I’ve said many times that the CLARITY Act is essential to ensuring America wins the global race for new technology. That’s the reason Congress passed the GENIUS Act: to ensure that stablecoin infrastructure, a revolutionary financial technology, will be built in America.
Ensuring that America’s community bank sector continues to thrive has been a constant focus of mine since day one. And the administration’s dual focus on enabling new digital technology to flourish and appropriately tailoring community bank regulation is key to both sectors driving U.S. economic growth together over the next several decades.
The final draft of the CLARITY Act furthers this mission. It gives the Secretary of the Treasury additional authority to act if the facts around deposit flight change to the detriment of community banks. If stablecoins cause harm to community banks, I will not hesitate to use these tools to ensure they remain fully protected. Community banks are essential to U.S. economic performance and Main Street growth. Economic security is national security, and community banks play a major role in this principle.
모더나·머크 암 백신 개발
1. 모더나·머크의 개인 맞춤형 mRNA 암 백신 ‘인티스메란 오토진’이 흑색종 임상 3상에서 주요 목표 달성 — 키트루다 병용 시 단독 투여 대비 재발률 감소, 타 장기 전이 억제 효과 확인
2. mRNA 기반 암 치료제로는 사상 최초의 임상 3상 성공 사례
3. 구체적 재발 위험 감소 수치는 미공개, 전체 생존기간(OS) 추적 연구 진행 중 / 양사는 규제당국과 허가 신청 논의 예정, 모더나 CEO는 2027년 출시 가능성 언급 ( $MRK , $MRNA )
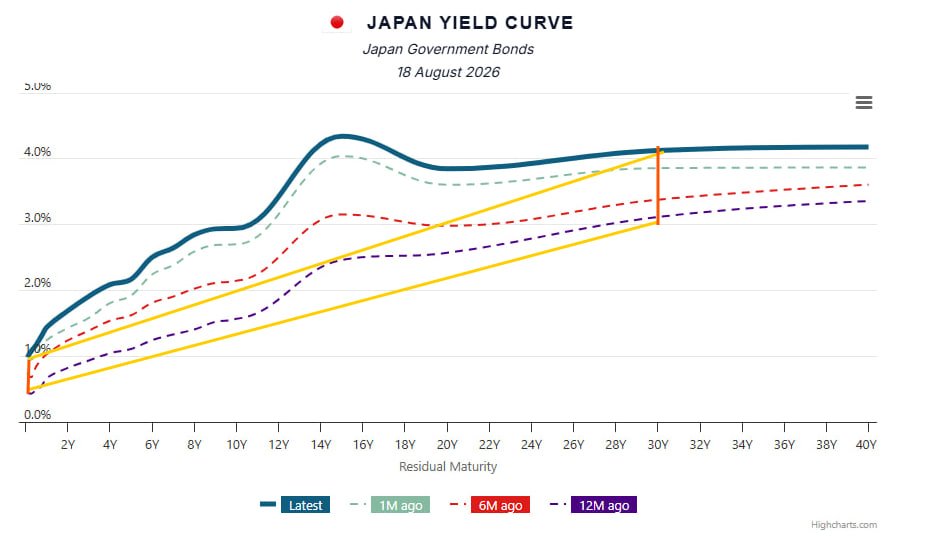
일본 국채금리, 30년래 최고치 경신
1. 일본 10년 국채금리가 30년 만의 최고 수준까지 오르며 글로벌 채권시장의 핵심 변수로 부상.
2. 시장은 9월 BOJ 추가 금리인상 가능성을 80% 안팎까지 반���하며 국채 매도세 확대.
3. 엔화 약세와 유가 상승으로 인플레이션 우려가 커지면서 긴축 기대가 더욱 강화.
4. 소비세 인하 등 재정 확대 기대까지 겹치며 장기채 공급 부담도 금리에 반영되는 중.
5. 특히 30년물은 4%를 넘어서며 단기보다 장기금리가 더 크게 오르는 베어 스티프닝 현상 나타남.
6. 일본은 미국 국채 최대 해외 보유국인 만큼 자금이 일본으로 돌아오면 미국 장기금리에도 상승 압력을 줄 가능성 존재.
미국 베센트가 개입했지만 현재로썬 실패하는 모습입니다. 과연 엔캐리트레이드가 시장에 큰 위협을 줄까요?
닷컴 버블 붕괴 당시 일본 10년물 금리는 6~8% 수준이었습니다
다시 정리하자면 1. 일본은 에너지 수입국 -> 2. 금리차에 의한 엔화 약세, 석유 등 수입재 가격 급상승 -> 3. 물가 상승 -> 4. BOJ가 긴축을 해야 한다 -> 5. 여기에다 우에다 총리의 재정 확대 정책까지 -> 6. 장기채 투자자들은 더 큰 프리미엄 요구하게 됨 -> 7. 시장금리가 미국에 붙으면서 엔캐리트레이드 가능성이 계속 언급되는 중 하지만 실제로 큰 영향을 줄지는 미지수
유가가 오르면 증시에 안 좋다고 하는데 이 이슈가 그 안 좋은 이유들 중 하나에 해당됩니다
인텔 장 전 약 20조원 유상증자
1. Pecking Order Theory 라고 들어보셨나요? 회사는 자본을 조달할 때 가장 후순위로 두는 것이 유상증자입니다(국장에서 개미들 괴롭히던 그 유상증자 맞습니다)
회사 내부 정보는 외부 이용자가 잘 몰라야 하는 것이 당연합니다.
이때 회사가 주식을 더 찍어 팔았다는 것은 주가가 고평가 되었다는 판단을 내부에서 내렸다는 시그널을 외부이용자에게 주기 때문에 제일 후순위로 둡니다(내부유보금 -> 채권 -> 유상증자)
26E POR 200 역사적 고점
2. 인텔은 아까 위에서 보았듯 엄청난 구글의 수요를 충족시키기 위해 최대한 빨리 캐파를 깔아야 한다 판단했을 것입니다(삼전, TSMC에게 밀리지 않기 위해)
파운드리 사업은 아직 적자
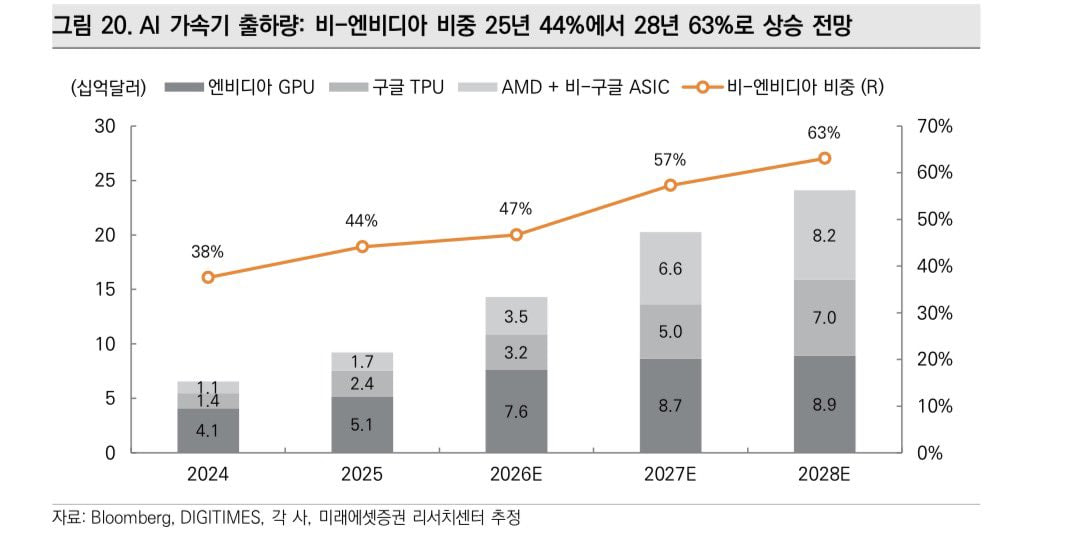
엔비디아 천하에 균열? AI 가속기 시장 지각변동
1. 비-엔비디아(TPU+ASIC) 비중, 25년 44% → 28년 63%로 역전 전망. 4년 만에 시장 구도가 뒤바뀜
2. 엔비디아 GPU도 성장은 하지만(41→89억) 완만 반면 구글 TPU(14→70억), AMD+비구글 ASIC(11→82억$)은 5~7배 폭증
3. 배경은 하이퍼스케일러의 '탈엔비디아' 전략. 자기 워크로드 맞춤 칩으로 마진 절감 + 공급망 리스크 분산이 핵심
왜 ASIC으로 돈이 분산될까요? GPU와의 근본적 차이 때문입니다.
GPU(엔비디아)는 '범용' 칩입니다.
원래 그래픽 연산용으로 만들어졌다가 AI로 확장된 구조라, 어떤 모델 아키텍처든 유연하게 돌릴 수 있게 설계돼 있어요. 그래서 R&D·실험 단계, 즉 "아직 뭘 만들지 확정 안 된" 워크로드에 강합니다. CUDA 생태계 덕분에 소프트웨어 호환성도 압도적이고요.
ASIC(TPU 등)은 '특정 목적'에 맞춰 깎아낸 칩입니다. 예를 들어 구글 TPU는 트랜스포머의 행렬곱 연산만 초고효율로 처리하도록 회로를 설계했���요.
그 결과:
성능당 비용(TCO)이 낮음 — 안 쓰는 범용 회로가 없으니 다이 면적당 효율이 높음
전력효율이 높음 — 같은 연산을 더 적은 와트로 처리 (대규모 데이터센터에선 전기료가 곧 원가)
엔비디아 마진을 안 줘도 됨 — 엔비디아 GPU 매출총이익률이 70%대인데, 이 마진 자체가 하이퍼스케일러 입장에선 "내가 직접 설계하면 안 내도 되는 돈"
대신 트레이드오프도 있습니다. 설계 비용이 크고(팹리스 설계팀 운영, 수율 리스크), 유연성이 떨어져서(새 모델 아키텍처 나오면 재설계 필요) — 그래서 구글 검색광고 추천, 메타 추천엔진처럼 물량이 크고 워크로드가 이미 검증·반복되는 경우에만 경제성이 나옵니다. 반대로 스타트업이나 워크로드가 계속 바뀌는 곳은 여전히 GPU가 답인것이죠.
전력 부족, 살아남을 회사만 살아남는 상황 속에서 버크셔는 ���비디아가 아닌 구글에 엄청난 투자를 하고 있습니다.
"Stocks are only expensive because M2 exploded"?
Divide $SPX by M2: dot-com peak 308, 2021 peak 219, today 322.
Liquidity-adjusted, this market is now above the dot-com bubble. Since 1988: stocks ×30, M2 ×8.
여러분들이 숏을 칠거면 UAM 회사 주식에 숏을 치세요
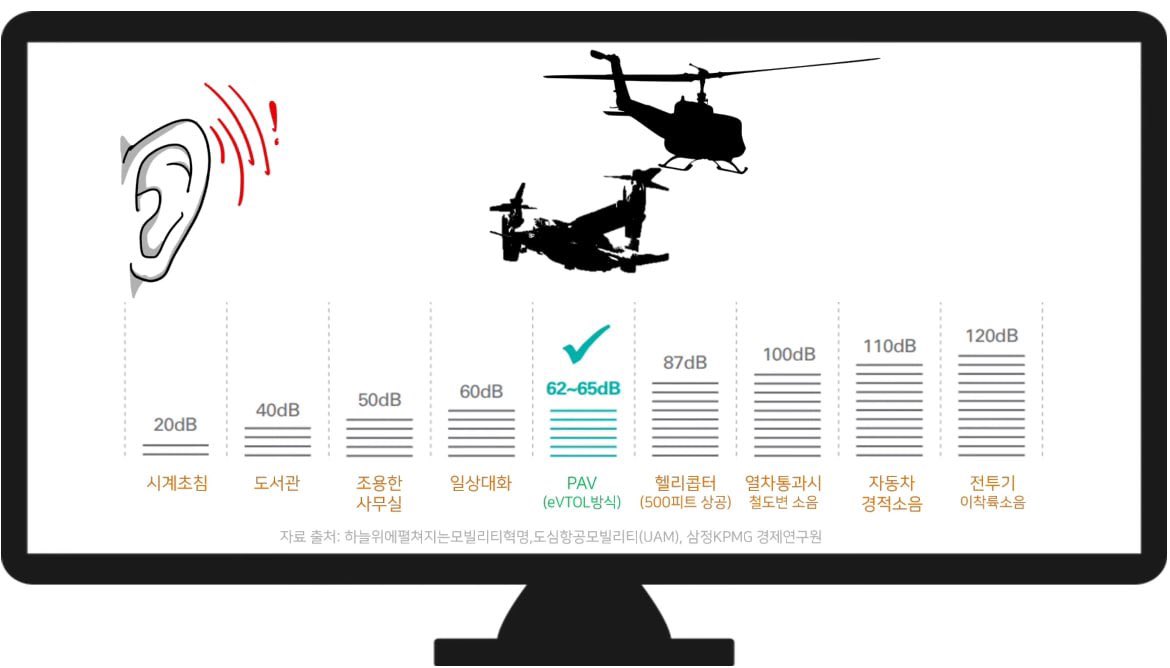
1. ”62~65dB, 사무실 수준”
2. 비교 대상인 헬리콥터 소음(87~100dB)은 실측 데이터
3. 홍보 영상들 보면 실제 비행 소음 노출 없이 배경음악으로 덮고, 탑승 리액션도 “생각보다 조용하네요” 체감 인터뷰 위주로 편집됨
4. 서울 UAM도 2026~2030
초기 상용화 단계는 여의도 기점 극소수 기체·노선. 실증도 김포~여의도(18km), 잠실~수서(8km) 딱 2개 구간뿐
5. 결국 “도심 곳곳 UAM 시대” 이미지랑 실제 스케줄 사이 갭 큼 — 소음 인증기준, 버티포트 인프라까지 넘을 산 많음
그리고 저는 이거 해결하려면 걸리는 시간 100년 보고 있습니다
1. 매출 $101.8B (+10% YoY) — 필럿 트래블센터 +48%, 제조부문 +13% 등 전 부문 고른 성장
2. 영업이익 $14.4B(마진 14%, 전년比 유지) + 투자이익 $16.1B가 세전이익 견인
3. 세전이익 $32.1B → 법인세 $6.3B 차감, 순이익률로 이어짐
최근에 나온 버크셔헤서웨이 2분기 자료입니다
14분기 연속으로 주식 순매도를 했었는데, 이번에 순매수로 돌아섰습니다…
28조원을 사들였는데(14조원은 구글) 어떤 종목을 샀는지 다음주 13F 결과를 확인해봐야겠습니다
현금을 모으고 있었는데 대규모로 주식을 사들이기 시작했다는 건 어떤 시���점을 줄까요?