🏛️ Conseil des sages – Septembre 2026 🏛️
📈 Évolution mensuelle du portefeuille global :
Total : 42 018€ ➡️ 43 106€ (+1 088€ / +2,59%)
🎯 Objectif 100k € : 43% atteint
💵 Liquidités disponibles : 6 484€
(Apport du mois : 250€ sur PEA)
🔍 Le détail (liquidités incluses) :
🇪🇺 PEA : +69 € (+0,3%) | 23 105€
🇺🇸 CTO 1 : +38 € (+0,47%) | 8 219 €
🇺🇸 CTO 2 : +191 € (+3,59%) | 5 517 €
💰 Crypto : +791 € (+14,45%) | 6 265€
🤑 Dividendes perçus : 17,87€
🎯 Performances mensuelles face aux indices :
🏛️🇺🇸 CTO 2 : +3,58%
🌍 MSCI World : +1,49%
🏛️🇺🇸 CTO 1 : +0,47%
🏛️🇪🇺 Mon PEA : +0.3%
🇺🇸 S&P 500 : +0,21%
🇫🇷 CAC 40 : -4,60%
Un mois encore porté par les cryptomonnaies. 📈
🔮 Les prochains objectifs :
Sur PEA : Continuer à Renforcer l'ETF S&P 500 (ESE)
Sur CTO 2 : Accumuler des entreprises de qualité à des prix opportuns
On reste focus sur du long terme, on empile les briques. 🏛️
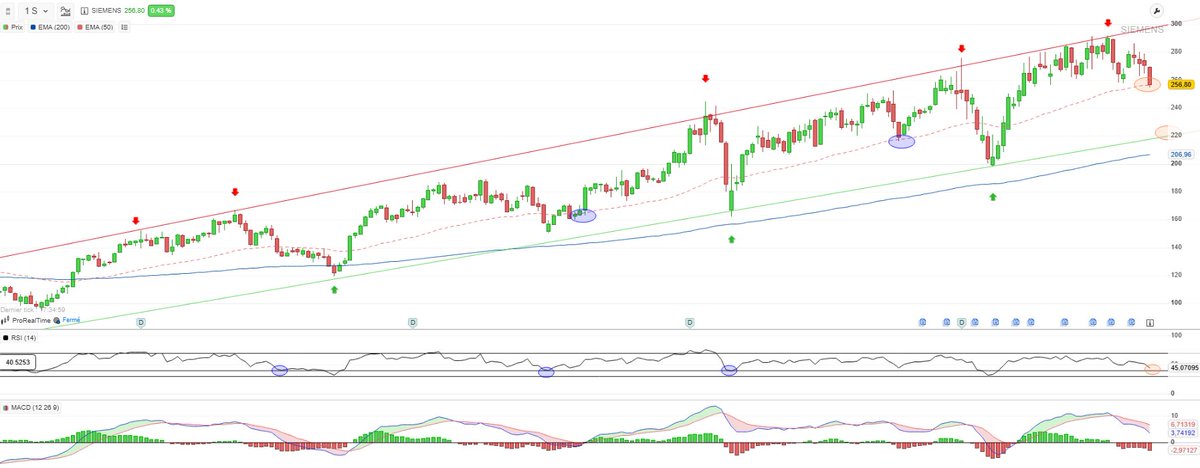
⚙️ Siemens $SIE : Première zone et phase d'accumulation !
La nervosité a gagné les marchés face aux doutes sur la rentabilité à court terme des investissements dans l'IA, entraînant Siemens dans un repli de plus de 6% sur un mois. Barclays évoque aussi une future guerre des prix sur les marges des infrastructures énergétiques.
Charte similaire à AXA, le géant industriel allemand se replie après avoir touché la résistance de son canal haussier. Pour moi, la respiration est saine et offre une opportunité :
-🟢 Premier palier à 256€ : Le cours s'est clôturé pile sur sa MM50 weekly. C'est un niveau de stabilisation court terme et de rebonds historiques, qui me semble idéal pour entrer.
-📈 Second palier à 220€ : Si jamais la zone précédente lâche et que la baisse s'accélère, mon prochain niveau se situera plus bas. Il combine le bas du canal haussier et la MM200 weekly.
-Le RSI se rapproche d'un niveau historique autour du neutre (vers les 40/45) qui a souvent servi de zone de rebond par le passé.
-Le MACD confirme le momentum baissier à court terme avec des histogrammes qui virent au rouge vers le signal, actant cette respiration.
📌Je préfère entrer par palier et accumuler. Je profite des 256€ pour initier une entrée pour du long terme. De plus, la prochaine publication des résultats du T4 de Siemens est prévue le 12 novembre 2026.
⚠️ Mes repères personnels. Ceci n'est pas un conseil en investissement.
🏛️Radar du Temple - Semaine 43
📊Mon analyse graphique de cette semaine du CTO est terminée, une semaine un peu plus calme. Voici les résultats (sur 12) du Score Sovmy :
🟢 Signal fort (à étudier en priorité) :
- Booking $BKNG : score de 10, PRU 173$
📌Ma zone ciblée : 145$
🟡 Signal positif (configuration intéressante) :
- Broadcom $AVGO : score de 9, PRU 360$
📌Ma zone ciblée : 335$🎯puis 300$
- McDonald's $MCD : score de 7, PRU 246$
📌Ma zone ciblée : 230$
- Amazon $AMZN : score de 6, watchlist
📌Ma zone ciblée : 243$ puis 225$
🟠 À surveiller (indicateurs croisés) :
- Realty Income $O : score de 6, PRU 63$
📌Ma zone ciblée : 52$
-Meta Plateforms $META : score de 5, PRU 555$
📌Ma zone ciblée : 637$ 🎯puis 550$
- Nvidia $NVDA : score de 4, watchlist
📌Ma zone ciblée : 210$🎯puis 200$
- Fair Isaac $FICO : score de 4, CTO 2 watchlist
📌Ma zone ciblée : 590$
-Alphabet $GOOGL : score de 4, PRU 162
📌Ma zone ciblée : 323$ 🎯puis 275$
Et vous, quels dossiers sont dans votre viseur pour les prochains jours?
⚠️Mes repères personnels. Ceci n'est pas un conseil en investissement.
@Heliodrys Exactement 🤝. C'est toute la difficulté du stock-picking sur des valeurs cycliques : c'est de reconnaître ces phases de cycle en temps réel malgré la qualité. Prendre une partie de ses bénéfices pour diversifier ailleurs ou revenir plus tard permet de réduire ce risque.
⛽️ TotalEnergies $TTE : Nouvel ATH et +50% depuis le 1er janvier !
L'incontournable entreprise du CAC40 explose les compteurs en fin de séance (+4.34% aujourd'hui) et inscrit un nouvel ATH à 83,45 € ! 😌
Pourquoi ?
- 🤝Nouveau partenariat : Signature d'un accord officiel avec Petronas et Mitsui pour un hub de stockage de CO2 géant en Malaisie.
-🛢️GNL & Cash-flow : Le groupe accélère en Asie, soutenu par un baril de Brent qui continue de progresser franchissant les 114$ cette semaine.
📌 Positionné avec 100 actions à un PRU de 56 €, elle affiche aujourd'hui un +49% latent.
Mais d'après certains, les actionnaires se gavent et heureusement que ce fleuron n'est pas géré par l'État (comme certains le suggèrent et l'exigent) quand on voit l'état des finances publiques.😬
🏛️Ma vision long terme :
Malgré leur profond attachement à la France, je reste convaincu qu'un jour, le groupe finira par quitter définitivement sa cotation principale à Paris au profit de New York pour fuir l'instabilité fiscale française et satisfaire les fonds US. En attendant, je garde précieusement le titre pour le rendement.😌
⚠️ Ceci n'est pas un conseil en investissement.
🏛️Radar du Temple - Semaine 43
📊Mon analyse graphique de cette semaine du PEA est terminée. Pas de grosses notes, mais possiblement de futures opportunités ? Voici les résultats (sur 12) du Score Sovmy :
🟡Signal positif (à surveiller de près) :
- Vinci DG : score de 9, PRU 110€
📌Ma zone ciblée : 98€
- Schneider Electric SU : score de 9, PRU 260€
📌Ma zone ciblée : 220€-225€
-ASM international ASM : score de 9, watchlist
📌Ma zone ciblée : 640€
- ASML : score de 7, watchlist
📌Ma zone ciblée : 1 375€
- Siemens SIE : score de 7, watchlist
📌Ma zone ciblée : 256€🎯 puis 220€
🟠 À surveiller (indicateurs croisés) :
- Axa CS : score de 6, PRU 35€
📌Ma zone ciblée : 41€ 🎯 puis 39€
- Hermès RMS : score de 6, watchlist
📌Ma zone ciblée : 1 160€ puis 1 000€
- LVMH MC : score de 4, PRU 527€ 😬
📌Ma zone ciblée : 350€ puis 300€
Et vous, quels dossiers sont dans votre viseur pour les prochains jours?
⚠️Mes repères personnels. Ceci n'est pas un conseil en investissement
AXA $CS : Renforcement sur support + catalyseur T3,
Après avoir buté sous la résistance de son canal haussier, l'assureur offre une configuration technique et fondamentale intéressante :
-🟢 Le niveau cible : Le cours s'est replié à 41,71 €, testant de près la zone de sa MM50 weekly.
-📈 Moyennes Mobiles : Ce niveau coïncide avec la MM50, où des rebonds ont déjà été observés.
🏛️ Jefferies persiste à l'Achat : Totale confiance sur le titre avec un objectif inchangé à 52,50 € ( potentiel de +25 %).
🗓️ Catalyseur T3 proche le jeudi 29 octobre : AXA publiera ses indicateurs financiers sur 9 mois en after.
📌Déjà actionnaire avec un PRU de 35 €, mon ordre d'achat est configuré pour lundi afin de renforcer ma ligne et accumuler juste avant sa publication.
Bien sur, si le rebond échoue, je surveillerai d'autres niveaux notamment le support et la MM200.
Vous accumulez ou attendez les résultats ?
⚠️ Ceci n'est pas un conseil en investissement.
🔁Une nouvelle rotation ou juste une respiration ?
Mon arbitrage de cet été sur $ASM à 940 € (clôture à 696 € cette semaine, m'évitant -26%😬) valide une chose : la thèse de la hype IA semble ralentir.
Entre les coûts pharaoniques des puces et des infrastructures , ainsi que la prise de conscience des risques existentiels (régulations, perte de contrôle, notamment évoqué par l'ancien employé d'Anthropic/OpenAI), le secteur de l'IA a vu rouge, exemple avec :
- $AVGO : -8% sur un mois
- $META : -15% sur un mois
- $BE : -31% sur un mois
- $AMD : -15% sur un mois
- $ASM : -17% sur un mois
🎯 Le cash retourne sur les fondamentaux ?
Les investisseurs semblent revenir sur les biens de consommation courante et le pricing power brut. Les géants du quotidien reprennent le leadership :
- $PG : Résultats explosifs hier : +9% sur un mois
- $MCD : +6% sur un mois
- $KO : ATH cette semaine : +6% sur un mois
- $WMT : +9% sur un mois
Je me demande bien ce qui fera donner un nouveau coup d'accelerateur pour le secteur de l'IA
⚠️ Ceci n'est pas un conseil.
🔃Arbitrage sur mon PEA :
Ce matin, j'ai vendu ma ligne ASM International à 940 € (PRU 913 €, passé à l'achat cet été).
L'objectif ici n'est pas de sécuriser un gain (seulement de ~3%), mais de libérer du cash disponible dans le portefeuille. Vu la forte volatilité de l'actif, je garde le dossier sous surveillance pour revenir plus tard sur le titre.
🛣️Vinci $DG : L'international et l'énergie en boucliers face au risque de la fiscalité française !
Vinci publie un chiffre d'affaires robuste au T3, démontrant la puissance de son modèle désormais diversifié :
-🟢 Chiffre d’affaires : 20,36 Mds€ (+4.9% YOY)
-🟢 Cumul 9 mois : 56 Mds€ (+3,1% en réel, +1,8% en organique)
-🟢 Carnet de commandes : Niveau historique à 75,4 Mds€ (+7% YOY), soit 14 mois d'activité sécurisés.
-🟢 Endettement : En baisse de -1,2 Md€ YOY, une structure financière ultra-solide.
📈 Performance par pôles (9 mois) :
-⚡Energy Solutions : 22,3 Mds€ (+7,4%), le vrai moteur de croissance (Vinci Énergies, Cobra IS).
-🏗️Vinci Construction : 24,6 Mds€ (+0,4%),
-🚗Concessions : 9,6 Mds€ (+1,8%), trafic aéroports stable et autoroutes solides.
Vinci confirme l'ensemble de ses objectifs 2026 (cash-flow libre d'environ 6 Mds€). Le groupe prévient toutefois que l'alourdissement fiscal en France pourrait amputer le résultat net 2026 de 450 M€.😬
C'est ici que la diversification brille : avec désormais 60% du chiffre d'affaires réalisé hors de France et l'essor massif de la branche Énergie, les fondamentaux et le dividende restent protégés. Une gestion de risque exemplaire. 😌
📌Actionnaire avec un PRU de 110€, je ne renforcerai qu'en cas de retour sur la zone des 98€-100€, je patiente avec les élections et le budget.
⚠️ Ceci n'est pas un conseil en investissement.
💄 L'Oréal $OR : Croissance insolente, les résultats écrasent les attentes ! 🚀✨
Pendant que le secteur du luxe est dans le dur, le leader mondial des cosmétiques signe un T3 exceptionnel et démontre une surperformance insolente :
• 🟢 Chiffre d'affaires : 11,56 Mds€ (+11,9% sur un an)
• 🟢 Croissance organique : +7,7% vs +5% attendus
• 🟢 Bilan 9 mois : Le chiffre d'affaires cumulé atteint 35,33 Mds€ (+6,9% en organique).
📈 Performance par divisions :
- Beauté Dermatologique : 1,87 Mds€ (+13,9%), la machine de guerre.
- Produits Professionnels : 1,47 Mds€ (+13,9 %), dynamisé par Kérastase.
- Luxe : 4,18 Mds€ (+7,0%), porté par les parfums (YSL, Prada).
- Grand Public : 4,04 Mds€ (+3,8%), solidité de L'Oréal Paris.
🌍 Le retour en force de la Chine :
À contre-courant du secteur, la zone Asie du Nord signe un rebond marqué de +14,1% (2,2 Mds€). L'Europe reste ultra-solide à +13,2% (4 Mds€).
📌 Avec un PRU de 362 € sur mon PEA, la ligne affiche un solide +14%. Le titre est déjà en après-clôture (after-market) à un peu moins de +5%. 😌
⚠️ Ceci n'est pas un conseil en investissement.
⚡Schneider Electric $SU : Échec du rebond
La configuration graphique se dégrade à court terme sur le géant industriel. Après plusieurs signaux d'alerte, la tendance baissière s'accélère :
🔴 Échec de rebond sur la MM50 : Le cours a buté sous la MM50.
🔴 Support de tendance rompu : La zone de support de la tendance haussière n'a pas tenu sous la pression vendeuse.
📊 RSI & MACD : Les indicateurs restent orientés à la baisse sans divergence haussière pour le moment.
🎯 Ma stratégie d'accumulation :
Puisque les nombreux rebonds ont échoué, (où j'ai acheté) et que le support a craqué, pas de précipitation. Je patiente pour recharger plus bas :
Je planifie mes prochains achats autour de la MM200 vers les 225€ - 220€.
⚠️Ceci n'est pas un conseil en investissement
🫧Procter & Gamble $PG : Résultats qui explosent les attentes ! 🇺🇸🚀
P&G publie des résultats du T1 fiscal supérieurs aux prévisions, portés par la résilience du consommateur :
🟢 Chiffre d'affaires (Revenue) : 23,276B$ vs 22,82B$ attendus (Beat de 2%)
🟢Revenue : +4 % en un an (YOY) et +10% sur le trimestre (QOQ).
🟢 Bénéfice par action (EPS) : 2$ vs 1,89$ attendus (Beat de 6 %)
🟢EPS : +1% en un an (YOY) et un impressionnant +40% sur le trimestre (QOQ).
Le pricing power de P&G reste intact avec une accélération séquentielle (QoQ) très forte. Le titre réagit de manière spectaculaire et a cassé sa resistance de tendance baissière.
📌Avec un PRU de 157 $ sur mon CTO 1, la ligne se porte à merveille (+6,05 %) avec un dividend solide et confirme son statut de parfait fond de portefeuille défensif. 😌
⚠️ Ceci n'est pas un conseil en investissement.
🫧Procter & Gamble $PG : Point clé avant les résultats de demain matin ! 📊🇺🇸
À la veille de ces résultats, $PG se retrouve dans un entre-deux. Le cours bute sous sa résistance de tendance baissière et un support horizontal autour des 158$.
⚒️ Les indicateurs :
Le RSI pousse à 63, proche d'une zone de surachat où le titre a historiquement buté. En revanche, la MACD repasse au-dessus de zéro avec un histogramme vert qui grandit.
La moyenne mobile 50 est passée sous la MM200, validant un Death Cross et la tendance baissière.
Mes 2 scénarios pour demain :
📈 Le Breakout : Des résultats supérieurs aux attentes propulsent le titre au-dessus des 158-160$, invalidant la baisse.
📉 Le Rejet : Une déception renvoie le titre valider le canal baissier en direction d'un premier support autour des 140$ ou même aller chercher le bas du canal vers les 130$.
Actionnaire sur mon CTO 1 avec un PRU de 157$, les acheteurs vont-ils briser le plafond ou la baisse va-t-elle s'accélérer ?
⚠️Pas un conseil
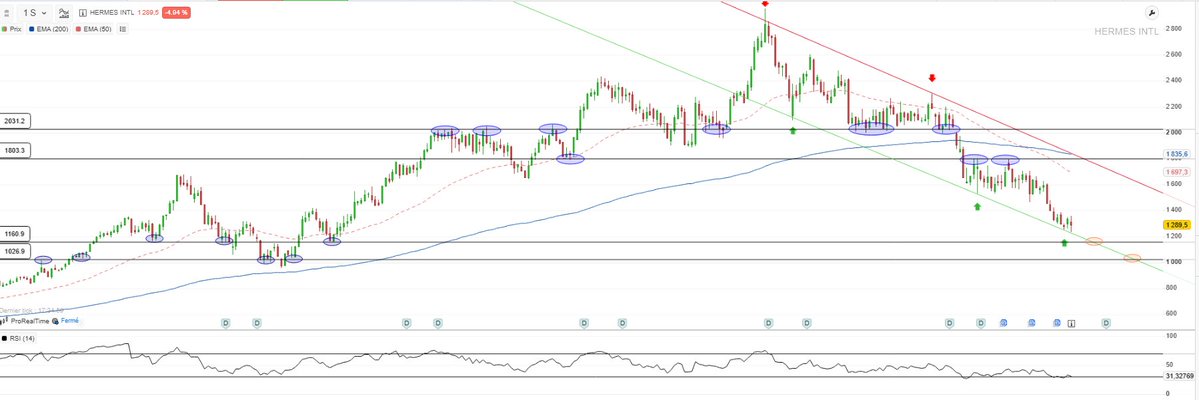
🛍️Hermès $RMS : Dans le dur et un peu décevant 😬
Hermès retombe sur un plus bas depuis fin 2022 après une publication trimestrielle globalement jugée « en demi-teinte » et clôture la séance à près de -5% :
-🔴CA global T3 : +4,3 % vs +5,2 % attendus (Son rythme le plus faible depuis 2020)
-🟢Maroquinerie : +10,8 % (Le cœur du business accélère)
-🟢Amériques : +8,8 % (Dynamique solide aux USA)
-🔴Horlogerie : -6,0 % (Plus forte baisse sectorielle)
-🔴Prêt-à-porter : -2,0 % (Bascule dans le rouge)
-🔴Moyen-Orient : -4,5 % (Impacté par la géopolitique)
📌 Présente dans ma watchlist, au vu de ces résultats et d'un PER qui est autour des 30x, je continue de surveiller pour chercher une première entrée autour des 1 150€ puis vers les 1 030€ - 1 000€.
⚠️Ceci n'est pas un conseil
📱 $META : Simple respiration ou piège technique après les résultats ?
Malgré des chiffres solides, le marché fait la grimace face aux dépenses massives dans l'IA avec un FCF négatif, mais aussi avec la condamnation historique à 25 milliards de dollars d'amende pour le scandale Cambridge Analytica.
Le consensus des grandes banques d'investissement (JPMorgan, Goldman Sachs, Barclays, BofA...) reste très solide, la grande majorité d'entre elles réitérant aujourd'hui leurs opinions neutres ou positives sans céder à la panique.
📊L'analyse du graphique :
C'est le moment de vérité technique. Le cours teste son ancienne résistance pour tenter d'en faire un nouveau support vers les 647$. La pression des vendeurs est là.
🎯Les scénarios, pour moi, à surveiller :
- Si les 647 $ tiennent : Le changement de polarité est validé, les acheteurs gardent la main.
- Si ça casse : Le titre réintègre son ancien canal en direction du support des 532$ (MM200).
Actionnaire avec un PRU de 555$, je patiente.
⚠️Ceci n'est pas un conseil en investissement.
@Heliodrys Entièrement d’accord, je dois en avoir une petite dizaine, c’était mes premières actions sur mon premier CTO, je n’ai pas eu l’occasion de renforcer depuis 😁
Et toi pourquoi passer via des ETF ?
🔴 Coca-Cola $KO - Une entreprise magnifique 👑
Le titre a clôturé la semaine à presque 94$, frôlant son ATH et confirmant sa force incroyable en maintenant sa dynamique haussière de long terme.
🔍 Le constat (Weekly) :
Le cours évolue toujours proprement au-dessus de sa EMA50, flirtant les semaines passées avec résistance, celle ci est aujourd'hui devenue un nouveau support.
🛠 Les indicateurs :
- RSI : Solide à près de 69, il montre un fort momentum acheteur.
• MACD : Toujours bien orientée au-dessus de son signal et en territoire positif. Les acheteurs gardent confortablement la main.
🎯 Mon plan :
Étant déjà actionnaire avec mon PRU à 63$ (CTO 1), je profite pleinement de ma plus-value latente d'environ +49 %. À ce niveau proche de la résistance, je ne fais rien d'autre que de profiter des dividendes croissants. J'attendrai déjà un retour sur le nouveau support pour voir comment le titre va réagir.
Je conserve précieusement !
⚠️ Pas un conseil en investissement.
🚨 Tesla $TSLA publie ses résultats T3 !
🟢 Revenue : 28,05B $ (vs 27,92B $ attendus)
🟢 EPS : 0,48 $ (vs 0,45 $ attendus)
📈 Petite surprise qui dépasse les attentes de Wall Street ! La grosse performance vient des marges : la marge brute auto (hors crédits) remonte à 18,1% (contre 16,3% au T2) !
L'efficacité opérationnelle revient au premier plan et rassure après la guerre des prix.
Mais attention, la suite sera déterminante. Pour évaluer la trajectoire de l’entreprise d’Elon Musk, il faudra surveiller de très près la pérennité de ces marges, le rythme des livraisons puis surtout le retour sur investissement dans la conduite autonome (FSD/Robotaxi) et la robotique.
De plus, Elon Musk confirme l'étude officielle d'une fusion historique Tesla/SpaceX via des comités indépendants !
📌Mon avis : Très réticent sur les valeurs du secteur auto (guerre des prix, cyclicité), je préfère me positionner directement sur l'action $SPCX pour capter la possible fusion, de l'IA et de Starlink sans le risque constructeur.
⚠️Pas un conseil