@BerkinCyprus@ragipsoylu@GokTurk_01001 A haberden kafasını kaldıramadığı için ikna olamadılar, bu ülkede %50 muhalif var izleyeceği kanal sayısı belli iken reyting sonuçları neden seni şaşırtıyor matematiksel olarak bile sonuç bu, biraz safari yapta beynin çalışsın
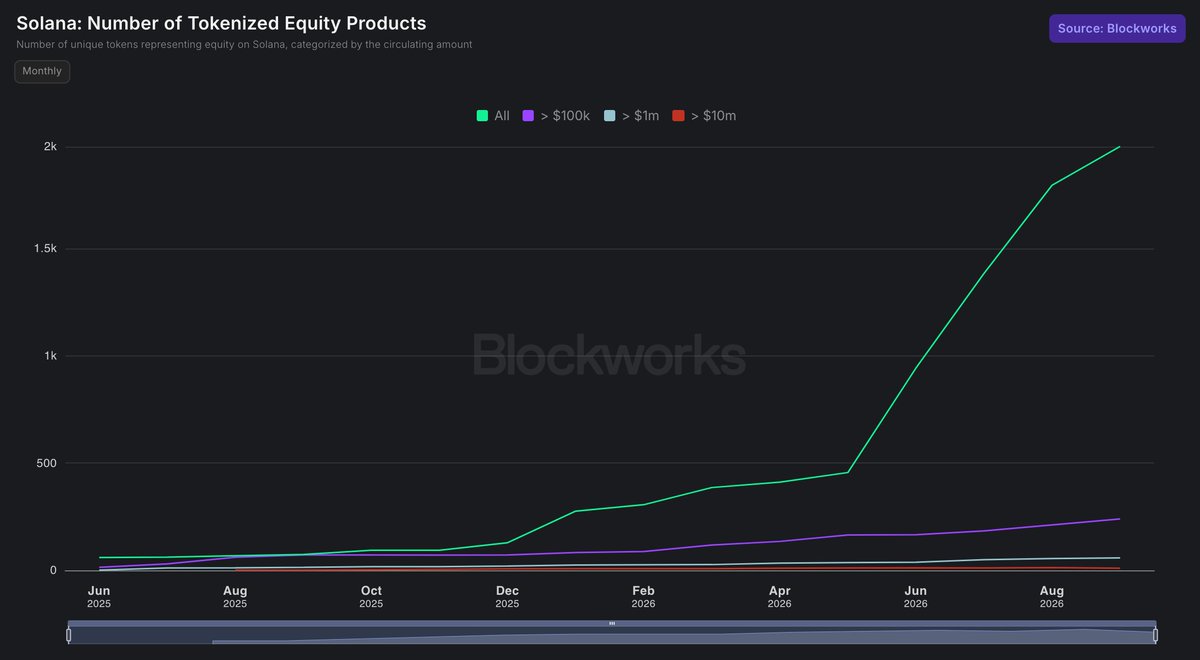
Tokenleştirilmiş hisseler yaygınlaştıkça #Solana’nın finans dünyasındaki rolünün büyüyeceğini düşünüyorum. Ürün sayısındaki artış gerçek işlem hacmine dönüşürse, ağ kullanımı ve $SOL talebi artabilir. Uzun vadede değerini destekleyebilecek bir gelişme.
#MRVL uzun vadede en çok güvendiğim hisselerden biri.
Şirket yönetiminin projeksiyonlarına göre 2028'de yaklaşık 20 milyar $, 2031'de ise 70-90 milyar $ gelir hedefleniyor.
Yapay zekâ ve veri merkezi yatırımlarıyla Marvell'in asıl büyüme hikâyesi önümüzdeki yıllarda şekillenecek.
5/5 Bu kadar büyük kayıpların ardından yatırımcıların umutlarını korumaya çalışması anlaşılır. Ancak hissenin çok düşmesi yükselişi garanti etmez. Temennimiz, yıllardır sabır gösteren yatırımcıların şirketin gelecekteki olası başarısından hak ettiği karşılığı alabilmesi.
3/5 SASA'nın gerçekleştirdiği büyük yatırımlar, üretim kapasitesindeki artış ve uzun vadeli büyüme hedefleri önemli. Ancak artık yatırımcılar bu yatırımların finansal tablolara, kârlılığa ve özellikle nakit akışına somut biçimde yansımasını görmek istiyor.
4/5 Şirketin yatırım kaynaklı borçluluğunun azalması, finansman giderlerinin hafiflemesi ve yeni tesislerin ekonomik katkı sağlaması kritik önemde. Yatırımcıların beklentisi artık yalnızca büyüme hikâyesi değil, bu büyümenin şirket değerine yansıması.
2/5 Hisse fiyatının bu seviyelere kadar gerilemesinin ardından yatırımcılar artık şirketten gelecek her olumlu gelişmeye tutunmaya çalışıyor. Çünkü yaşanan büyük kayıpların ardından en küçük olumlu gelişme bile geleceğe yönelik umutları yeniden canlandırıyor.
1/5 #SASA yatırımcıları maalesef uzun süredir ciddi zararlarla karşı karşıya. Özellikle dolar bazında değerlendirildiğinde kayıpların boyutu çok daha ağır. Yıllardır sabırla bekleyen yatırımcılar açısından süreç oldukça yıpratıcı oldu.
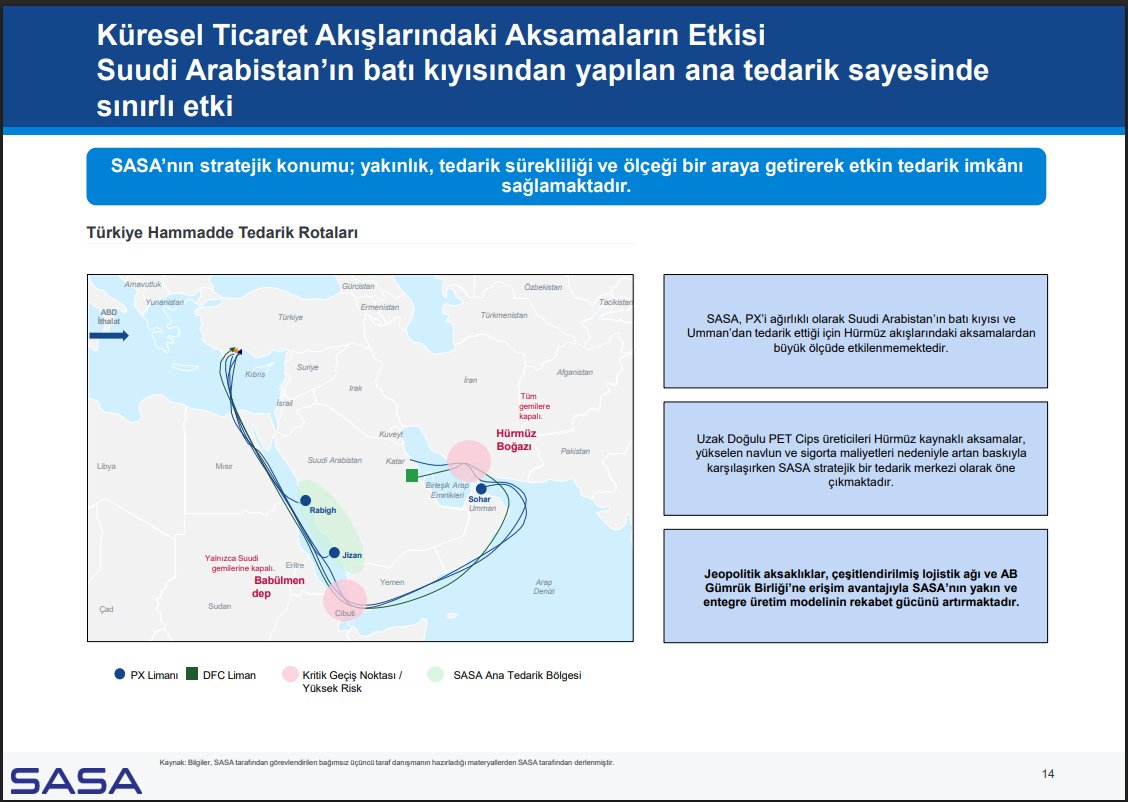
Sasa yatırımcı sunumu geldi.
MEG ve PX, #Sasa nın ithal ettiği 2 ana girdi. PX'i, Suudi Arabistan dan ithal ettiğini, Bab-el Mandeb ve Süveyş Kanalı rotasını kullandığını belirtmiş, sorun yaşamadıklarını da belirtmişler. MEG için herhangi bir bilgi vermemişler fakat onu da muhakkak körfezden alıyordur.
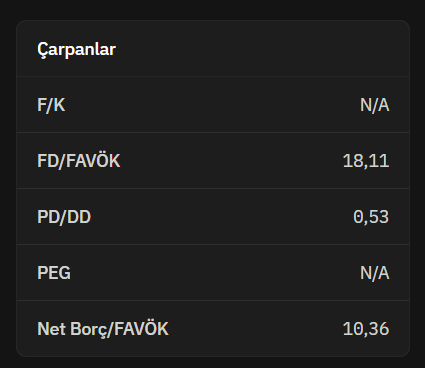
Şu an 10.36 olan Net borç/FAVÖK oranının 2026 sonunda 4,x seviyesine ineceğini tahmin ediyorlar.
Özetle; riskleri elbette göz ardı etmeden, #SASA’yı bugünün finansallarından çok gelecekte ulaşabileceği üretim gücü ve nakit yaratma kapasitesi üzerinden değerlendirilmesi gereken uzun vadeli bir büyüme hikâyesi olarak görüyorum. 4/4
Yatırım tavsiyesi değildir.
#SASA’nın mevcut fiyat seviyelerinin, özellikle 10–15 yıllık uzun vadeli perspektifle değerlendirildiğinde önemli bir potansiyel barındırdığını düşünüyorum.
Şirketin önünde ciddi bir yatırım ve büyüme hikâyesi bulunuyor. 1/4
Üretim kapasitesindeki artış ve satış tarafındaki gelişmeler uzun vadeli büyüme hikâyesini destekleyen önemli unsurlar.
#SASA’da kısa vadeli fiyattan çok; yatırımların devreye girmesi, artan kapasite, satışlar, borçluluk ve nakit akışı önemli. 3/4
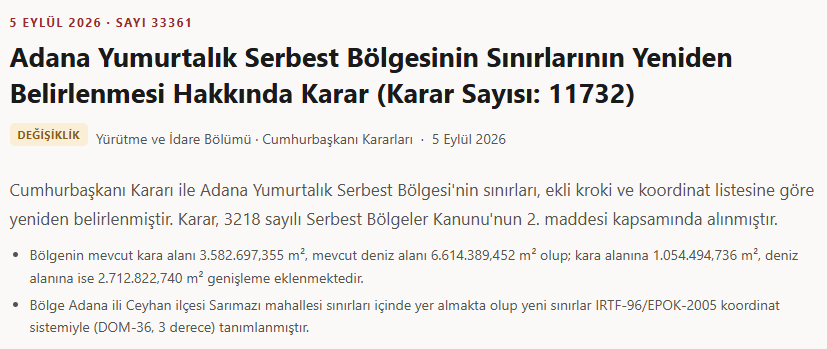
11732 sayılı Cumhurbaşkanı kararı ile Adana Yumurtalık bölgesindeki sınırların revizyon işlemi sonrası #sasa +%10 işlem görüyor.
25 milyar $'lık petrokimya tesisi yatırımı aslında bir komple yatırımdan oluşuyor. %100 ithal ikame bir yatırım