🔴 Saddam Hüseyin döneminde 17 yıl general olarak görev yapan 60 yaşındaki Khudhur Weli, savaşın ardından Türkiye'ye geldi.
📌 5 dil bilen eski pilot general Weli, İstanbul'da oto yıkamacılık yapıyor.
"Irak'ta evimi bombaladılar. Karım ve 4 korumam öldü. Eskiden emrimde bin kişi vardı. Şu an bu işi yapmak bana ağır gelmiyor."
"Hamd olsun ki ben nefes alıyorum. Ben Türk milletine çok teşekkür ederim. Herkes benim için kapılarını açtı. Sadece benim için değil, herkes için kapılarını açtı"
#Hyperliquid (hyperliquid:native) | GELECEĞİN BNB 'Sİ Mİ, YOKSA KÜRESEL FİNANSIN DEX ALTYAPISINDA YENİ BİR DEVRİM Mİ DOĞUYOR?
Derinlemesine Temel Analiz 🔎
Kıymetli arkadaşlar, dün bahsettiğim proje #Hyperliquid (#HYPE) idi. 😁
Aslında kimseden sakladığım bir proje değildi. Beni eskiden beri takip edenler bilir; sizlerin kazancına da kendi kazancım kadar sevinirim. Dünkü paylaşımımın amacı projeyi gizlemek değil, proje özelinde farkındalık oluşturmaktı.
7 Şubat 2026'da #HYPE 'ı ilk kez paylaşmış, hangi fiyattan alınabileceğini soran bir kardeşimize yorumlarda 25 doları işaret etmiştim. Nitekim 22 Şubat'ta o seviyeye geldi. Sonrasında da defalarca paylaştım ancak temel analizini bugünkü kadar kapsamlı anlatmamıştım.
2024'ten beri Perp DEX sektörünü araştırıyorum. Birçok projeyi inceledim ancak Hyperliquid'i uzun vadeli potansiyeli açısından ayrı bir yere koyuyorum.
Bakın, Bitcoin 126 bin dolardan 57 bin dolara kadar gerilerken birçok altcoin ağır kayıplar yaşadı. HYPE ise kısa vadeli düşüşlere rağmen güçlü toparlanmalar göstererek 97 dolara kadar yükseldi. Yani Bitcoin ve birçok altcoin ayı piyasasındayken Hyperliquid pozitif ayrışarak kendi boğasını yaşadı.
Bunun arkasında yalnızca teknik grafik değil; gerçek gelir üreten bir altyapı, güçlü likidite ve HIP-3 sayesinde Nasdaq hisseleri, endeksler, altın gibi geleneksel finansal varlıklara dayalı işlemlerden de talep çekebilme potansiyeli olduğunu düşünüyorum.
Bazı arkadaşlarımız “Piyasa değeri zaten 15–16 milyar dolar, kilit açılımları da var, daha ne kadar yükselebilir?” diye soruyor.
Kıymetli kardeşlerim, bir projeyi yalnızca piyasa değeri veya kilit açılımlarıyla değerlendiremeyiz. Gelirlerine, rekabet üstünlüğüne, token ekonomisine ve büyüme potansiyeline de bakmalıyız.
HYPE'ı daha önce 25 dolar civarından alıp 50–60 dolar aralığında kâr realizasyonu yapmıştım. Ardından 45–46 dolar desteğine dönmesini bekledim ancak gelmedi, 97 dolara kadar yükseldi.
Buradan önemli bir ders çıkardım: Güçlü likiditeye ve gerçek ekonomik faaliyete sahip projeler, beklediğimiz destek seviyelerine dönmek zorunda değil. Elbette bu, gelecekte de böyle davranacaklarının garantisi değil.
Son günlerde portföyümü yeniden düzenledim. Zayıf bulduğum birçok projeden çıktım ve HYPE'ı ağırlık bakımından ilk sıraya aldım.
Şahsi değerlendirmeme göre 60–70 dolar aralığını uzun vadeli potansiyeli açısından makul ve adil bir alım bölgesi olarak görüyorum. Ancak 60–62, 52–55 ve 44–46 dolar teknik destekleri de gündeme gelebilir; hatta daha aşağı seviyeler mümkündür.
Kimse fiyatın nereden döneceğini kesin olarak bilemez. Zaten 45 dolara düşeceğini bilseydim 73 dolardan alıma başlamaz, bugün de 65–68 dolar bölgesinden DCA yapmazdım.
Ben HYPE'ı kısa vadeli bir fırsattan ziyade uzun vadeli bir birikim olarak değerlendiriyorum. Tokenların üçte ikisini soğuk cüzdanda tutuyor, kalan üçte biriyle trade yaparak adet artırmaya çalışıyorum. Teknik grafiklerini de müsait olduğumda ayrıca paylaşacağım.
Şimdi risk konusunun özellikle altını çizmek istiyorum arkadaşlar.
Kripto piyasası son derece riskli. Bitcoin de Ethereum da Hyperliquid de ağır değer kaybedebilir, hatta teorik olarak sıfıra gidebilir. Bir projenin güçlü olması, fiyatının mutlaka yükseleceği veya yatırımcısını zarardan koruyacağı anlamına gelmez.
Üstelik yalnızca piyasa düşüşlerinden bahsetmiyoruz. Bir hack saldırısı, güvenlik açığı, manipülasyon veya beklenmedik teknik sorun, en güçlü gördüğümüz projeyi bile bir anda ağır kayıplarla karşı karşıya bırakabilir.
Bugün güvenilir bulduğumuz bir proje, yarın elimizde pimi çekilmiş bir bomba gibi patlayabilir. Kripto piyasasında hiçbir proje dokunulmaz değil.
Benim yatırım yaklaşımım biraz da ehvenişer, yani kötünün iyisini tercih etmek üzerine kurulu.
Zaten aşırı riskli olan bu piyasada, ne olduğu belirsiz projeler yerine ekonomik faaliyetleri güçlü, gelir üreten, likiditesi yüksek ve altyapısı sağlam olduğunu düşündüğüm projelerde risk taşımayı tercih ediyorum.
Bu, risksiz yatırım yaptığım anlamına gelmiyor. Yalnızca mevcut riskler arasında kendi araştırmalarıma göre daha makul bulduğum tercihi yapıyorum.
Allah göstermesin, zarar edeceksem bile araştırdığım ve ekonomik gücüne inandığım bir projede zarar etmeyi, ne olduğu belirsiz projelerde macera aramaya tercih ederim.
Ancak benim bir projeyi beğenmem veya almam, sizin de almanız gerektiği anlamına gelmez. Analizlerim yanılabilir, beklentilerim gerçekleşmeyebilir. Kimse paylaşımlarıma güvenerek FOMO'ya kapılmasın.
Biz yatırımcıyız arkadaşlar, kumarbaz değiliz. Kimseye kesin kazanç vaat etmiyorum, alım-satım talimatı vermiyorum. Herkes kendi araştırmasını yapmalı, sermayesini yönetmeli ve kendi iradesiyle aldığı kararın sorumluluğunu taşımalıdır.
Warren Buffett'ın çok güzel bir sözü var:
“Harika bir şirketi makul bir fiyattan satın almak, vasat bir şirketi harika bir fiyattan satın almaktan çok daha iyidir.”
Benim yatırım anlayışım da bu düşünceye yakın.
Sırf piyasa değeri düşük diye proje aramıyorum. Gerçek gelir üretiyor mu? Sektöründe güçlü mü? Rakiplerine karşı avantajları var mı? Ürettiği ekonomik değeri tokenına aktarabiliyor mu? Yeni arzı karşılayabilecek gücü bulunuyor mu? Ve bütün bunlara rağmen mevcut değerlemesi makul mü?
Benim için asıl önemli olan bunlar.
Araştırmalarımı öncelikle kendim için yapıyor, X hesabımı da analizlerimi kaydettiğim bir pano gibi kullanıyorum. Sizlerle de paylaşıyorum; fayda görürseniz ne mutlu bana.
Şimdi biraz uzun bir temel analiz olacak. Ama madem bir projeye yatırım yapmayı düşünüyoruz, neye yatırım yaptığımızı da öğrenmemiz gerekiyor.
Bir zahmet sonuna kadar okuyun. Zahmet olacaksa da olsun! Para kolay kazanılmıyor arkadaşlar. 😁
Evet, gelelim asıl meseleye. Hyperliquid'i neden bu kadar önemsiyorum?
Öncelikle Hyperliquid'i yalnızca bir kripto para veya merkeziyetsiz vadeli işlem borsası olarak değerlendirmiyorum.
Bence bu projeyi anlamak için finansal piyasaların nereye evrilebileceğini ve Hyperliquid'in bu dönüşümden ne kadar ekonomik değer elde edebileceğini araştırmamız gerekiyor.
Bakın, 16 Kasım 2026 verilerine göre:
• hyperliquid:native fiyatı: 66,02 dolar
• Dolaşımdaki piyasa değeri: 15,69 milyar dolar
• FDV: 66,02 milyar dolar
• Son 12 aylık protokol geliri: 623 milyon dolar
• Mart 2025'ten bu yana toplam gelir: 1,24 milyar dolar
• Son 12 aylık brüt işlem ücretleri: 785 milyon dolar
• Güncel gelir temposunun yıllıklandırılmış karşılığı: 739–802 milyon dolar
• Son 30 günlük HYPE geri alımı: 60 milyon dolar
• Perp DEX pazar payı: Yaklaşık %49
Bir projenin piyasa değerinin büyük olması, büyüme potansiyelinin tükendiği anlamına gelmez. Önemli olan mevcut ekonomik faaliyetleri, ürettiği gelir ve gelecekte bunları ne ölçüde büyütebileceğidir.
1. HYPERLIQUID'İN ASIL POTANSİYELİ NEREDE?
Bence projenin en önemli gelişmelerinden biri HIP-3 altyapısı.
Üçüncü taraf geliştiriciler, Hyperliquid'in emir defteri, teminat ve işlem altyapısından yararlanarak hisse senetlerine, Nasdaq ve S&P 500 gibi endekslere, altına, petrole ve farklı finansal varlıklara dayalı perpetual piyasaları oluşturabiliyor.
Üstelik sıfırdan borsa altyapısı kurmaları gerekmiyor.
2026'nın üçüncü çeyreğinde HIP-3 piyasaları yaklaşık 261,5 milyar dolarlık işlem hacmi oluşturdu. Bu, Hyperliquid'in toplam perpetual hacminin yaklaşık %37'si.
Şimdi düşünün.😉
Gelecekte finansal varlıkların daha büyük bölümü zincir üzerine taşınırsa, bu varlıkların işlem göreceği altyapılara da ihtiyaç duyulacak.
İşte Hyperliquid burada yalnızca bir borsa değil, başka finansal uygulamaların da üzerinde faaliyet gösterebildiği bir altyapıya dönüşüyor.
Bence uzun vadeli potansiyelinin en önemli noktalarından biri bu.
2. HYPE TOKENIN EKONOMİK GÜCÜ
Burada iki önemli mekanizma var.
Birincisi, işlem gelirlerinin önemli bir bölümünün Assistance Fund üzerinden HYPE geri alımlarına yönlendirilmesi.
Son 30 günde yaklaşık 60 milyon dolarlık, 889 bin HYPE geri alımı gerçekleşti.
Assistance Fund'ın aldığı tokenlar, özel anahtarı bulunmayan sistem adresinde tutuluyor. Doğrulayıcıların kararıyla bu tokenlar kalıcı olarak yakılmış kabul ediliyor. Ayrıca doğrudan token yakımları da bulunuyor.
İkinci mekanizma ise HIP-3 üzerinden yeni perpetual piyasaları oluşturacak geliştiricilerin HYPE staking zorunluluğu.
Resmî dokümanda bu miktar 500 bin HYPE. Yaklaşık 66 dolarlık fiyatla 33 milyon dolarlık teminattan bahsediyoruz.
Bu tokenlar yakılmıyor, staking yoluyla kilitleniyor. Teminat şartı gelecekte azaltılabilir.
Yani ekosistem büyüdükçe bir tarafta gelir kaynaklı geri alımlar, diğer tarafta altyapıyı kullanmak için gereken HYPE talebi oluşabiliyor.
Bence Hyperliquid'i birçok projeden ayıran önemli özelliklerden biri bu.
3. KİLİT AÇILIMLARI GERÇEKTEN NE KADAR ÖNEMLİ?
Gelelim herkesin merak ettiği konuya.
Hyperliquid'in ekip tokenları ve gelecekte dolaşıma girebilecek tahsisleri var. Ancak yalnızca takvimde kaç tokenın açılacağına değil, fiilen ne kadarının dağıtıldığına ve ne kadar satış baskısı oluşturduğuna bakmalıyız.
Faro'nun son 30 günlük verilerine göre geri alımlar, kilitli tahsislerden fiilen talep edilerek çıkarılan HYPE miktarının yaklaşık 3,86 katı. Ancak teorik açılım takvimindeki miktarlar çok daha yüksek. Geri alımlar, planlı açılımların yaklaşık %9'unu karşılıyor.
Yani geri alımlar mevcut fiilî dağıtımlara karşı güçlü görünse de bütün kilit açılımlarını karşılıyor demek yanlış. Üstelik kilidin açılması veya tokenın cüzdana aktarılması, mutlaka satıldığı anlamına gelmiyor.
Bu nedenle gelecekteki arz baskısını değerlendirirken planlı açılımları, fiilî dağıtımları, borsa transferlerini ve geri alımları birlikte takip ediyorum.
4. GELİR KAYNAKLARININ ÇEŞİTLENMESİ
Hyperliquid'in ekonomik faaliyetleri yalnızca işlem komisyonlarından ibaret kalmayabilir.
AQAv2 mekanizması kapsamında USDC rezervlerinden elde edilen maliyet sonrası getirinin yaklaşık %90'ı protokole, oradan da Assistance Fund'a aktarılabiliyor.
İlk dönemlerde 5 milyar dolarlık rezerv üzerinden yıllık 135–160 milyon dolar potansiyel aktarım hesaplanmıştı. Bu gerçekleşmiş yıllık gelir değil, rezerv büyüklüğü ve getiri oranlarına dayanan bir senaryoydu.
2026'nın üçüncü çeyreğinde ise AQAv2 kapsamında yaklaşık 17,3 milyon dolarlık USDC rezerv geliri tahakkuk etti. Yani bu gelir modeli yalnızca teorik bir beklenti olmaktan çıktı.
Bir diğer önemli konu HIP-3'ün ücret yapısı.
Son 30 günlük efektif ücret oranları:
• Ana perpetual piyasaları: Yaklaşık %0,028
• HIP-3 piyasaları: Yaklaşık %0,0048
Arada yaklaşık 5,8 kat fark var.
Bunun nedenlerinden biri, HIP-3 piyasalarının büyümesini teşvik eden düşük ücret politikası. Peki bu piyasalar olgunlaşır, kullanıcı tabanı büyür ve ücretlerde normalleşme gerçekleşirse?
İşlem hacmi aynı kalsa bile gelirler artabilir. Elbette ücret artışları kullanıcı kaybına da yol açabilir. Bu yüzden önemli olan, rekabet gücünü koruyarak işlem başına elde edilen gelirin artırılabilmesi.
5. REKABET ÜSTÜNLÜĞÜ
Bir borsanın en önemli avantajlarından biri likiditedir.
Likidite arttıkça büyük yatırımcılar daha düşük fiyat kaymasıyla işlem yapabilir. Bu da kullanıcıları, piyasa yapıcıları ve geliştiricileri platforma çekebilir.
Böylece kendi kendini güçlendiren bir ekonomik döngü oluşabilir:
Daha fazla kullanıcı → Daha fazla likidite → Daha fazla işlem hacmi → Daha fazla gelir → Potansiyel olarak daha fazla HYPE geri alımı.
Hyperliquid'in güçlü işlem hacmi ve büyüyen ekosistemi bu açıdan önemli.
Ancak bugünkü liderlik gelecekte garanti değil. Rakiplerin kullanıcı ve likidite çekme ihtimalini de hesaba katmalıyız.
6. SERMAYE YAPISINDAKİ FARK
Hyperliquid'in dikkatimi çeken özelliklerinden biri de kuruluş ve finansman modeli.
Blockworks'ün token şeffaflığı dosyasına göre Hyperliquid Labs, geliştirme faaliyetlerini kendi sermayesiyle finanse etmiş. Geleneksel dış yatırımcı finansmanına dayanan bir yapı değil.
Kripto piyasasında birçok proje erken dönem yatırımcılarına düşük maliyetlerden büyük token tahsisleri yapıyor. Bunların ileride dolaşıma girmesi satış baskısı oluşturabiliyor.
Hyperliquid'in de ekip tahsisleri var ve bunları takip etmek gerekiyor. Ancak başlangıçtaki finansman modelinin farklı olması, değerlendirmede dikkate aldığım önemli bir ayrıntı.
Benim için önemli olan yalnızca ne kadar sermaye toplandığı değil, o sermayeyle ne kadar ekonomik değer üretildiği.
7. 2027–2030 DÖNEMİ: MATEMATİK NE SÖYLÜYOR?
Şimdi gelelim işin en önemli kısmına.
Hyperliquid'in son 12 aylık protokol geliri yaklaşık 623 milyon dolar. Güncel gelir temposunun yıllıklandırılmış karşılığı ise 739–802 milyon dolar.
Peki gelecekte gelirler büyürse?
25 kat gelir çarpanıyla örnek senaryolar:
• 2 milyar $ yıllık gelir → 50 milyar $ değerleme
• 4 milyar $ yıllık gelir → 100 milyar $ değerleme
• 6 milyar $ yıllık gelir → 150 milyar $ değerleme
Bunlar kesin fiyat hedefleri değil, matematiksel senaryolar. Ayrıca protokol geliri, token sahiplerine doğrudan dağıtılan net kârla aynı şey değil.
Ancak gelirlerin önemli bölümü geri alımlara aktarılmaya devam ederse, büyüyen ekonomik faaliyetler HYPE talebini de artırabilir.
Burada önemli bir matematiksel ayrıntı var.
Aylık 60 milyon dolarlık geri alım bütçesiyle:
• HYPE 60 dolarken 1 milyon token alınabilir.
• HYPE 600 dolarken yalnızca 100 bin token alınabilir.
Yani fiyat yükseldikçe aynı miktarda tokenı geri almak için daha fazla gelir gerekiyor.
Bu yüzden 2027–2030 döneminde yalnızca geri alımları değil, gelir büyümesini ve net token arzını birlikte takip edeceğim.
8. HYPE: 100, 250, 500 VEYA 1.000 DOLAR OLABİLİR Mİ?
Fiyat ile piyasa değerini birbirinden ayırmamız gerekiyor.
Gelecekte dolaşımdaki HYPE miktarının 400 milyona ulaştığını varsayalım.
• HYPE 100 $ → 40 milyar $ piyasa değeri
• HYPE 250 $ → 100 milyar $ piyasa değeri
• HYPE 500 $ → 200 milyar $ piyasa değeri
• HYPE 1.000 $ → 400 milyar $ piyasa değeri
Şimdi soruyorum: Hyperliquid yalnızca kripto vadeli işlem piyasalarında faaliyet gösteren bir platform olarak mı kalacak?
Yoksa küresel finansal varlıkların işlem gördüğü çok daha büyük bir ekosisteme mi dönüşecek? İşte gelecekteki değerlemenin önemli belirleyicilerinden biri bu olacak.
Elbette 1.000 dolar gibi seviyeler bugünkü gelirlerle gerekçelendirilemez. Çok daha yüksek gelir, güçlü talep ve yeni arzın dengelenmesi gerekir.
Benim araştırdığım da gelecekte bu ekonomik büyüklüğün oluşup oluşamayacağı.
9. BNB BENZETMESİ NEDEN?
Bakın, 2020 Mayıs-Haziran aylarında BNB yaklaşık 16–17 dolardı. Piyasa değeri 2,5 milyar dolar civarındaydı.
Ekim 2025'te ise fiyatı yaklaşık 1.370 dolara, piyasa değeri 190 milyar dolara ulaştı.
Yani yaklaşık beş yılda piyasa değeri 76 kat büyüdü.
Peki 2020 yılında kaç kişi BNB'nin böylesine büyük bir ekonomik değere ulaşabileceğini öngörebiliyordu?
Elbette Binance ile Hyperliquid aynı yapıya sahip değil. İş modelleri, token ekonomileri ve riskleri farklı.
Ancak her ikisinde de büyüyen bir finansal ekosistem ve bu ekosistemin faaliyetleriyle bağlantılı token ekonomisi bulunuyor.
Dolayısıyla Hyperliquid neden önümüzdeki yıllarda çok daha büyük bir finansal altyapıya dönüşemesin?
Geleceğin BNB'si neden olmasın?
Tabii BNB'nin geçmiş performansı, HYPE'ın aynı büyümeyi yakalayacağına ilişkin bir garanti veya fiyat hedefi değil.
VELHÂSILIKELÂM
Kıymetli arkadaşlar, piyasada düşük piyasa değerine sahip binlerce proje bulabilirsiniz.
Ancak sektöründe güçlü konuma sahip, yüz milyonlarca dolar gelir üreten, altyapısını başka finansal uygulamalara açan ve gelirlerini token geri alımlarına dönüştürebilen proje bulmak çok daha farklı bir mesele.
Benim Hyperliquid'e bakış açım tam olarak bu.
Önümüzdeki yıllarda önemli olan yalnızca kaç milyar dolarlık işlem hacmine ulaştığı değil, bu faaliyetlerden ne kadar gelir elde ettiği ve bu gelirin ne kadarının HYPE tokenına kalıcı ekonomik değer olarak yansıdığı olacak.
Bugünkü fiyatı değil, gelecekte oluşturabileceği ekonomik değeri anlamaya çalışıyorum. Elbette bütün bunlar birer olasılık. Rekabet, güvenlik, regülasyonlar, token kilit açılımları ve piyasa şartları her zaman önemli riskler.
Ancak ortada yalnızca vaatlerden ibaret bir proje yok.
Gerçek gelir, gerçek kullanıcılar, güçlü likidite, çalışan bir geri alım mekanizması ve büyüyen bir finansal altyapı var. Benim için önemli olan da bu.
Rabbim hepimize hayırlı, bereketli kazançlar nasip etsin. 🤲
Blackbird Capital
#Hyperliquid #HYPE #DeFi #Crypto
Bu paylaşım kişisel temel analiz ve araştırma değerlendirmemdir. Yatırım tavsiyesi değildir.
Yıllardır herkes bu hatayı yapıyor mutlaka oku.
Fiyat direnci kırdı, sen de long açtın.
Birkaç mum sonra geri döndü, stop oldun.
Sonra da dümdüz aşağı gitti.
Tanıdık geldi mi?
Bu tesadüf değil. Bunun bir adı var: QML.
QML yani Quasimodo Level. Piyasada retail'i en çok ters köşe yapan yapılardan biri.
Mantık çok basit. Fiyat bir tepe yapıyor, geri çekiliyor. Sonra daha yüksek bir tepe yapıp key level'ın, yani direncin üstüne iğne atıyor.
Herkes burada "kırdı, gidiyoruz" diyor. Long'lar açılıyor, short'çuların stop'ları patlıyor.
Ama o hareket kırılım değil. Likidite toplama.
Ardından fiyat dönüp son dibi kırıyor. Görselde "Shift" yazan yer tam burası. Yapı değişti, alıcı artık kontrolde değil.
Asıl kritik nokta şimdi geliyor.
Fiyat düşerken çoğu kişi kovalayıp short açıyor. Ben açmam. Beklerim.
Çünkü fiyat genelde ilk tepenin seviyesine, yani QML çizgisine geri gelir. Tuzağa düşen long'lar orada başa baş çıkmaya çalışır, akıllı para da short'larını orada doldurur. Giriş yeri orası.
Üst sıradaki üçüncü örneğe dikkat edin. Fiyat shift'ten sonra hemen dönmüyor, önce daha da aşağı iniyor. Sabırsız olan "kaçırdım" deyip giriyor. Halbuki fiyat sonradan yine QML'e gelip oradan satılıyor. QML'in hemen test edilmesi şart değil.
Alt sıra bence daha değerli. Çünkü orada QML tek başına değil.
Solda kırılan yükselen trend çizgisi ile QML aynı noktada retest ediliyor. Ortada düşen trend çizgisi tam QML'e denk geliyor. Sağda iki çizgi QML üstünde kesişiyor.
İki farklı yapı aynı seviyeyi gösteriyorsa o bölge çok daha güçlü. Buna confluence diyoruz.
Benim QML'de baktığım üç şey var.
Birincisi, ortadaki tepe mutlaka bir key level'ı süpürmüş olmalı. Süpürme yoksa tuzak da yok.
İkincisi, shift net olmalı. Fitille değil, gövde kapanışıyla.
Üçüncüsü, QML'e gelince körlemesine girmiyorum. Alt zaman diliminde MSS görmek istiyorum. Stop ortadaki tepenin üstüne.
Aynı yapı destekte tersine de çalışır. O zaman long arıyoruz.
Bir dahaki sefere direnç kırıldı diye heyecanlanmadan önce kendine sor: Bu kırılım mı, yoksa benim stop'um mu toplandı?
Sen bugüne kadar QML'i fark ettin mi, yoksa hep tuzağın içinde miydin? Yoruma yaz.
Bu postu kaydedin. Grafiğe bakarken lazım olacak.
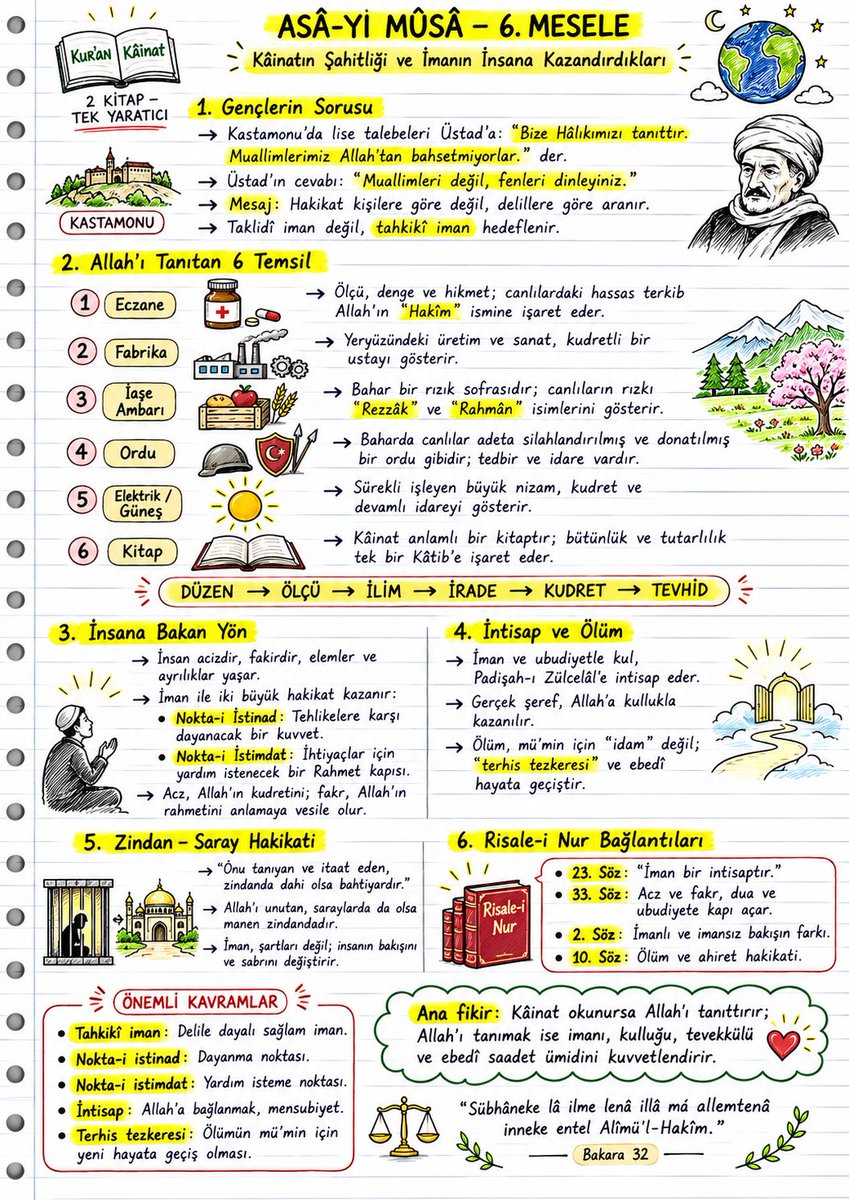
İnsan, binler çeşit elemler ile müteellim ve binler nevi lezzetler ile mütelezziz olacak bir zîhayat makine ve gayet derece acziyle beraber hadsiz maddî, manevî düşmanları ve nihayetsiz fakrıyla beraber hadsiz zahirî ve bâtınî ihtiyaçları bulunan ve mütemadiyen zeval ve firak tokatlarını yiyen bir bîçare mahluk iken, birden iman ve ubudiyetle böyle bir Padişah-ı Zülcelal’e intisap edip bütün düşmanlarına karşı bir nokta-i istinad ve bütün hâcatına medar bir nokta-i istimdad bularak herkes mensup olduğu efendisinin şerefiyle, makamıyla iftihar ettiği gibi o da böyle nihayetsiz Kadîr ve Rahîm bir Padişah’a iman ile intisap etse ve ubudiyetle hizmetine girse ve ecelin idam ilanını kendi hakkında terhis tezkeresine çevirse ne kadar memnun ve minnettar ve ne kadar müteşekkirane iftihar edebilir, kıyas ediniz.
O mektepli gençlere dediğim gibi musibetzede mahpuslara da tekrar ile derim: Onu tanıyan ve itaat eden zindanda dahi olsa bahtiyardır. Onu unutan saraylarda da olsa zindandadır, bedbahttır.
Hattâ bir bahtiyar mazlum, idam olunurken bedbaht zalimlere demiş: “Ben idam olmuyorum. Belki terhis ile saadete gidiyorum. Fakat ben de sizi idam-ı ebedî ile mahkûm gördüğümden sizden tam intikamımı alıyorum.”
لَٓا اِلٰهَ اِلَّا اللّٰهُ
diyerek sürur ile teslim-i ruh eder.
Asâ-yı Mûsa
Risale-i Nur 📕
Erzurumlu bir vatandaş, Balıkesir'de askerlik yaptığı sırada örgüt sempatizanı Diyarbakırlı biriyle tanıştığını ve aynı kişinin hendek operasyonlarında öldüğünü öğrendikten sonra düşüncelerini aktardı.
🇹🇷Talha Almanya'dan 2 altın madalyayla döndü.
Kayseri'de Anadolu İmam Hatip Ortaokulu öğrencisi 10 yaşındaki Talha Oğuz, Einstein Olimpiyatları'nda fen bilgisi alanında dünya birincisi, matematik alanında ise dünya üçüncüsü oldu.
Bitcoin, spot ETF’lerin devreye girmesiyle birlikte geleneksel finans piyasalarına giderek daha fazla entegre oldu. Artık fiyat hareketlerinde yalnızca kripto piyasasının iç dinamikleri değil, kurumsal sermaye akışları da belirleyici rol oynuyor. Spot ETF girişleri Bitcoin talebini desteklerken çıkışlar satış baskısını artırabiliyor. Nasdaq performansı, küresel likidite ve stablecoin arzındaki genişleme genellikle Bitcoin açısından olumlu koşullar yaratıyor. Buna karşılık dolar endeksinin ve ABD tahvil faizlerinin yükselmesi fiyat üzerinde baskı oluşturabiliyor. Vadeli işlemlerdeki kaldıraç ise dalgalanmaları büyütüyor. Dolayısıyla Bitcoin, merkeziyetsiz yapısını korusa da fiyat oluşumu bakımından Wall Street'in yatırım tercihleriyle giderek daha güçlü bir ilişki kuruyor.