The Frontier Market Behaviour.
Ada yg udah pesta duluan sebelum undangan dicetak. Asimetri informasi yg gak adil buat investor ritel.
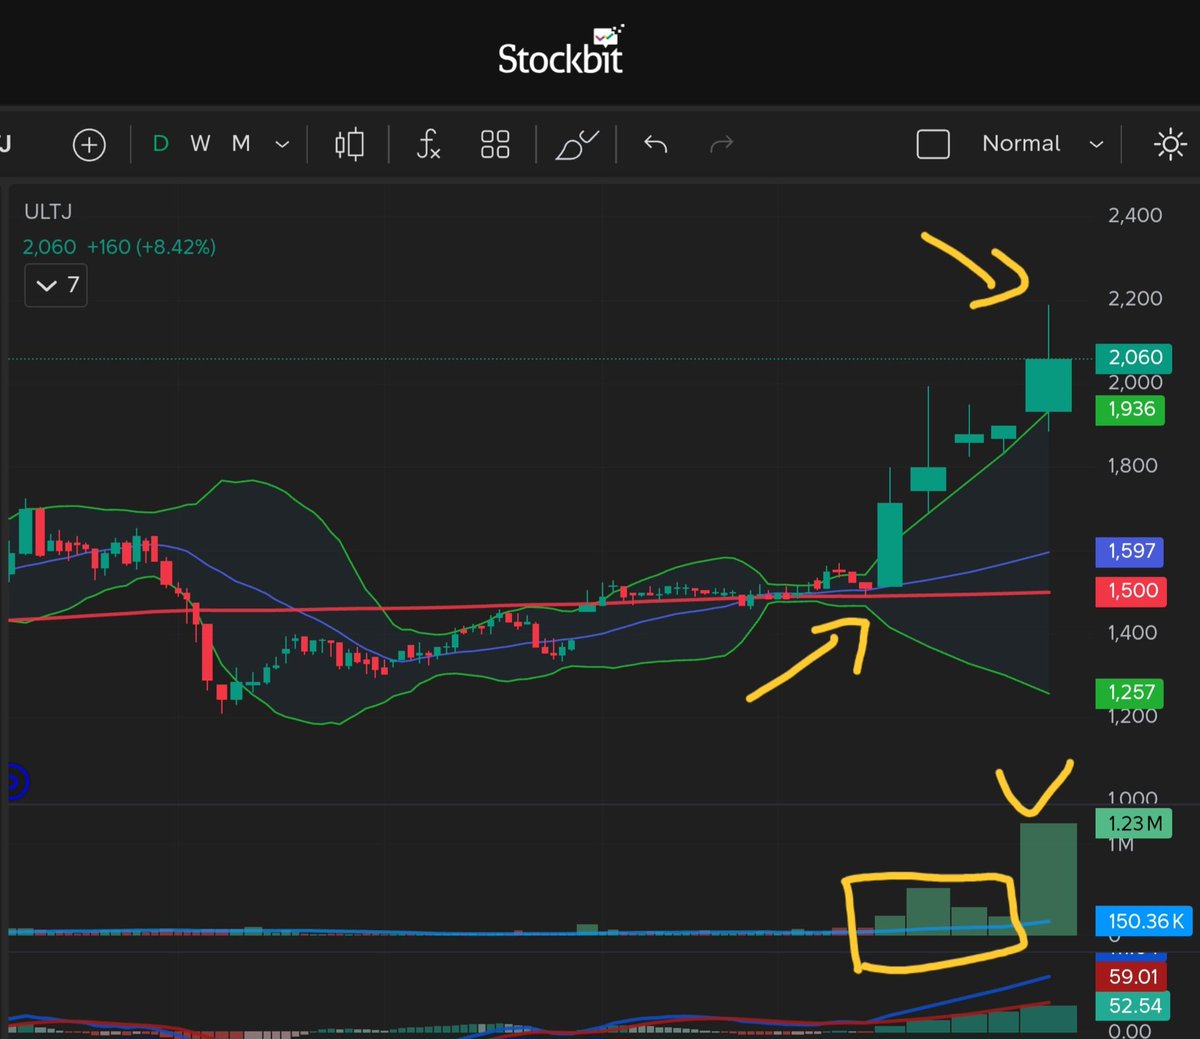
Harga saham ULTJ dari senin - jumat siang kemaren udah naik dengan volume gede. Pas rilis berita resmi di bursa, ritel join the party, sementara pihak yg tau duluan udah kenyang makan minum.
Liat kejanggalannya:
11 Sep: Surat rencana aksi korporasi dikirim ke OJK
15 Sep: Harga & volume mendadak melonjak abnormal (+13%). BEI tanya "ada apa?", emiten jawab formalitas "tidak tau"
18 Sep (13:50 WIB): Keterbukaan info akuisisi Rp14,57T baru resmi rilis ke publik.
18 Sep (Puncak): Ritel HAKA sampai Rp2.190, sementara pihak yg tau duluan (sell on news) sampe harga kempes ke Rp2.060.
Kerja bang @IDX_BEI@ojkindonesia
- Lacak akun yang net buy gak wajar sebelum pengumuman
- Cari informasi bocor darimana, apa dari internal perusahaan? Apa dari kjpp/kap? Atau dari temen2 kalian sendiri
Itu UU P2SK jangan jadi pajangan doang. Perlindungan pasar modal itu buat ngelindungin investor ritel utamanya, bukan kelompok rampok.
Kenapa Trump sering tiba2 keluarkan GOOD NEWS ketika UST 10Y yield naik/ada di area 4.3%–4.5%? COINCIDENCE? Saya rasa tidak.
Saya coba backtest 17 event tariff pivot Trump sejak Jan 2025.
Dari 17 kali Trump bikin "good news" (tariff pause, trade deal, soften stance):
• 12 dari 17 event (71%) terjadi saat yield ≥ 4.3%.
• Saat yield di atas 4.5%: 3/3 kali Trump langsung lunak, yield turun semua.
• Saat yield di bawah 4.3%: Trump santai, jarang ada konsesi.
Bukti paling jelas: 9 April 2025.
• Seminggu sebelumnya yield spike dari 4.0% ke 4.4%.
• Bond market mulai jual US Treasury besar-besaran.
• Hari itu juga Trump umumkan 90-day tariff pause untuk 75+ negara.
Utang US = $36 triliun.
Setiap yield naik 1% = tambahan $360 miliar/tahun bunga.
US harus refinance $9–10T utang tiap tahun.
Setiap 10bps lebih tinggi = +$9B biaya permanen selamanya.
BOND MARKET IS THE REAL BOSS.
Trump boleh bikin kebijakan apapun.
Tapi kalau bond vigilantes mulai jual, dia balik badan.
Yield 4.3%–4.5% bukan sekadar angka teknikal.
Itu batas toleransi fiskal US.
Manage your portfolio accordingly.
tiba" mampir ke rumah orang yg ga tau siapa.
masalahnya ga ada obrolan sebelumnya, orangnya siapa, umurnya berapa, orangnya ky gmn, masih kuliah apa udah kerja, sama sekali no clue
Alhamdulillah anak Indonesia sudah menjauh dari teknologi kapitalis-komunis (Iphone dan beragam pabrikan HP mainland China) dan kembali menyambung tali persaudaraan-persahabatan, sembari mengonsumsi komoditas lokal, hasil tangan karya anak bangsa, masa depan Indonesia CERAH 🔥🔥
Guys Danantara mau terbitkan surat utang lagi. Rp7 triliun.
Tenor 5 dan 7 tahun.
Bunganya 2%.
Gw ulangi.
Dua persen.
Deposito bank digital sekarang kasih 4 sampai 6%. SBN ritel kuponnya 6 sampai 7%.
US Treasury yield-nya 4 sampai 5%.
Dan Danantara mau jual surat utang dengan bunga 2%.
Secara logika investasi paling dasar ini tidak masuk akal untuk investor retail biasa.
Kenapa lo mau kasih duit ke Danantara dengan bunga 2% kalau opsi lain kasih dua sampai tiga kali lipatnya dengan risiko yang lebih jelas?
Tapi sebelumnya Patriot Bond Rp50 triliun dengan bunga yang sama kata mereka terserap 100%.
Yang beli siapa?
Hampir pasti bukan ibu-ibu yang baca brosur di bank. Bukan anak muda yang scroll TikTok soal investasi. Yang beli besar adalah konglomerat Indonesia.
Grup-grup besar yang punya kas besar dan punya kepentingan besar untuk tetap baik-baik sama pemerintah.
Dan itu bukan filantropi.
Itu kalkulasi bisnis yang sangat dingin.
Kalau lo konglomerat Indonesia lo punya izin usaha, konsesi tambang, kontrak pemerintah, akses proyek infrastruktur yang semua bergantung pada hubungan baik dengan penguasa.
Beli Patriot Bond Rp1 triliun dengan bunga 2% itu bukan rugi itu biaya politik.
Lo bayar diskon dari return pasar demi akses dan proteksi yang nilainya jauh lebih besar dari selisih bunganya.
Sekarang pertanyaannya apakah konglomerat mau beli lagi di putaran kedua ini.
Kondisinya jauh berbeda.
IHSG sudah turun lebih dari 20% dari puncak.
Rupiah di 17 ribu.
Perang Iran belum selesai.
Rating outlook Indonesia sudah diturunkan Moody's dan Fitch.
Saham-saham konglomerat sendiri sedang kena pressure MSCI free float.
Kas mereka tidak sebebas dulu.
Dan kalkulasi politiknya mungkin sudah berubah.
Tapi ada satu hal yang tidak berubah.
Selama pemerintah masih pegang kunci izin dan konsesi konglomerat tidak bisa benar-benar bilang tidak.
Mereka mungkin tawar.
Mungkin minta porsi lebih kecil.
Mungkin minta konsesi lain sebagai kompensasi.
Tapi keluar dari game ini sepenuhnya terlalu berisiko untuk bisnis mereka.
Dan itulah yang paling menarik dari seluruh skema ini.
Danantara tidak perlu jual produk yang kompetitif secara pasar.
Mereka jual sesuatu yang jauh lebih berharga dari bunga 2% akses dan aman.
Kalau lo investor retail biasa ini bukan untuk lo. Return-nya tidak masuk akal.
Kalau lo konglomerat dengan kepentingan bisnis yang bergantung pada pemerintah ini bukan investasi.
Ini iuran.
Ibarat preman di pasar cuk
Dan bedanya tipis sekali.