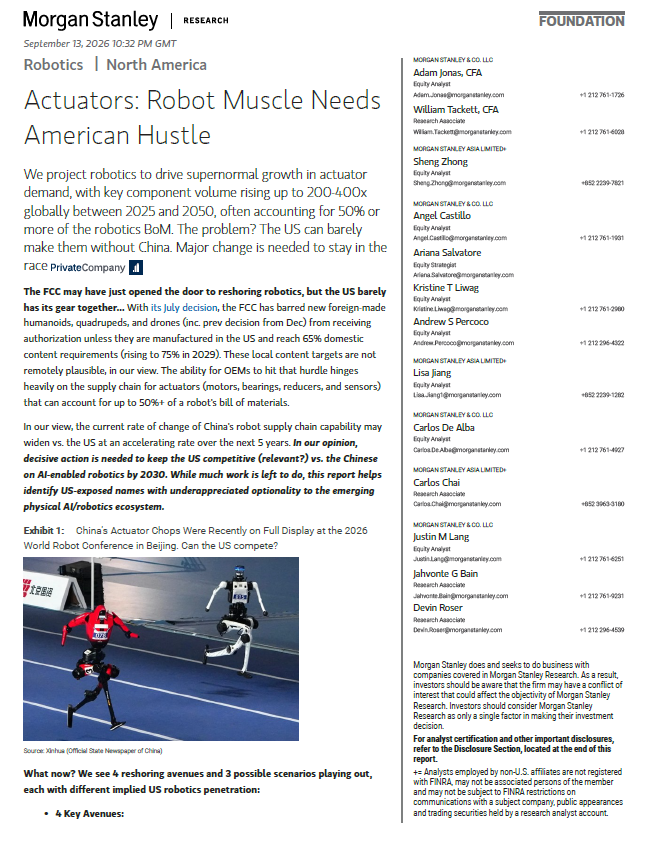
🔥 TE PRESENTO MAPA COMPLETO DEL CUELLO DE BOTELLA DE ROBÓTICA, SEGÚN MORGAN STANLEY: LOS MÚSCULOS DEL ROBOT "ACTUATORS"
GUARDA este post porque vamos a hacer el mapa completo para invertir y aprovechar esta ola
Motores, engranajes, rodamientos y sensores pueden explicar más del 50% del costo
Cuando pensamos en robótica casi siempre miramos al que arma el humanoide, el modelo de IA que usa o el chip que lleva adentro, pero Morgan Stanley está mirando una capa bastante menos conocida y que para mí puede terminar siendo de las más interesantes: las piezas físicas que convierten la inteligencia del robot en MOVIMIENTO
En ingeniería se agrupan dentro de los "actuators", pero para entenderlo fácil yo los voy a llamar los músculos del robot
Cada vez que un humanoide mueve una muñeca, levanta una caja, flexiona una rodilla o mantiene el equilibrio hay motores, engranajes de precisión, rodamientos, tornillos y sensores trabajando juntos
Y ahí aparece la paradoja: USA puede liderar modelos de IA, diseñar chips y tener empresas como Tesla intentando fabricar humanoides a escala, pero todavía depende muchísimo de Asia para las piezas que permiten que ese robot realmente se mueva
EL NÚMERO QUE PONE TODO EN PERSPECTIVA
Morgan Stanley modela prácticamente toda la nueva ola robótica: autos autónomos, robots domésticos, humanoides, industriales, drones, robots profesionales y VTOLs
Entre 2025 y 2030 estima que la demanda global de motores para robótica podría multiplicarse unas 6 veces, los rodamientos otras 6 y los reductores unas 4, pero hacia 2050 el modelo lleva los motores a unas 286 veces la demanda actual, los rodamientos a 240 veces, los reductores cerca de 389 veces y los imanes de tierras raras a 639 veces
Son estimaciones de Morgan Stanley a décadas, NO órdenes contratadas, pero sirven para entender lo que puede pasar con esta supply chain si realmente pasamos de fabricar miles de robots a fabricar millones
Solamente motores + rodamientos + reductores representarían un mercado de unos USD 94B en 2030 en el escenario base de Morgan Stanley, USD 1.3T en 2040 y USD 3.8T en 2050
Y para muchas de las empresas que fabrican estas piezas no hace falta capturar una parte enorme para que importe: 1% del mercado base de motores de 2030 serían cerca de USD 556M de ingresos y 1% del mercado de reductores unos USD 337M
Por eso la oportunidad no necesariamente está solo en encontrar quién va a ganar la carrera de humanoides, sino quién le va a vender las piezas al que gane
ABRAMOS EL ROBOT: QUÉ HAY ADENTRO
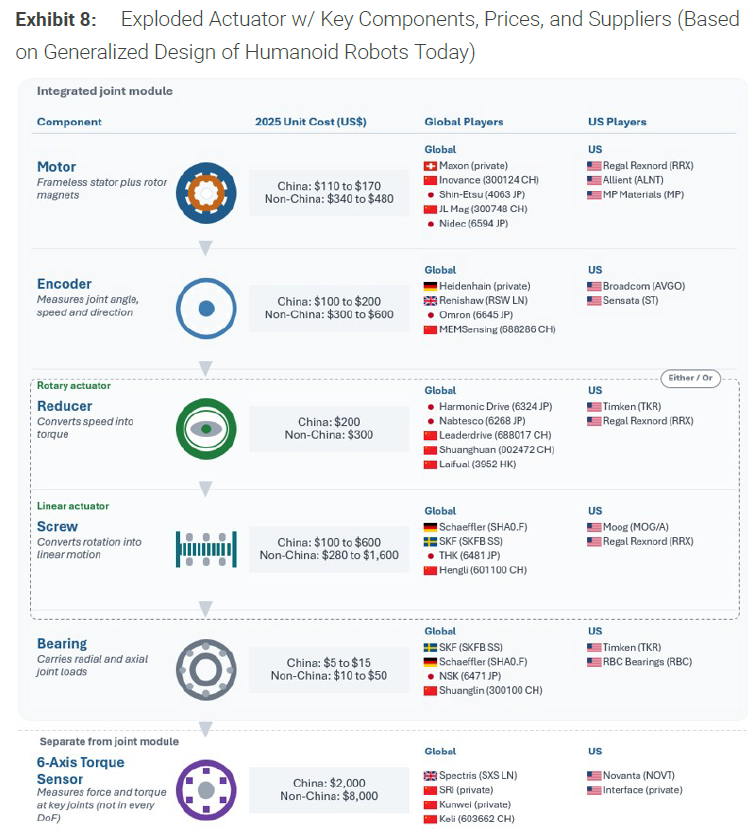
Morgan Stanley estima que un humanoide actual puede llevar alrededor de 40 motores, más de 80 rodamientos y cerca de 27 reductores, y esos números aumentan a medida que sumás articulaciones, manos más complejas y grados de libertad
El motor genera movimiento, los rodamientos permiten que la articulación gire, los reductores convierten velocidad en fuerza, los tornillos transforman giro en movimiento lineal y los sensores le dicen al robot cuánto está empujando o apretando
El software se puede copiar en segundos. Todo esto hay que FABRICARLO millones de veces con tolerancias mínimas y sin que falle
Morgan Stanley marca cuatro lugares donde el cuello de botella puede ponerse especialmente interesante
1. REDUCTORES: CONVERTIR VELOCIDAD EN FUERZA
Un motor eléctrico gira rapidísimo, pero una articulación necesita torque y precisión, así que entre el motor y el brazo aparece un reducer, una pequeña caja de engranajes que reduce velocidad y multiplica fuerza
Uno de los más importantes es el harmonic reducer, donde una pieza de acero extremadamente fina se flexiona millones de veces sin romperse y los dientes tienen que fabricarse con tolerancias de una fracción del ancho de un pelo humano
Históricamente dominaron Japón con Harmonic Drive Systems y Nabtesco, mientras China desarrolló a LeaderDrive, que Morgan Stanley ubica con alrededor del 30% del mercado chino de harmonic reducers en 2025
LeaderDrive 688017 ya superaba las 80.000 unidades mensuales y apuntaba a unas 120.000 hacia finales de 2026, además de formar una JV con Minth para fabricar módulos de articulaciones de humanoides en USA
Harmonic Drive Systems 6324 también se está moviendo y esta me parece especialmente interesante porque ya fabrica dentro de Estados Unidos: está ampliando cerca de 50% su planta de Massachusetts hasta unas 15.000 unidades mensuales y dijo que las órdenes norteamericanas crecieron impulsadas por pedidos para robots de IA
Nabtesco 6268 también entra fuerte en esta capa con sus reductores RV y la nueva serie RV Mini, diseñada para articulaciones más chicas como muñecas de cobots y humanoides, aunque su producción sigue estando mucho más concentrada en Japón y China que en USA
Después aparece $TKR Timken, que fue comprando Cone Drive, Spinea, CGI y Rollon para juntar reductores, engranajes de precisión, rodamientos y movimiento lineal bajo el mismo techo
$RRX Regal Rexnord también me gusta dentro de esta capa porque no solo tiene motores, sino engranajes, transmisiones y sistemas de movimiento, y ya viene mostrando órdenes relacionadas con humanoides dentro de USA
$MOG.A Moog juega desde otro lugar, con décadas de experiencia en sistemas de movimiento de precisión para aeroespacial, defensa e industrial, una base tecnológica que puede trasladarse bastante bien a articulaciones robóticas donde la confiabilidad y la repetibilidad importan muchísimo
Y MinebeaMitsumi 6479 en Japón es otra para mirar porque combina rodamientos, motores, sensores y componentes de precisión dentro del mismo sistema, y ya confirmó grandes órdenes para aplicaciones de cuerpo de humanoides de clientes americanos
Entonces en reductores y movimiento yo tendría fichados varios frentes distintos: Harmonic Drive y Nabtesco como líderes japoneses, LeaderDrive como el competidor chino que gana escala, $TKR y $RRX como industriales americanos con exposición amplia, $MOG.A desde precisión aeroespacial y MinebeaMitsumi como proveedor multipieza
2. LOS TORNILLOS QUE HACEN EMPUJAR AL ROBOT
No todas las articulaciones giran, algunas necesitan empujar o tirar en línea recta y ahí aparecen los planetary roller screws, tornillos de precisión que convierten el giro del motor en movimiento lineal soportando cargas enormes
Históricamente se fabricaban en lotes chicos para aeroespacial, defensa y medicina, pero un mercado de millones de robots cambia completamente la escala necesaria
Acá Morgan Stanley menciona a Schaeffler, $RRX Regal Rexnord y $MOG.A Moog
$RRX me llamó especialmente la atención porque durante 2025 consiguió alrededor de USD 40M en órdenes relacionadas con humanoides de OEMs americanos y hablaba de un pipeline superior a USD 200M hacia finales de ese año
Tiene motores, engranajes, sistemas de movimiento y Nook Industries en tornillos lineales. El CEO habló incluso de reuniones con uno de los mayores fabricantes de robótica de USA en Austin, aunque Morgan Stanley aclara que NO conoce ningún negocio confirmado entre Regal Rexnord y Tesla
$MOG.A Moog viene de aviones militares, misiles, satélites y sistemas de movimiento de altísima precisión, así que tiene décadas de experiencia haciendo exactamente lo difícil de la robótica: mover algo físico de manera repetible, precisa y confiable
3. LOS SENSORES QUE LE DAN TACTO
Los "6-axis force torque sensors" miden fuerza y torque en seis direcciones al mismo tiempo, permitiendo que una mano sepa cuánto está apretando o un tobillo entienda cómo está apoyando, algo cada vez más importante a medida que los robots pasan de mover cajas a manipular objetos delicados o trabajar cerca de personas
Pueden costar hasta USD 8.000 o más y por eso hoy se concentran en articulaciones críticas como muñecas y tobillos, pero Morgan Stanley cree que esta capa puede ser una de las próximas donde China fuerce una caída fuerte de costos
Acá aparece $NOVT Novanta, dueña de ATI Industrial Automation, uno de los especialistas más importantes del mundo en sensores de fuerza de 6 ejes y herramientas robóticas
En Q2 2026 las aplicaciones que Novanta agrupa alrededor de Gen AI, incluyendo robótica de precisión, humanoides, automatización y semiconductores, representaron cerca del 17% de la facturación y crecieron aproximadamente 25% interanual, mientras humanoides todavía parte de una base chica pero management espera que gane relevancia durante 2027
Del lado chino está Keli Sensing 603662 en Shanghai, uno de los nombres que Morgan Stanley marca explícitamente como competidor de ATI con productos más baratos. Y el dato que muestra lo rápido que viene cambiando esta industria es que los proveedores chinos de sensores de fuerza de 6 ejes pasaron de alrededor del 20% de su mercado doméstico en 2020 a aproximadamente 59% en 2025
También está MinebeaMitsumi 6479 en Japón, que tiene sensores de torque y fuerza dentro de un portfolio bastante más amplio para humanoides que incluye rodamientos, motores, ball screws y componentes mecanizados, e incluso ya confirmó grandes órdenes para aplicaciones de cuerpo de robots de clientes americanos
Entonces esta capa tiene tres exposiciones bastante distintas: $NOVT como la más pura y establecida en USA, Keli Sensing 603662 como el competidor chino que viene empujando costos hacia abajo y MinebeaMitsumi 6479 como el proveedor diversificado que puede vender varias piezas del robot al mismo cliente
4. LOS IMANES
Esta capa ya la vimos completa en el post anterior, pero entra dentro de la misma película porque sin imán no existe el motor
China controla alrededor del 60% de la extracción de tierras raras magnéticas, 91% del refinado y 94% de los imanes permanentes sinterizados según los datos de IEA utilizados por Morgan Stanley
Acá aparecen dos nombres americanos para seguir. $MP MP Materials es hoy la exposición más avanzada, con Mountain Pass en California, producción de imanes en Texas y respaldo estatal para llevar su capacidad total hacia unas 10.000 toneladas anuales
Y $USAR USA Rare Earth viene intentando construir la segunda cadena integrada americana: acaba de completar la compra de Serra Verde en Brasil, una de las pocas operaciones a escala de tierras raras pesadas fuera de Asia, y empezó a construir una nueva planta de metales e imanes en South Carolina con una inversión prevista de unos USD 1.2B
La diferencia es importante: MP ya está bastante más avanzada en producción, mientras USAR todavía tiene una parte mucho mayor de la tesis atada a ejecutar las plantas y llevar esa capacidad a escala
EL "MOTOR DOZEN" DE MORGAN STANLEY
Morgan Stanley armó un grupo específico de 12 compañías públicas relevantes para reconstruir esta supply chain y lo llamó Motor Dozen
$TKR Timken aparece por rodamientos, reductores, engranajes y movimiento lineal
$MP MP Materials por tierras raras e imanes fabricados en USA
$RRX Regal Rexnord por motores, sistemas de transmisión y tornillos, además de ser de las pocas industriales occidentales con órdenes concretas relacionadas con humanoides
$ALNT Allient fabrica servo motors, torque motors, controladores, gearmotors y encoders, aunque su propio CEO aclaró que no quiere dar a entender que ya sean proveedores de los grandes integradores de humanoides
$NOVT Novanta entra por ATI y los sensores que le dan tacto al robot
$RBC RBC Bearings tiene 32 de sus 44 plantas dentro de USA y aproximadamente 72% de sus empleados en el país, aunque en humanoides todavía está fabricando muestras y no tiene volúmenes comerciales importantes
$MOG.A Moog entra por movimiento de precisión y tecnología proveniente de aeroespacial y defensa
Harmonic Drive Systems 6324 y Nabtesco 6268 son dos de los grandes japoneses de reductores, mientras LeaderDrive 688017 representa la alternativa china que viene ganando escala muchísimo más rápido
MinebeaMitsumi 6479 puede meter prácticamente de todo dentro del mismo humanoide: rodamientos, motores pequeños, sensores, ball screws y piezas mecanizadas. En CES mostró junto con Harmonic Drive una mano robótica con 107 rodamientos, 5 sensores y 11 actuadores EN UNA SOLA MANO
Y finalmente $TSLA Tesla, que ocupa un lugar especial porque puede terminar siendo comprador y fabricante al mismo tiempo. Optimus podría convertirse en uno de los mayores consumidores de estos componentes en USA, pero Tesla también quiere integrar verticalmente buena parte de la cadena
Por eso seguir QUÉ COMPRA Tesla y QUÉ DECIDE FABRICAR me parece prácticamente tan importante como seguir cuántos Optimus produce
LAS EMPRESAS DE SEGUNDA CAPA
Morgan Stanley también marca varias industriales y automotrices con tecnología que podría migrar hacia robótica
$APTV Aptiv tiene percepción, compute, sensores, software y conexiones de alta velocidad, ya anunció partnerships en robótica y un contrato superior a USD 500M relacionado con drones
$MGA Magna tiene estructuras, electrónica, sensores y manufactura automotriz a enorme escala, además de trabajar con Sanctuary AI y tener más de 100 despliegues internos de robótica
$MBLY Mobileye juega más del lado del cerebro, pero compró Mentee Robotics y ahora también tiene exposición directa a humanoides
$BWA BorgWarner tiene motores, electrónica de potencia y sistemas de control, aunque la exposición robótica comercial todavía es limitada
$LEA Lear puede beneficiarse por conectores y sistemas eléctricos, mientras $VC Visteon aporta compute y control centralizado y Dauch tiene engranajes, ejes y componentes mecánicos provenientes del mundo automotor
La clave con este segundo grupo es no confundir capacidad con ventas: varias de estas empresas PODRÍAN convertirse en proveedores importantes, pero hoy la facturación directa de robótica sigue siendo pequeña
LA PARTE M��S IMPORTANTE: CHINA YA PASÓ POR ESTE PROCESO
En 2017 los fabricantes chinos controlaban cerca del 41% de su propio mercado de harmonic reducers. Para 2025 ya estaban alrededor del 88%
Y no pasó porque una empresa apareciera de golpe con una tecnología mejor que la japonesa, sino porque primero creció la industria china de robots, esos fabricantes empezaron a comprar componentes locales y los proveedores ganaron algo mucho más importante que capital: VOLUMEN
Con volumen llegaron datos reales de campo, más experiencia de fábrica, más caja para reinvertir y más presión para bajar costos. Ahí empieza el círculo virtuoso: cuanto más fabricás, mejor entendés el proceso, más barato producís y más fácil se vuelve seguir ganando mercado
LeaderDrive es el ejemplo perfecto. Fue fundada en 2003 y necesitó más de una década acumulando conocimiento antes de llegar a escala, porque fabricar un reducer no es comprar una máquina y empezar a producir, hay procesos de metalurgia, tratamiento térmico, rectificado y control de calidad que se aprenden durante años
Ese es para mí el punto más importante del reporte: USA puede poner miles de millones mañana, subsidiar fábricas y cerrar acuerdos, pero no puede comprar veinte años de experiencia industrial de un día para otro
Morgan Stanley muestra que en muchas industrias el salto desde menos del 10% hasta más del 50% de localización tomó alrededor de una década, y cuando la producción doméstica empezó a ganar volumen la mejora tecnológica vino después
China no solamente construyó robots. Construyó la industria que fabrica TODO lo que va adentro
USA AHORA INTENTA RECORRER EL MISMO CAMINO
La nueva política industrial busca que los fabricantes integren más componentes, que empresas extranjeras construyan plantas dentro de USA, que industriales americanos como Timken o Regal Rexnord expandan capacidad y que aparezca una nueva camada de startups capaces de reconstruir partes de una cadena que hoy sigue muy concentrada en Asia
Y ya están apareciendo algunos nombres interesantes
WestMag fabrica motores y sistemas de movimiento en South San Francisco y levantó USD 11M liderados por Andreessen Horowitz, con Founders Fund, Lux Capital y Menlo también participando. La tesis no es inventar un motor completamente distinto, sino demostrar que se pueden fabricar estos componentes en USA a escala y con costos competitivos
Atlas Motion Systems usa IA para acelerar el diseño de motores personalizados y, según los datos recopilados por Morgan Stanley, puede producir alrededor de 10.000 motores por mes con capacidad para escalar hacia 40.000. Lo interesante es que diseña en California pero hoy fabrica volumen en Filipinas, una buena muestra de lo difícil que todavía es competir industrialmente desde USA
Vulcan Elements intenta reconstruir otra parte crítica de la cadena, los imanes. Su capacidad reportada era cercana a 10 toneladas anuales y el proyecto de Carolina del Norte apunta hacia 10.000, una expansión de mil veces que muestra perfectamente tanto la oportunidad como el riesgo de ejecución que hay detrás de toda esta tesis
Hadrian juega un poco más atrás en la cadena. No fabrica actuadores ni reductores directamente, pero construye fábricas automatizadas para piezas de precisión de defensa y aeroespacial, y si el verdadero cuello termina siendo conseguir suficiente capacidad para mecanizar engranajes, housings y otras piezas complejas, puede terminar entrando en esta industria por la puerta de atrás
La diferencia con China es que ellos necesitaron más de una década para construir este ecosistema. USA está intentando comprimir ese proceso con capital, regulación, reshoring y startups, pero el desafío sigue siendo el mismo: pasar de prototipos a fabricar millones de piezas iguales, baratas y sin fallar
COSAS A TENER EN CUENTA
Las cifras de 2050 son enormes porque parten de una base chica y extrapolan una industria durante casi 25 años, así que 286 veces motores o 389 veces reductores sirven para dimensionar la oportunidad, pero no son ventas aseguradas
Además, Morgan Stanley NO está hablando solamente de humanoides: sus números incluyen autos autónomos, drones, robots domésticos, industriales, robots profesionales y VTOLs
Tener tecnología tampoco garantiza capturar el mercado, porque un proveedor americano puede fabricar una pieza excelente y perder igual si China la vende mucho más barata, mientras una fábrica nueva puede pasar años consumiendo capital antes de llegar al volumen esperado
También está la integración vertical: Tesla y otros fabricantes pueden decidir fabricar adentro buena parte de estas piezas, así que el mercado de robots puede crecer muchísimo sin que todo ese crecimiento termine en proveedores independientes
Y varios nombres todavía tienen más opcionalidad que ingresos reales de humanoides, por eso de acá en adelante yo miraría menos quién pone ROBOTICS en una presentación y más quién recibe órdenes, quién pasa de muestras a producción y quién realmente agrega capacidad
Porque la primera ola de IA necesitó CEREBROS y la siguiente va a necesitar CUERPOS
Podés copiar software en segundos, pero un cuerpo necesita motores, rodamientos, imanes, sensores y engranajes fabricados con tolerancias mínimas, y después repetir exactamente ese proceso millones de veces
Por eso mientras todo el mundo mira qué humanoide camina mejor o corre más rápido, yo cada vez miro más abajo en la cadena: quién fabrica la rodilla, quién mueve la muñeca, quién hace el engranaje y quién puede producir un millón de esas piezas sin destruir sus márgenes
Si Morgan Stanley tiene razón y la robótica realmente entra en producción masiva, algunas de las empresas más interesantes de esta ola probablemente nunca tengan un robot con su logo
Van a fabricar sus músculos
Nada de esto es recomendación de inversión, pero me parece una de esas cadenas que vale la pena entender AHORA y después ir viendo quién empieza a convertir la narrativa en órdenes y producción real
Espero que les haya servido este mapa porque siento que todavía tenemos muchísimo de robótica para ir bajando capa por capa
Abrazo a todos
You need to stop and read this again…
Warren Buffet’s final words of advice from his very last annual letter 🥹
"One perhaps self-serving observation. I’m happy to say I feel better about the second half of my life than the first. My advice: Don’t beat yourself up over past mistakes – learn at least a little from them and move on. It is never too late to improve. Get the right heroes and copy them. You can start with Tom Murphy; he was the best.
Remember Alfred Nobel, later of Nobel Prize fame, who – reportedly – read his own obituary that was mistakenly printed when his brother died and a newspaper got mixed up. He was horrified at what he read and realized he should change his behavior.
Don’t count on a newsroom mix-up: Decide what you would like your obituary to say and live the life to deserve it.
Greatness does not come about through accumulating great amounts of money, great amounts of publicity or great power in government. When you help someone in any of thousands of ways, you help the world. Kindness is costless but also priceless. Whether you are religious or not, it’s hard to beat The Golden Rule as a guide to behavior.
I write this as one who has been thoughtless countless times and made many mistakes but also became very lucky in learning from some wonderful friends how to behave better (still a long way from perfect, however). Keep in mind that the cleaning lady is as much a human being as the Chairman."
And then today, his last letter to shareholders as chairman…
People who spend long periods of time at home and slowly lose the desire to go outside often think they're just resting. But psychologically, many of them are experiencing something called mental rumination. It's a state where the brain starts slowing down while the number of thoughts inside keeps increasing and the motivation to do anything slowly disappears. The mind gets stuck in the past, worries about the future and burns itself out. This isn't laziness, it's a nervous system stuck in survival mode. And the longer it lasts, the more distant normal life begins to feel. And the difficult part is that you usually can't escape it through one massive burst of motivation. And sometimes,recovery starts with just one small step.
I genuinely don’t understand this guy
He says it’s not a dream, calls it a 7 game competition, but as soon as he scores in a group stage game he starts behaving like this.