L’economia decide quanto vale il tuo stipendio, quanto costa il mutuo e cosa compri con i tuoi risparmi.
Capirla ti riguarda.
Il mio corso gratuito Macro Essentials è iniziato su YouTube. Le prime lezioni sono già online.
Inizia qui 👇 https://t.co/SxL8WXVeb5
Nonostante quella che ritengo una possibile manipolazione del mercato, i miei scenari su Bitcoin non sono ancora stati invalidati. I livelli rimangono invariati, vediamo come si muove il mercato nelle prossime ore.
🚨 Flash crash crypto di sabato. Liquidità ridotta, nessuna notizia proporzionata al crollo.
La mia personalissima opinione? Dinamica compatibile con una cascata di liquidazioni forzate, con qualcuno pronto a comprare a saldo.
E se qualche grosso operatore ne avesse approfittato?
Vediamo se arriva una V-shaped recovery. 👀
🤔Dati USA ancora contraddittori: PPI caldo e retail headline forte, ma sotto la superficie Retail Control debole, Philly Fed in rallentamento e lavoro che resta fragile nel quadro complessivo.
La Fed resta stretta, ma il ciclo continua a deteriorarsi. Prima o poi sarà il ciclo a costringere il pivot.🚀🚀🚀
🇺🇸 CPI USA al 3,7%. Il mercato teme ancora l'inflazione.
Ma guardate il mio WTS Coincident: storicamente il deterioramento economico ha preceduto anche importanti picchi inflazionistici.
L'inflazione guarda indietro, il ciclo economico sta già cambiando.
A mio avviso, il mercato sta guardando dalla parte sbagliata.
🌍 Dietro ogni movimento c'è un meccanismo.
Dietro ogni meccanismo, una logica.
🎓 Sta arrivando MACRO ESSENTIAL, il nuovo corso GRATUITO di Franco de Finetti.
👉 Iscriviti al nostro canale YouTube e attiva la campanella per non perdere la prima lezione.
https://t.co/bJgrfl7RTC
Oggi i Jobless Claims sono particolarmente importanti per me.
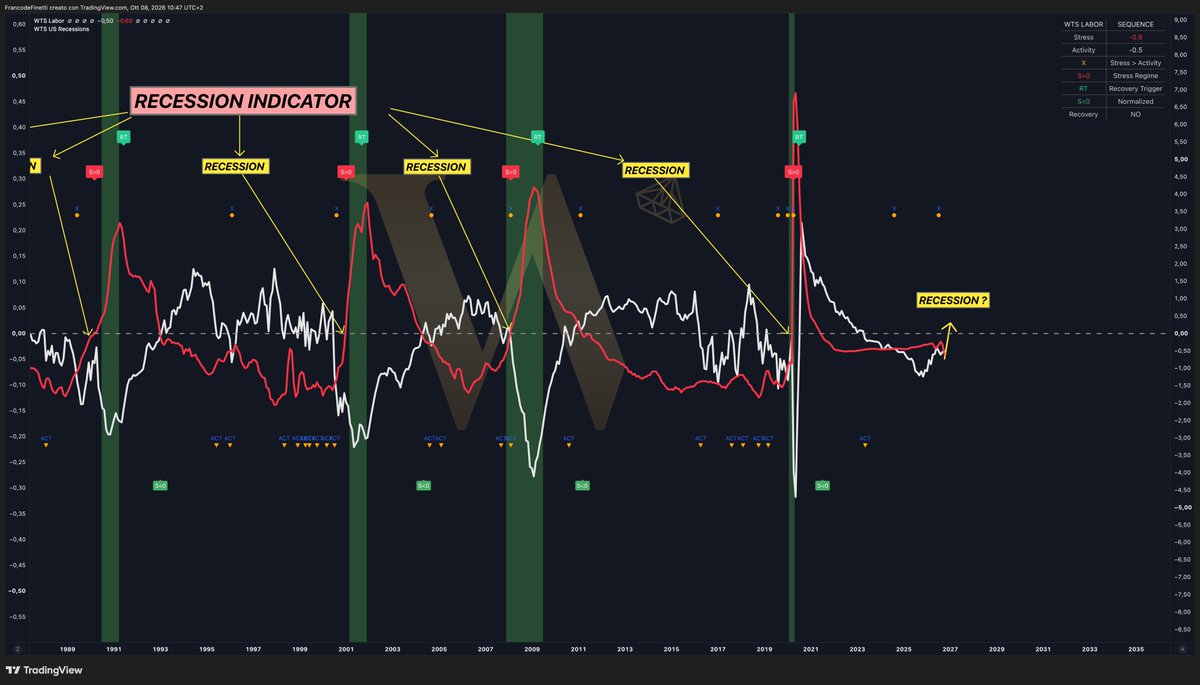
Questo è uno dei miei indicatori sul mercato del lavoro USA. La parte che seguo con maggiore attenzione è proprio l’avvicinamento allo zero: storicamente, quando il segnale arriva in quell’area e poi la supera, poco dopo il ciclo entra nella fase recessiva.
Ed è esattamente la zona in cui ci stiamo avvicinando adesso.
La cosa interessante è che l’economia non appare ancora abbastanza debole da generare panico. Ma potrebbe diventare abbastanza debole da spingere la Fed semplicemente a cambiare tono.
E al mercato non servono subito tagli o QE.
Gli basta iniziare a credere che arriveranno.
È proprio qui che, nella mia lettura, può partire l’ultima fase euforica del bull market: il blow-off top.
E attenzione: il momento più pericoloso per i Risk Asset potrebbe essere proprio quando la Fed inizierà davvero a tagliare in modo deciso. Mentre il mercato si aspetterà la prosecuzione del bull market, potrebbe invece essere la fine dell' ultima gamba rialzista e l’inizio del reversal.
@CriptovalutaI È quello che ripeto da una vita nel Macro Report: se i mercati guardassero meno i telegiornali e un po’ di più i dati reali e il ciclo economico, certe “sorprese” verrebbero sostituite dalla parola "ovvio"
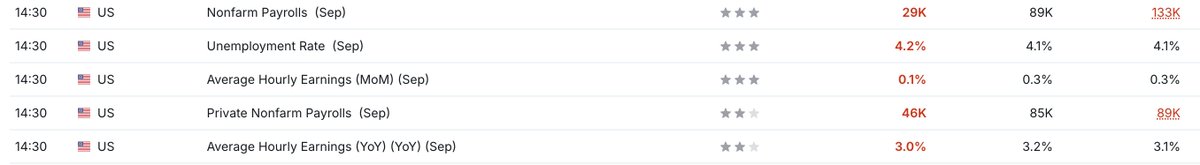
Ecco perché prima dell’uscita vi avevo detto di prestare particolare attenzione a questi dati.
Erano tra quelli che potevano iniziare a spostare concretamente le prossime decisioni della Federal Reserve, e il risultato va esattamente in quella direzione: il mercato del lavoro sta mostrando un rallentamento evidente.
Ora il punto non è aspettarsi necessariamente un taglio immediato. Il primo vero pivot può arrivare semplicemente nel linguaggio della Fed, con un atteggiamento progressivamente più dovish.
E sappiamo che il mercato tende ad anticipare la politica monetaria.
La narrativa, alla fine, è sempre la stessa: le cose iniziano a peggiorare, il mercato pensa che la Fed interverrà, torna la fiducia... “la Fed ci salverà”... parte l’ultima fase di euforia, blow-off top… e poi arriva il conto.
È esattamente per questo che continuo a ripetere da tempo di non confondere l’eventuale ultima gamba rialzista con l’inizio di un nuovo ciclo sano e duraturo.
Il vero problema non è far tornare i capitali, ma evitare che escano.
Per anni molti imprenditori italiani hanno scelto Lussemburgo, Olanda, Svizzera o altri Paesi perché offrivano regole più semplici, più stabili e spesso più convenienti.
Poi, quando qualcuno prova a riportare in Italia quote e patrimoni, scopre che rientrare non è poi così facile.
Ed è proprio per questo che chi, come te, ha una posizione imprenditoriale importante dovrebbe spingere perché il sistema cambi: creare in Italia un ambiente in cui gli imprenditori non sentano il bisogno di spostare fuori holding, capitali e investimenti.
La vera vittoria sarebbe quella di costruire un Paese da cui non abbiano motivo di partire.
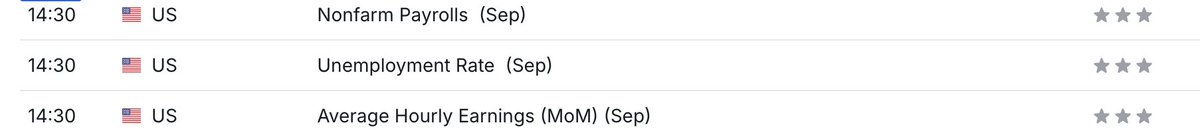
Oggi alle 14:30 questi dati saranno importantissimi.
Siamo sempre più vicini al momento che aspetto da tempo: l’economia sta mostrando segnali di debolezza, mentre continuiamo a confondere l’inflazione provocata dallo shock energetico con quella di un’economia realmente surriscaldata.
Ed è qui che la Fed potrebbe iniziare a cambiare tono.
Non servono subito tagli o QE: può bastare qualche segnale più dovish perché il mercato inizi ad anticipare il pivot.
Ed è proprio quella finestra che, nella mia lettura, potrebbe innescare l’ultima violenta gamba rialzista: il blow-off top.
Per questo oggi non guarderò soltanto il numero dei payroll.
Guarderò soprattutto quanto ci stiamo avvicinando al momento in cui la Fed sarà costretta a cambiare narrativa.
Questa immagine mi ricorda la Fed che alza i tassi per combattere un’inflazione causata da uno shock energetico, non da un’economia surriscaldata.
Stessa utilità.🤦🤦🤦
C’è un dato che continua a non tornarmi nella narrativa dell’“economia forte” che il presidente della Federal Reserve continua a sottolineare insieme al suo board.
La disoccupazione USA è ancora al 4,1%: quindi, sulla carta, il mercato del lavoro tiene e gran parte delle persone continua ad avere un reddito.
Eppure il NAHB Housing Market Index, uno dei leading indicator che seguo con maggiore attenzione, è sceso a 32, su livelli estremamente depressi.
Ora, se persino con una disoccupazione così bassa la domanda immobiliare resta sotto pressione e il sentiment dei costruttori continua a deteriorarsi, significa che avere un lavoro non basta più per permettersi una casa: prezzi, mutui e costo del credito hanno distrutto una parte enorme dell’accessibilità.
L’housing tende ad anticipare il ciclo.
Per questo, mentre la Fed continua a descrivere un’economia ancora solida, io continuo a guardare sotto al cofano.
Il motore di un economia sana non dovrebbe avere uno dei suoi principali leading indicator in queste condizioni.
Ed è anche per questo che non interpreto l’attuale atteggiamento hawkish di Warsh come l’inizio di un nuovo lungo ciclo di tightening.
A mio avviso siamo molto più vicini a un pivot di quanto sembri.
La Fed sta ancora cercando di tenere insieme inflazione, rendimenti, dollaro e stabilità finanziaria globale; anche il progressivo rialzo dei tassi giapponesi e il rischio di destabilizzare troppo rapidamente il carry trade possono essere parte del contesto da osservare. Ma sotto tutto questo l’economia continua a perdere forza.
Ed è qui che vedo il possibile ultimo paradosso del ciclo.
Quando la Fed inizierà finalmente ad allentare, l’economia potrebbe non essere ancora formalmente in recessione.
Il mercato leggerà il pivot come: “La Fed interviene ci salverà” e questa è proprio quella finestra che, nella mia lettura, può alimentare l’ultima gamba rialzista violenta e irrazionale: il blow-off top.
Ma attenzione a non confonderla con l’inizio di un nuovo bull market destinato a durare tre o quattro anni.
Per me sarebbe l’ultima fiammata del ciclo.
Poi arriverebbe ciò che i leading indicator stanno preparando da tempo: una recessione deflattiva molto più profonda.
Prima il blow-off. Poi il conto.
Oggi leggiamo +162k sul Nonfarm Payroll, contro +55k attesi. Il mercato ha reagito come se la forza lavoro americana fosse improvvisamente tornata forte. Io prenderei i dati con le pinze.
Negli ultimi mesi abbiamo visto quanto poco convenga prendere la prima stampa del payroll come fotografia definitiva dell’economia. Maggio 2025: +139k → +13k. Giugno: +147k → -20k. Agosto: +22k → -70k. Tra aprile e agosto furono inizialmente annunciati circa 558.000 nuovi posti di lavoro. Dopo revisioni e benchmark, ne restano circa 95.000.
Questo non significa che il +162k di oggi verrà necessariamente rivisto al ribasso ma si deve prendere atto che una prima stampa forte, da sola, non basta per dire che il ciclo abbia cambiato direzione e che mettendo tutti i dati insieme è probabile che le revisioni continuino il trend ribassista.
Se allarghiamo lo sguardo, il quadro resta quello di un’economia debole e in progressivo deterioramento: hiring rate, qualità dell’occupazione, housing, credito e consumi continuano a raccontare una storia molto meno brillante dell’headline.
Un’economia non cambia direzione perché esce un Nonfarm Payroll sopra le attese, semmai la cambia quando iniziano a girare insieme i leading indicator. E per ora questo non sta accadendo.
La Fed può continuare a descrivere il mercato del lavoro come relativamente stabile e il mercato può festeggiare una prima stampa forte. Ma sotto la superficie i segnali di rallentamento continuano ad accumularsi.
Per ora non vedo un’economia che stia tornando forte. Vedo un’economia che continua lentamente a perdere forza, anche se l’headline di oggi prova a raccontare altro. Il problema è che i dati aggregati permettono ancora di guardare dall’altra parte. I leading indicator molto meno.
Tra le varie notizie riguardanti le banche centrali, questa secondo me merita più attenzione di quella che sta ricevendo.
La banca centrale olandese ha appena riallocato circa 86 tonnellate d’oro detenute tra New York e Ottawa verso Londra.
La motivazione ufficiale è molto chiara:
maggiore liquidità, maggiore facilità di utilizzo e maggiore preparazione in caso di crisi severe.
Attenzione però alla narrativa facile questo non significa che l’Olanda stia “abbandonando gli Stati Uniti” o che stia smettendo di fidarsi del dollaro.
Una parte consistente dell’operazione è stata infatti realizzata vendendo oro a New York e ricomprandolo a Londra, che resta il principale mercato mondiale per il trading fisico dell’oro.
La vera lettura a mio avviso è più profonda.
Una banca centrale europea sta dicendo esplicitamente che, in un mondo più instabile, non basta possedere oro ma serve averlo nel posto giusto, nella forma giusta e poterlo utilizzare rapidamente se arriva una crisi.
Ed è qui che secondo me cambia il significato dell’oro, in quanto non più soltanto riserva patrimoniale, ma assicurazione operativa contro il rischio sistemico.
E quando le banche centrali iniziano a ragionare in questi termini, io qualche domanda me la faccio.