Nota mental de $NVO
En nuestro modelo de valoración asignamos para la división de Obesidad un EBITDA normalizado de 48.000 millones de DKK.
Si asumimos un margen EIBTDA conservador del 45% (actualmente del 51%), $NVO necesitaría generar unas ventas anuales de 106.000 millones de DKK en este segmento.
A partir del 1 de enero de 2027 el precio de Wegovy en EEUU se reducirá a 675$/mes (8.100$/año).
Si asumimos rebajas de precio para captar cuota de mercado, proyectamos unos ingresos por paciente de 3.500$/año (unas 24.000 DKK)...
Y dividimos las ventas exigidas (106.000 millones de DKK) entre los ingresos por pacientes (24.000 DKK)...
Descubrimos que $NVO necesita mantener un volumen recurrente de 4,4 a 4,5 millones de pacientes anuales.
CLAVE: $NVO ya ha alcanzado 4,9 millones de pacientes en este segmento según el report del Q2 2026.
Y aquí dejo varias conclusiones:
- El TAM es de 1.000 millones de personas.
- Si ponemos en duda el TAM y asumimos lo que dice $NVO en el CMD 2026 que pueden atender a 10 veces más pacientes con obesidad y alcanzar a 60 millones de pacientes globales en todas su áreas.
Incluso si $LLY se queda con el 60% del mercado, dejaría a $NVO con el triple de lo que le exigimos a día de hoy para justificar nuestra posición.
🚨 LA GRAN MENTIRA de la industria financiera en España: "Invierte en fondos activos por la ventaja fiscal".
Te venden que tributar al 1% y los traspasos gratis son la panacea mientras tu como particular tributas al 21%, pero las matemáticas destapan el engaño. HILO 🧵👇
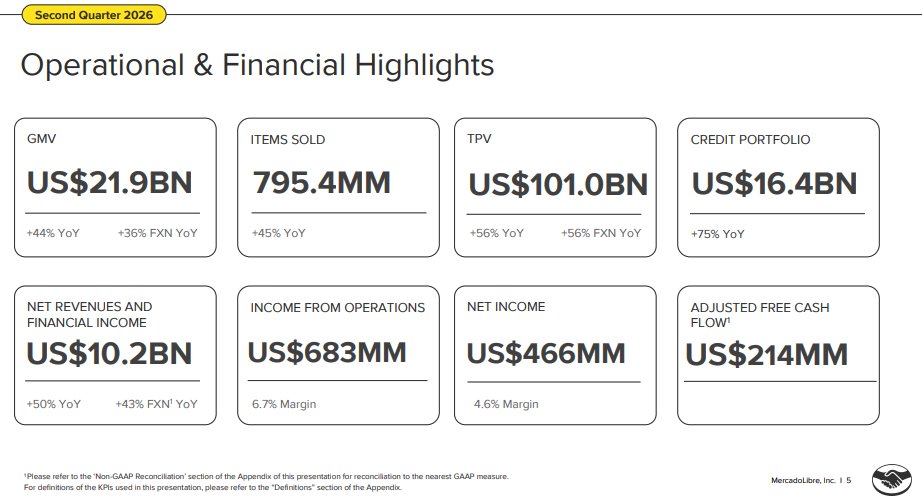
🚨 ¡LA MÁQUINA NO FRENA! 🚨 Brookfield ($BN ) acaba de presentar unos resultados del Q2 2026 espectaculares.
He preparado este gráfico para ver exactamente cómo fluye el dinero desde los ingresos hasta el beneficio de los accionistas. 💸👇
Abro hilo corto con los highlights: 🧵
¿𝗣𝗼𝗿 𝗾𝘂𝗲́ 𝗕𝗲𝗿𝗸𝘀𝗵𝗶𝗿𝗲 $𝗕𝗥𝗞.𝗕 𝗿𝗲𝗽𝗿𝗲𝘀𝗲𝗻𝘁𝗮 𝗲𝗹 𝟭𝟭% 𝗱𝗲 𝗻𝘂𝗲𝘀𝘁𝗿𝗮 𝗰𝗮𝗿𝘁𝗲𝗿𝗮?
No buscan modas: es la fortaleza defensiva del capitalismo.
Analizamos la tesis completa del conglomerado de $1,06T tras el inicio de la era de Greg Abel. 🧵👇
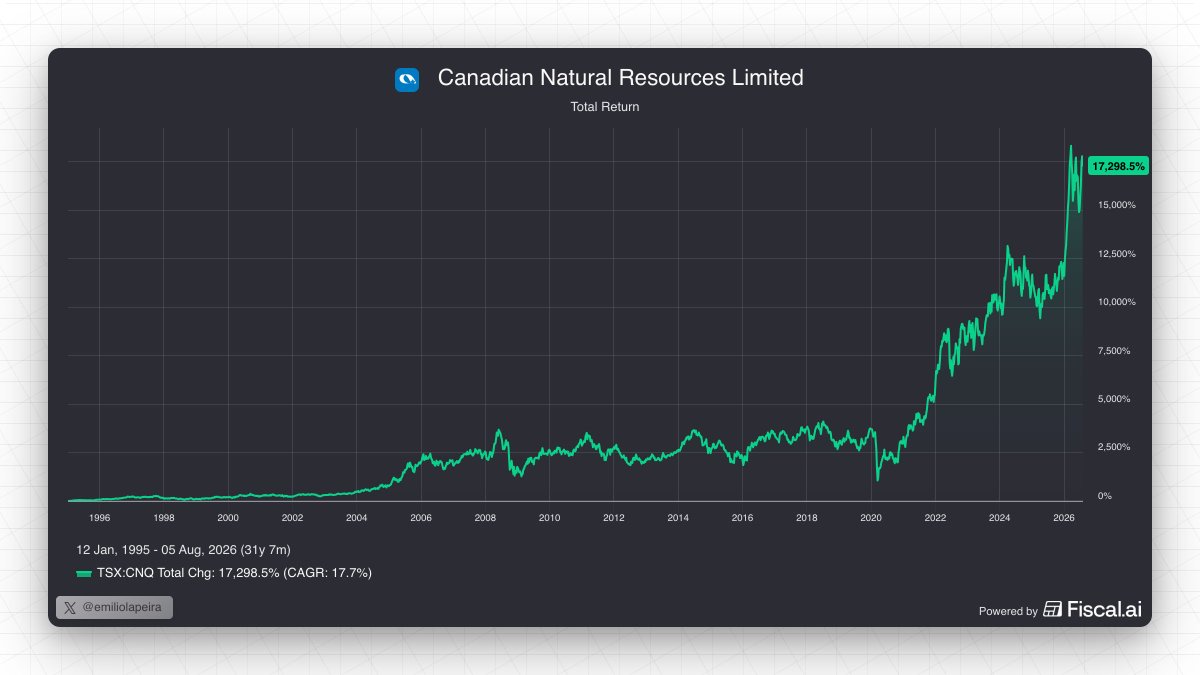
"𝗟𝗔𝗦 𝗣𝗘𝗧𝗥𝗢𝗟𝗘𝗥𝗔𝗦 𝗗𝗘𝗦𝗧𝗥𝗨𝗬𝗘𝗡 𝗩𝗔𝗟𝗢𝗥 𝗔 𝗟𝗔𝗥𝗚𝗢 𝗣𝗟𝗔𝗭𝗢"
Pero Canadian Natural Resources $CNQ es diferente. No "cazan" petróleo, lo "fabrican". Tienen reservas para 40 años, breakeven ridículo y retornos masivos al accionista. Dentro hilo 👇🧵
🚨 Novo Nordisk $NVO acaba de publicar sus resultados del Q2 2026 y el mercado entra en pánico.
A simple vista hay ruido: compresión de márgenes y recortes de precios a la vista. ¿Nuestra conclusión? El motor sigue girando. Dentro hilo 🧵👇
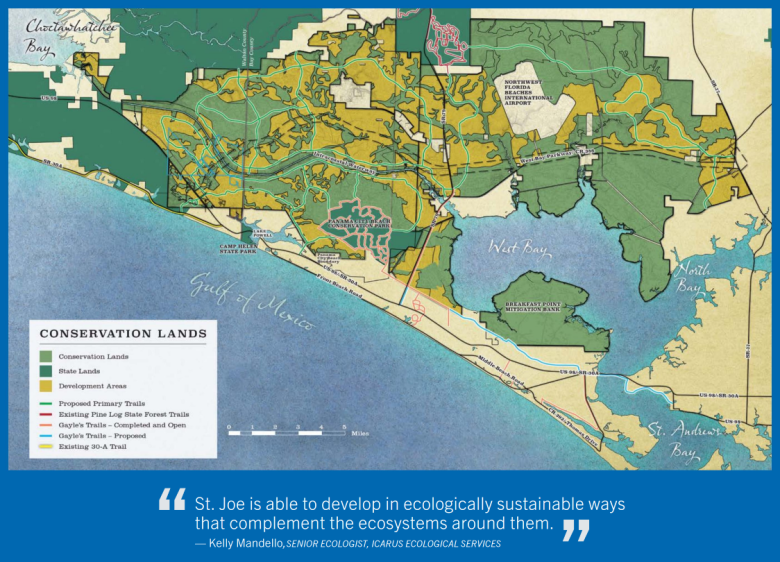
¡Resultados históricos de The St. Joe Company $JOE en el Q2 2026!
- Ingresos +23% (récord en 20 años)
- Beneficio Neto +37%.
- Expansión de márgenes y acciones en mínimos de 1997 por recompras masivas.
¡Nuestra tesis se acelera! 🚀
📈 +27.000% de retorno acumulado en 30 años (19% CAGR).
🏛️ $1,1 billones en activos reales: el "S&P 500 de los alternativos
Sin embargo, el mercado la penaliza por un "error de lectura" en su balance.
𝗧𝗲𝘀𝗶𝘀 𝗰𝗼𝗺𝗽𝗹𝗲𝘁𝗮 𝗱𝗲 𝗕𝗿𝗼𝗼𝗸𝗳𝗶𝗲𝗹𝗱 $BN 🧵👇
Llevo más de 15 años analizando empresas, desde la auditoría financiera hasta la dirección corporativa.
Hoy hago pública la cartera con la que estoy construyendo la libertad financiera de mi hijo (y el 100% de nuestras 13 posiciones reales).
Nace Lapeira Partnership. 🧵👇