Shown here is a rare Gameboy Cartridge called the “Ditech Interface V2” by the company Orbital based in Australia.😎🤘
It was used as a GUI interface for tweaking the ECU (Engine control Unit) for Aprilia scooters. #Gameboy#Aprilia#Scooter#ECU
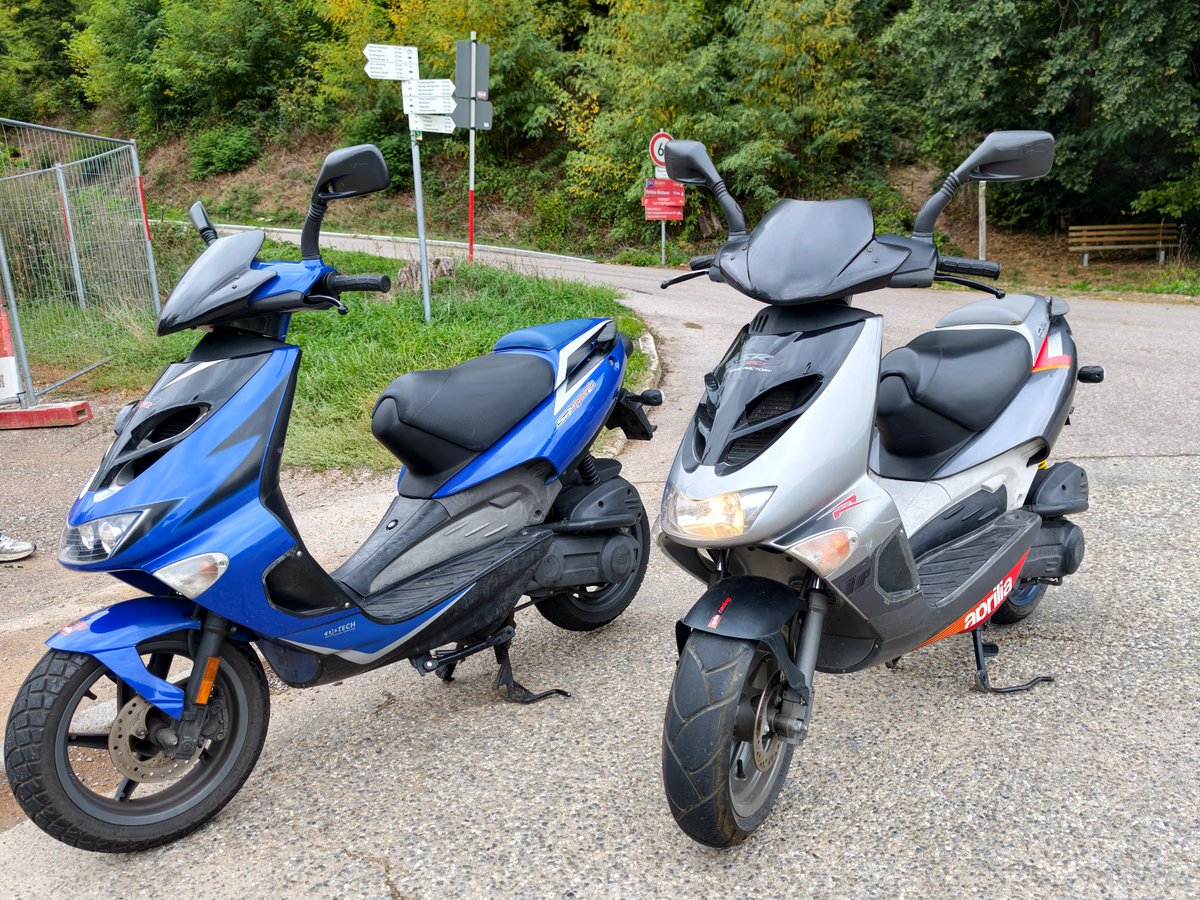
Legendäre Aprilia DiTech. Einmal die Morini-Version von 2001 (blau) und daneben die Piaggio von 2004. Bester und stärkster 2‑Takter-50er-Roller ever. Direkteinspritzung macht Leistung. #Aprilia#DiTech
Hänge Grad auf ARTE: AC/DC live at Donington. AC/DC war nie so meins. Da ich aber Toleranz & Vielfalt lebe, bin ich aufgrund meiner natürlichen Aura anhänglich. https://t.co/essZWqoTXp
@Fly_Enter_Air OK, it looks like flight ENT984 is scheduled for tomorrow, June 28th, in Karlsruhe Baden-Baden. The estimated arrival time shown at Karlsruhe Airport points to that. Is that correct?
Der deutsche Mittelstand geht gerade reihenweise pleite. 24.000 Firmen allein im letzten Jahr, so viele wie seit über zehn Jahren nicht. Und ein versteckter Markt von 25 Milliarden Euro sorgt dafür, dass das Sterben noch schneller geht.
Drei Namen, die fast jeder kennt. Varta, der Batteriehersteller aus dem Schwäbischen, faktisch saniert und die Altaktionäre enteignet. KTM, Europas größter Motorradbauer, hat 70 Prozent seiner Schulden gestrichen bekommen. BayWa, der Agrarriese, steckt seit über einem Jahr in der Sanierung. Was diese drei verbindet, ist ein Finanzierungsinstrument, von dem die meisten noch nie gehört haben: das Schuldscheindarlehen.
Ein Schuldschein funktioniert so. Ein Unternehmen leiht sich Geld nicht bei einer einzigen Bank, sondern stückelt den Kredit in viele kleine Tranchen, ab 500.000 Euro aufwärts, und verkauft sie an hunderte Geldgeber. Über Jahrzehnte galt das als das langweiligste und sicherste Investment des Landes. Bonitäts-Bestnote, fester Zins, kein Auf und Ab an der Börse. Gezeichnet haben diese Papiere vor allem Sparkassen, Volksbanken und Pensionskassen.
Solange die Wirtschaft brummt, ist das System elegant. Sobald eine Firma in Schieflage gerät, wird es zur Falle. Denn um die Konditionen eines Schuldscheins zu ändern, müssen alle Gläubiger zustimmen. Nicht die Mehrheit, sondern wirklich Alle. Und es gibt keinen zentralen Vertreter, der für die Geldgeber spricht. Bei der Sanierung des Agrarkonzerns BayWa mussten über 250 einzelne Gläubiger an einen Tisch. Anwälte berichten, dass sie einzelne Geldgeber mehrmals am Tag anrufen mussten, nur um herauszufinden, wer überhaupt ein Stück der Schulden hält.
Genau hier liegt der Mechanismus, der das Mittelstandssterben beschleunigt. Eine Handvoll Verweigerer reicht, um eine ganze Rettung zu blockieren. Ein Unternehmen, das mit einem Schuldenschnitt überlebt hätte, rutscht in die Insolvenz, weil sich ein paar Geldgeber querstellen oder schlicht nicht erreichbar sind.
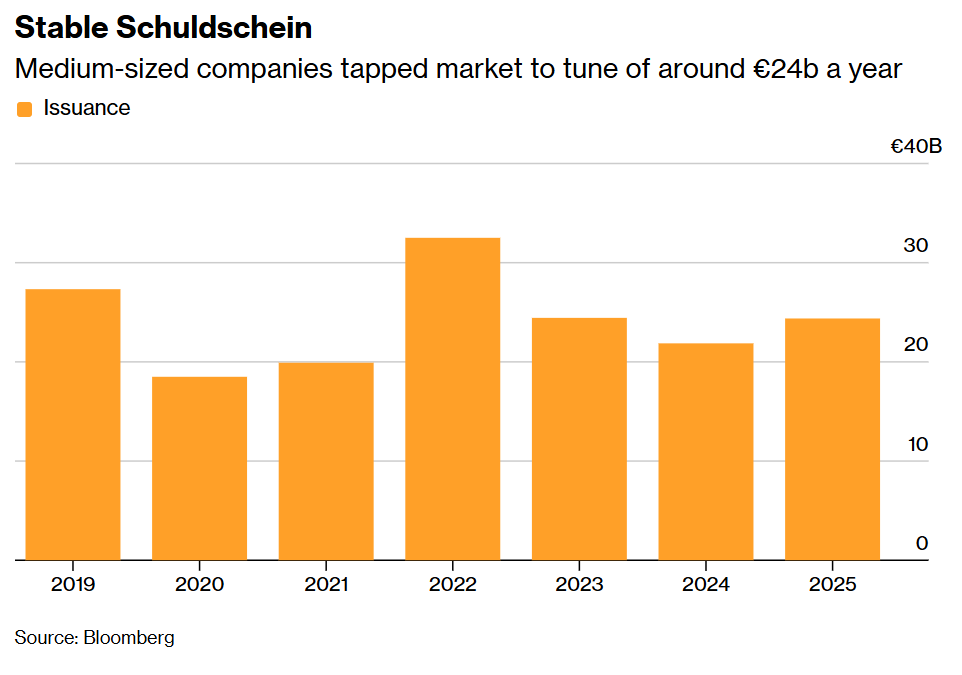
Das ist kein Randphänomen. Der Markt hatte allein 2025 ein Neuvolumen von 25,2 Milliarden Euro, das fünfthöchste Jahr seiner Geschichte. Nach Berechnungen von Bloomberg stecken mindestens 5 Milliarden Euro davon inzwischen in Pleiten und Notsanierungen fest. Und der Hintergrund wird düsterer. 2025 meldeten 24.064 deutsche Unternehmen Insolvenz an, der höchste Wert seit über zehn Jahren. Die Forderungen der Gläubiger summieren sich auf fast 48 Milliarden Euro.
Wie chaotisch das in der Praxis wird, zeigt KTM. Als der Motorradbauer seinen Gläubigern einen Sanierungsplan vorlegte, schalteten sich über 100 Geldgeber in eine einzige Videokonferenz. Eine Sparkasse aus der deutschen Provinz, eine chinesische Bank, ein europäischer Pensionsfonds, alle mit völlig unterschiedlichem Wissensstand über den Fall. Am Ende verloren die Schuldschein-Gläubiger 70 Prozent ihres Geldes. Bei Varta kam es noch dicker. Dort waren die Schuldschein-Halter am Schluss schlechter gestellt als die großen Banken, die sich vorher Sicherheiten gesichert hatten.
Manche Unternehmen gehen inzwischen dazu über, sture Geldgeber einfach nicht mehr zu bezahlen und ihre Sanierung im Alleingang durchzuziehen. Die Wette dahinter: Kein einzelner Geldgeber mit einem 500.000-Euro-Häppchen wird sich auf einen teuren Prozess einlassen. Geht die Wette schief, kann der Widerstand einer Handvoll Geldgeber einen Kettenausfall über die gesamte Schuldenstruktur des Unternehmens auslösen, bei dem plötzlich alle Kredite gleichzeitig fällig werden.
Das eigentliche Problem ist struktureller Natur. Der Schuldschein wurde für eine Welt gebaut, in der deutsche Industriefirmen einfach immer zahlten. Diese Welt gibt es nicht mehr. Hohe Energiepreise, chinesische Konkurrenz und eine schrumpfende Industrie treffen genau die familiengeführten Unternehmen, die jahrzehntelang das Rückgrat dieses Marktes waren. Ein Instrument, das auf ewige Stabilität gebaut war, trifft auf die schwerste Industrieschwäche seit Jahrzehnten.
Pharmaverpacker Gerresheimer versucht gerade, die Zustimmung von Geldgebern für 870 Millionen Euro an Krediten zu bekommen, nur um seinen Jahresbericht verschieben zu dürfen. Der nächste Fall steht also schon an. Ein Markt, der als sicherster Hafen Deutschlands verkauft wurde, wird langsam zum Beschleuniger genau der Pleitewelle, die er eigentlich abfedern sollte.
Wenn dich solche Makro Insights interessieren und dir helfen, interagiere gerne mit dem Post. 🧡
THE FISH THAT STARVED TO DEATH SURROUNDED BY FOOD!
The experiment with the Northern Pike (pike) illustrates the biological and psychological phenomenon of learned helplessness. When separated from its prey by a transparent glass barrier, the predator became conditioned to believe that attacking would only result in pain and frustration due to repeated collisions. Even after the physical barrier was removed, the pike remained passive, starving to death amid an abundance of food because it could not process that the external conditions had changed.
The so-called “Pike Effect” serves as a scientific metaphor to explain how past failures can create persistent mental blocks. In psychology, the concept of learned helplessness, developed by Martin Seligman, shows that once an individual is conditioned to believe they have no control over a negative situation, they stop seeking solutions and remain inactive even when new opportunities for success arise. The experiment highlights that psychological barriers—being invisible and internal—can be more limiting and long-lasting than the original physical obstacles.
Viele haben spekuliert: Ist es Julia Pimmelfricke? Ist es ihre Schwester? Ich kann’s jetzt offiziell bestätigen: Es ist meine Schwester. Unsere Eltern sind übrigens auch Geschwister.
Was für ein Crypto-Wochenende...
Dump ans Pump von feinsten... Mit einer Nachricht 19 Milliarden US$ liquidiert...
Ich zitiere hier einen langjährigen Twitter-Kollegen: "Das reinste Irrenhaus... du musst schon selbst Erfahrung mit dem Wahnsinn haben um das durchzustehen. 🤡"