@VictorIndexado Ten en cuenta el coste de oportunidad de dejar el dinero ahi en vez de reinvertirlo en algo mejor, el dinero que no tienes ya no lo tienes de una forma o de otra… En mi opinión DMX tiene un terreno muy caro sobre el que nunca se construirá una mina.
Tal y como comentamos, no tenía sentido descontar el 100% del dividendo extraordinario de Bolloré como si fuera una salida definitiva de caja.
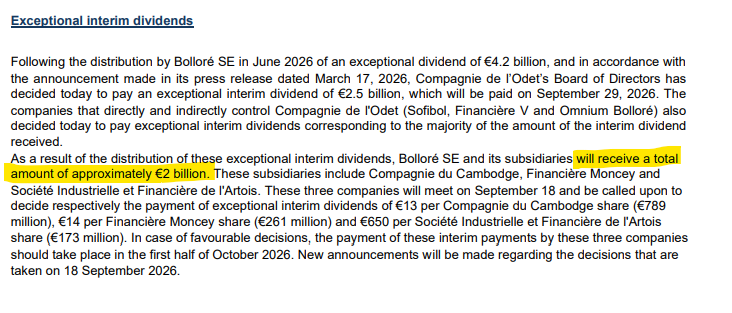
Bolloré pagó en junio un dividendo extraordinario de 4.200M€. Ahora ha anunciado que Compagnie de l’Odet pagará a su vez un dividendo extraordinario de 2.500M€ (de los 3.000M€ que cobró Odet) el 29 de septiembre.
Y lo importante: las sociedades que controlan Odet (Sofibol, Financière V y Omnium Bolloré) también repartirán la mayor parte de lo recibido.
Resultado: Bolloré SE y sus filiales recibirán de vuelta aproximadamente 2.000M€.
Es decir, una parte sustancial del dividendo vuelve al perímetro económico de Bolloré por la estructura circular de participaciones. La caja neta reportada a junio era de 1.447M€, pero pro forma, tras esta vuelta de caja, debería situarse por encima de 3.400M€.
El mercado descontó el dividendo como si toda la caja hubiera salido para siempre. Pero no es así.
Conclusión: el mercado descontó más caja de la que realmente ha salido del perímetro económico de Bolloré, y por ello el potencial de la compañía ha crecido.
BOOM! 💣 Constellation just doubled down on shareholder returns!
- +$40m added to the 2026 distribution (total now $140m / 40 %+).
- First $25m tranche of the 2027 baseline distribution to be paid after Q4 results.
- New share buyback authorization of up to $35m.
Up to $200m of capital return approved across distributions and buybacks. Strong signal of confidence in cash flow visibility and the offshore drilling cycle.
Shouldn´t be a surprise if you read Freight&Barrels 😉
$COSH.OL
Según el Índice BIG MAC 🍔, a igualdad de poder adquisitivo en España 🇪🇸, un Big Mac cuesta un 24,97% en 2026 que en el año 2009.
Los salarios han subido un 19%, por un 58% del precio de los alimentos... 💸
Great Q2 results from $COSH.OL. The company is firing on all cylinders.
With leverage already below 1.2x and the refinancing completed, the stage is set for higher dividends in 2027.
$2.5 bn backlog, 99% uptime, and clear operational excellence. Management is on track to deliver annualized adjusted EBITDA of $450–500m (around a 50% margin), while the company still trades at an EV of roughly $2.3 bn.
1/ Abro debate sobre una forma de valorar Bolloré (la principal participación de Core Value FIL y Core Value Global FI) que, sinceramente, creo que es errónea.
Antes de nada es importante explicar que se trata de una situación muy compleja, y es lógico que genere algunas dudas.
En este ejemplo de un analista del sell side calculan un precio objetivo de 4,1 €, un 7% de su precio actual (su valoración en la imagen)
Pero ¿tiene sentido cómo construye ese NAV? 🧵