Malas noticias para la pobreza y la indigencia: en oct-26 la Canasta Básica Alimenticia (CBA) subió 3,1% y la Canasta Básica Total 3,5% en el Gran Buenos Aires (GBA). En los 1ros 10 meses del año la CBA y la CBT acumulan un alza de 29,1% superando la suba del IPC de 26,3% en GBA.
Octubre sorprendió al alza por tarifas y verduras, pero ¿se calma en noviembre?
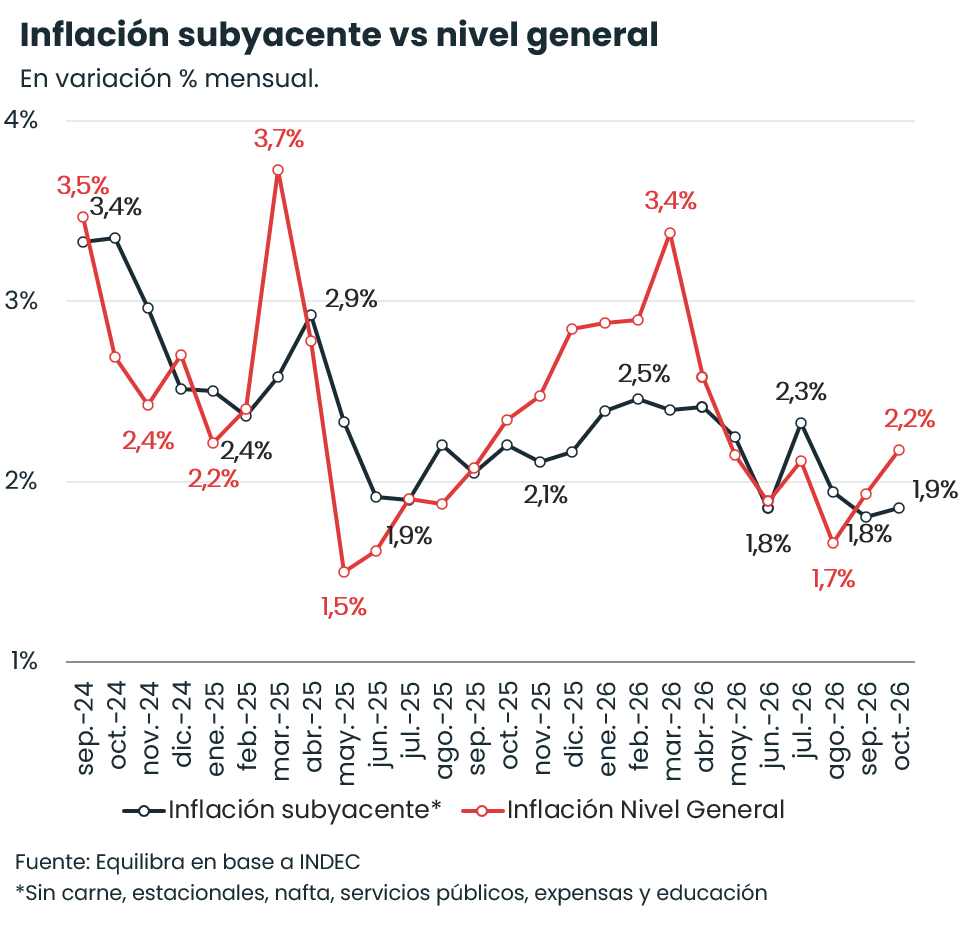
1) Resumen del dato de octubre: el IPC Nacional subió 2,2% (+0,3 p.p. vs septiembre) y la inflación interanual fue de 33,1%. La aceleración del mes fue impulsada por Estacionales (5,5%) y Regulados (2,9%), liderados por verduras (10,6%) y electricidad y gas (6,4%). Si bien la inflación Núcleo descendió 0,2 p.p. (1,5%) por estabilidad en carnes (0,1%), la inflación subyacente -que la excluye por su volatilidad- subió 0,1 p.p., pasando de 1,8% en sep-26 a 1,9% en oct-26.
2) ¿Cómo daría la inflación de octubre con el IPC actualizado? Con los ponderadores de la ENGHo 2017/18 que el INDEC iba a implementar desde enero, la inflación habría sido 2,4%, acumulando 28,1% en lo que va del año (en lugar del 26,3% del IPC vigente). Vale recordar que esta métrica se realiza con la mayor apertura a nivel rubros posibles y con base 2025=100.
3) ¿Cómo viene noviembre? Según nuestros relevamientos de las dos primeras semanas del mes y proyecciones para lo que resta, la tasa de inflación de noviembre se ubicaría entre el valor de sep-26 (1,9%) y el de oct-26 (2,2%). Los aumentos en Regulados continuarán (la suba de tarifas por Zonas Frías se dio a mediados de octubre) y la carne comenzó a mostrar algunas subas a comienzos del mes. El lado positivo: los estacionales descenderían y la nafta continuaría estable.
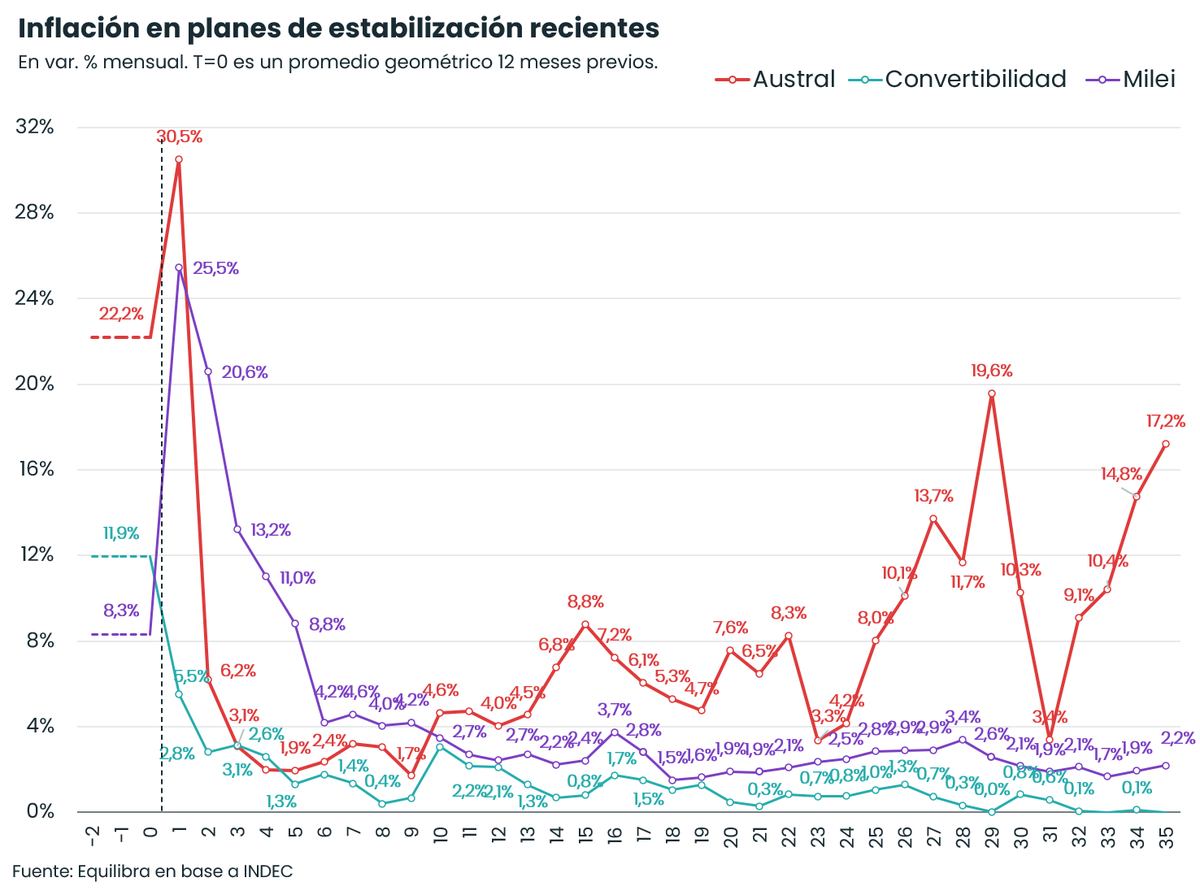
Alza del IPC Nacional de oct-26 (+2,2%) ratifica q la inflación sigue enquistada en 2% mensual. Al año y medio de la asunción de Milei el proceso de desinflación parecía converger al de la Convertibilidad (linea violeta y celeste en may-25), pero luego los senderos se bifurcaron.
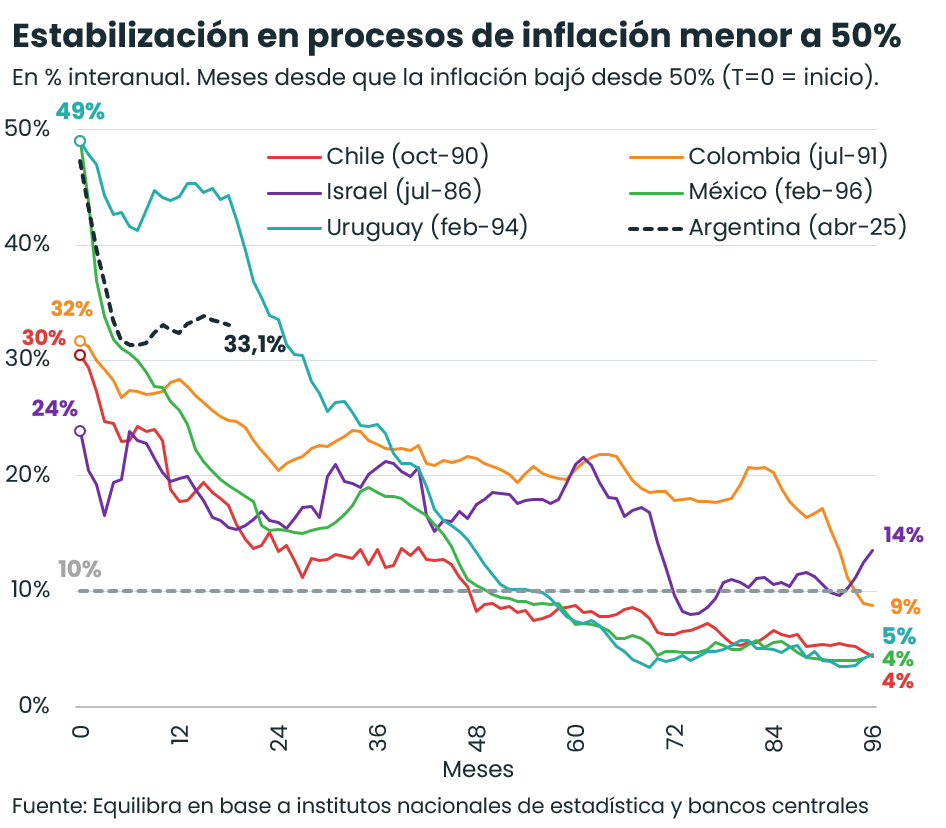
Inflación interanual argentina comparada con otros procesos de estabilización👇
18 meses después de perforar el 50% interanual, la inflación luce estable entre 31% y 34% desde ago-25.
En general, los diferentes procesos de desinflación que lograron perforar los dos dígitos, partiendo de niveles menores al 50%, son lentos y muestran marchas y contramarchas. Uruguay, Chile y México tardaron 4 años, mientras que Israel 6 y Colombia 8.
Peor a lo esperado la inflación de octubre: 2,2% nivel general, liderada por estacionales (5,5%) y Regulados (2,9%). Verduras, ropa y tarifas de energía lideraron (estas últimas la mayor sorpresa al alza).
La inflación Núcleo dio 1,5% . Cuando la carne está calma (0,1%), la Núcleo también lo está. Cómo siga la carne durante noviembre y diciembre será clave para ver si retorna la desinflación👇
El Tesoro recompra largo y el mercado compra corto
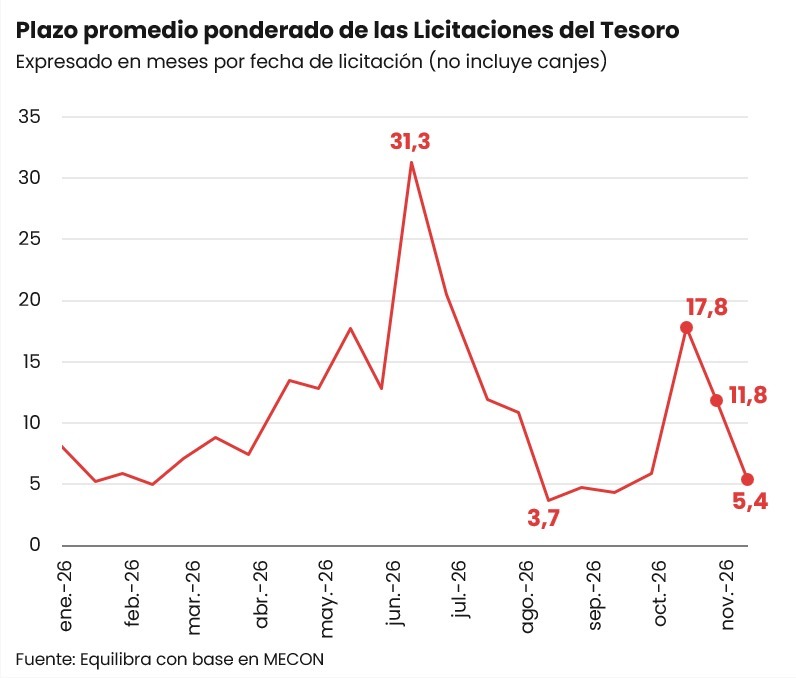
En la primera licitación del mes, el Tesoro alcanzó un roll over de 103,07% ante vencimientos por AR$ 8,6 billones (B) y obtuvo financiamiento neto por AR$ 0,26 B.
El plazo promedio ponderado de colocación fue de 5,4 meses, manteniendo la oferta dentro del primer semestre del año electoral.
Los vencimientos se concentraron en la LECAP S13N6, por lo que el Tesoro ofreció una lecap a enero (S29E7), a una tasa de 2,08% TEM con premio sobre el último cierre del mercado el pasado viernes (1,98% TEM), y un Boncap a junio (T30J7) a 2,23% TEM (vs. 2,21% TEM), concentrando juntas el 43% de las colocaciones. Además, se licitó una nueva letra a tasa variable (M30A7) a abr-27, con un margen de 2,5% sobre TAMAR, que captó el 40%. También se ofreció cobertura cambiaria mediante un Dollar-linked (D15E7) a ene-27 a una TIREA de 4,77% y cobertura inflacionaria a 20 meses (TZX28) con una TIREA CER de 10,5%, quedándose con el 13% y 5% de las colocaciones, respectivamente.
Por su parte, los Duales CER/TAMAR no hicieron aparición en esta rueda, pese a las especulaciones tras la fuerte intervención del Tesoro la semana previa en el mercado secundario, equivalente a VN AR$ 1,88 B, logrando aplanar la parte larga de la curva.
En tanto, el segmento en dólares continúa cerrado, mientras el AO29D alcanzó una TIR de 17% el pasado viernes.
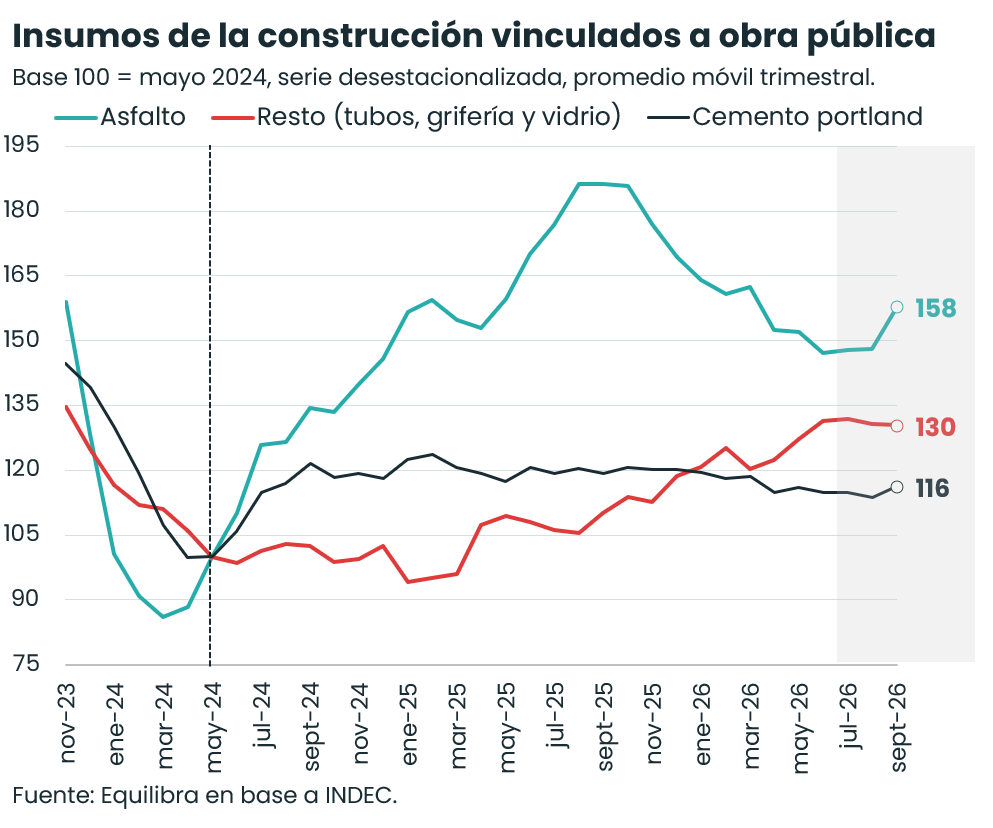
Con los actuales precios del m2 y el alto costo de la construcción en US$ (tipo de cambio real apreciado), la recuperación de la construcción en el corto plazo parece estar más vinculada la obra pública que a la privada (en caída).
El asfalto repuntó estos últimos meses (mantenimiento vial) y podría volver a subir el año que viene por obras provinciales en contexto electoral, como sucedió en 2025.
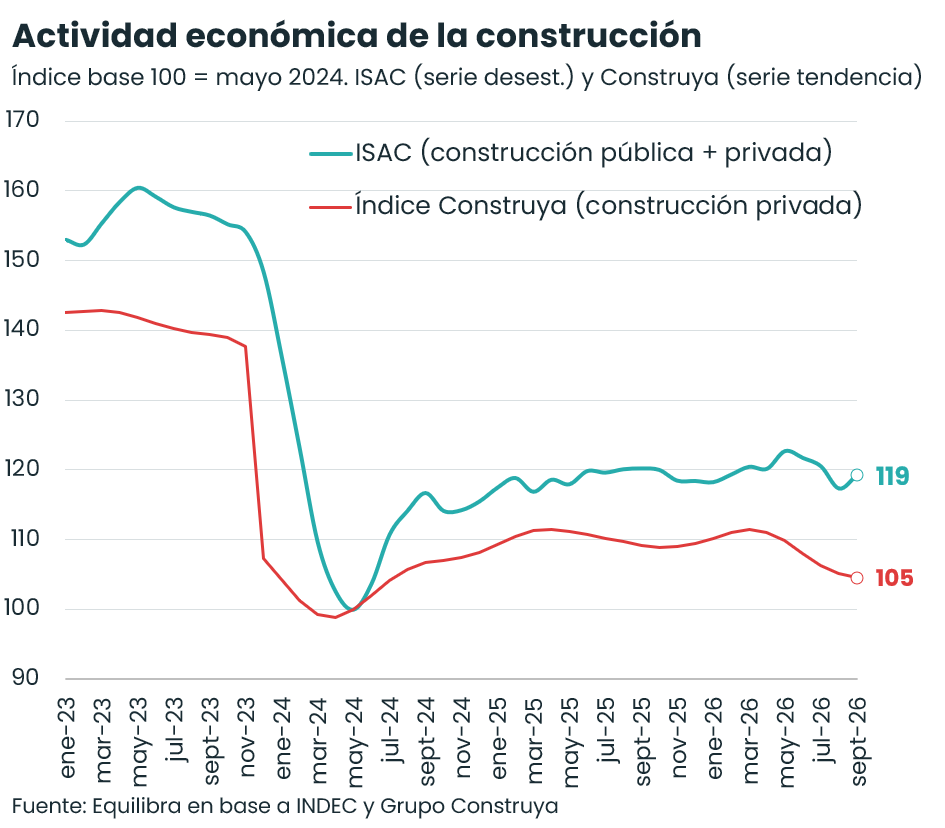
La construcción se recuperó casi 8% mensual en septiembre, ¿por la obra pública?
Si vemos la tendencia, la construcción privada no parece haber motorizado ese crecimiento dado que sigue cayendo mes a mes. Probablemente estemos ante una leve recuperación de la obra pública, donde ya empiezan a funcionar los mantenimientos de rutas licitados por el gobierno.
¿Cómo cerró el tercer trimestre la actividad sectorial?
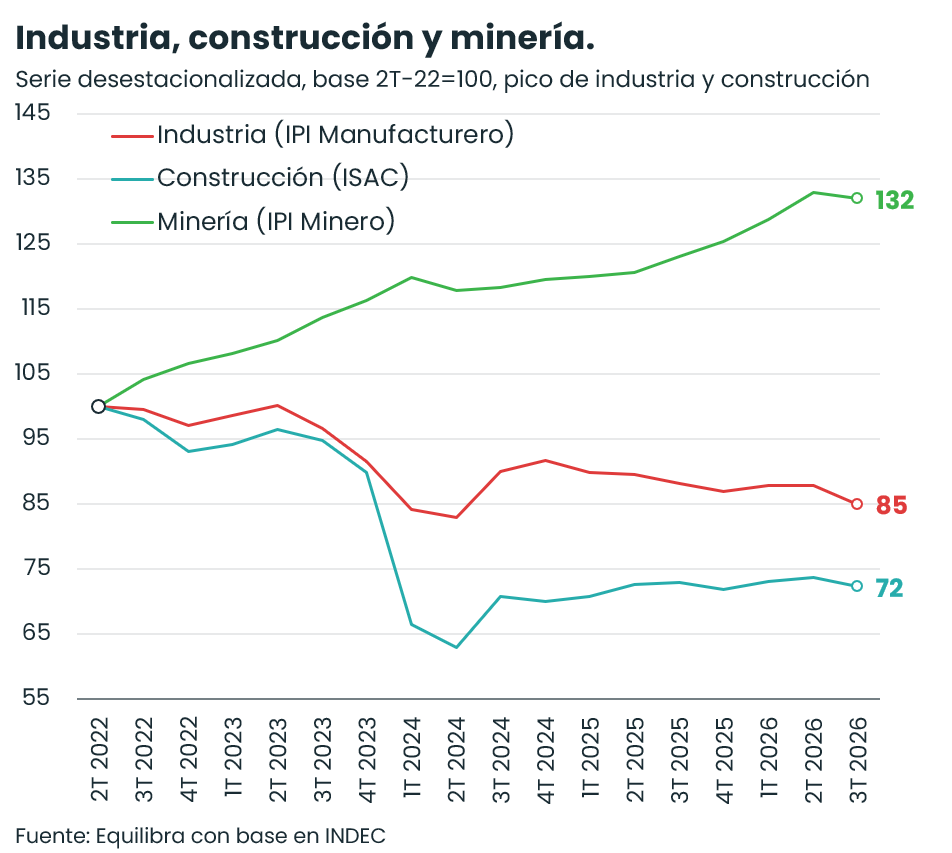
Los datos sectoriales de producción de septiembre muestran un crecimiento en el mes que no alcanzó para revertir un tercer trimestre flojo. Las cifras de industria, construcción y minería de septiembre ratifican nuestro anticipo de actividad
🏭 Industria: -1,8% i.a. y +0,7% mensual.
🏗️ Construcción: +5,1% i.a. y +7,8% mensual.
⛏️ Minería: +7,1% i.a. y -0,1% mensual.
🎣 Pesca: -48,4% i.a y -17,4% mensual.
En el tercer trimestre del año, la actividad de la industria promedió una caída trimestral desestacionalizada de 3,2%, la construcción -2,0% y la minería -0,8%, confirmando la recesión de la actividad económica.
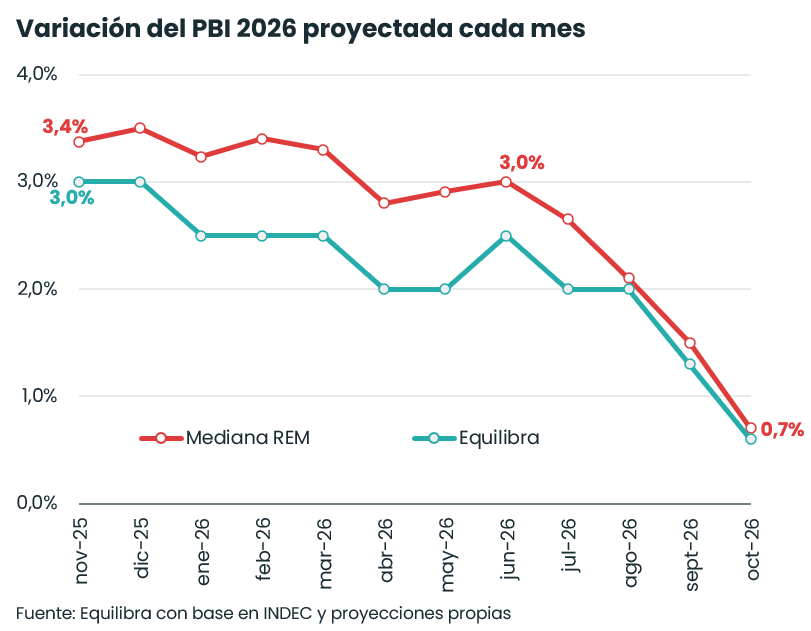
La perspectiva de crecimiento del PIB para 2026 perforó 1% segun la mediana del REM divulgado ayer x el BCRA. De hecho, para q el PIB crezca 0,7% promedio este año, el PIB desestacionalizado tendría q trepar 2% en el 4T-26, recomponiendose de la caída estimada en 2,3% del 3T-26.
1/5. ¿Qué está pasando con el empleo femenino y por qué es cada vez más clave?
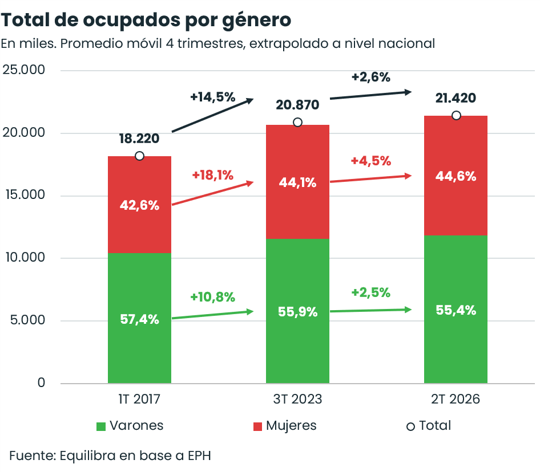
Los datos del 2T-26 de la EPH confirman que 8 de cada 10 nuevos empleos fueron mujeres, quienes ya representan el 44,6% del total de ocupados.
Dos hipótesis parecen convivir: la caída de la natalidad y un “efecto trabajador adicional” frente a la merma tendencial de los ingresos de los hogares.
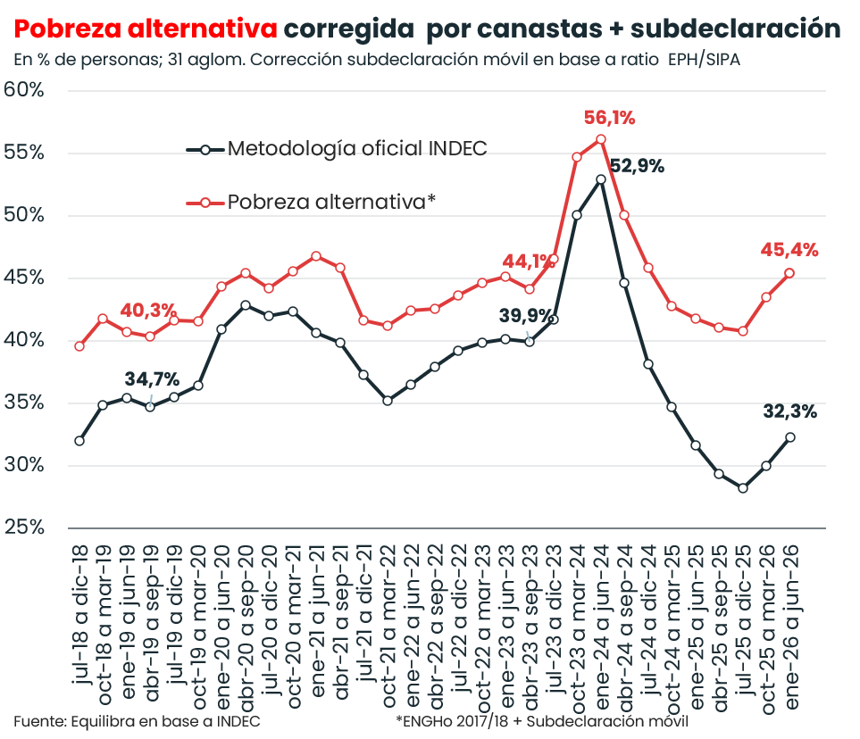
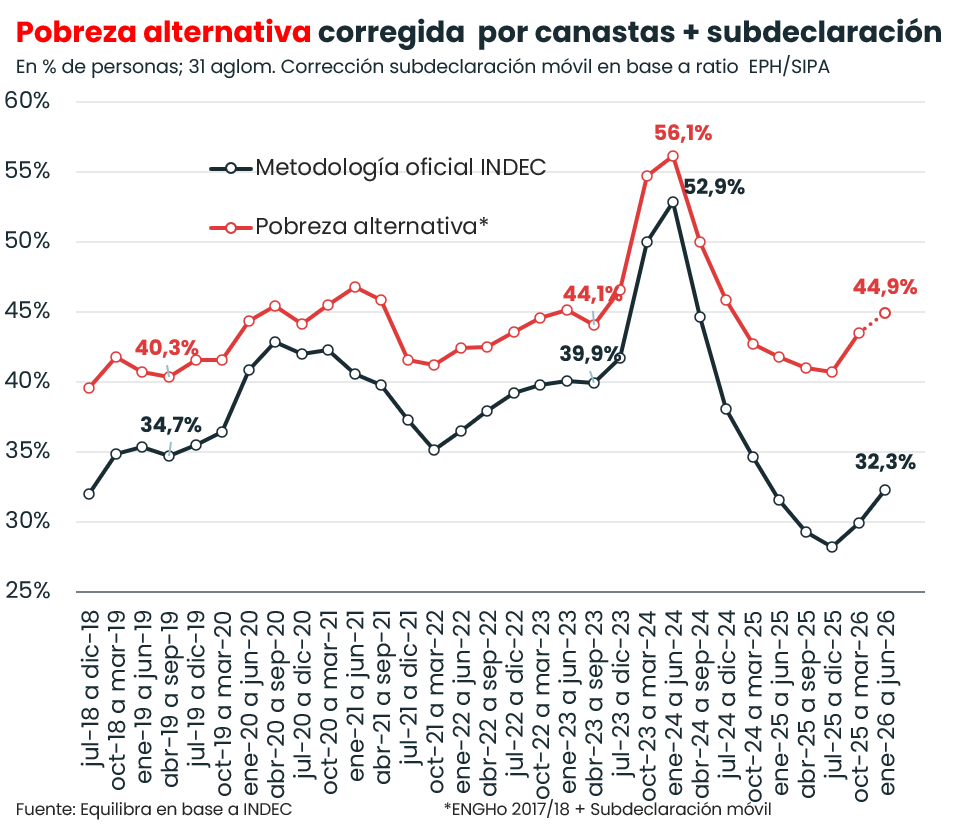
Tras la difusión de las bases microdatos de la EPH del 2do trimestre, la medición definitiva de pobreza alternativa del primer semestre de 2026 alcanzó 45,4%.
La pobreza subió en el 1er semestre de 2026
El INDEC dio a conocer el dato de pobreza e indigencia en personas del primer semestre de 2026 (1S-26): 32,3% y 7,5%, respectivamente. Esto implica una suba -por primera vez tras cuatro semestres al hilo de baja- de 4,1 puntos porcentuales (p.p.) en la pobreza y de 1,2 p.p. de la indigencia frente al 2S-25. Además, la pobreza trepó 0,7 p.p. y la indigencia 0,6 p.p. frente al 1S-25.
Principales factores y conclusiones:
1) Fuerte suba de las canastas. Los bienes de primera necesidad treparon por encima de la inflación en la primera mitad de 2026. A nivel nacional, estimamos que la Canasta Básica Alimentaria (CBA) subió 21,6% y la Canasta Basíca Total (CBT) 19,8% Vs. un alza del IPC Nacional de 16,8% en el primer semestre.
2) Caída real de ingresos. Si bien aún no disponemos de los microdatos de ingresos detallados de la Encuesta Permanente de Hogares (EPH) del 2T-26, el panorama hasta el 1T-26 arrojaba una caída trimestral real para asalariados formales (-4,5%) y cuentapropistas (-11,6%), mientras que los asalariados informales habían mejorado (+3,0%). A su vez, la publicación de pobreza de INDEC reveló que el ingreso per cápita familiar (que suma ingresos no laborales) cayó 4,5% real en el semestre, por lo que existen indicios de que en el 2T-26 los ingresos laborales también se contrajeron en términos reales.
3) Nuestra medición alternativa de pobreza también subiría. Si bien aún faltan datos del 2T-26 para terminar de contrastarlo, una estimación preliminar de nuestra medición alternativa de pobreza (que corrige por subdeclaración de ingresos y contempla canastas actualizadas de la ENGHo 2017/18) arroja que la incidencia de la pobreza roza 45% (+1,4 p.p. vs 2S-25). Tras la publicación de la base de microdatos de EPH del 2T-26 a principios de nov-26, realizaremos el cálculo definitivo de la corrección de la serie de pobreza esbozada en este documento (https://t.co/daumsGzV68).
En octubre el crédito no creció en términos reales
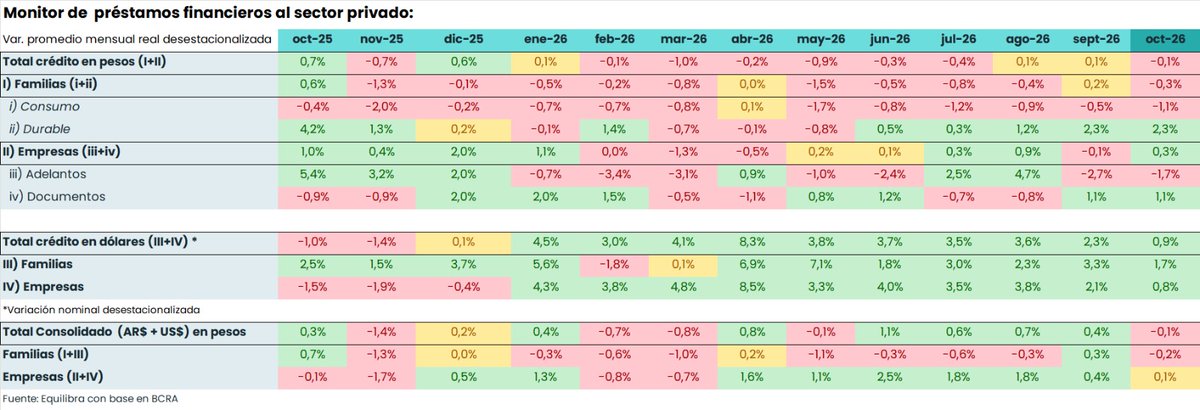
El crédito financiero al sector privado en pesos cayó 0,1% real mensual sin estacionalidad (s.e.) frente a septiembre, con heterogeneidad en su interior: los préstamos a las familias se contrajeron 0,3% real s.e. y a las empresas crecieron 0,3% real s.e.
Los préstamos en pesos destinados a las familias cayeron tanto en la línea tarjetas de crédito (-2,1% real s.e.) como en créditos personales (-0,1% real s.e.), mientras que las líneas con garantía real treparon 2,3% real s.e. impulsados por los préstamos hipotecarios. La Encuesta de Condiciones Crediticias (ECC) elaborada por el BCRA indica que los bancos no efectuaron cambios en los estándares para las asistencias a hogares -los cuales habían sido restringidos previamente ante los altos niveles de morosidad-, salvo la flexibilización de líneas hipotecarias (tanto en acceso como monto). Los bancos esperan para el último trimestre del año (4T-26) un aumento de la demanda de crédito de las personas, manteniendo con cautela las restricciones vigentes pese al descenso de la morosidad observada en septiembre (12,2%; -0,6 p.p. vs. ago-26)
Asimismo, los préstamos en Pesos a empresas cayeron producto del retroceso de Adelantos (-1,7% real s.e.), compensado parcialmente por Documentos (+1,1% real s.e.). La ECC reconoce mayores restricciones al crédito para firmas y una significativa disminución de la demanda en el 3T-26, que mojoraría levemente a fines del año. A diferencia de las personas, a nivel corporativo aún no se observa un descenso de la morosidad.
En el segmento en dólares, el crédito subió sólo 0,9% nominal s.e. impulsado mayormente por familias (+1,7% s.e.) y en menor medida por empresas (+0,8% s.e).
En suma, el crédito consolidado (AR$+US$) al sector privado medido a precios constantes mostró en octubre una mínima contracción (-0,1% real s.e.).
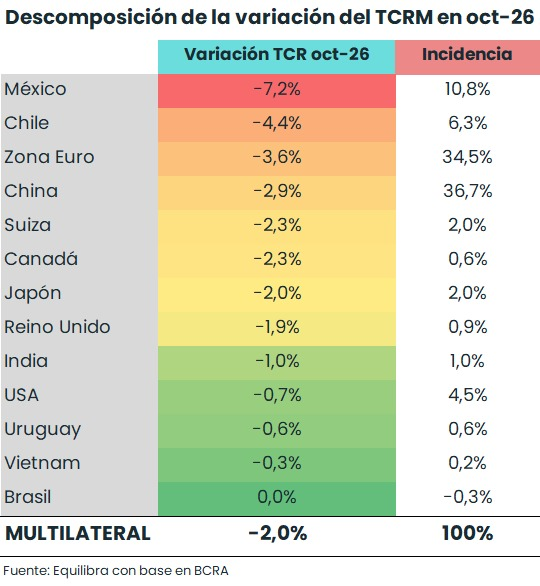
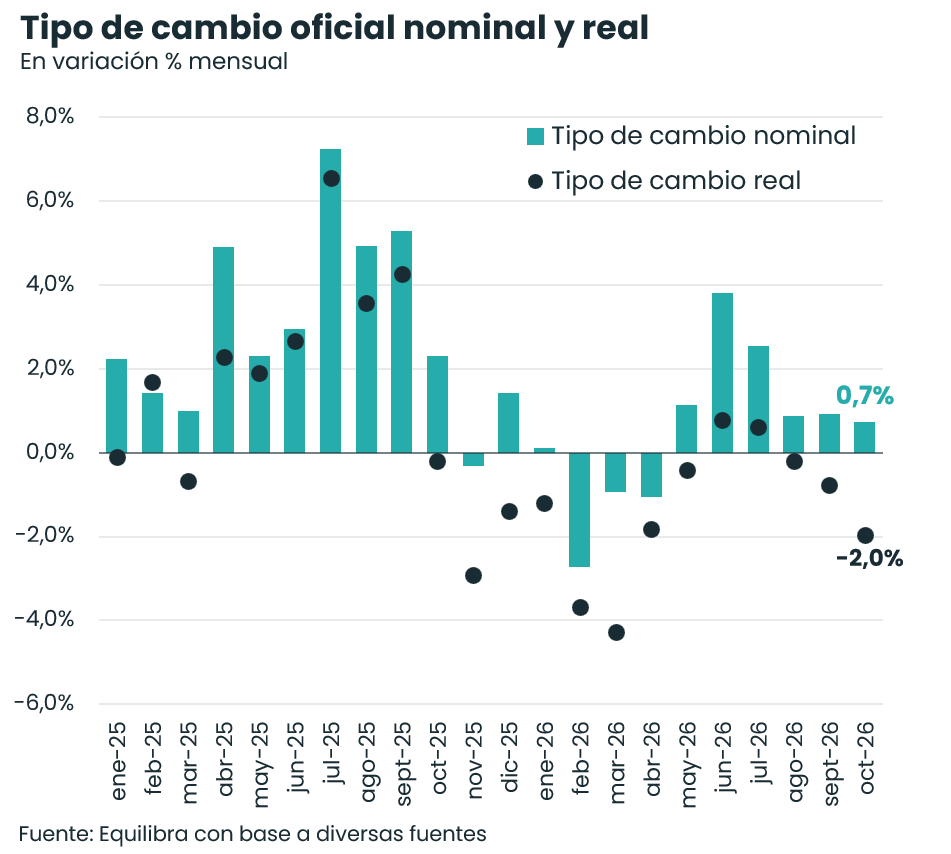
La apreciación del tipo de cambio real argentino podría haber sido mayor en octubre pero compensó la apreciación del Real brasileño tras el triunfo en 1era vuelta de Bolsonaro. La mayor pérdida de competitividad del peso argentino se dio contra México y Chile, que se depreciaron.
En noviembre, después de la depreciación del Real post balotaje, Brasil dejaría de compensar. De mantenerse el nivel actual, estamos hablando de una depreciación nominal de casi 7% contra el promedio de octubre.
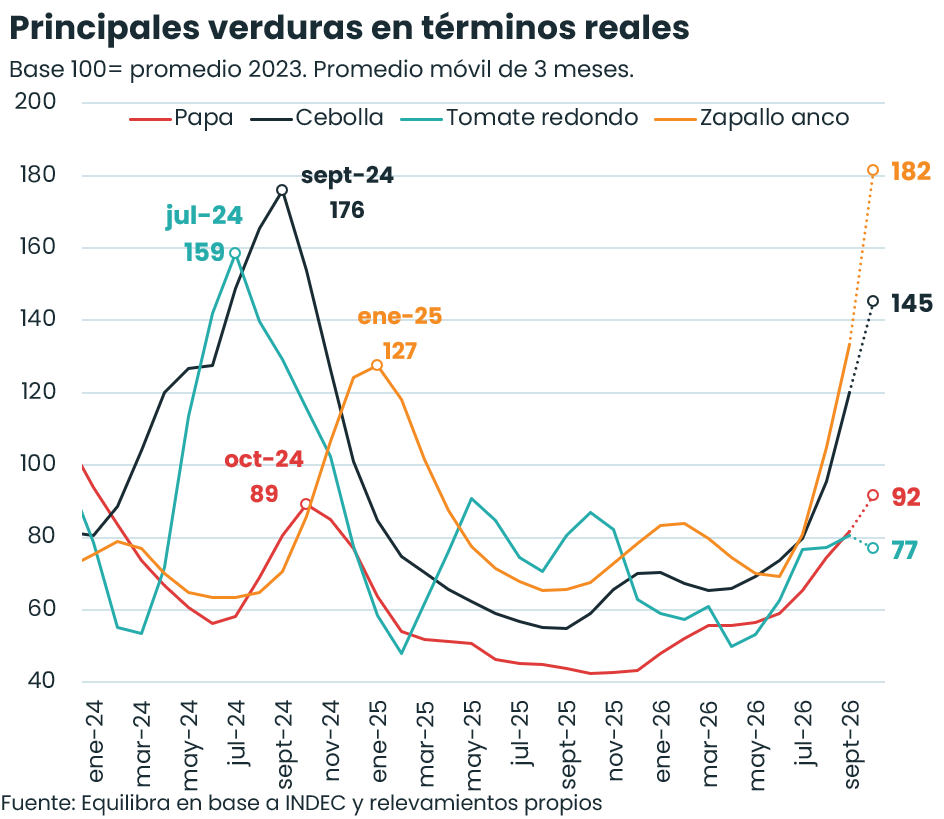
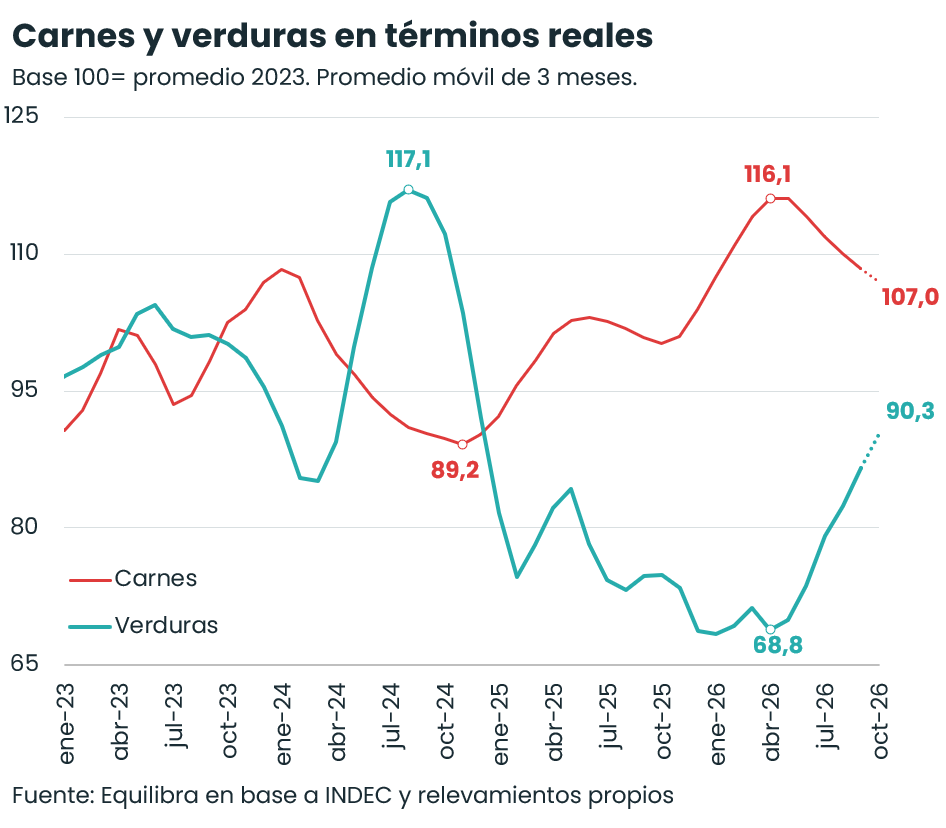
Dentro de verduras, la suba está liderada por el zapallo, la papa -que ya superan sus picos previos (ene-25 y oct-24)- y la cebolla. Detrás de este fenómeno hay menor oferta, baja rentabilidad de los productores y un clima desfavorable.
Pasado el máximo histórico de abril, en octubre continuó bajando la carne en términos reales. Sin embargo, aún se encuentra históricamente cara: quedó 20% real arriba de oct-24.
En cambio, las verduras hicieron el camino inverso. Se abarataron relativamente 41% entre mediados de 2024 y abril de 2026, pero los últimos meses presionaron la inflación al alza (+31% real desde abril).
Será clave cómo evolucionen estos 2 rubros durante los próximos meses, ya que estacionalmente suelen compensarse (sube la carne y baja las verduras).
📍INFLACIÓN OCTUBRE 2026: 1,8%
Según nuestros relevamientos de precios, en octubre de 2026 la inflación Nacional fue 1,8%, bajando 0,1 p.p. vs. septiembre. La inflación Núcleo arrojó 1,6% y también descendió 0,1 p.p. vs el mes previo.
Sin embargo, la inflación subyacente dio 1,9% tras haber arrojado 1,8% en septiembre, métrica que construimos excluyendo los precios con mayor volatilidad en el corto plazo.
Los precios Estacionales liderarían por segundo mes al hilo (+2,7%) impulsados por verduras (5,4%). Por su parte, los Regulados subieron 1,8%, con transporte público (+3,3%) por encima del resto. Por último, vale destacar que el rubro carnes se mantuvo estable (0,1%).
Link al informe final👉🏼 https://t.co/7fYFXpI4kE
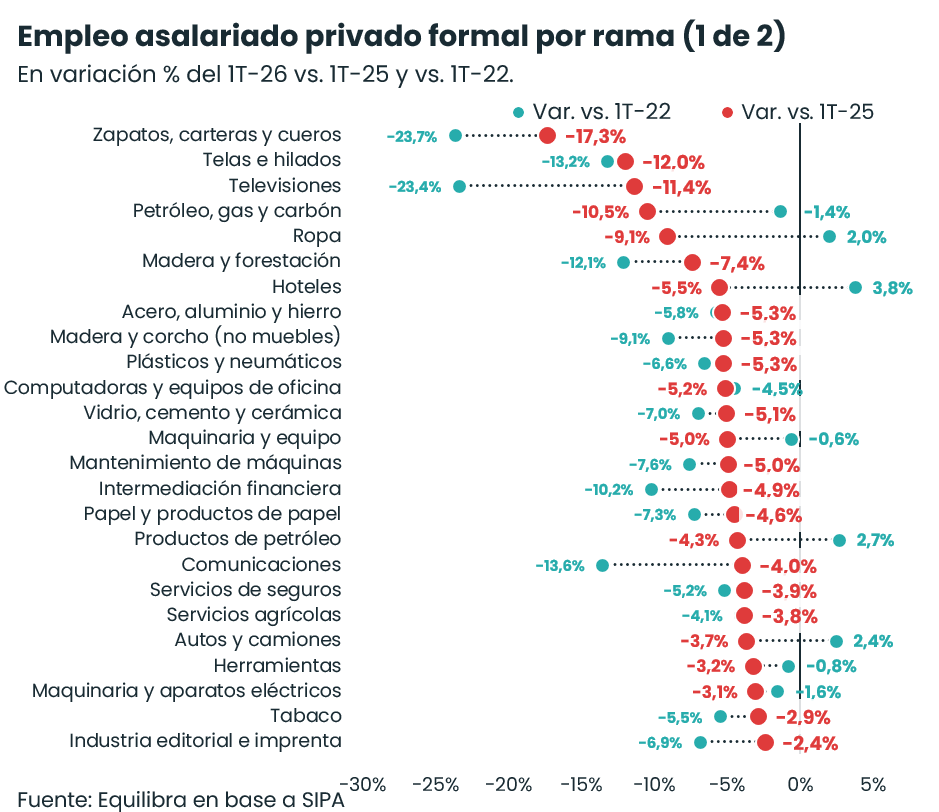
1/2. ¿Qué sabemos de la dinámica del empleo asalariado privado formal a nivel rama?
Hasta el 1T-26, 40 de las 48 ramas destruyeron puestos contra un año atrás.
Las caídas fueron superiores al 9% anual en zapatos y cueros, telas, televisiones, petróleo y ropa.
Contra 2022 (para evitar la sequía), entre las que más caen se suman también comunicaciones e industria maderera.
Pero también hay mermas en rubros que no eran necesariamente parte de los “perdedores” del modelo, como bancos, servicios profesionales, agro y agroindustria, entre otros.
Más allá de la situación de la actividad y la apertura comercial con dólar apreciado, la pregunta es si en algunos rubros no podría estar ya habiendo algún impacto de la IA (fundamentalmente servicios).