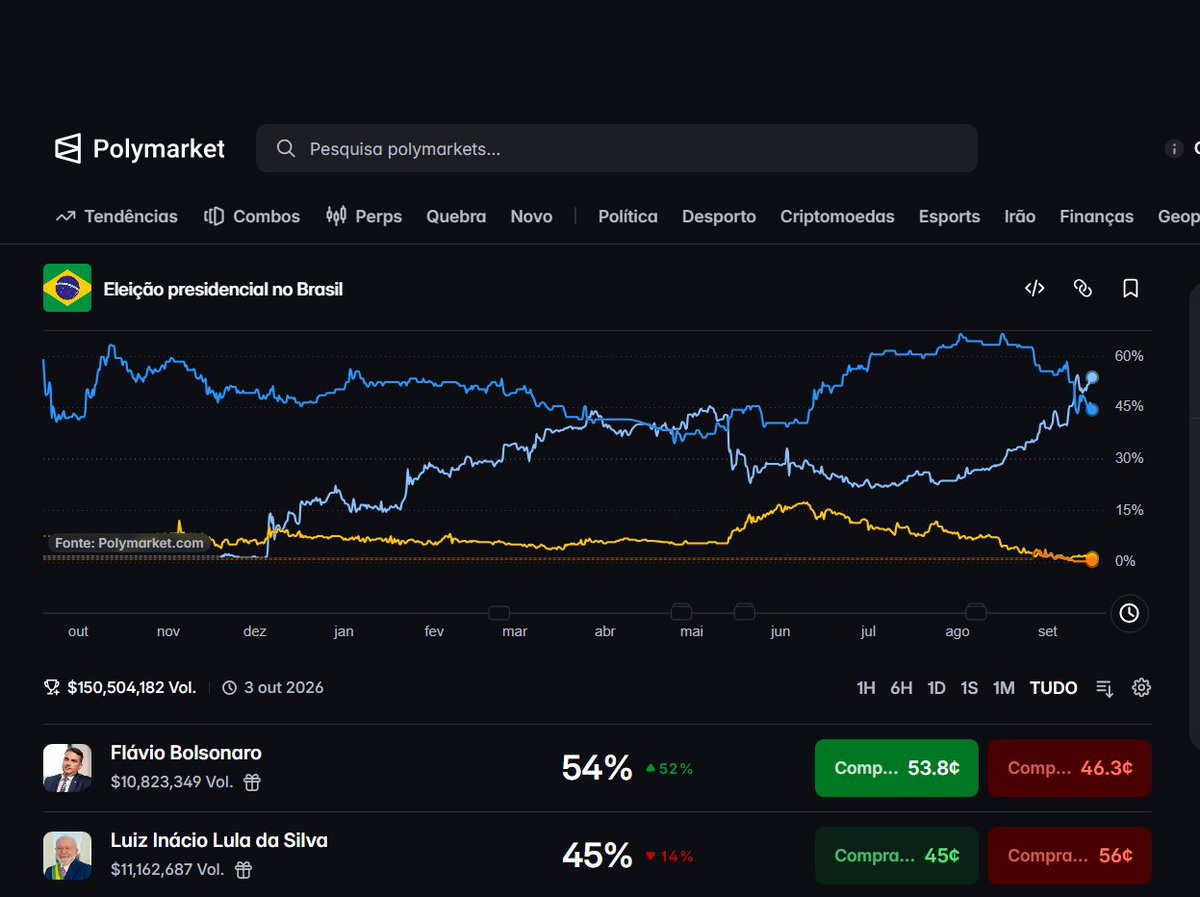
O mercado pode estar começando a precificar a eleição de 2026 antes mesmo das pesquisas.
Depois do encontro de Flávio Bolsonaro com a Faria Lima, a leitura parece clara: disciplina fiscal, equipe econômica técnica e maior aproximação com o mercado.
Se essa tese ganhar força, as calls no Ibovespa podem virar uma das formas mais assimétricas de expressar esse cenário.
O mercado não espera o resultado. Ele tenta antecipá-lo.
Copom e Fed nesta quarta 16/11.
Esquece o comunicado.
Temos que olhar 3 coisas:
- dólar
- juros futuros BR
- Treasury de 10 anos
Se a Selic cair e o dólar subir junto com o juro longo, o recado é simples: o risco lá fora (ou o prêmio que o cara cobra pra carregar Brasil) tá falando mais alto que o corte aqui. O BC afrouxa. O mercado não compra. É isso.
The market may be starting to price in Brazil’s 2026 election before the polls do.
After Flávio Bolsonaro’s meeting with Faria Lima, the message seems clear: fiscal discipline, a technocratic economic team, and closer ties with financial markets.
If this thesis gains traction, Ibovespa calls could become one of the most asymmetric ways to express this scenario.
Markets don’t wait for the outcome. They try to anticipate it.
Breaking news: The US’s national debt has hit a record $40tn as borrowing rises at a historic pace, fuelling investor concerns about the state of America’s public finances despite Donald Trump’s vow to bring spending under control. https://t.co/JJIO7lHZc7
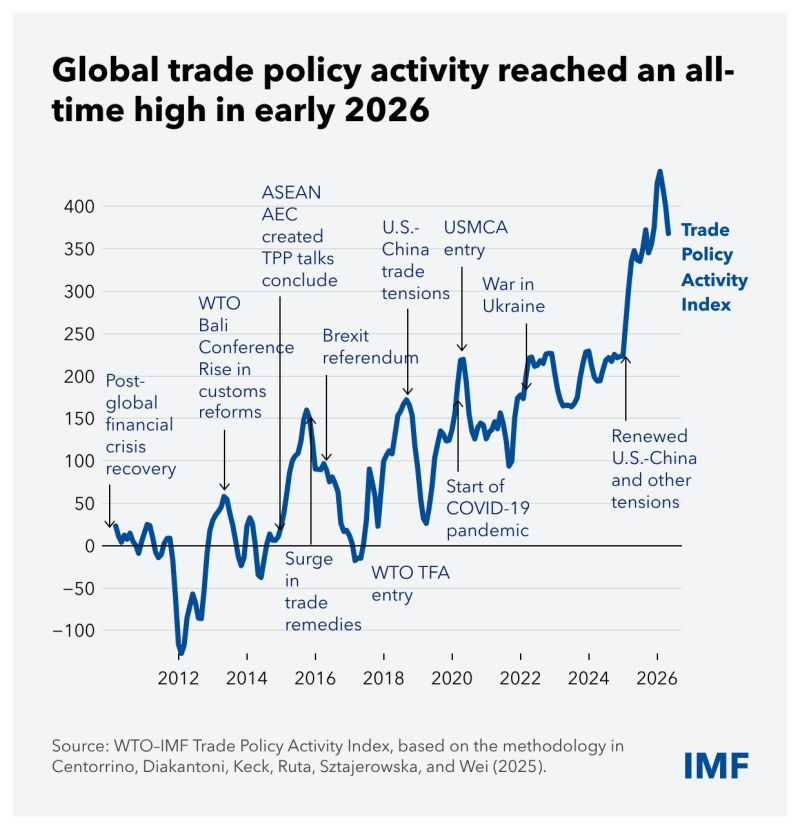
🌍📈 A política comercial global está mudando mais rápido do que em qualquer outro momento desde a crise financeira mundial.
O Trade Policy Activity Index desenvolvido pela OMC e pelo FMI e cobrindo 197 economias mostra que a atividade em políticas comerciais quase triplicou desde 2020 e dobrou novamente entre o início de 2025 e o pico em 2026.
Esse índice, atualizado até maio de 2026 (com projeções para junho), faz parte da colaboração contínua entre OMC e FMI para fortalecer o monitoramento das políticas comerciais em um momento em que evidências rápidas e sistemáticas são essenciais
Antes da divulgação de resultados, o mercado reduz risco.
Não é crise. Não é Fed. Não é macro.
É nervosismo de evento.
Na véspera do balanço, o medo de surpresa e de concorrência faz todo mundo sair da posição.
Quem fica posicionado não é o mais corajoso.
É só o último a reduzir.
O mercado tolera volatilidade. Não tolera ser pego de surpresa.
Ouro explodiu nos últimos 2 anos. Quem pediu casamento com anel de ouro recentemente tomou um susto. Mas o que realmente aconteceu com os setores da indústria?
Analisei:
• RING (mineração de ouro)
• XME (mineração ampla)
• Futuros de ouro
• Cesta de fundos privados de mineração Tudo em variação % desde 2012.
Minha visão:
• Interesse privado deve continuar estagnado (não necessariamente cair)
• Preços elevados de ouro = lucratividade para mineradoras
• Expansão tecnológica continua gerando demanda robusta por minerais Risco contrário:
Incerteza econômica pode segurar demanda industrial + ouro caro pode desestimular novos fluxos para o metal.
Esse risco explica parte da correção que estamos vendo neste ano.
Resumo rápido:
Início respeitável, mas sem aquela surpresa agressiva que o mercado gosta.
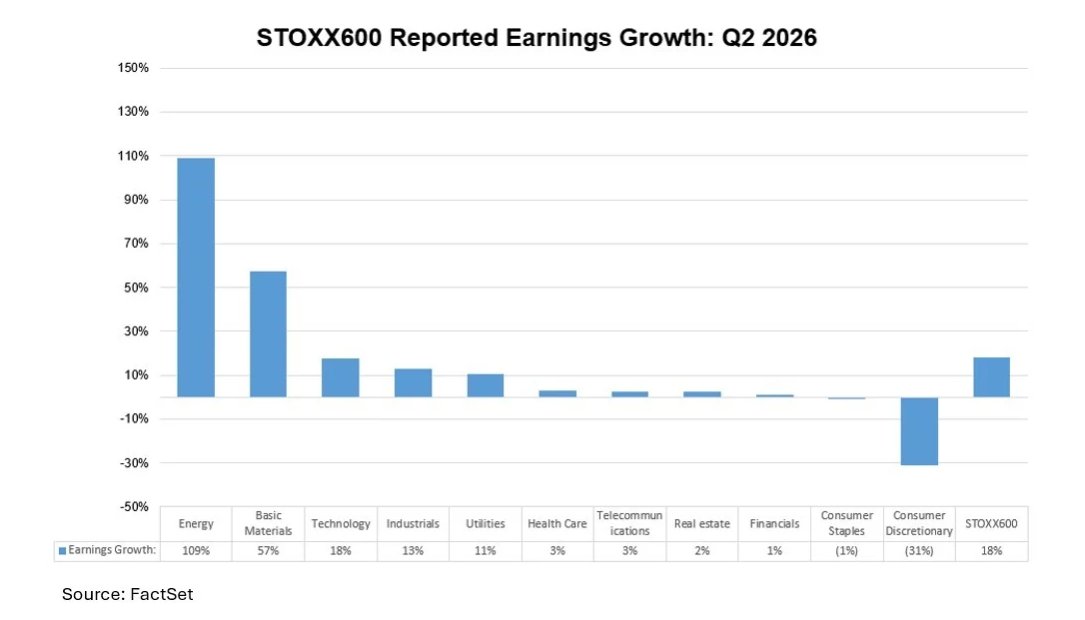
- Energia carregando o índice nas costas.
- Expectativas pro ano inteiro de 2026 ainda estão na casa dos 10%.
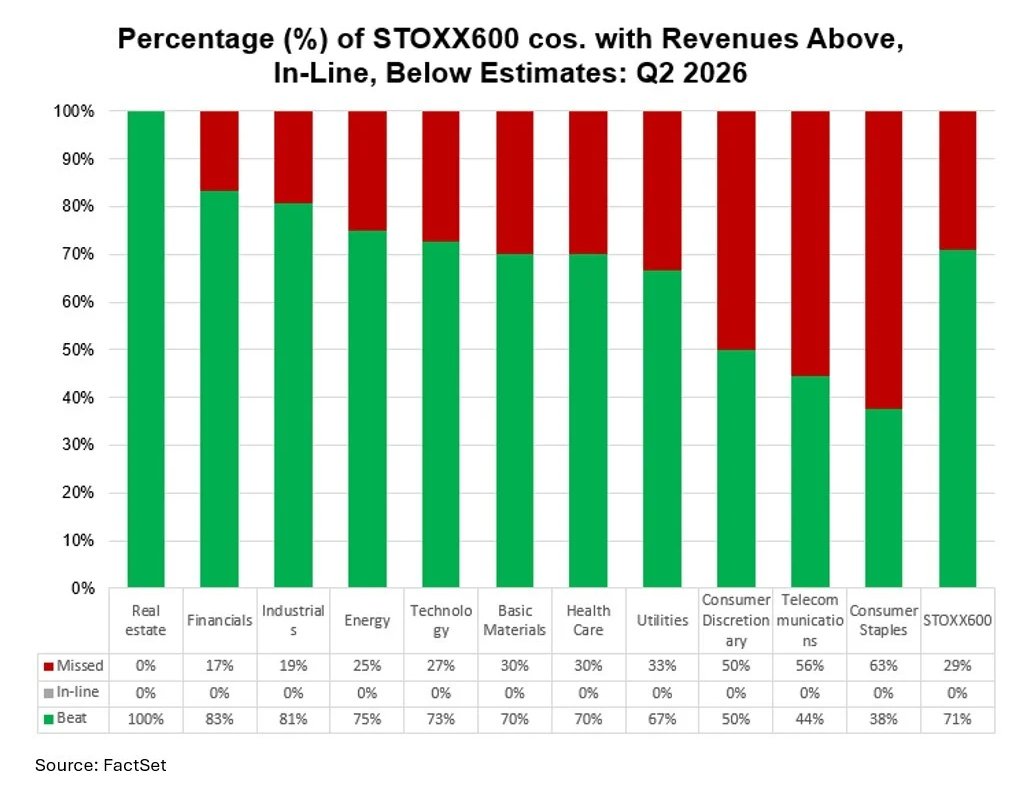
A pergunta que fica: a receita consegue acelerar o suficiente pro resto do ano, principalmente se o petróleo continuar volátil com o Oriente Médio? 93 empresas reportam na próxima semana.
Vamos acompanhar. #STOXX600 #Earnings
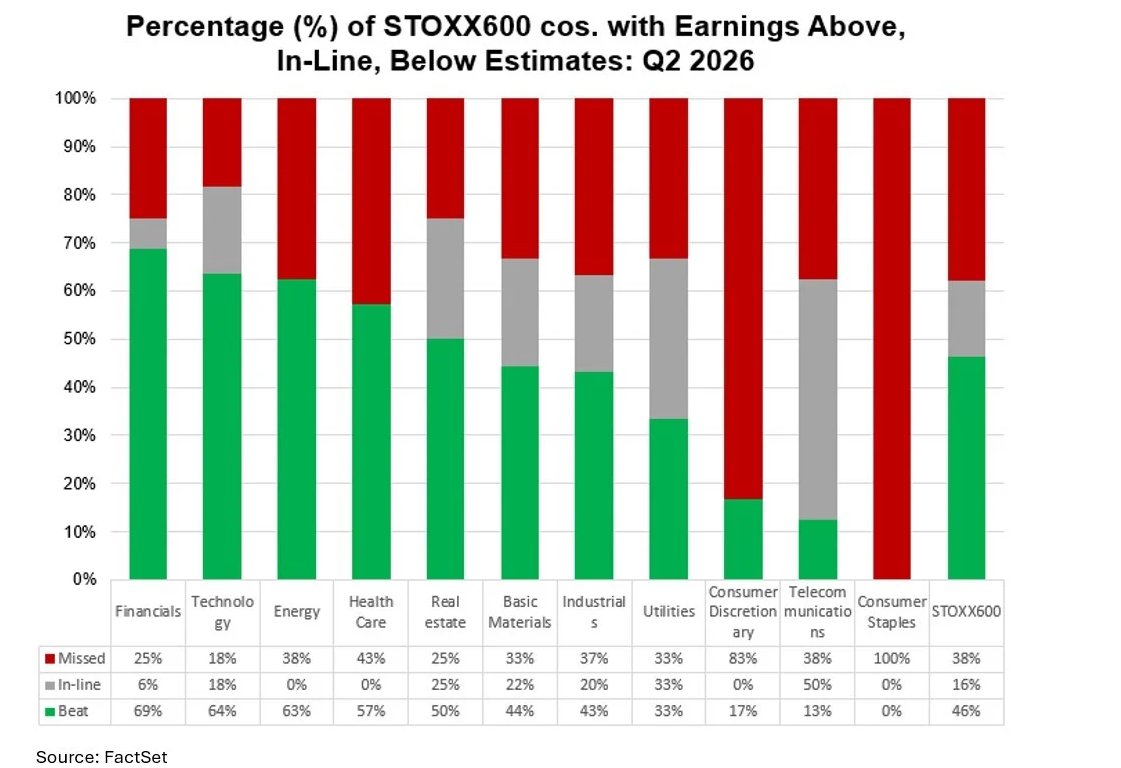
Temporada de resultados do STOXX 600 (Europa) começou.
Já saíram ~27% das empresas.
Metade bateu o EPS.
Surpresa média de apenas +1,9% (mediana +2,1%). Pra quem não lembra: a média histórica de longo prazo é 5,9%.
Ou seja… começou sólido, mas a magnitude da surpresa tá abaixo do normal. Crescimento de lucro reportado já tá em +18% a/a.
Bem acima dos +11,4% que o mercado esperava no fim de março.
Ponto importante (e que muita gente confunde): Crescimento de lucro tá bem maior que crescimento de receita em vários setores.
Isso é margem.
Disciplina de custo + pricing power continuam funcionando. Mesma história dos últimos trimestres.
Lucro sobe mais rápido que a linha de cima.