Desde el año 2006, somos una organización comprometida en brindar un servicio personalizado y altamente calificado en información y consultoría tributaria, NIIF
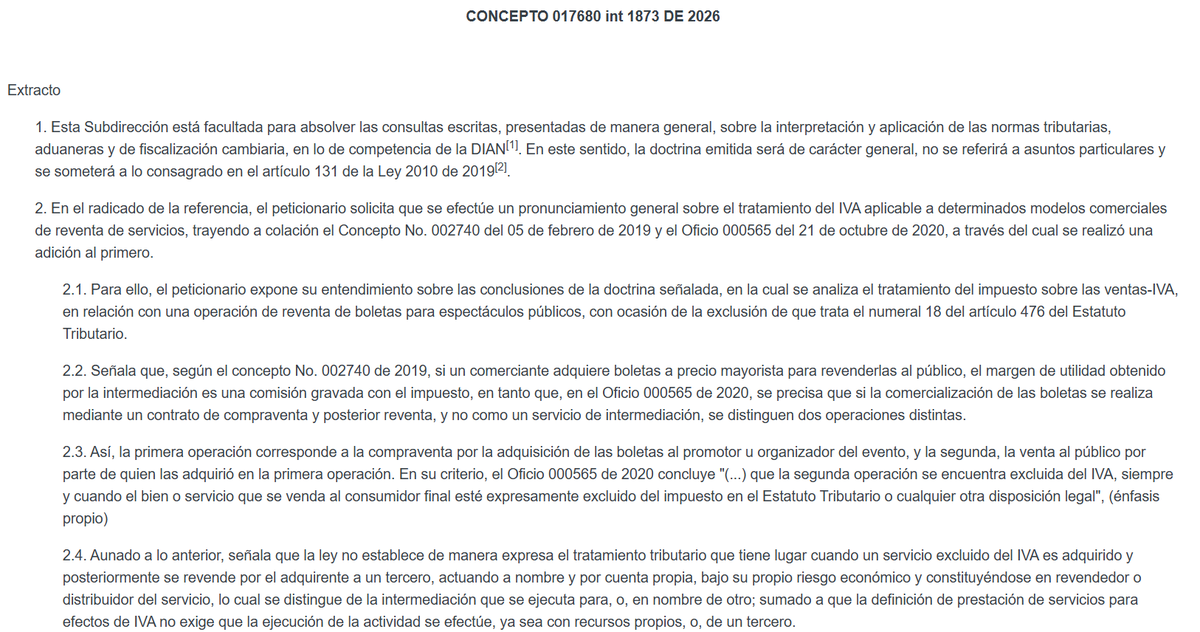
Colega, estar actualizado es clave para asesorar mejor. 📚 La @DIANColombia aclara el tratamiento del IVA en la reventa de servicios mediante el Concepto 17680 de 2026.
📖 Conoce el nuevo criterio aquí 👇: https://t.co/ZltN4vjojk
La DIAN, en respuesta al radicado 2026DP000363528, reitera que una sociedad no puede renunciar a la exoneración de aportes para evitar la autorretención especial de renta. Si cumple los requisitos legales, pagar voluntariamente los aportes exonerados no la libera de autorretener.
La clave está en revisar la nómina real: el Concepto DIAN 5299 de 2026, citado en esa respuesta, precisa que si no hay trabajadores o todos devengan 10 SMMLV o más, no aplica este régimen. La obligación depende de las condiciones legales, no de escoger la alternativa más conveniente para la caja.
📰 ¡Colegas, conozcan un nuevo concepto de la DIAN!
¿Quién es sujeto pasivo del impuesto sobre productos plásticos de un solo uso cuando se importan bienes en envases, empaques o embalajes plásticos?
📌 Consulte el Concepto DIAN 17676 de 2026 y conozca su alcance normativo aquí 👇
https://t.co/td94hRIdkO
Cuando una empresa realiza operaciones gravadas, exentas y excluidas de IVA, una misma compra puede servir a varias actividades. Si no es posible establecer su imputación directa, el artículo 490 del ET exige distribuir proporcionalmente el IVA común para determinar cuánto puede descontarse. Por eso, pagar IVA en una factura no garantiza que todo ese impuesto sea descontable.
Desde Accounter consideramos que el principal riesgo está en convertir esta regla en un porcentaje aplicado automáticamente. Primero debe identificarse el destino de las compras y separarse el IVA directamente imputable. Después se calcula la proporción sobre las operaciones del período. La DIAN precisó que deben utilizarse ingresos netos de operaciones efectivamente realizadas, con los ajustes correspondientes por devoluciones, descuentos y anulaciones. Concepto 011044 de 2024.
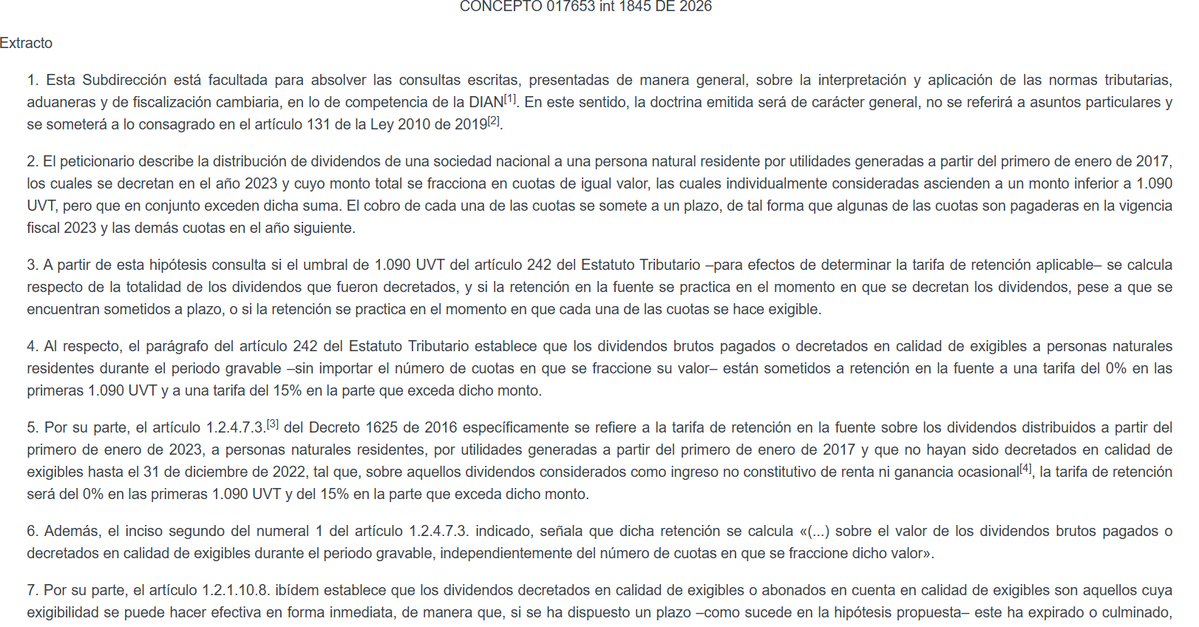
📢 Colegas: la @DIANColombia aoclara cómo aplicar la retención en la fuente sobre dividendos pagados a plazo y el umbral de 1.090 UVT.
📖 ¡Lee la normativa aquí!
https://t.co/eIyY1H5VpH
El Concepto DIAN 017653 de 2026 pone el foco en un punto que puede generar errores: fraccionar los dividendos en cuotas no permite aplicar el umbral de 1.090 UVT a cada pago por separado. Para el caso analizado, deben acumularse los dividendos pagados o exigibles durante el año y aplicar el 15 % sobre el exceso.
En la práctica, el reto está en llevar un control por beneficiario que conecte lo aprobado en el acta, los plazos de exigibilidad y los pagos realizados. Tampoco corresponde sumar automáticamente todo lo decretado si existen cuotas exigibles en años posteriores y no se han pagado antes. La tarea del contador es revisar ese calendario y actualizar el acumulado cada mes: ahí se define cuándo procede retener y sobre qué valor.
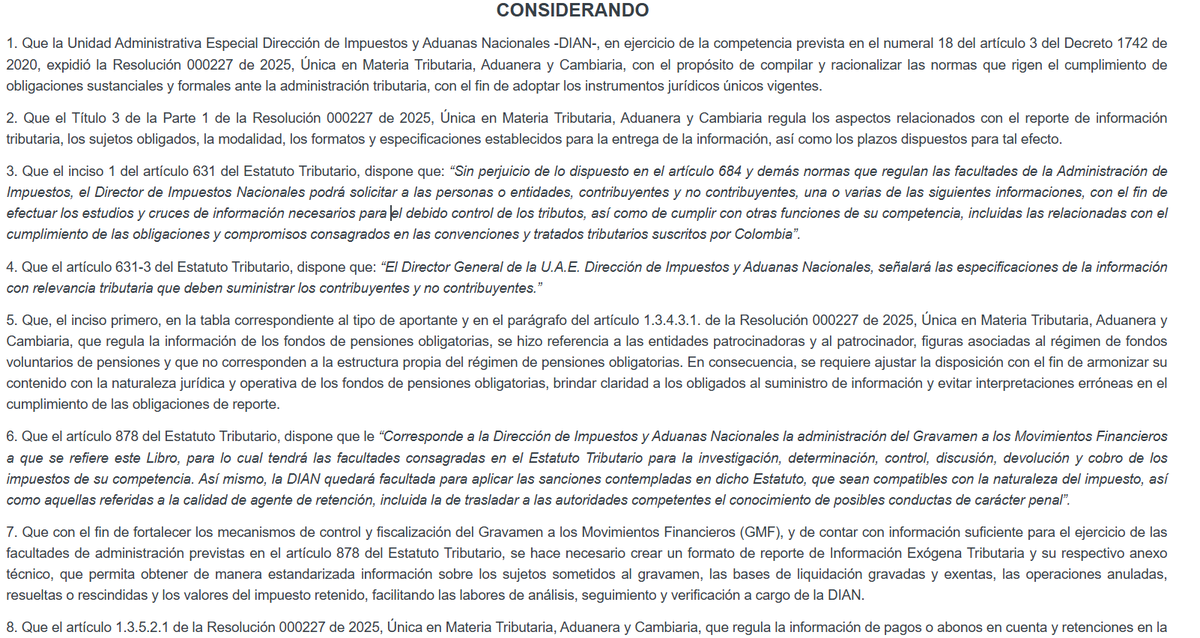
📢 Colegas: la DIAN incorpora nuevos reportes de exógena para préstamos de dinero (Formato 1026) y retenciones de GMF (Formato 2624).
Conoce los cambios de la Resolución 000033 de 2026. 👇
https://t.co/Qki1jHbTah
¡CUPOS AGOTADOS! 🎉
La 1ra. Cumbre de Inteligencia Artificial para Contadores es un éxito.
Gracias por confiar y ser parte de esta experiencia que conecta tecnología, conocimiento y futuro profesional.
¡Nos vemos en Cartagena! 🚀
El PL 477 de 2026 abre una discusión que va más allá de las tarifas: ¿cómo atraer activos a la formalidad sin debilitar los incentivos para cumplir oportunamente?
La normalización general al 15% y la especial para criptoactivos al 5% podrían facilitar la regularización de patrimonios omitidos. Pero la diferencia entre tarifas merece una justificación clara: ¿por qué regularizar un activo digital tendría un tratamiento más favorable que otros activos?
Estas medidas deben evaluarse por su capacidad de generar cumplimiento duradero. Si las normalizaciones se vuelven recurrentes, pueden transmitir una señal inconveniente: esperar al próximo beneficio resulta más atractivo que declarar correctamente desde el principio.
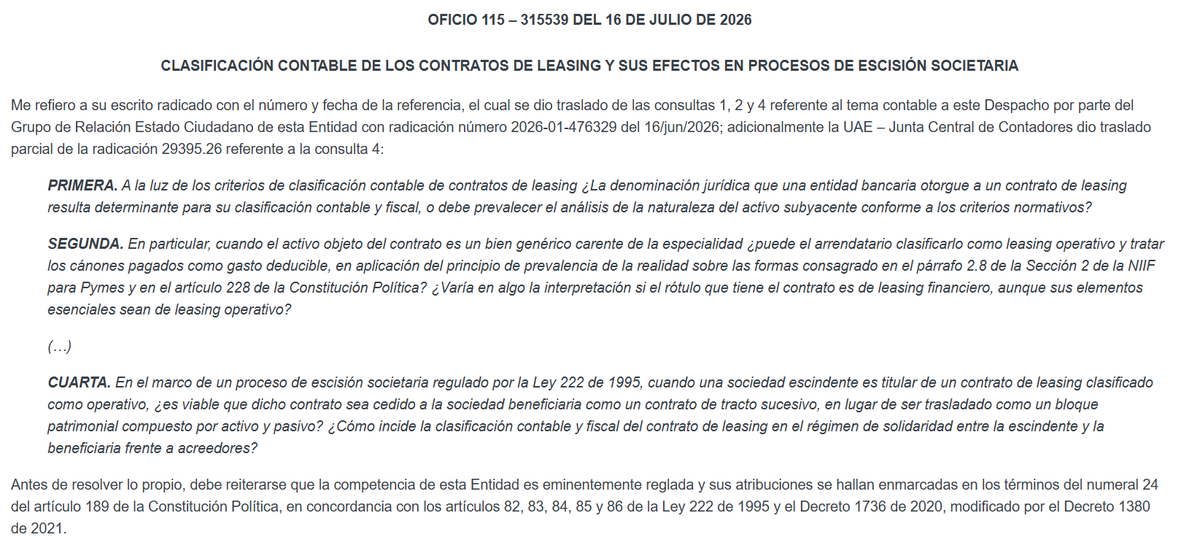
¿Cómo se clasifica contablemente un leasing y qué ocurre con él en una escisión empresarial? Conoce los criterios de Supersociedades en el Oficio 115-315539 de 2026.
📖 Lee la normativa aquí: https://t.co/PWOcznrEHx
Exonerar hasta 2 SMMLV protege el empleo de menor ingreso, pero bajar el tope de 10 a 2 encarece la nómina media: un sueldo de 2,5 SMMLV pasa de 0 % a 6 %.
El Congreso debería medir el efecto en la formalidad antes de aprobarlo. Y las empresas, recalcular su nómina 2027.
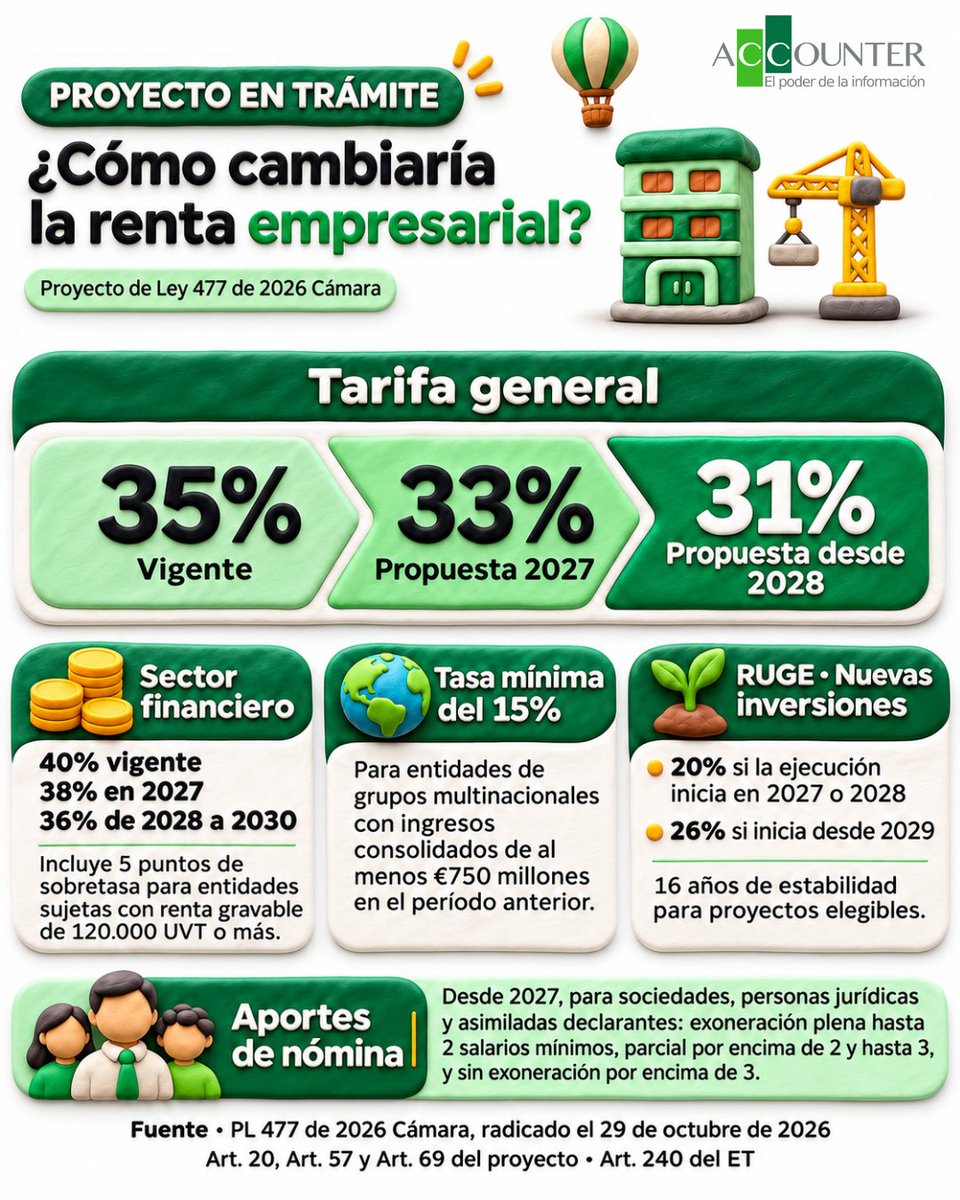
📊 ¿Cómo cambiaría la renta empresarial en Colombia?
El Proyecto de Ley 477 de 2026 Cámara propone bajar la tarifa general del 35 % vigente al 33 % en 2027 y al 31 % desde 2028.
Para las entidades financieras sujetas a la sobretasa, la tarifa total sería del 38 % en 2027 y del 36 % entre 2028 y 2030. El proyecto también ajustaría el alcance de la tasa mínima del 15 %, crearía el RUGE para nuevas inversiones elegibles y modificaría la exoneración de aportes de nómina.
📌 Proyecto en trámite. Los cambios están sujetos a la aprobación del Congreso.
📊 ¿Qué diferencia existe entre revisar y aprobar los estados financieros? ¿Con qué periodicidad deben elaborarse?
Conoce las precisiones del CTCP en el Concepto 2026-182 y aclara estas responsabilidades profesionales.
📖 Lee la normativa aquí: https://t.co/OrSVt0wVzd
📢 ¡Colegas, este evento es para ustedes!
Los invitamos a conectarse a este webinar de la DIAN, donde conocerán cómo llevar a la práctica los alivios tributarios del Decreto 1419 de 2026 y sus beneficios para personas y empresas.
📅 Hoy, miércoles 4 de noviembre
🕙 10:00 a. m.
🔗 Conéctense aquí: https://t.co/81oAmsown2
¿Qué propone el Proyecto de Ley de Rescate Económico? Colegas conozcan las medidas de austeridad y los cambios tributarios para estabilizar las finanzas públicas.
📖 Lee la normativa aquí: https://t.co/yBOWpAMWxi
El proyecto propone una redistribución de la carga tributaria mediante la reducción de la tarifa general de renta empresarial y modificaciones en renta de personas naturales, IVA, patrimonio e impuestos al consumo. También incorpora mecanismos de normalización tributaria e incentivos a la inversión. Su análisis exige revisar el efecto conjunto de estas medidas, pues los beneficios para algunos contribuyentes pueden coexistir con mayores cargas para otros.
El debate debe considerar si el alivio empresarial ofrece condiciones suficientes para impulsar la inversión y el empleo, y cómo los cambios en la tributación personal y al consumo afectarían el ingreso disponible de los hogares. Además del recaudo esperado, será fundamental evaluar la progresividad de la propuesta, los costos de cumplimiento y la claridad de sus disposiciones, incluidas las transiciones y fechas de aplicación.
¿Qué cambiaría con la reforma tributaria 2026?
Entre a https://t.co/iGZLPz7RDB y revise los 55 artículos del Estatuto que toca el PL 477/2026, con el texto vigente al lado del propuesto.
Proyecto en trámite. https://t.co/iGZLPz7RDB
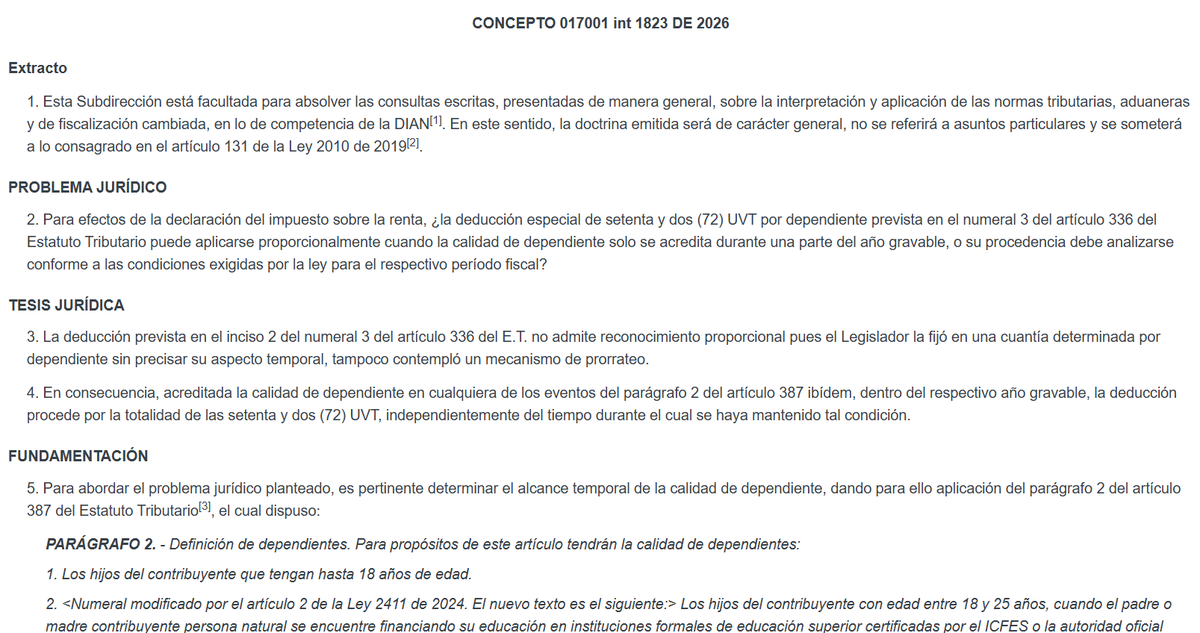
¿La deducción de 72 UVT por dependiente se reconoce proporcionalmente? La DIAN aclara su aplicación en el año gravable.
Consulta la normativa aquí: https://t.co/JAQbMkupLK
La DIAN debe resolver y notificar válidamente el recurso de reconsideración dentro del plazo legal. En este caso, envió la citación a la dirección del apoderado, pero a nombre del contribuyente. El Consejo de Estado concluyó que el edicto posterior no subsanó esa irregularidad.
Como la notificación válida ocurrió después de vencer el término, operó el silencio administrativo positivo y la declaración de IVA quedó en firme. La lección: revisar destinatarios, fechas y formas de notificación puede ser decisivo en la defensa tributaria. Sentencia del 17 de septiembre de 2026, exp. 30744.
@libiagudelo21 💚 ¡Gracias por compartir tu inquietud! Hemos realizado mejoras en el portal https://t.co/ypDIrvuFB5 para facilitar la consulta de normas, doctrina y artículos relacionados.
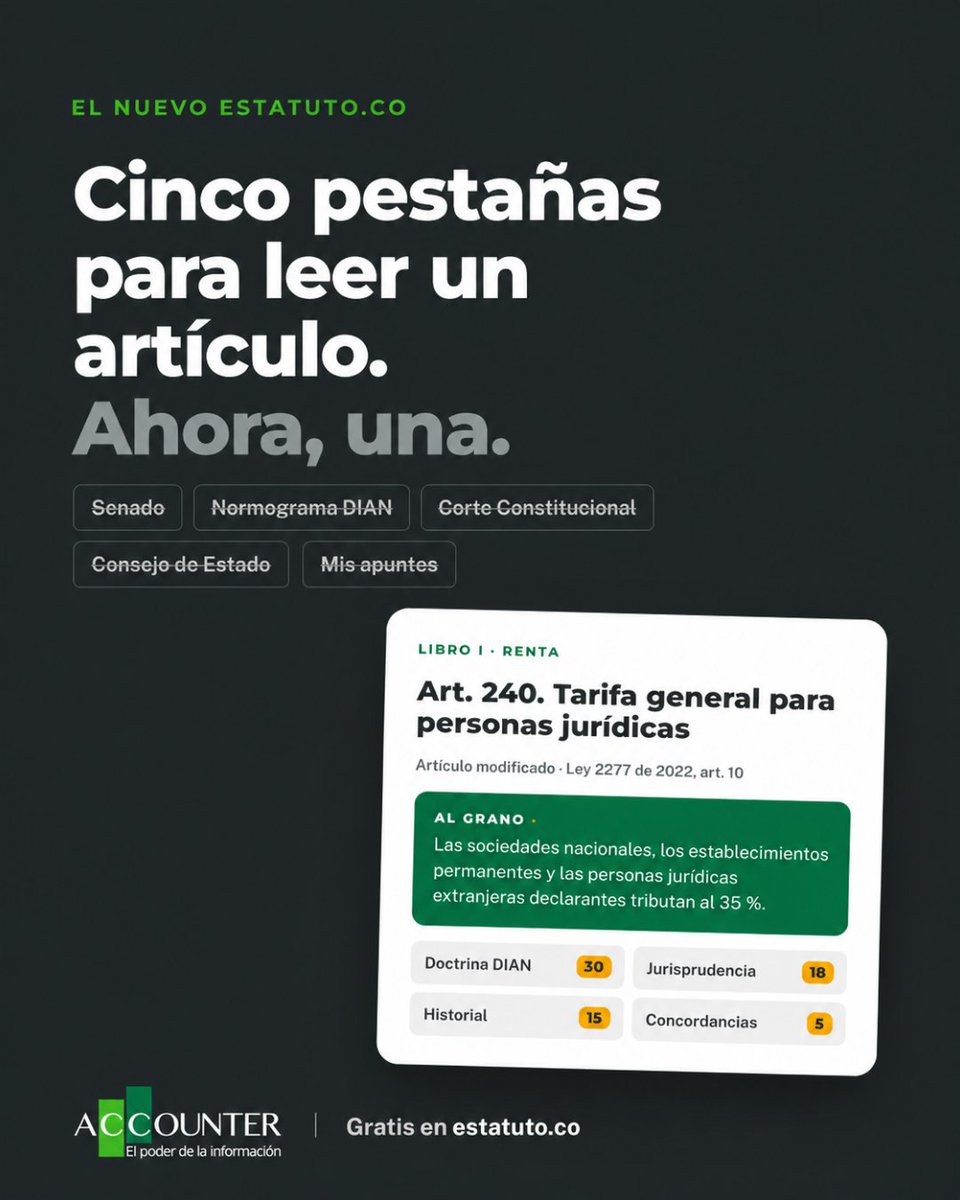
Para entender un solo artículo del Estatuto Tributario abres cinco pestañas: Senado, Normograma, Corte, Consejo de Estado y tus apuntes.
Las juntamos en una. 🧵
Les presentamos el nuevo https://t.co/eEhODbgc99: el Estatuto Tributario concordado y gratis. En cada artículo encuentras el texto vigente con sus notas de vigencia, las concordancias, la doctrina de la DIAN (más de 7.300 conceptos, cada uno con su tesis en una frase) y las decisiones de la Corte Constitucional y del Consejo de Estado. Y arriba, un «Al grano» que te explica el artículo en pocas líneas.
Lo actualizamos cada semana, solo con fuentes oficiales. Puedes subrayar, guardar tus artículos y compartirlos, sin registrarte. Hagan la prueba: busquen el artículo con el que más pelean en el día a día y me cuentan qué le falta. Lo estamos construyendo con ustedes.