MAMY TO! Kolejny wyrok zasądzający w sprawie #SKD. Tym razem Sąd Rejonowy w Wałbrzychu.
⚖️ SR w Wałbrzychu, I Wydział Cywilny
📄 sygn. akt I C 1410/25
💰 6 543,38 zł + odsetki + koszty procesu
W ustnych motywach rozstrzygnięcia Sąd wskazał, że bank nie wypełnił ciążących na nim obowiązków informacyjnych.
Sąd odwołał się również do orzecznictwa TSUE i Sądu Najwyższego, wskazując, że nie można naliczać odsetek od kredytowanych kosztów kredytu.
I jeszcze jeden bardzo ciekawy element 👇
Sąd wskazał, że z urzędu posiada wiedzę, iż pozwany bank pobiera wynagrodzenie ze składek ubezpieczeniowych płaconych przez powoda na rzecz ubezpieczyciela.
To ważne w kontekście dyskusji o tym, jakie rzeczywiste korzyści bank uzyskuje w związku z kosztami ponoszonymi przez konsumenta i jak powinny one zostać przedstawione w umowie.
Obowiązki informacyjne nie są formalnością. Konsument ma otrzymać prawidłową i przejrzystą informację o ekonomicznych warunkach kredytu.
A sądy coraz częściej zaglądają za nazwę danego kosztu i badają, kto rzeczywiście na nim zarabia. ⚖️
📌 Wyrok nieprawomocny.
#SKD #SankcjaKredytuDarmowego #PrawoKonsumenckie #TSUE
„Dobrowolny” zwrot odsetek? Z tym określeniem trudno się zgodzić. ❗️
Banki deklarują, że chcą dobrowolnie oddawać klientom część odsetek naliczonych od kredytowanych kosztów.
Tylko że to nie jest kwestia dobrej woli banków. To konsekwencja wyroku TSUE w sprawie C-744/24 ⚠️Trybunał przesądził, że bank nie może naliczać odsetek od kwot przeznaczonych na pokrycie kosztów kredytu.
Dlatego trudno przedstawiać zwrot tych kwot jako gest banków wobec konsumentów. To raczej korekta sposobu rozliczania kredytów po rozstrzygnięciu TSUE.
I pozostaje jeszcze jedno zasadnicze pytanie: dlaczego zwrot ma obejmować tylko część należnych kwot i kto ma decydować, jaka część rzeczywiście się należy?
Bo „dobrowolny zwrot” brzmi dobrze w komunikacie prasowym.
Znacznie ważniejsze jest prawidłowe rozliczenie umowy. ⚖️
Banki chcą proporcjonalności sankcji. A gdzie proporcjonalność wobec konsumenta?
Od lat jednym z podstawowych argumentów sektora bankowego przeciwko sankcji kredytu darmowego jest jej rzekoma nieproporcjonalność.
ZBP wskazywał, że sankcja powinna być dostosowana do wagi naruszenia, a jej zastosowanie nie powinno następować automatycznie. Już w 2024 r. postulował wprowadzenie stopniowanych sankcji, zależnych od istotności naruszonego obowiązku.
Po wyroku C-472/23 argument ten został powtórzony. ZBP wskazywał na zasadę proporcjonalności i podkreślał, że surowość sankcji powinna odpowiadać wadze naruszenia.
Można zatem odnieść wrażenie, że w sporach dotyczących SKD najważniejszym pytaniem ma być:
czy konsekwencja ponoszona przez bank nie jest przypadkiem zbyt daleko idąca w stosunku do jego uchybienia?
Tylko że po wyroku C-744/24 sytuacja stała się znacznie ciekawsza.
TSUE stwierdził, że oprocentowanie nie może być stosowane do kwot przeznaczonych na pokrycie kosztów kredytu.
A ZBP we wrześniu 2026 r. uznał za zasadne, aby banki zaprzestały naliczania takich odsetek i dokonały ich zwrotu w odniesieniu do okresu po wydaniu wyroku.
I tutaj warto odwrócić pytanie o proporcjonalność.
Skoro naruszenie było na tyle rzeczywiste, że wymaga zmiany sposobu wykonywania umowy i zwrotu części pobranych pieniędzy, to dlaczego w sporze o SKD miałoby być traktowane jako uchybienie niewspółmierne do zastosowania sankcji?
Nie mówimy przecież wyłącznie o literówce czy informacji pozbawionej ekonomicznego znaczenia.
Mówimy o sposobie naliczania wynagrodzenia banku.
A konsekwencje mogą sięgać dalej.
Jeżeli odsetki były naliczane od kwoty, od której — zgodnie z wykładnią TSUE — nie powinny być naliczane, powstaje pytanie o informacje przedstawione konsumentowi w chwili zawierania umowy: podstawę oprocentowania, całkowity koszt kredytu, całkowitą kwotę do zapłaty czy RRSO.
I właśnie w tym miejscu argument o proporcjonalności zaczyna wyglądać zupełnie inaczej.
Banki domagają się, aby konsekwencje ich naruszeń były proporcjonalne. Ale czy równie konsekwentnie stosują zasadę proporcjonalności do ochrony konsumenta?
Bo obecne stanowisko ZBP sprowadza się do tego, że odsetki należy zwrócić — ale zasadniczo dopiero te pobrane po 23 kwietnia 2026 r.
Czy to również jest proporcjonalność?
Co z konsumentem, który przez lata przed wyrokiem płacił takie same odsetki na podstawie tego samego mechanizmu?
Co z informacjami zawartymi w jego umowie?
I co z konsekwencjami, które ustawa wiąże z naruszeniem określonych obowiązków informacyjnych?
Oczywiście C-744/24 nie przesądza automatycznie o zastosowaniu SKD. Taką ocenę w konkretnej sprawie przeprowadza sąd.
Ale proporcjonalność nie powinna być argumentem używanym wyłącznie wtedy, gdy chroni ekonomiczny interes kredytodawcy.
Jeżeli bank oczekuje proporcjonalności sankcji za własne naruszenie, równie zasadne jest pytanie o proporcjonalną ochronę konsumenta, który przez lata ponosił ekonomiczne skutki tego naruszenia.
#SKD #proporcjonalnosc #konsument #kredytkonsumencki
⚖️Sankcja kredytu darmowego po raz kolejny skuteczna!
Kolejny sąd uwzględnił roszczenie konsumenta w sporze z bankiem. Efekt? Konsument spałci kredyt bez odsetek i innych kosztów.
To kolejny korzystny wyrok w prowadzonej przez nas sprawie. Cieszymy się i działamy dalej! ⚖️ #SKD
Kolejna wygrana konsumenta z bankiem w sprawie #SKD! ⚖️
Tym razem przegrywa bank PKO BP S.A. Sąd w całości uwzględnił roszczenie konsumenta oparte na sankcji kredytu darmowego.
Kolejny korzystny wyrok i kolejny istotny głos w sporach dotyczących obowiązków informacyjnych banków
🚨 Coraz ciekawiej wygląda „nic się nie stało” po C-744/24.
Kolejne banki oddają klientom pieniądze, korygują harmonogramy i obniżają raty. VeloBank ma rozliczać klientów automatycznie, bez składania wniosku.
Czyli:
➡️ odsetki miały być zgodne z prawem,
➡️ TSUE powiedział: nie,
➡️ banki przestały je naliczać,
➡️ zaczęły je zwracać,
➡️ korygują wyniki o setki milionów złotych,
➡️ ale nadal przekonują, że problemu właściwie nie było. 😉
Teraz pozostaje pytanie jeszcze ciekawsze:
Dlaczego banki chcą oddawać pieniądze dopiero od 23 kwietnia 2026 r.?
TSUE tego dnia nie uchwalił nowego zakazu. Wyjaśnił, jak należy rozumieć obowiązujące prawo UE.
Wyrok ma datę. Prawo nie zaczęło obowiązywać w dniu wyroku.
I chyba właśnie o tę różnicę będzie teraz toczyła się kolejna batalia. ⚖️
#skd #sankcjakredytudarmowego #ochronakonsumenta #tsue
Prowizja jest wynagrodzeniem banku za udzielenie kredytu. Odsetki również stanowią wynagrodzenie banku za korzystanie z kapitału. Jeżeli więc bank kredytuje własną prowizję, a następnie nalicza od niej odsetki, w praktyce pobiera kolejne wynagrodzenie od własnego wynagrodzenia.
I właśnie taką konstrukcję podważa TSUE w wyroku C-744/24. Trybunał jasno oddzielił kapitał od kosztów kredytu: oprocentowanie nie może obejmować kwot przeznaczonych na pokrycie tych kosztów. Sam fakt, że bank prowizję skredytował, nie zmienia jej charakteru — koszt nie staje się przez to kapitałem, od którego bank może pobierać kolejne wynagrodzenie w postaci odsetek.
📢 O co właściwie chodzi z tymi odsetkami od kosztów kredytu? Najłatwiej pokazać to na konkretnym przykładzie umowy.
Umowa pożyczki zawarta z bankiem PKO BP w dniu 20.07.2023 r. na okres 120 miesięcy.
Klient potrzebował 184 722,38 zł – kwota faktycznie oddana mu do dyspozycji.
Bank doliczył jednak do niej 62 527,71 zł kredytowanych kosztów, w tym:
🔹 19 616,54 zł prowizji,
🔹 42 911,17 zł składki ubezpieczeniowej.
W rezultacie łączna kwota udzielonej pożyczki wyniosła aż 247 250,09 zł ❗️
To jednak nie koniec. Od kredytowanych kosztów bank naliczał również odsetki. Przy oprocentowaniu pożyczki wynoszącym 9% i okresie zobowiązania 120 miesięcy - same odsetki od kredytowanych kosztów wynoszą 32 521,23 zł*.
Czyli konsument płaci odsetki również od kosztów, które zostały doliczone mu do pożyczki.
I właśnie na takie konstrukcje trzeba dziś patrzeć przez pryzmat wyroku TSUE C-744/24 oraz wyroku SN II CSKP 89/26. ⚖️
Koszt kredytu nie staje się kapitałem tylko dlatego, że bank go kredytuje. I dlatego warto przestać mówić o tym wyłącznie językiem „zwrotu odsetek”. Najpierw trzeba zobaczyć, od jakiej kwoty te odsetki w ogóle były naliczane.
*wysokość odsetek obliczona przy użyciu kalkulatora kredytowego ze strony https://t.co/lYlzoTG73W
#SKD #kredytkonsumencki #PKOBP
📢 O co właściwie chodzi z tymi odsetkami od kosztów kredytu? Najłatwiej pokazać to na konkretnym przykładzie umowy.
Umowa pożyczki zawarta z bankiem PKO BP w dniu 20.07.2023 r. na okres 120 miesięcy.
Klient potrzebował 184 722,38 zł – kwota faktycznie oddana mu do dyspozycji.
Bank doliczył jednak do niej 62 527,71 zł kredytowanych kosztów, w tym:
🔹 19 616,54 zł prowizji,
🔹 42 911,17 zł składki ubezpieczeniowej.
W rezultacie łączna kwota udzielonej pożyczki wyniosła aż 247 250,09 zł ❗️
To jednak nie koniec. Od kredytowanych kosztów bank naliczał również odsetki. Przy oprocentowaniu pożyczki wynoszącym 9% i okresie zobowiązania 120 miesięcy - same odsetki od kredytowanych kosztów wynoszą 32 521,23 zł*.
Czyli konsument płaci odsetki również od kosztów, które zostały doliczone mu do pożyczki.
I właśnie na takie konstrukcje trzeba dziś patrzeć przez pryzmat wyroku TSUE C-744/24 oraz wyroku SN II CSKP 89/26. ⚖️
Koszt kredytu nie staje się kapitałem tylko dlatego, że bank go kredytuje. I dlatego warto przestać mówić o tym wyłącznie językiem „zwrotu odsetek”. Najpierw trzeba zobaczyć, od jakiej kwoty te odsetki w ogóle były naliczane.
*wysokość odsetek obliczona przy użyciu kalkulatora kredytowego ze strony https://t.co/lYlzoTG73W
#SKD #kredytkonsumencki #PKOBP
Już raz próbowano postawić granicę na dacie wyroku TSUE. Historia zatacza koło?
Ta historia brzmi znajomo.
TSUE wydaje wyrok korzystny dla konsumentów. Pojawia się pytanie o rozliczenie umów zawartych i wykonywanych wcześniej. A następnie data wydania wyroku zaczyna być przedstawiana jako granica, od której konsumentowi należy się określone rozliczenie.
Tyle że dokładnie ten problem przerabialiśmy już przy Lexitorze.
Po wyroku C-383/18 z 11 września 2019 r. cz��ść banków odmawiała proporcjonalnego zwrotu kosztów kredytu, jeżeli wcześniejsza spłata nastąpiła przed wydaniem wyroku TSUE.
UOKiK zakwestionował takie podejście.
Urząd wskazywał wówczas, że odpowiednie przepisy ustawy o kredycie konsumenckim obowiązywały już od 2011 r., a TSUE rozstrzygnął istniejące wątpliwości interpretacyjne. UOKiK prowadził postępowania w związku z nieuwzględnianiem reklamacji dotyczących wcześniejszych spłat dokonanych przed wyrokiem Lexitor.
Minęło kilka lat.
Mamy wyrok C-744/24 z 23 kwietnia 2026 r. TSUE stwierdził, że przepisy dyrektywy 2008/48 stoją na przeszkodzie stosowaniu stopy oprocentowania również do kwot przeznaczonych na pokrycie kosztów związanych z kredytem.
I ponownie pojawia się data wyroku.
ZBP rekomenduje bankom zaprzestanie naliczania takich odsetek, ale w odniesieniu do wykonywanych umów przyjmuje zwrot odsetek pobranych od 23 kwietnia 2026 r.
Czyli znowu wracamy do tego samego pytania: co właściwie wydarzyło się w dniu wydania wyroku TSUE?
Czy 22 kwietnia oprocentowanie kredytowanych kosztów było zgodne z prawem, a 23 kwietnia przestało nim być?
Czy może — podobnie jak w przypadku Lexitoru — wyrok rozstrzygnął sposób rozumienia przepisów, które obowiązywały już wcześniej?
To rozróżnienie ma ogromne znaczenie.
Bo jeżeli problem istniał również przed wydaniem C-744/24, dyskusja nie może ograniczać się wyłącznie do tego, od którego dnia bank powinien zwrócić pobrane odsetki.
Trzeba wrócić do samej umowy.
Jeżeli przewidywała ona naliczanie odsetek także od kredytowanych kosztów, pojawiają się pytania o wartości przedstawione konsumentowi już przy jej zawieraniu:
całkowity koszt kredytu, całkowitą kwotę do zapłaty, RRSO oraz rzeczywisty zakres zobowiązania konsumenta.
C-744/24 nie przesądził, że oprocentowanie kredytowanych kosztów automatycznie oznacza zastosowanie sankcji kredytu darmowego.
Ale zwrot części odsetek po 23 kwietnia również nie odpowiada na pytanie, czy informacje wymagane ustawą były prawidłowe w dniu zawarcia umowy.
Co więcej, Rzecznik Finansowy nie podzielił ograniczenia zwrotów do okresu po wyroku. Wskazał, że oczekuje rozwiązania problemu również w zakresie odsetek pobranych przed 23 kwietnia 2026 r.
Dlatego zamiast kolejny raz pytać, co ZBP rekomenduje bankom po C-744/24, warto przypomnieć sobie Lexitor.
Bo podobny spór już mieliśmy.
Wtedy również próbowano postawić granicę na dacie wyroku TSUE.
#130 kolejny korzystny wyrok w sprawie SKD.
67 706,04 zł zasądzone od PKO BP S.A. na rzecz konsumentki, wraz z odsetkami oraz 6 434,00 zł tytułem kosztów procesu.
Sąd Rejonowy w Głogowie
wyrok z 18.09.2026 r.
sygn. akt I C 607/26
Wyrok nieprawomocny.
Wczoraj na rozprawie w sprawie o #SKD reprezentowałam konsumentów, którzy byli przesłuchiwani przez Sąd.
Padło sporo pytań:
🔸gdzie porównywali oferty
🔸na co zwracali uwagę?
🔸czy sprawdzali, czy RRSO zostało prawidłowo wyliczone?
🔸czy pytali bank, czy od prowizji będą naliczane odsetki?
⁉️I wyszłam z sali z jednym pytaniem:
Jakie właściwie ma to znaczenie dla wykonania przez BANK jego ustawowych obowiązków informacyjnych?
Ustawa nakłada obowiązek prawidłowego podania określonych informacji na kredytodawcę.‼️
To bank ma prawidłowo obliczyć RRSO.
To bank ma prawidłowo przedstawić koszty kredytu.
To bank ma przekazać konsumentowi wymagane prawem informacje.
Konsument nie powinien przychodzić do banku z kalkulatorem, wzorem z załącznika do ustawy i samodzielnie sprawdzać, czy profesjonalna instytucja finansowa prawidłowo wykonała swoje obowiązki.
Bo jeżeli pójdziemy w tę stronę, za chwilę zamiast pytać:
„Czy bank prawidłowo wykonał obowiązek informacyjny?”
będziemy pytać:
„Dlaczego konsument nie wykrył błędu banku przed podpisaniem umowy?” 📡
A to jest zupełne odwrócenie ról.
Ochrona konsumenta nie może polegać na tym, że chronimy tylko tego konsumenta, który sam potrafił skontrolować profesjonalistę. ⚖️
#SKD #PrawoKonsumenckie #RRSO #TSUE
Koniec z odsetkami od prowizji i ubezpieczenia? Tak, ale to dopiero początek.
Po wyroku TSUE C-744/24 coraz więcej mówi się o konieczno��ci rozliczenia odsetek naliczonych od kredytowanych kosztów kredytu.
Co istotne, również ZBP wskazał na zasadność zaprzestania naliczania takich odsetek.
Tyle że trzeba pamiętać o jednej zasadniczej kwestii: zwrot odsetek od kredytowanych kosztów nie jest tym samym co sankcja kredytu darmowego❗️
Jeżeli umowa zawiera również naruszenia obowiązków informacyjnych, konieczne jest zbadanie, czy spełnione zostały przesłanki z art. 45 ustawy o kredycie konsumenckim.
I właśnie dlatego po C-744/24 nie kończy się dyskusja o SKD. Ona dopiero wchodzi na kolejny poziom. ⚖️
Koszt kredytu nie staje się kapitałem tylko dlatego, że bank go skredytował.
Nie chciałabym sprowadzać tej dyskusji do nazwiska sędziego czy konkretnego sądu. Przedmiotem postu jest i było w głównej mierze zagadnienie dotyczące, czy w sprawie z zakresu prawa konsumenckiego można abstrahować od wykładni prawa UE dokonanej przez TSUE.
Czy sąd może powiedzieć: „nie interesuje mnie TSUE”?
Ostatnio podczas rozprawy dotyczącej SKD usłyszałam od sądu, że nie interesują go ani orzeczenia TSUE, ani orzeczenia Sądu Najwyższego.
I właśnie takie stwierdzenie skłania mnie do szerszej refleksji – już nie tylko o SKD, ale o jakości stosowania prawa.
Niezawisłość sędziowska oznacza samodzielną ocenę sprawy. Nie oznacza jednak orzekania w oderwaniu od systemu prawnego, którego częścią jest prawo Unii Europejskiej.
W przypadku SKD ma to szczególne znaczenie. Ustawa o kredycie konsumenckim implementuje dyrektywę 2008/48/WE, a TSUE wielokrotnie wyjaśniał sposób rozumienia wynikających z niej obowiązków kredytodawców i praw konsumentów.
Sąd Najwyższy w uchwale III CZP 45/19 wskazywał na znaczenie wykładni prawa unijnego dokonanej przez TSUE dla późniejszego stosowania tych samych przepisów przez sądy krajowe.
Nie oznacza to, że każdy wyrok TSUE automatycznie przesądza o zastosowaniu SKD w konkretnej umowie.
Sąd może uznać, że dane orzeczenie nie znajduje zastosowania. Może inaczej ocenić stan faktyczny. Może nie podzielić argumentacji strony.
Ale powinien potrafić wyjaśnić dlaczego.
Jeżeli natomiast odpowiedzią na powoływane orzecznictwo jest stwierdzenie, że sądu ono „nie interesuje”, pojawia się pytanie znacznie poważniejsze niż wynik jednej sprawy:
jak konsument ma mieć zaufanie do jakości wymiaru sprawiedliwości, jeżeli zastosowanie wykładni prawa może zależeć od tego, czy konkretny sąd w ogóle chce się do niej odnieść?
Prawo konsumenta nie powinno wyglądać inaczej w zależności od sali rozpraw.
I właśnie dlatego kolejne orzeczenia, w których sądy szczegółowo odnoszą się do wykładni TSUE, są tak istotne. Pokazują, że można ocenić zarzuty konsumenta pozytywnie albo negatywnie, ale ocena powinna wynikać z prawa i argumentacji, a nie z pominięcia niewygodnego orzecznictwa.
⚖️ KOLEJNY KORZYSTNY WYROK W SPRAWIE SKD!
🔎 Wyrok Sądu Rejnowego dla m. st. Warszawy w Warszawie po raz kolejny pokazuje - jak istotna jest weryfikacja umowy kredytu pod kątem prawidłowej realizacji obowiązków informacyjnych.
‼️ Ich naruszenie powinno skutkować zastosowaniem sankcji kredytu darmowego (SKD).
Umowa kredytowa wymaga dokładnej analizy. Każdy szczegół może mieć znaczenie.
Banki zaczynają gasić pożar. Ale co z samą umową?
Z jednej strony banki uznają powództwa w sprawach, w których sądy skierowały pytania do TSUE. Z drugiej – po wyroku C-744/24 ZBP rekomenduje zaprzestanie naliczania odsetek od kredytowanych kosztów i zwrot odsetek pobranych po 23 kwietnia 2026 r.
Wygląda więc na próbę ograniczenia skutków problemu.
Tylko że rekomendacja ZBP rodzi kolejne pytania.
TSUE stwierdził, że prawo nie pozwala na oprocentowanie kwot przeznaczonych na pokrycie kosztów kredytu.
ZBP przyjmuje tę wykładnię, ale jednocześnie proponuje zwrot odsetek pobranych dopiero po wyroku z 23 kwietnia 2026 r.
Dlaczego?
Czy przed 23 kwietnia te same odsetki były należne, a dzień po wydaniu wyroku przestały być?
Wyrok TSUE nie stworzył przecież nowego zakazu obowiązującego od 23 kwietnia. Trybunał dokonał wykładni przepisów dyrektywy 2008/48, wskazując, jak należy je rozumieć.
Ale jest jeszcze ważniejszy problem.
Jeżeli bank już przy zawieraniu umowy założył pobieranie odsetek również od kredytowanych kosztów, to czy nie wpłynęło to również na całkowitą kwotę do zapłaty wskazaną konsumentowi w umowie?
Zwrot części pobranych odsetek może skorygować rozliczenie.
Nie odpowiada jednak sam w sobie na pytanie, czy informacje podane konsumentowi w chwili zawierania umowy były prawidłowe.
I właśnie tutaj rekomendacja ZBP może okazać się dla sektora niewygodna.
Bo z jednej strony ZBP twierdzi, że C-744/24 nie przesądza o zastosowaniu SKD.
Z drugiej strony sektor sam przyjmuje, że mechanizm stosowany w umowach trzeba zmienić, zaprzestać pobierania części odsetek i dokonać zwrotów.
Dlatego zamiast kończyć dyskusję o SKD, stanowisko ZBP otwiera kolejne pytanie:
co z prawidłowością całkowitej kwoty do zapłaty i pozostałych informacji wpisanych do umowy na dzień jej zawarcia?
I jeszcze jedno: ZBP wskazuje, że banki powinny prowadzić działania informacyjne wobec klientów, a komunikacja może obejmować informacje o zmianie sposobu spłaty i wysokości zwrotu.
Ciekawe więc nie tylko, ile bank zwróci, ale również co dokładnie wyjaśni konsumentowi: dlaczego zwraca pieniądze, jak zmieniło się jego rozliczenie i jaki wpływ ma to na wartości podane pierwotnie w jego umowie.
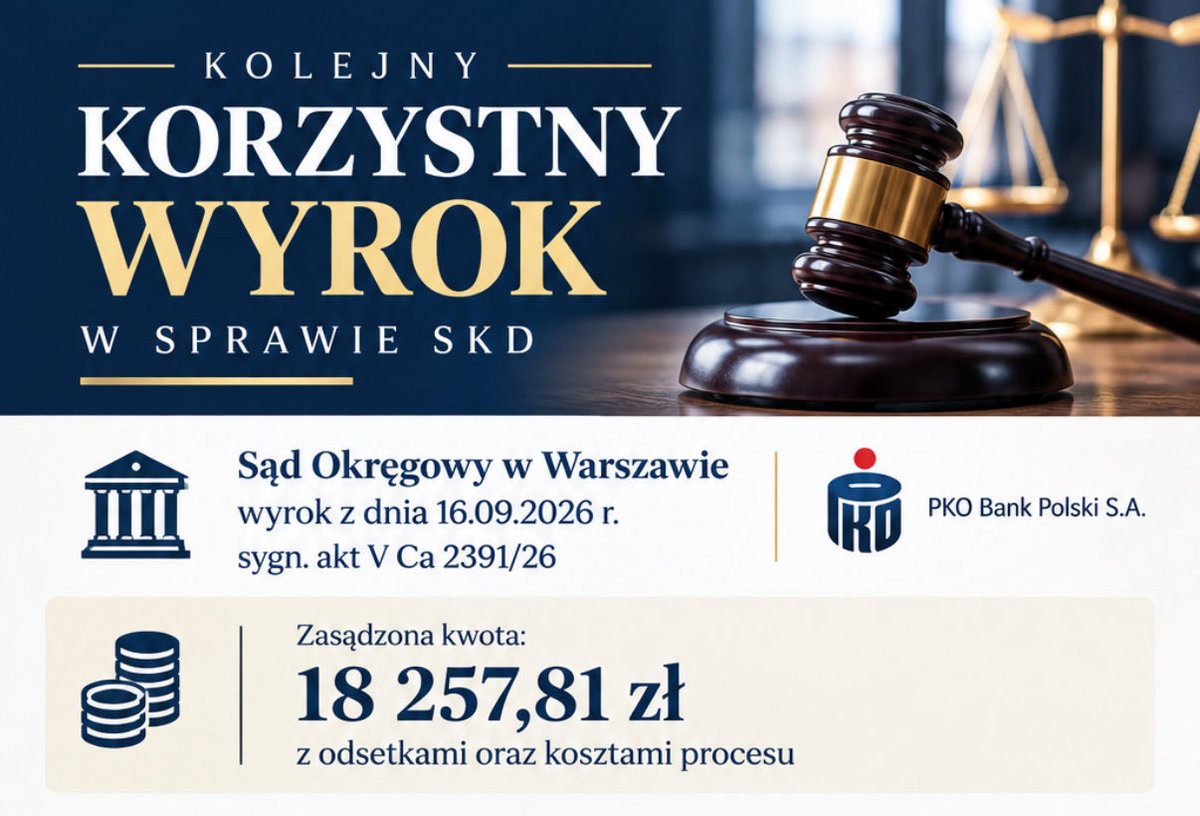
Dziś kolejny bardzo ważny PRAWOMOCNY wyrok w sprawie SKD. ⚖️
Sąd Okręgowy w Warszawie, V Ca 2391/26, wyrokiem z 16.09.2026 r. zmienił swoje wcześniejsze stanowisko w sprawie przeciwko PKO Bankowi Polskiemu S.A.
📌 W sprawie złożyliśmy skargę o wznowienie postępowania, wskazując na nieważność uprzednio przeprowadzonego postępowania, w którym Sąd oddalił naszą apelację.
📌 Po ponownym rozpoznaniu sprawy Sąd zmienił swoje wcześniejsze stanowisko i zasądził na rzecz Powoda 18 257,81 zł wraz z odsetkami oraz kosztami procesu.
📌 Co szczególnie istotne, Sąd uwzględnił najnowsze orzecznictwo TSUE, w tym wyrok C-744/24, i w pełni podzielił stanowisko strony powodowej dotyczące niedopełnienia przez bank obowiązków informacyjnych oraz możliwości zastosowania sankcji kredytu darmowego.👏🏻
#SKD #TSUE
✅️Banki zaczynają korygować rozliczenia starych kredytów konsumenckich. W grę wchodzą tysiące złotych. ⚖️
✅️Po tegorocznych orzeczeniach TSUE i SN coraz większego znaczenia nabiera prawidłowe rozliczenie prowizji, ubezpieczeń i innych kosztów kredytu.
‼️Co ważne — zwrot części odsetek przez bank nie musi oznaczać, że sprawa została rozliczona w całości.
Warto przeanalizować umowę pod kątem #SKD.
#kredyt #kredytobiorca #TSUE #prawo
ZBP mówi wprost: banki powinny zwrócić klientom odsetki pobrane od kredytowanych kosztów kredytu.
To ważna zmiana stanowiska. Jeszcze niedawno problem naliczania odsetek od prowizji, ubezpieczeń czy innych kosztów był przez sektor bankowy szeroko kwestionowany. Dziś ZBP rekomenduje ich zwrot w umowach wykonywanych w dniu wydania wyroku TSUE C-744/24.
Ale jest tu jedno bardzo ważne „ale”.
Jeżeli umowa narusza również obowiązki informacyjne określone w ustawie o kredycie konsumenckim, samo skorygowanie odsetek nie zamyka kwestii SKD.
Dobrze, że banki zaczynają zwracać to, czego – jak wynika z orzeczenia TSUE – nie powinny były pobierać. Teraz pozostaje pytanie, ile umów wymaga znacznie szerszego rozliczenia. ⚖️