Se o plano do Lara Resende passar, a bolsa provavelmente sobe. Talvez não no primeiro dia, mas sobe. E muito.
Parece contraintuitivo, né? Um plano tão heterodoxo, que todo mundo espera que faça o dólar explodir, fazendo a bolsa disparar.
Mas faz todo sentido.
Imagina que você tem um cofrinho com 10 moedas e uma cesta com 10 limões. Cada limão custa 1 moeda.
Aí o governo começa a fabricar moeda demais, e o limão passa a custar 5.
Seu cofrinho continua com 10 moedas, mas agora só compra 2 limões. Já a cesta, que valia 10 moedas, passa a valer 50. Mesma cesta, mesmos 10 limões. Quem encolheu foi a moeda.
A ação é a cesta de limões: um ativo real, um pedaço de empresa que repassa a inflação no preço. A renda fixa com juro artificialmente baixo é o cofrinho.
Quem estava na cesta não ficou rico. Só não ficou pobre. Quem estava no cofrinho pagou a conta.
A Turquia fez esse experimento.
No fim de 2021, Erdogan mandou o BC cortar juros com a inflação subindo. A taxa caiu até 8,5%, a inflação chegou a 85,5% e a lira, que valia 3,5 por dólar em 2017, hoje está perto de 50.
A bolsa, medida em lira, foi pra lua. Medida em dólar, está no mesmo nível de outubro de 2022.
A inflação só passou a cair de forma consistente quando a Turquia desistiu do experimento e subiu os juros para 42,5% em seis meses.
O índice vai bater recorde. O seu limão, não. Mas pior mesmo é estar no cofrinho.
E se todo esse caos nos EUA estiver sendo causado pelas próprias empresas americanas de IA?
A corrida da IA entre EUA e China não é só tecnológica, é de financiamento. Do lado chinês, o Estado banca as empresas, e elas soltam modelos de graça ou quase de graça. Do lado americano, as empresas dependem de investidor privado e precisam cobrar caro para pagar data center, chip e energia.
Agora imagina que alguém do lado americano concluísse que, nesse ritmo, não dá para competir com um rival que tem o governo como sócio. Qual seria o atalho? Fazer o governo americano entrar no jogo também.
Só que governo não abre o cofre por pedido. Abre por medo. E olha o que a gente está vendo só hoje: a FAA suspendeu todas as decolagens nos EUA por uma falha de comunicação no controle aéreo, o serviço de meteorologia americano está com sistemas e internet fora do ar, e uma pane da Microsoft derrubou Outlook e Copilot pelo mundo por mais de 12 horas, atingindo governos.
Nesse cenário, a narrativa se escreveria sozinha: "a infraestrutura está vulnerável, a China está na frente, precisamos de uma IA americana forte para nos proteger". E aí o subsídio, que hoje seria impensável, viraria questão de segurança nacional. Crédito barato, contrato público, isenção, tudo justificado.
É a velha lógica de criar o problema para vender a solução.
Apenas uma teoria louca de sexta-feira à noite kkk
🚨 BREAKING
🇺🇸 ALL INSIDERS JUST STARTED AGGRESSIVELY DUMPING RISK ASSETS AFTER THE U.S. MARKET CLOSE TODAY!
EVERY SINGLE INSIDER IS NONSTOP SELLING BILLIONS RIGHT NOW:
0 BUYS. 1,716 SELLS. $18.31 BILLION IN VOLUME.
LOOKS LIKE THE MARKET WILL COLLAPSE...
Incrível como um IPO está sendo tratado como venda de armamento.
Os bancos da Anthropic estão recusando investidor chinês usando o ITAR, a regra americana de comércio de armas. Pra mim, isso diz tudo sobre como os EUA enxergam a IA hoje. Não é mais tecnologia, é arsenal militar.
Primeiro os EUA proibiram a venda de chip da Nvidia pra China. Agora travam o dinheiro chinês na porta de entrada da Anthropic. Por enquanto, o chinês ainda pode comprar a ação depois que ela começar a ser negociada. Não me surpreenderia se essa porta também fechasse.
E tem gente achando que isso é só mais um IPO.
MORAL HAZARD: Em 1931, o Getúlio queimava café pra salvar o produtor. Hoje a gente queima o balanço do Banco do Brasil.
O lucro do BB caiu 66% no 3T26. O banco cortou o guidance pela metade, reduziu o dividendo e jogou R$ 13,2 bi do agro pra prejuízo, tudo isso num ano de safra recorde.
A própria Tarciana falou em risco moral intencional. Tem produtor médio e grande que colheu bem e mesmo assim não paga, não renegocia e não oferece garantia.
É o moral hazard clássico. Se você sabe que vai ser salvo, não tem por que pagar. E desde o café do Getúlio é assim. Teve a securitização em 1995, o Pesa em 1998 e, de lá pra cá, uma renegociação atrás da outra. Essa semana o Senado aprovou mais uma.
Enquanto tiver alguém pra socorrer, ninguém vai pagar. A conta fica com o acionista do BB e com você, contribuinte.
Gosto quando os bancos discordam. Goldman dando COMPRA, JPMorgan dando VENDA.
Minha opinião: como ser otimista com um negócio que vende eletrodoméstico parcelado num país onde quase 80% das famílias estão endividadas e sem perspectiva de queda de juros? Fora o risco de diluição que o JP apontou.
Sim, tem dois ventos a favor, a parceria com antigos concorrentes na venda online e a Casas Bahia em RJ.
Mas isso basta pra sustentar um crescimento de receita que compense esse resultado financeiro avassalador?
Incrível como um IPO está sendo tratado como venda de armamento.
Os bancos da Anthropic estão recusando investidor chinês usando o ITAR, a regra americana de comércio de armas. Pra mim, isso diz tudo sobre como os EUA enxergam a IA hoje. Não é mais tecnologia, é arsenal militar.
Primeiro os EUA proibiram a venda de chip da Nvidia pra China. Agora travam o dinheiro chinês na porta de entrada da Anthropic. Por enquanto, o chinês ainda pode comprar a ação depois que ela começar a ser negociada. Não me surpreenderia se essa porta também fechasse.
E tem gente achando que isso é só mais um IPO.
Gosto quando os bancos discordam. Goldman dando COMPRA, JPMorgan dando VENDA.
Minha opinião: como ser otimista com um negócio que vende eletrodoméstico parcelado num país onde quase 80% das famílias estão endividadas e sem perspectiva de queda de juros? Fora o risco de diluição que o JP apontou.
Sim, tem dois ventos a favor, a parceria com antigos concorrentes na venda online e a Casas Bahia em RJ.
Mas isso basta pra sustentar um crescimento de receita que compense esse resultado financeiro avassalador?
MORAL HAZARD: Em 1931, o Getúlio queimava café pra salvar o produtor. Hoje a gente queima o balanço do Banco do Brasil.
O lucro do BB caiu 66% no 3T26. O banco cortou o guidance pela metade, reduziu o dividendo e jogou R$ 13,2 bi do agro pra prejuízo, tudo isso num ano de safra recorde.
A própria Tarciana falou em risco moral intencional. Tem produtor médio e grande que colheu bem e mesmo assim não paga, não renegocia e não oferece garantia.
É o moral hazard clássico. Se você sabe que vai ser salvo, não tem por que pagar. E desde o café do Getúlio é assim. Teve a securitização em 1995, o Pesa em 1998 e, de lá pra cá, uma renegociação atrás da outra. Essa semana o Senado aprovou mais uma.
Enquanto tiver alguém pra socorrer, ninguém vai pagar. A conta fica com o acionista do BB e com você, contribuinte.
#BBAS3 Banco do Brasil tem sido uma aula para a turma do compra e esquece, que acredita que empresa grande e forte é no longo prazo sempre um bom negócio. Que qualquer queda é oportunidade de compra.
De maio do ano passado para cá Itaú x BB dá quase 100% era só ter migrado a posição na ocasião.
Mas teve muita gente, sem analisar a situação direito, que comprou BB ali.
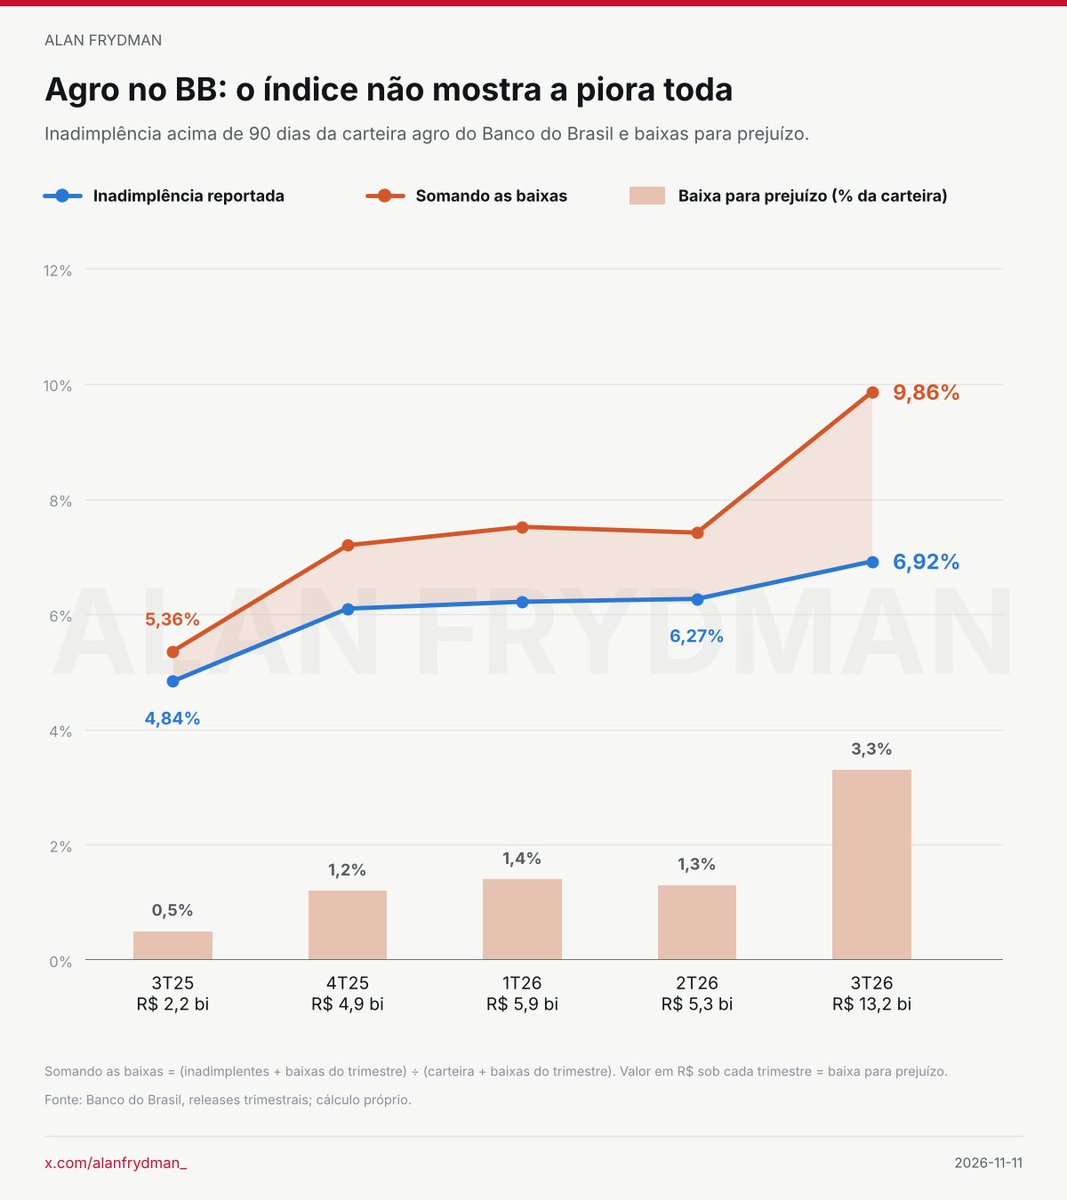
A inadimplência do agro no Banco do Brasil não mostra a piora toda.
O banco baixou R$ 13,2 bi do agro para prejuízo no 3T26, 2,5x o trimestre anterior. E a inadimplência acima de 90 dias subiu só 65 bps, de 6,27% para 6,92%.
O motivo é simples: crédito baixado sai do índice. Pela minha conta, somando as baixas de cada trimestre de volta, o índice iria de 7,4% para 9,9%, alta de quase 250 bps.
Em geral, o agro piorou mais do que o índice sugere.