Özgür Özel, Kuruluş Kurultay'ındaki konuşmasında kendi yazdığı “İçimdeki Memleket” isimli gerçekten etkileyici ve şu andaki duygularını kavramamız için çok önemli ipuçları taşıyan kendi yazdığı şiirini de okudu.
Bu şiiri kimse, Özel'in gerçek ruh halini anlamak isteyen kimse es geçmemeli.
İçimdeki Memleket
Bir milletin ömründen geçtim.
Bir yanımda ölülerimin sessizliği,
Bir yanımda doğmamışların hakkı. İkisinin arasında,
Bir insanın taşıyabileceğinden ağır,
Bir sabah vardı.
Ben, o sabaha yürüdüm.
Ne kadar gece varsa memleketin üstünde,
Hepsinden biraz karanlık aldım.
Bir annenin gözünden umudu,
Bir babanın terinden emeği,
Bir çocuğun dilinden yarını öğrendim.
Meğer memleket,
Milletin, karanlığın içinden çekip aldığı, Bir parça aydınlıkmış.
O aydınlığı gördüm.
Tuttum ellerinden.
Kimi nasırlıydı, Kimi titriyordu,
Kimi bir daha bırakmamak üzere Sımsıkı sarılmıştı hayata.
Beklemekten yorulmuş insanların Gözlerinden tanıdım memleketimi. Derin bir yarası vardı.
O yaraya dokundum.
Ve kapanacağı günü,
Kendi kaderim bildim.
Bir gün geldi,
Elli yıllık hasretin
Bir gecede nasıl bahara döndüğünü gördüm.
O gece,
Kendi ömrümden büyük bir sevincin, İçinde durdum.
Her bahara can veren,
Bir toprak vardı.
Dostlarımı o toprağa bıraktım.
Hatıralarını, yüreğime asarak yürüdüm.
İnsanın sevdiklerini elinden almakla,
Milletin iradesini elinden almak,
Aynı yaranın iki yüzüymüş.
Yüzleştim.
Ben,
Yalnız kendi hürriyetimle
Hür olmamaya ant içtim.
Sokaklarda, meydanlarda yürüdüm.
Bir gün geldi,
Kapılar kapandı.
Bir ömrün emeğine
Bir Mâzi’nin hükmü biçildi.
Yola düştüm,
Yürüdüm.
Yeniden yürüdüm.
Yolun, yolcudan ulu olduğunu öğrenerek yürüdüm.
Sonra, binalara sığmayacak kadar
Büyüdü yürüdüğümüz yol.
Ardımda kalanlara,
Öfkemden bir anıt dikmedim.
Çünkü geçmişin hesabında kaybolacak kadar,
Küçük bir gelecek düşlemedim.
Ben bu milletin yarınına
Kendimden bir ömür bırakmaya ant içtim.
Hangi ağaç bilir,
Gölgesinde uyuyacak çocuğun adını? Hangi nehir sorar,
Suyunu içecek insanın kim olduğunu?
En ücra köşeni hep düşledim.
Ey benim güzel memleketim!
Ben senden,
Geçmişinin ihtişamını istemedim. Geleceğinden de
Kendime bir pay ayırmadım.
Vakti gelip de,
Bu yolun sonuna vardığımda,
Birileri çıksın,
Bıraktığım yerden yürüsün istedim. Bazı yollar varılacak yere değil,
Uğruna yürüyenlerin vicdanına çıkar.
Ve ben,
Kendi vicdanımın önünde,
Başım dik durabilmek için yürüdüm. Şimdi ömrümün hangi
mevsimindeyim,
Bilmiyorum.
Bildiğim,
Memleketin benden alacaklı olduğu.
Bir ömrün hesabını,
Bir milletin yarınına vermeye geldim.
Doğmamışların, henüz duyulmamış sesini,
Aynı yürekte taşımaya geldim.
Bana ayrılan ömürden,
Bana ait olmayan bir gelecek çıkarmaya geldim.
En son insan hakkını alıncaya dek, Yolda kalmaya geldim.
Kader diye önümüze koydukları ne varsa,
Milletin elleriyle, yeniden yazmaya geldim.
Buyursun gelsin gelecek.
Ey gelecek, gözün aydın.
Gözün aydın!
Hoş geldin!
Özgür Özel
Yeni Parti Genel Başkanı
@eczozgurozel
Sizce bu imamlar söylediklerinde ne kadar samimi? Çünkü bu, ülkemizin pek de alışık olmadığı bir durum. Maun Suresi’nin Türkçe mealini açıkça okuyarak önemli bir cesaret gösterdiler. Asıl merak ettiğim, bu sözleri gerçekten inanarak mı söylüyorlar, yoksa sadece alışılmışın dışına çıkmış olmak için mi dile getiriyorlar? Bu zamana kadar haksızlık karşısında susanlara bi cesaret gelmiş.
'Bu bir suç duyurusudur'
Gazeteci Deniz Zeyrek, Üsküdar Belediyesi seçimleri hakkında;
"CHP kurultayını iptal ettiniz ya. delegelerin iradesi farklı motivasyonlarla sakatlandı diye, kimi para aldı diye, kimi işte eee çocuğu işe yerleştirildi diye, kimi bilmem ne falan değil mi?
Bu tür gerekçelerle CHP'nin kurultayını iptal ettirdiniz. CHP'yi altüst ettiniz. Butlan getirdiniz, başına koydunuz.
CHP'nin ana gövdesi ayrılmak zorunda kaldı.
Peki ben açıkça soruyorum buradan ; Bu dört kişi AK Parti grubuna kendi iradeleriyle, hür iradeleriyle mi katıldı?
Peki eğer onlardan herhangi birine ki Özgür Çelik'in açıkladığı şeyler insanın tüylerini diken diken ediyor. Özürlü çocuğum var diyor. Ben hapse girersem onlara kim bakacak diyor. Bundan daha ciddi bir irade sakatlama şeyi olur mu?
Özgür Çelik'in basın toplantısını bir kere bir basın savcısının suç duyurusu kabul edip harekete geçmesi lazım. Açık açık söylüyorum. Bu transfer olanların bütün HTS kayıtlarına bakılması lazım. CHP kurultay dosyasında baktınız. Bütün delegeleri didik didik araştırdınız.
Burada o kadar adam da yok.
CHP'den AK Parti'ye geçen dört delege, dört meclis üyesi, gizlice AK Parti'ye oy veren iki kişi.
Bunların son iki haftadaki telefon trafiklerini inceleyin.
Bulundukları yerin HTS kayıtlarını inceleyin. Hesaplarını inceleyin. Kendilerinin ve birinci derece yakınlarının. Mesela 500.000 dolardan bahsediliyor. Özgür Çelik'in iddialarından bahsediyorum. Bu bir suç duyurusudur.
Koskoca CHP'nin genel başkanını değiştiriyorsanız eğer delegelerin fikri değiştirildi, delegelere rüşvet verildi, delegeler korkutuldu, delegelerin çocukları işe alındı falan diye. Burada daha beteri var. CHP'liler de, Yeni Partililer de şikayet etmeyi bırakıp gitsin suç duyurusunda bulunsunlar.
Ellerindeki verileri, kayıtları vesaire savcılığa götürsünler. Üsküdar belediye meclis üyeleri değişik yöntemler kullanılarak AK Parti'ye transfer edilmişlerdir.
AK Parti için oy kullanmaları sağlanmıştır iddiasıyla suç duyurusunda bulunsunlar.
Nasıl biz yargımız bağımsızsa eğer bu tür gerekçelerle CHP'nin kurultayının tamamını iptal edebiliyorsa burada da aynı işlemi yapmak durumundadır. Ki buradaki iddialar daha ciddi.
Bir delege eğer 500.000 dolar alıp oyunu satıyorsa, oyunu değiştiriyorsa çok ciddi bir iddiadır.
O iddia ciddiye alınıp o adamın bütün yakınlarının kendisinin para trafiği izlenmelidir.
İşte birilerinin yanında kendilerini savcı diye telefonla arayan insanların neler söylediğini anlattı Özgür Çelik. Ya bunlar korkunç şeyler.
Yani bunların üstünde konuşup yorum yapmaya da gerek yok. Netice itibariyle AK Parti yargıyı da kullanarak, devletin gücünü de kullanarak 6 meclis üyesini kendi safına çekti.
İki meclis üyesini saf dışı bıraktı. Üsküdar Belediye Meclisind'eki farkı kapattı ve öne geçti başkanı tutuklayarak ve 25.000 kişinin 2019'da oy ve verip 2024'te vermeyen o 25.000 kişinin iradesine de saygısızlık edildi. Hem partisine hem AK Parti adayına çok büyük fark atan Sinem Dedeştı devre dışı bırakıldı."
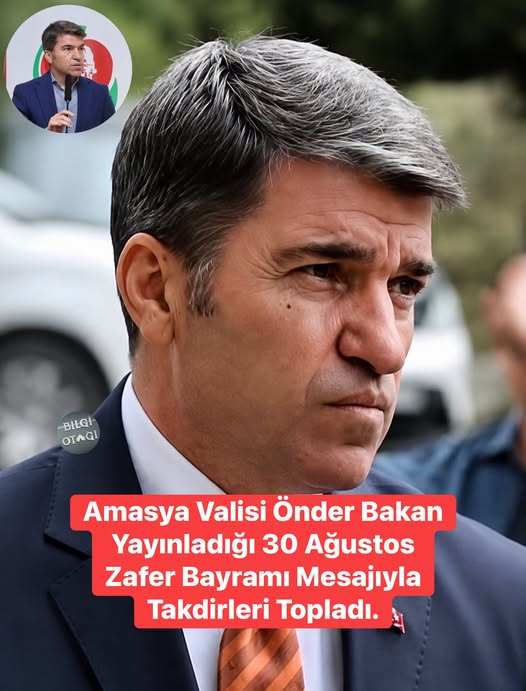
Amasya Valisi Önder Bakan, 30 Ağustos Zafer Bayramı’nda yayımladığı sözlerle gündem oldu;
"Tarih boyunca bağımsızlığından asla taviz vermeyen Aziz Milletimizin var olma mücadelesinin zaferle taçlandığı 30 Ağustos Zaferi; Milletimizin sarsılmaz iradesinin, birlik ve beraberlik ruhunun en somut göstergesidir.
Cumhuriyet’imizin Kurucusu Gazi Mustafa Kemal ATATÜRK liderliğinde kazanılan ve tarihimizin dönüm noktalarından biri olan Başkomutanlık Meydan Muharebesi, sadece askerî bir zafer değil; aynı zamanda esareti reddedip kendi kaderini tayin eden bir Milletin küllerinden yeniden doğduğu bir destandır.
Bu Büyük Zaferle, vatan topraklarının işgaIine karşı genciyle yaşlısıyla, kadınıyla erkeğiyle tek yürek olan Necip Milletimiz, istiklâlinden asla vazgeçmeyeceğini tüm dünyaya bir kez daha ilan etmiştir.
Büyük Taarruz’un zaferle sonuçlanması, Milletimizin ortak paydası olan vatan sevgisinin ve hürriyet arzusunun ne kadar kudretli olduğunun en açık kanıtıdır. Bugün bizlere düşen en büyük görev; atalarımızın kanlarıyla ve fedakârlıklarıyla sulanan bu kutsal toprakları korumak, tarihî bilinci diri tutmak ve bu değerleri geleceğe taşımaktır.
Bu duygu ve düşüncelerle; 30 Ağustos Zafer Bayramı’mızı kutluyor, başta Gazi Mustafa Kemal ATATÜRK ve Arkadaşları olmak üzere, vatanımız uğruna canlarını feda eden Aziz Şehitlerimizi rahmet, fedakâr Gazilerimizi de minnetle yâd ediyorum." Sözlerini aktardı.
Çok ilginç değil mi?
Amerika Irak'ı işgal ederken Irak ordusu hiç ortada görünmedi.
Irak ordusunun savaş uçakları hiç kalkmadı.
Tek bir tankı sokağa çıkmadı.
Amerika pikniğe gider gibi elini kolunu sallaya sallaya Irak'a girdi ve ele geçirdi.
Tüm dünya buna şaşırdı.
Peki, neden Amerika bir direnişle karşılaşmadı?
Saddam Hüseyin direnmeden Irak'ı Amerika'ya teslim mi etmişti?
İşgalden sonra ne Amerika ne de CIA bu durum hakkında tek açıklama yapmadı.
Yıllarca bu konu ve soru insanların zihinlerini meşgul etti.
Bu sorunun cevabını bilmek için 1950'de ABD tarafından CIA desteği ile Irak'ta büyütülen "Keşnizani Tarikatını" bilmeniz gerekir.
CIA desteği ile Irak'ta büyütülen bu tarikat Avrupa, Amerika ve Orta Asya'ya kadar yayıldı.
Saddam darbe devrim ile Irak'ı ele geçirdiğinde Saddam'a tamamen itaat ettiler.
Saddam da onlara bir şey yapmadı.
Fakat Keşnizani Tarikatı ordu, bürokrasi, emniyet, istihbarata kadar her yere adamlarını sokup ülkeyi içeriden ele geçirdi.
Genelkurmay Başkanından istihbarat başkanına,İç işleri Bakanından Emniyet amirlerine kadar çoğu kişi Keşnizani Tarikatına bağlıydı.
Tamamen CIA ve MOSSAD kontrolüne girmişlerdi.
Üstelik Saddam'ın eşi ve akrabaları da Keşnizani Tarikatına bağlanmıştı.
Ve Irak Amerika tarafından artık işgal edilebilirdi.
Kimse direnmeyecekti.
Ve Saddam...
*Her şeyi anladığında vakit çok geç olmuştu..
Emperyalist ülkeler her zaman tarikatları kullanmışlardır, çünkü o tarikatları kuran yine kendileridir...
Prof. Dr. Yavuz Kaya diyor ki:
Bir kez daha düşünün, Bu ülkede;
-Neden ağır bir ekonomik yıkım yaratıldı?
-Neden varlıklarımız satıldı?
-Neden altın rezervimize kadar ihtiyat akçemiz harcandı?
-Neden inanılmaz bir dış borç yaratıldı?
-Neden Londra mahkemeleri yetkili kılındı?
-Neden maliyetinin çok üzerinde alt yapı çalışmaları yapıldı,30 yıllık garantiler verildi hemde enflasyona indeksli kur ile?
-Neden Atatürk ismi silinmeye çalışılıyor?
-Neden T.C. tabelası kaldırıldı?
-Neden sınır güvenliği yok ve vasıfsız milyonlarca sığınmacı ülkeye dolduruldu?
-Neden bir demografik bozulma yaratıldı?
-Neden devlet kurumları yok edildi?
-Neden kuvvetler ayrılığı kaldırıldı?
-Neden denge-denetleme mekanizmaları kaldırıldı?
-Neden vergilerimizin akibetinin hesabı verilmiyor?
-Neden Milli Güvenlik Güçleri sistemi değiştirildi?
-Neden askeri okullar ve askeri hastaneler kaldırıldı?
-Neden bazı savunma sanayi kuruluşları satıldı ve üretim yapamaz hale getirildi?
-Neden ülkenin telekomünikasyonu satıldı?
-Neden eğitim sistemi laik sistem dışına çıkarıldı?
-Neden orta ekonomik sınıf yok edildi?
-Neden üniversitelerin kalitesi düşürüldü?
-Neden sağlık sistemi kötü?
-Neden anayasa hükümlerine uyulmuyor?
-Neden uyuşturucu ve mafyanın merkezi olduk?
-Neden bağlı olduğumuz AİHM kararları uygulanmıyor?
-Neden tarikat ve cemaatler holdingleşip devlete yerleştirildi?
-Neden ortak akıl devre dışı bırakıldı?
-Neden yetişmiş insan gücümüzü kaybediyoruz?
-Neden üretim ekonomisinden vazgeçildi?
-Neden kendimize yeten tarım ve hayvancılıkta dışa bağımlı olduk?
-Neden bu kadar çok gaz, petrol nadir element kaynakları keşfedilirken (!) enerjide dışa bağımlılık arttı?
-Neden yıllar öncesinden bir varlık fonu oluşturuldu ve sorgulanamaz kılındı?!
Yıllar öncesinden!
-Neden Biden ile başbaşa yapılan görüşmeye dış işleri bürokratları alınmadı ve arkasından sınırlarda açık kapı politikası ile genç erkek Afgan, Pakistan ve diğerleri akın akın ülkeye girmeye başladı?
Tek cevap:
Emperyalist BOP projesi işliyor?
Prof. Dr. Yavuz Kaya
🚨 SGK'DAN İLİŞİKSİZLİK BELGESİ SÜRECİNDE KÖKLÜ DEĞİŞİKLİK! 📌 2026/16 sayılı Genelge ile 2011/13 sayılı Genelge önemli ölçüde revize edildi.
🏗️ Özellikle inşaat sektörü, kamu ihale yüklenicileri, müteahhitler ve mali müşavirler için kritik düzenlemeler yürürlüğe girdi.
🔴 EN KRİTİK DEĞİŞİKLİK: ARİTMETİK ORTALAMA DÖNEMİ BAŞLADI Özel nitelikteki inşaat işlerinde SGK asgari işçilik hesabında artık tek yılın yapı yaklaşık birim maliyeti değil;
✅ İnşaatın başladığı yıl ile bittiği yıl arasındaki yıllara ait birim maliyetlerin aritmetik ortalaması esas alınacak. ✅ İnşaatın tamamlandığı yıl hesaplamaya dahil edilmeyecek. ✅ Bir yılda birden fazla maliyet yayımlanmışsa son yayımlanan değer kullanılacak.
📌 Bu değişiklik özellikle 2 yıldan uzun süren projelerde SGK fark işçilik hesaplarını ciddi şekilde değiştirecek.
🔹 Örneğin; 2023 yılında başlayan ve 2026 yılında tamamlanan bir III-B sınıfı yapı için eski sistemde sadece 2025 yılı maliyetleri dikkate alınırken;
Yeni sistemde; 2023 → 9.000 TL/m² 2024 → 14.400 TL/m² 2025 → 18.200 TL/m²
Ortalama: (9.000 + 14.400 + 18.200) ÷ 3 = 13.866,66 TL/m²
➡️ Böylece SGK asgari işçilik hesabına esas inşaat maliyeti önemli ölçüde düşebilecek.
⚠️ GEÇMİŞ DOSYALAR DA ETKİLENECEK Yeni yöntem;
✔️ 16.05.2026 sonrası biten işlerde, ✔️ Daha önce bitmiş ancak henüz araştırılmamış işlerde, ✔️ Araştırılmış olmakla birlikte fark prim borcu idari aşamada kesinleşmemiş dosyalarda uygulanacak.
📌 16.05.2026 sonrasında kesinleşen ve 2 yıldan uzun süren projelerde ise önceki araştırma işlemleri iptal edilerek yeniden hesaplama yapılabilecek.
🔴 2 YIL SİGORTALI BİLDİRİMİ YOKSA SGK DEVREYE GİRECEK Yeni düzenlemeye göre;
⛔ Kapanış veya tasfiye olmaksızın en az 2 yıl sigortalı bildirilmeyen özel nitelikteki inşaat işyerlerinde SGK tarafından re'sen araştırma yapılacak.
📌 Belediye seviye tespit tutanakları esas alınacak. 📌 Bilgi alınamazsa sosyal güvenlik denetmenleri devreye girecek.
🔴 KISMİ İLİŞİKSİZLİK BELGESİ DETAYLANDIRILDI ✔️ Tamamlanan bölümler için ayrı ilişiksizlik belgesi alınabilecek. ✔️ Sonraki hesaplamalarda daha önce ilişiksizlik verilen bölümlerin metrekareleri ve bildirilen kazançları dikkate alınmayacak. ✔️ Eksik işçilik çıkması halinde fark primin 1 ay içinde ödenmesi gerekecek.
🔴 İHALELİ İŞLERDE YENİ UYGULAMALAR ✔️ Kesin hakediş oluşmadan ödenen hakediş üzerinden araştırma yapılabilecek. ✔️ Ancak bu aşamada ilişiksizlik belgesi düzenlenmeyecek. ✔️ Son hakediş kesinleştiğinde kalan tutar üzerinden nihai hesaplama yapılacak.
🔴 İTİRAZ HAKKI KORUNDU İşverenler;
✔️ Faturalı işçilik ödemeleri, ✔️ Taşeron faturaları, ✔️ Devamlı işyeri sigortalılarının çalıştırılması, ✔️ 5510 sayılı Kanun'un 4/1-a kapsamı dışındaki çalışmalar,
gibi nedenlerle fark prim hesaplarına itiraz edebilecek.
📌 İtiraz halinde dosya SGK Rehberlik ve Teftiş Başkanlığına gönderilecek.
🎯 SONUÇ: 2026/16 sayılı Genelge, ilişiksizlik belgesi uygulamasında son yılların en kapsamlı değişikliğini getiriyor.
Özellikle; 🏗️ Uzun süreli inşaat projeleri, 🏢 Karma projeler, 📑 Kamu ihale işleri, 👨💼 SMMM ve YMM raporları,
açısından mevcut dosyaların yeniden değerlendirilmesi büyük önem taşıyor.
#SGK #İlişiksizlikBelgesi #Asgariİşçilik #İnşaat #Müteahhit #SGKGenelgesi #Muhasebe #SMMM #YMM #Kamuİhaleleri #İşçilik #Prim #SosyalGüvenlik
Vergi İdaresinin Kod Listesi Oyunu Bitti mi? Danıştay VDDK, Mükellefleri Kıskaca Alan "Özel Esaslar" Zırhını Paramparça Etti!
İdarenin, "Bu sadece kendi iç işleyişimizdir, ortada kesin bir işlem yok, gidin incelemenin bitmesini bekleyin" diyerek mükellefi çaresiz bıraktığı o meşhur savunma duvarı çöktü.
Bugün yayımlanan Danıştay VDDK’nın 19.06.2026 tarihli, E: 2025/26, K: 2026/6 sayılı kararı, vergi yargısında uzun süredir devam eden büyük bir adaletsizliğe son noktayı koydu.
Neydi Bu Tartışma?
Vergi idaresi, somut bir inceleme raporu olmaksızın, sadece belirli şüpheler veya alt firmaların durumları gerekçesiyle mükellefleri "Özel Esaslar / İade Talepleri Vergi İncelemesine Göre Sonuçlandırılacak Mükellefler" listesine alıyordu. Bu haksızlığa karşı vergi mahkemelerine gidildiğinde ise bazı mahkemeler idarenin tezlerine sığınarak, “Bu işlem henüz sonuçlanmamış bir hazırlık işlemidir, kesin ve yürütülebilir bir idari işlem olmadığından dava konusu edilemez” diyerek davaları usulden reddediyordu.
Danıştay VDDK Ne Dedi?
Konya Bölge İdare Mahkemesi Başkanlar Kurulu’nun başvurusu üzerine dosyayı inceleyen VDDK, ezberleri bozan tarihi bir karara imza attı:
Bu İşlem Bal Gibi İcraidir: Mükellefin "incelemeye tabi olanlar" listesine alınması, hukuk aleminde doğrudan ve olumsuz sonuç doğuran, mükellefin nakit akışını ve iade hakkını kısıtlayan kesin ve yürütülmesi zorunlu bir işlemdir.
Mahkemeler Esasa Girmek Zorundadır: Vergi mahkemeleri artık "dava ehliyeti yok" veya "kesin işlem değil" diyerek bu dosyaları ilk inceleme aşamasında reddedemez. İdarenin bu kısıtlayıcı işlemi tesis ederken dayandığı gerekçelerin maddi olayda gerçekten gerçekleşip gerçekleşmediğini esastan incelemekle yükümlüdür.
Kritik Çizgi: Mülkiyet Hakkı ve Ölçülülük
Vergi zıyaı oluştuğu somut delillerle ortaya konulmadan uygulanan bu tür işlemler, mülkiyet hakkını ihlal eden gizli bir mali müsadereden farksızdır. Danıştay VDDK, bu kararıyla idareye şu mesajı vermiştir: Mükellefi cezalandırmak istiyorsan, bunu soyut kategorilerle değil, hukuki metodolojiye uygun somut delillerle ispat etmek zorundasın.
Saha İçin Pratik Yol Haritası
Süre Sınırı: İşlemin sisteme düştüğü veya bildirildiği tarihten itibaren 30 gün içinde Vergi Mahkemesinde doğrudan iptal davası açılmalıdır.
Strateji: Dilekçede alt firmalarla yapılan ticaretin gerçekliği vurgulanmalı ve usul itirazlarını tamamen bertaraf etmek için 19 Haziran 2026 tarihli bu güncel VDDK kararı yürütmeyi durdurma talebinin ana omurgası yapılmalıdır.
Hukuk, idarenin keyfi kategorizasyonlarından her zaman daha büyüktür. Kararın tam metni bugün yayımlanmış olup, açılacak davalarda hata payını sıfıra indirmek adına Resmi Gazete PDF nüshasındaki gerekçelerin son mevzuat doğrultusunda süzülmesini tavsiye ederim.
#VergiHukuku #Danıştay #MükellefHakları #KDVİadesi #VergiYargısı #HukukiGüvenlik
Hesaba elden yatan paralarda Vergi İncelemesinde Eksik Araştırma ve İspat Yüküne ilişkin karar: Vergi müfettişlerinin, hesaba yatan paraların kaynağını ve taraflar arasındaki ilişkiyi detaylıca araştırması gerekmektedir. Danıştay 9. Dairesi'nin 27.02.2024 tarihli, E:2022/1018, K:2024/867 sayılı kararında, parayı gönderen kişi ve kurumlar nezdinde inceleme yapılmadan, paraların ticari amaçla gönderildiğinin şüpheden uzak somut tespitlerle ortaya konulmamasının "eksik inceleme" teşkil ettiği vurgulanmıştır.
Danıştay 3. Dairesi'nin 17.09.2024 tarihli, E:2023/5553, K:2024/4651 sayılı kararında ise, banka hesabına üçüncü kişi tarafından yatırılan 2.000.000,00 TL'nin borç olarak alındığı iddiasının parayı gönderen kişi tarafından doğrulanması ve idarenin bu tutarın mesleki kazanç olduğunu somut olarak kanıtlayamaması nedeniyle yapılan tarhiyat hukuka aykırı bulunmuştur.
Sevgili dostlar;
Zararına satış cezalandırılamaz, varsayım vergilendirilemez. kaydedin lazım olur
👇👇👇👇
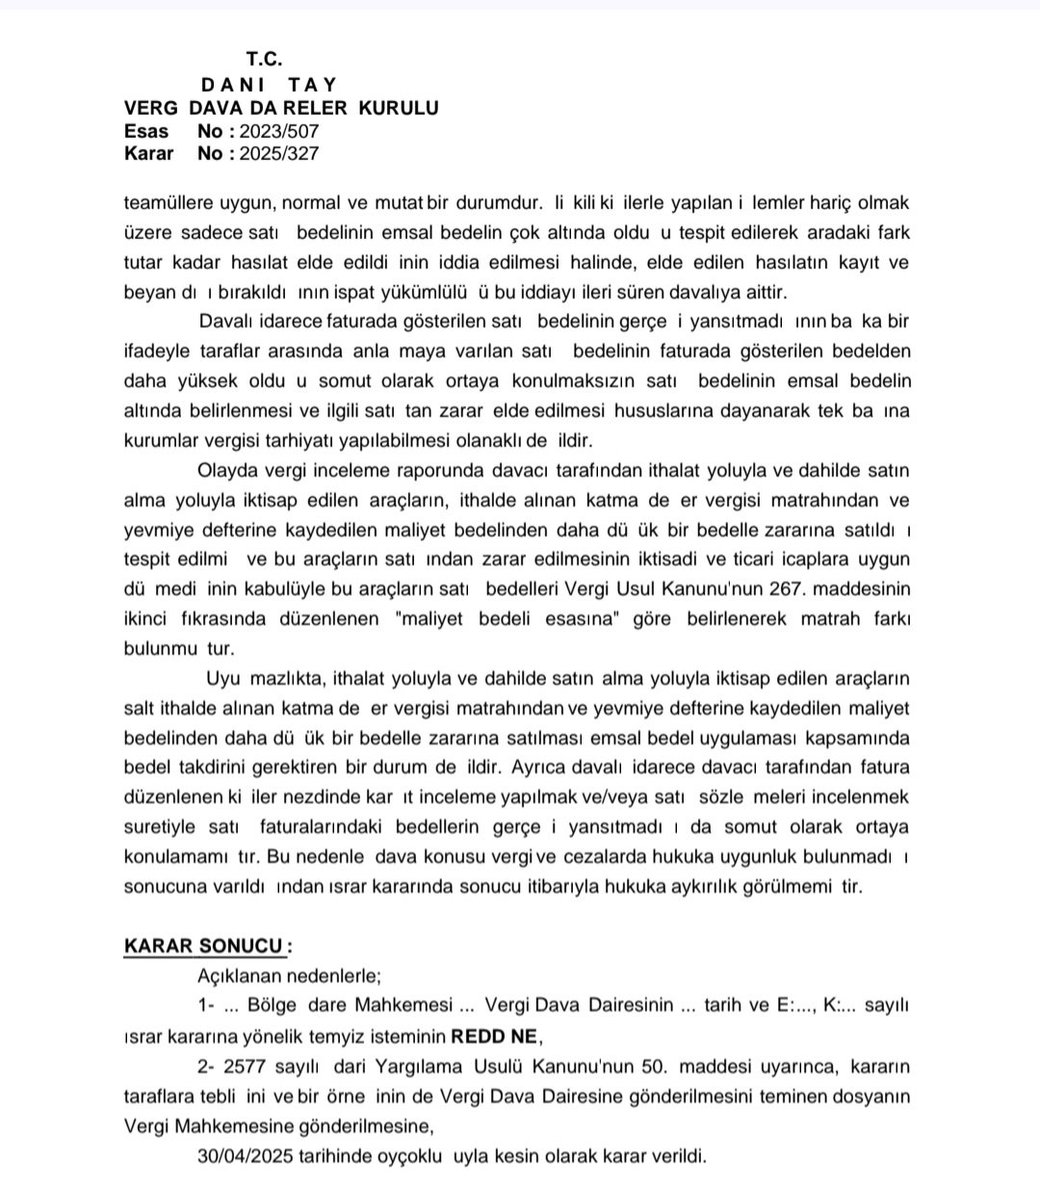
Karar: Danıştay Vergi Dava Daireleri Kurulu
Esas: 2023/507
Karar: 2025/327
Tarih: 30.04.2025
Davacı:
otomobil ticareti yapan bir mükellef
İhtilaf:
Satışların düşük bedelle yapıldığı
Dolayısıyla hasılatın eksik beyan edildiği iddiası
İdare yaklaşımı:
✔️ “Emsalinden düşük satış 👉 kayıt dışı hasılat vardır”
Bu kararda Kurulun yaklaşımı şu şekilde:
👇👇👇👇
Vergi idaresi, yalnızca:
satışın emsal bedelin altında olması
ve bu işlemden zarar doğması
gerekçelerine dayanarak doğrudan matrah farkı yaratamaz.
👉 Faturadaki bedelin gerçeği yansıtmadığı somut ve açık delillerle ispat edilmelidir.
Yani:
“Bu satış düşük, o halde aslında daha yüksekti” şeklinde varsayıma dayalı tarhiyat yapılamaz.
İdare, örtülü kazanç, muvazaa veya gerçek bedelin farklı olduğu iddiasını kanıtlamak zorundadır.
Gelin Açıklayayım:
YMM karşıt inceleme tutanağına cevap vermeyen mükellefe özel usulsüzlük cezası kesilmesi hukuka aykırıdır.
Çünkü:
YEMİNLİ MALİ MÜŞAVİRLİK TASDİK RAPORLARINA EKLENEN KARŞIT İNCELEME TUTANAKLARININ ELEKTRONİK ORTAMDA GÖNDERİLMESİ HAKKINDA 1 SIRA NOLU TEBLİĞ'in 6. maddesinde, karşıt inceleme yazısına süresinde cevap vermeyen ya da eksik veya gerçeğe aykırı bilgi veren mükellefler hakkında 213 sayılı Kanunun mükerrer 355'inci maddesine göre işlem yapılacağı düzenlemesine yer verilmesine rağmen, söz konusu mük. 355. maddenin 1. fıkrasında 213 sayılı Kanunun 86, 148, 149, 150 mükerrer 242, 256 ve 257'nci maddelerinde yer alan zorunluluklar ile mükerrer 257'nci maddesi ve Gelir Vergisi Kanununun 98/A maddesi uyarınca getirilen zorunluluklara uymayanlar hakkında ceza kesileceği belirtilmiştir.
Tebliğin en önemli dayanağı, 213 sayılı Vergi Usul Kanununun mükerrer 227'nci maddesinin 1. fıkrasının 3. bendinde yer alan, Maliye Bakanlığı'nın vergi kanunları kapsamındaki yeminli mali müşavirlik tasdik işlemlerini elektronik ortamda gerçekleştirmeye ve tasdike konu işlemleri mükellef grupları, faaliyet ve tasdik konuları itibarıyla ayrı ayrı belirlemeye ve uygulatmaya ve bu uygulamalara ilişkin usul ve esasları belirlemeye yetkili olduğuna dair düzenlemedir. Ancak görüldüğü üzere mük. 227. madde, mük. 355. maddede atıf yapılan maddelerden değildir.
Tebliğin dayanaklarından bir diğeri olan, 213 sayılı Kanun'un mükerrer 257'nci maddesinin birinci fıkrasının 4'üncü bendinde yer alan düzenleme ise, karşıt inceleme tutanağının elektronik ortamda iletilmesi ile ilgili olup, karşıt inceleme tutanağının esasına, muhtevasına, şekline, taraf sorumluluklarına ve yaptırımlara dair verilen yetki ile ilgili değildir.
Özet olarak:
Düzenlemenin dayanaklarından,
Mük. 227/1-3) karşıt tespit tutanağı,
Mük. 257/1-4) elektronik olarak iletilmesi ile ilgilidir.
Bu bakımdan tebliğde göndermede bulunulan ceza maddesi mük. 355 içinde mük. 227. madde yer sayılmadığından, karşıt tespite cevap vermemek özel usulsüzlük cezası kesilmesini gerektiren bir kabahat olamaz.
Çünkü söz konusu eylemin cezayı gerektirmesinin dayanağı kanun maddesi ile değil tebliğ ile getirilmiştir.
Peki Tebliğ ile neden yapılamaz?
VUK'da herhangi bir madde olmadığından, Kabahatler Kanunu'nun 4. maddesi uyarınca, hangi fiillerin kabahat oluşturduğu, kanunda açıkça tanımlanabileceği gibi; kanunun kapsam ve koşulları bakımından belirlediği çerçeve hükmün içeriği, idarenin genel ve düzenleyici işlemleriyle de doldurulabilir.
Ancak mük. 355 içerisinde, karşıt tespiti düzenleyen mük. 227'ye bir gönderme bulunmadığından, dolayısıyla kanunun kapsam ve koşulları bakımından belirlediği çerçeve hüküm içerisinde karşıt tespit tutanaklarına dair yaptırım bulunmadığından, söz konusu tebliğe dayanarak ceza kesilmesi isabetli olmaz.
Gülse Birsel :
" Abartmıyorum, altın zümrüt içinde yaşayan bir millet olmalıydık. Tamamı cennet, tohumu taşa atsan, taş filizlenir. Yirmiden fazla maden var İncil’deki 7 kilisenin 7’si de burada. Nuh’un gemisinin indiği topraklar. Mezopotamya’nın yanı, Göbeklitepe! Hitit, Bizans, Selçuklu tarihi fışkırıyor.
Yetmezse 3 tarafı deniz ve turizm! Kar, yağmur, güneş nem hepsi var. Cahil ve fakir kalman imkansızken halkın yarısı açlık sınırında.." Sebep?
İki sebebi olmalı:
1) Cehalet
2) İhanet”
OHA! MEHMET METİNER’E ÇOK AĞIR İDDİALAR! CEVAP VER METİNER?!
İddiaya göre Tunceli Pertek’te, devlet kadrolarının sıkça gittiği adeta bir merkezine çevrilen bir termal otel var.Aynı iddiada, Yeldana Kaharman’ın burada Tolga Ağar tarafından tecavüz edilerek öldürüldüğü ileri sürülüyor. Mekanın ise Mehmet Ağar ve ekibinin adeta üssü gibi kullanıldığı iddia ediliyor.
Mehmet Metiner’e de buradan doğrudan sesleniliyor: Bu yapının müdavimlerinden biri olduğun iddiaları hakkında konuşmak ister misin, yoksa bunları biz mi anlatalım? OHHA!
Hatta Amerika’ya gitmek istemenin sebebinin, bu ilişkilerin ortaya çıkma ihtimali olduğu da öne sürülen diğer iddialar arasında.
Ayrıca Tuncay Sonel’in de bu yapının önemli isimlerinden biri olduğu ve tüm sürecin bir “klikler savaşı”na işaret edebileceği iddia ediliyor. @ViradeKoyi
Markete gittim ve 1000 liralık alışveriş yaptım. Nakit yerine kredi kartı kullandım. Banka %3 komisyon kesti ve marketçinin elinde 970 TL kaldı.
Marketçi, ekmekçiye olan borcunu kartla ödedi. Yine %3 kesinti yapıldı, 29,1 TL gitti ve elde 940,9 TL kaldı.
Ekmekçi, uncuya kartla ödeme yaptı. Bu kez 28,227 TL kesildi, para 912,673 TL’ye düştü.
Uncu da kasaptan alışveriş yaptı, yine kartla ödedi. Yaklaşık 27,8 TL daha kesildi ve geriye 885 TL kaldı.
Sadece 4 işlemde, 1000 TL’nin 115 TL’si sistem tarafından kesildi.
Bu 115 TL nereye gitti?
Parayı yöneten finansal sistemin cebine gitti.
Aynı para nakit olarak el değiştirseydi, hiçbir kesinti olmayacak ve 1000 TL aynen ekonomide kalacaktı.
Peki devletin 30.000 TL üzerindeki ödemeleri bankacılık sistemi üzerinden zorunlu kılması ne demek?
Bu, vatandaşın parasının her işlemde komisyona tabi tutulması ve finansal sistemin sürekli pay alması anlamına gelir.
Hükümetin vergi kaçmasın diye bankacılık üzerinden ödeme yapmayı zorunlu tutması milletin parasını uluslararası sistemin cebine atmak demektir.
Şimdi bu hükümet kimin menfaatlerini koruyor? İbrahim Hakkı Karagöl
KURGAN, banka hareketleri ile beyan edilen hasılatı karşılaştırıyor ve aradaki farkları “potansiyel kayıt dışı gelir” olarak işaretliyor.
Kısaca ne diyor?
• “Hesabına para giriyor ama buna karşılık fatura/fiş görünmüyor.”
• “O zaman bu para kayıt dışı olabilir, açıklama yap.”
Ama kritik nokta da doğru: Her hesaba giren para = ticari kazanç değildir.
Gerçekte neler oluyor?
Vergi idaresi şunu yapıyor:
• Banka verilerini çekiyor.
• POS, EFT, havale, FAST girişlerini analiz ediyor.
• Beyan edilen ciro ile kıyaslıyor.
• Uyuşmazlık varsa otomatik uyarı/izah süreci başlatıyor.
gri alanlar
Bunlar sahada çok yaygın:
• Emanet/ödünç para (2-3 günlüğüne).
• Ortaklar arası para transferi.
• Aile içi para hareketleri.
• Cari hesap mantığında dönen paralar.
• Tahsilat gibi görünüp aslında avans/iade olan işlemler.
sistem bunların hiçbirini otomatik ayırt edemez.
O yüzden yük mükellefe kalıyor → “izah et” süreci (angarya kısmı burası).
Buradan ne çıkar?
Muhtemel senaryolar:
1. İzaha davetler artacak.
Vergi dairesi diyecek ki:
• “Şu tarihte şu kadar para girmiş, açıklayın.”
2. Açıklayamayanlar için risk
Eğer:
• Belgelenemezse.
• Tutarsızlık varsa.
Re’sen gelir yazılabilir + vergi + ceza
3. Daha sıkı banka–vergi entegrasyonu
Bu sistem daha da gelişecek, geri dönüş yok.
Kritik gerçek.
idarenin bakışı şu: “İspat edemiyorsan ticari kabul ederim.”
Yani:
• Haklı olman yetmiyor.
• Belgeleyebilmen gerekiyor.
Ne yapmak lazım?
Şimdiden önlem alan rahat eder:
• Açıklamasız para girişlerinden kaçın.
• “Emanet” bile olsa:
• Açıklama yaz (açıklama kısmına not düş).
• Mümkünse yazılı kayıt tut.
• Cari hesapları düzenli takip et.
• Şahsi–ticari hesapları ayır.
• Büyük tutarlarda mutlaka iz bırak.
Sonuç
KURGAN’ın söylediği şey yeni değil ama:
Artık otomatik ve kitlesel hale geliyor.
özetle;
• Sistem haklı olduğu yerler var.
• Ama gerçek hayat daha karmaşık.
• Bu fark → mükellefe “izah yükü” olarak dönecek.
VDK'nın Şahıs Mükelleflerine Gönderdiği "Uyumsuzluk" Yazıları Üzerine
🧵 1/12
VDK, kişilerine bir yazı gönderiyor.
Yazıda şu var: "2025 yılı banka hareketleriniz, potansiyel gelir ve harcama düzeylerinizle uyumsuz."
Tablodaki rakamlar sıralanmıştır. Görünüşe göre çok kazanmış, az beyan etmiş.
Ama tabloya daha dikkatli bakınca başka bir şey göreceksiniz. 🔽
🧵 2/12
Tablodaki kalemler şöyledir:
📌 Hesaptan giden nakit para 📌 Hesaptan giden nakit para 📌 Kredi kartı harcama paylaşımı 📌 Toplam çıkış 📌 Hesaba gelen para 📌 Hesaba nakit ödenen para 📌 "Huzur hakkı, ücret gibi açıklamalarla gelen para" 📌 Pasif gelir toplamı 📌 Toplam giriş — Pasif gelir 📌 Toplam giriş
Bunlar toplanmış, bir uyumsuzluk tablosu ortaya çıkmış.
Peki, nasıl hissediyorsun bu? 🔽
🧵 3/12
Şahıs banka hesabı aynı zamanda işletme hesabıdır.
Müşteri ödemesi girer. Tedarikçi ödemesi buradan çıkar. Kredi miktarı kesilir, taksidi kesilir. Virman oradan gider, diğer hesabına geçer. Döviz alır, TL'ye çevirir —ikisi de hareket eder.
Bunların tamamı tabloda "harcama" veya "gelir" olarak karşımıza çıkıyor.
Oysa hiçbirinin tamamı öyle değil. 🔽
🧵 4/12
Somutlaştıralım.
Mükellef 10 milyon TL'lik mal alıp satıyor. 10 milyon TL'lik giriş var. ✅ 10 milyon TL çıkış var. ✅ Net kazanç: 500 bin TL.
VDK tablosu ne?
"Hesaba 10 milyon geldi, hesaptan 10 milyon ayrıldı. Toplam hareket: 20 milyon. Beyan: 500 bin. UYUMSUZLUK VAR." 🔽
🧵 5/12
Bu yöntem kişisel kişiliklere uygulanmaz.
Sınırlı şirkette hesap hareketleri olduğundan, şirketin muhasebe kayıtlarıyla karşılaştırılır. Brüt ciro ile beyan karşılaştırılmaz. Mal alımı "harcama" sayılmaz. Tedarikçinin ödemesi "şahsi masraf" kabul edilmez.
Şahıs vatandaşında ise aynı mantıksal devreye girmiyor. Çünkü hesap "şahsi" görünüyor. Ama içeriği tamamen ticaridir. 🔽
🧵 6/12
Tablodaki "pasif gelir" kalemine ayrıca dikkat edin.
"Huzur hakkı, maaş, ücret gibi açıklamalarla gelen para" deniyor.
Şahıs işletmesinin ortaklığı olduğu bir şirketten huzur hakkı almış olabilir. Ya da grup içi ilişkiler arası fon aktarımı bu şekilde görünebilir.
Her ikisi de vergi matrahı dışında tutulabilecek kalemlerdir. Ama tabloda "potansiyel gelir" olarak sunulmuş. 🔽
🧵 7/12
Kredi kartı harcamaları ayrı bir başlık olarak tabloya girilmiş.
18,6 milyon TL kredi kartı harcaması var.
Bu rakamın içinde ne var? İşletme alımları var. Akaryakıt, nakliye, hammadde var. Belki de kişisel harcama da var.
Ama bunların ayrıştırılmasından tek kalem olarak "uyumsuzluk" tablosuna aktarılması, analitik değil, toplamsal bir yaklaşımdır. 🔽
🧵 8/12
Bu tabloyu alan vatandaşı ne yapacak?
Büyük ihtimalle paniğe kapılacak. Mali müşavirine koşacak. "Bak ne kadar para çıkmış, ben bunları söyleyecektim".
Oysa yapılması gereken şey basit:
Onun kalemi tek tek analiz etmek. Ticari olanı ayırmak. Finansman hareketlerini dışlamak. Virmanları elemek. Sonra kalan gerçek uyumsuzluğa bakmak. 🔽
🧵 9/12
Asıl soru şu:
Bu parça neden VDK tarafından yapılmıyor?
Mükellefin hesap hareketlerine erişim var. Banka bilgileri BTRANS üzerinden çekilebiliyor. İşlem açıklamaları okunabiliyor.
"Havale — tedarikçi ödemesi" ile "havale — şahsi harcama" aynı satırda görünüyor.
Ayırmak emek ister. Ayırtmadan ayarlama kolaylığı. 🔽
🧵 10/12
Meslektaşlara not:
Bu kayıtları alan üyelerinin hesaplarını açtığınızda ilk yapmanız gereken şey tablonun anatomisini çıkarmaktır.
📌 Kaç TL gerçekten "giriş" midir? 📌 Kaç TL ticari maliyet ödemesidir? 📌 Kaç TL kredi anapara geri ödemesidir? 📌 Kaç TL virman veya hesaplar arası transferdir? 📌 Kaç TL döviz çevrim hareketidir?
Bu sorulara yanıt verdiğinizde tablodaki rakam büyük ölçüde eriyecektir. 🔽
🧵 11/12
Bir adım daha ileri gideceksiniz.
Bu yazının hukuki özellikleri nedir?
VUK Mükerrer 413. madde kapsamında "izaha davet"tir. Mükellefe cezası kesilmeden önce açıklama hakkı tanınmaktadır.
İzah yeterli bulunursa işlem yapılmaz. Yeterli bulunmazsa vergi incelemesine sevk edilir.
Bu nedenle verilecek cevap, hem teknik hem de indirilerek dikkatli bir şekilde hazırlanmalıdır. 🔽
🧵 12/12
Sonuç olarak:
Şahıs üyelerinin banka hesabı, bir ticaret şirketi cari hesabıyla işlevsel olarak aynıydı.
Ama analitik olarak aynı değildir.
Brüt banka hareketi = beyanname verilmesi gereken gelir denklemlerini, hem vergi tekniği hem de temel muhasebe mantığıyla bağdaşmaz.
Bu konuda meslektaşlarımızın dikkatini çekmek istedim.
🙏
#VergiHukuk #VDK #Şahısİşletmesi #GelirVergisi #YMM #SMMM #İzahadavet