Warren Buffett:
"La verdadera riqueza no consiste en tener la casa más grande o el coche más caro.
Es tener suficiente dinero para vivir cómodamente mientras eres libre de elegir cómo pasas tu tiempo, con quién trabajas y la vida que quieres vivir.
Al final, el tiempo y la libertad son las formas más grandes de riqueza"
🚨🚨 Esses são os principais pontos que indicam forte crash dos mercados em 2027:
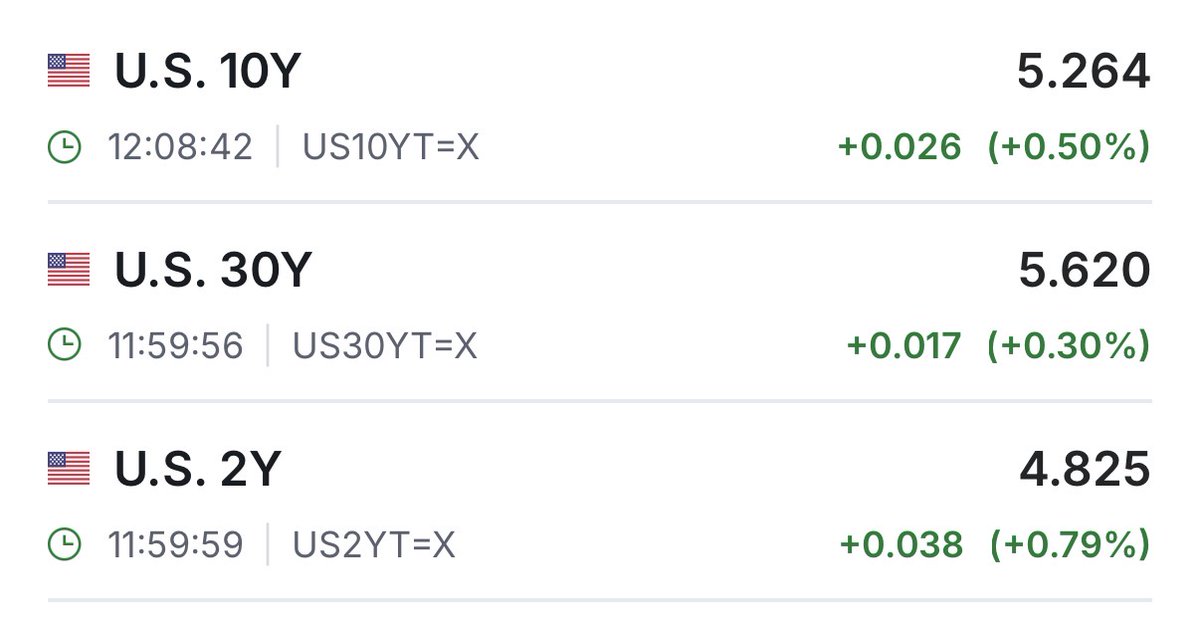
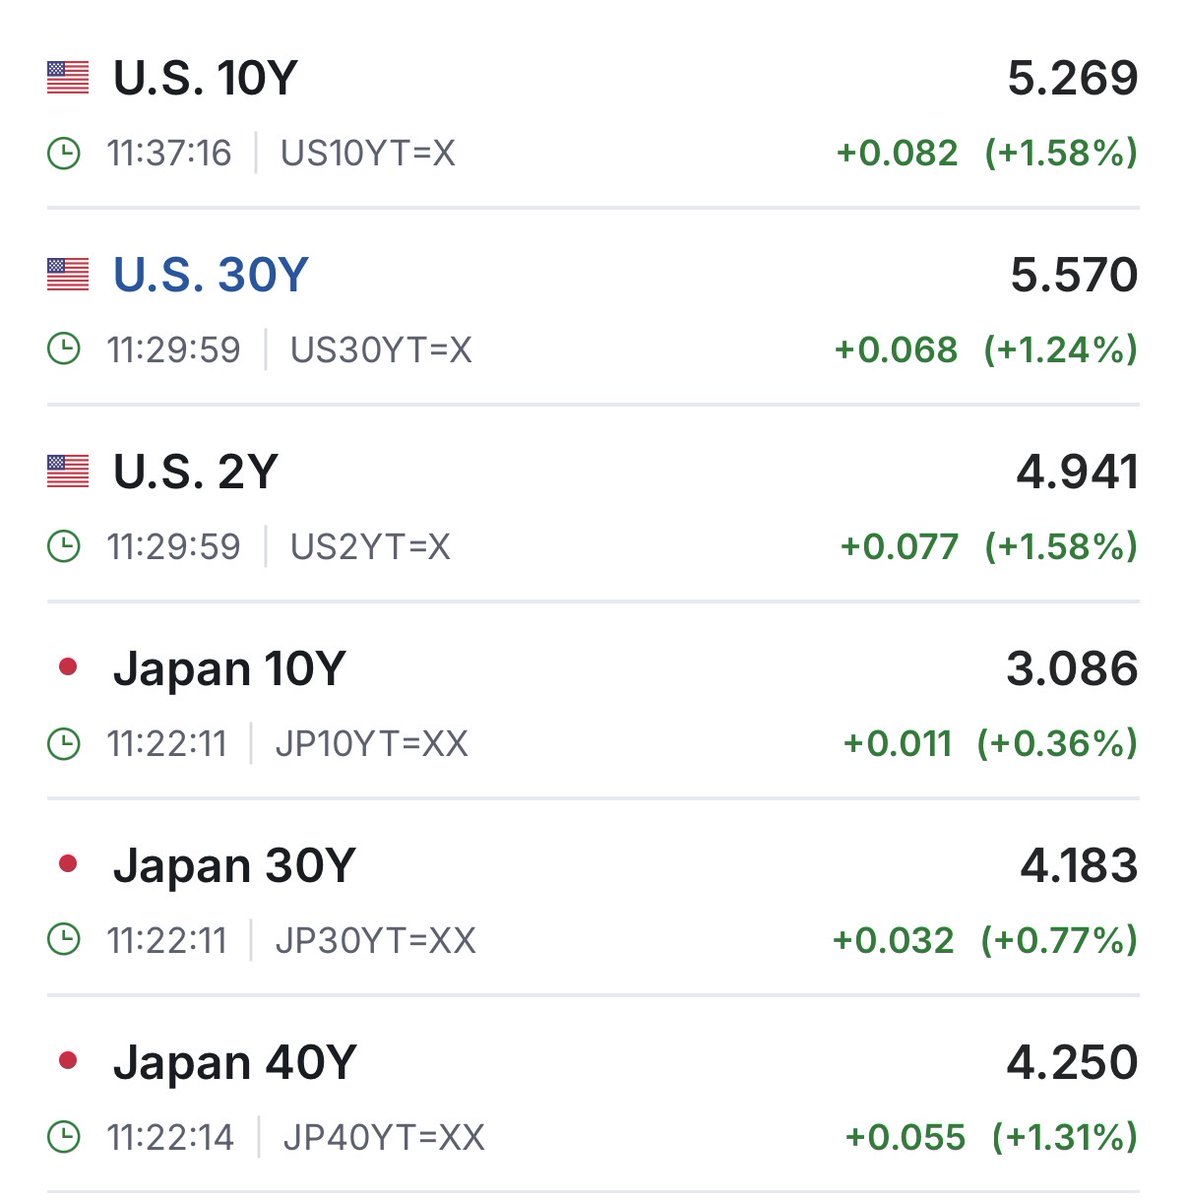
- Juros longos americanos em território de 2007. O Treasury de 10 anos fechou perto de 5,24–5,29% e o de 30 anos em 5,56–5,64% no fim de setembro/início de outubro de 2026 — primeira vez desde 2007 em que todo o miolo e a ponta longa ficam acima de 5%. Cada 100 pb a mais no 10 anos eleva o custo de rolagem da dívida pública em dezenas de bilhões por ano; com estoque de dívida pública total perto de US$ 40 trilhões, a matemática deixa de ser “ciclo” e vira restrição.
- Fed encurralado entre inflação e o próprio balanço. O fundo efetivo está na faixa de 3,75–4,00% após alta em setembro. Déficit estimado de FY2026 em ~US$ 2 trilhões (6,2% do PIB) e juros da dívida em ~US$ 1,1 trilhão (3,4% do PIB), já a segunda maior rubrica, acima de defesa. Se o 10 anos permanecer acima de 5% com leilões fracos, a pressão política e de mercado para o Fed voltar a comprar Treasuries (QE disfarçado ou controle de curva) cresce — exatamente o sinal de dominância fiscal que historicamente precede repricing violento de ativos.
- Hipotecas acima de 7% travam o ciclo imobiliário. Freddie Mac marcou 7,28% na semana de 1º de outubro; surveys diários chegaram a 7,4–7,6%. Com o 10 anos em 5,2%+, o spread permanece elevado. Cada ponto percentual a mais reduz o poder de compra do comprador mediano em cerca de 10–12%. Volume de originations já está deprimido; em 2027 isso vira recessão de construção e riqueza das famílias.
- Inadimplência estudantil em massa. 9,3 milhões de mutuários em default (junho 2026), +400 mil no trimestre, com US$ 234 bilhões — cerca de 14% da carteira federal de US$ 1,64 trilhão. Mais 1,5 milhão em atraso tardio a caminho do default. Taxa de saldos 90+ dias perto de 10,6%. Isso não é “pausa”; é destruição de crédito e de consumo discricionário de jovens adultos.
- Carros usados e cartões no limite. Saldos de auto 90+ dias em 5,49% (Q2 2026), segundo maior nível em 94 trimestres desde 2003. Transição para atraso grave de cartão perto de 7%. Dívida total das famílias ~US$ 18,8 trilhões, com 4,7% em algum estágio de atraso. O consumidor americano, motor de ~70% do PIB, está pagando juros de cartão de dois dígitos sobre um estoque de US$ 1,26 trilhão.
- Carry trade do iene: o unwind estrutural ainda não começou. O BoJ está em 1,25%, máximo desde 1995, e o JGB de 30 anos acima de 4%. O diferencial 10 anos EUA–Japão encolheu de ~400 pb no pico do carry para cerca de 200 pb. O “fast money” já reduziu shorts; o “slow money” (pensões e households japoneses com ativos externos sem hedge) ainda não repatriou em escala. Um movimento de 10–15% no USD/JPY força venda coordenada de Treasuries, ações e crédito — o mesmo mecanismo do episódio de agosto de 2024, só que com estoques maiores.
- Diesel em recorde e frete marítimo em choque. Diesel varejo nos EUA acima de US$ 6,50/galão (recorde, ~+70% em um ano), puxado por danos a refinarias no Oriente Médio e Ucrânia e pelo fechamento efetivo de Hormuz. Exportações líquidas de diesel/gasóleo do Golfo caíram a cerca de um quarto do pré-guerra. Frete contêiner Extremo Oriente–Costa Oeste dos EUA subiu mais de 300% desde fevereiro, com spots acima de US$ 7.700/FEU; rotas alternativas para o Golfo batem recordes da Covid. Custo de transporte entra em todo CPI de bens e em margens industriais.
- Fertilizantes e guerra: choque de oferta agrícola. Três choques em quatro anos (Ucrânia 2022, cotas chinesas, Hormuz 2026). Ureia subiu ~50% desde o início do conflito com o Irã; enxofre do Catar perto de US$ 800/t. Golfo e Irã juntos exportavam ~1,85 milhão de toneladas/mês de ureia. Preço alto de fertilizante em 2026 vira inflação de alimentos e pressão fiscal em importadores em 2027.
- Moedas frágeis: Argentina, Turquia, Índia e Indonésia. Argentina e Turquia seguem em regime de depreciação crônica e inflação alta, sem colchão real de reservas. A rúpia indiana é projetada por bancos na faixa 95–100 com petróleo acima de US$ 90–100 e déficit em conta corrente que pode chegar a ~2% do PIB — pior desde o taper tantrum de 2013. A rupia indonésia acumula perdas no ano com preocupação fiscal e posse estrangeira de bonds locais abaixo de 13%. Quando o dólar e o petróleo sobem juntos, esses quatro canais amplificam saídas de capital.
- Imobiliário chinês: quinto/sexto ano de contração. Vendas de 2025 caíram 12,6% para 8,4 trilhões de yuans — menos da metade do pico de 18,2 trilhões em 2021. S&P cortou a projeção de 2026 para queda de 10–14%, com preços ainda −2% a −4%. Vanke registrou prejuízo de 89 bilhões de yuans; Evergrande está em liquidação com recuperação esperada de poucos centavos. Quatro milhões de unidades não vendidas e receita de terras locais em queda de mais 30% espremem governos locais e o consumo das famílias (riqueza imobiliária ~60–70% dos ativos das famílias urbanas).
- Curva e crescimento real. Com yields nominais de 5%+ e breakevens de inflação perto de 2,3–2,6%, o rendimento real de 10 anos fica em torno de 2,6–2,8%. Historicamente, real yields sustentados acima de 2% comprimem múltiplos de ações (o inverso do P/E) e elevam o custo de capital de private equity e imóveis comerciais. O S&P não precisa de “recessão clássica” para cair 20–30% se o desconto mudar.
- Oferta de Treasuries versus demanda. Leilões de 5 e 10 anos já mostraram tails. Compradores tradicionais (Japão, China, Fed em QT residual) não absorvem o déficit de US$ 2 trilhões/ano no mesmo ritmo. Se o Fed for forçado a recomprar para evitar disfuncionalidade, o dólar e a inflação de ativos de risco se separam — cenário clássico de 1970s ou de crises de emergentes, só que no emissor da moeda de reserva.
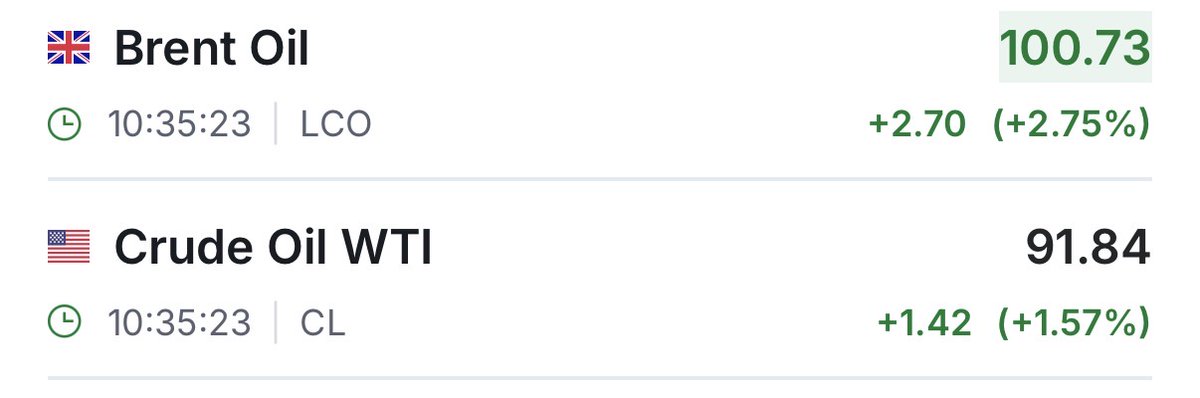
- Energia como imposto global. Brent ainda ~35% acima do pré-guerra do Irã mesmo após recuos, e o frete de VLCC Golfo–China chegou a US$ 24/barril (25% do preço FOB). Cada US$ 10 a mais no petróleo sustentável tira ~0,3–0,5 pp do crescimento global e adiciona inflação nos importadores líquidos (Índia, Europa, Sudeste Asiático).
- Crédito privado e duração escondida. Com taxas de mortgage e corporativas altas, o refinanciamento de dívidas emitidas em 2020–2021 (cupons de 2–4%) vence em massa em 2026–2028. O salto de cupom de 300–400 pb em estoques de trilhões é equivalente a um aperto fiscal privado. Defaults de high-yield e CRE tendem a subir com defasagem de 12–18 meses — janela de 2027.
Sincronia dos choques. Não é um único vetor. É a soma: juros reais americanos altos + dominância fiscal + consumidor americano atrasado em três linhas de crédito + unwind parcial do funding em iene + diesel e frete em nível de guerra + property chinês ainda em queda de dois dígitos + FX de grandes emergentes importadores de energia. A probabilidade conjunta de “soft landing” cai quando cinco ou seis desses canais estão no mesmo sentido. Crash não exige que todos estourem ao mesmo tempo; basta que o funding global (Treasuries + iene + dólar) reprifique de uma vez e force desalavancagem.
O cenário de 2027 é, portanto, o de um mercado que descobre que o preço do dinheiro voltou a ser restritivo de verdade, enquanto a dívida, a energia e o imóvel chinês não têm como se ajustar sem queda de preços de ativos. Os números de hoje já estão escritos; o que falta é o gatilho de liquidez.
Eu só aceito três tipos de opinião:
1. a minha, porque sou eu quem vai arcar com as consequências;
2. a de quem tem mais experiência do que eu, porque já viu o que eu ainda não vi; e
3. a de quem já chegou onde eu quero chegar, porque conhece o caminho.
O verdadeiro luxo de ganhar R$ 30 mil talvez não seja ter um carro de R$ 200 mil.
É construir patrimônio suficiente para um dia poder ganhar R$ 10 mil… e continuar vivendo bem.
Expliquei tudo no vídeo. Link no post abaixo 👇
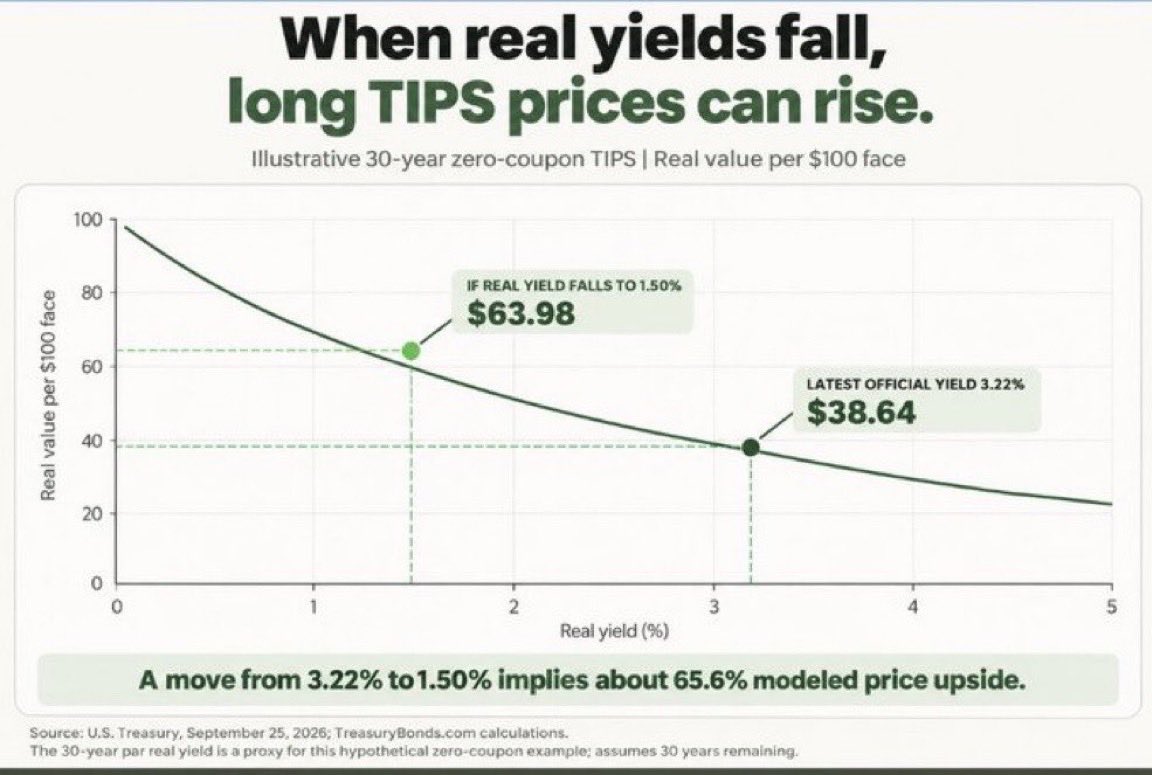
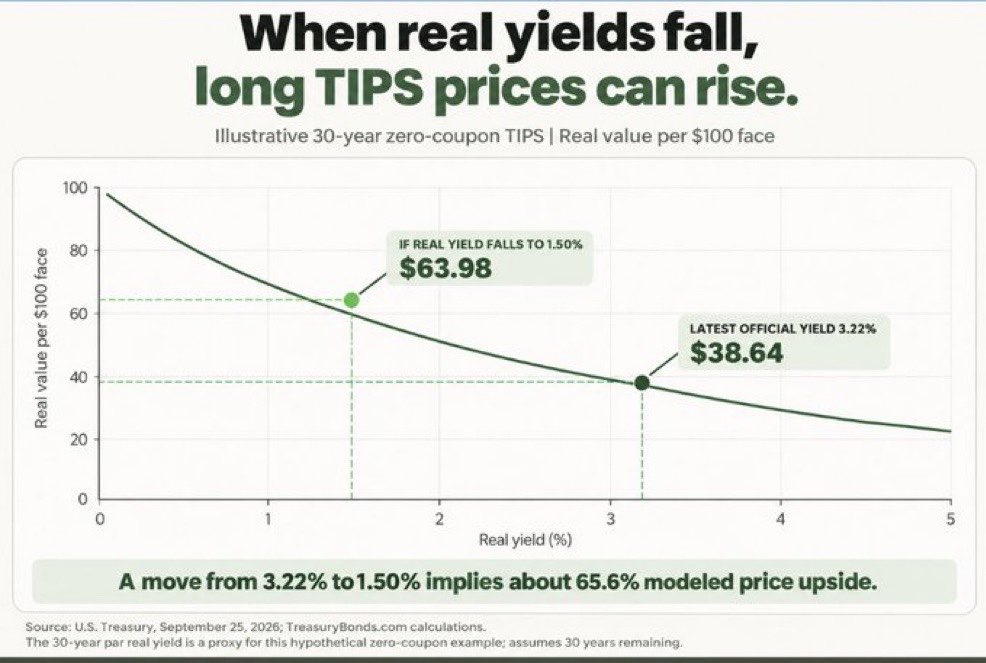
Se você acha NTN-B uma oportunidade , imagina TIPS?!
Os títulos públicos sos EUA estão remunerando 3,27% de juros reais (acima da inflação) para 30 anos.
Se eles caírem para 1,50% (historicamente é 0% ou negativo em crises) o projetado mostra um ganho de 65,6% no 30 anos sem cupom.
Isso não é recomendação, mas é para mostrar que hoje até a renda fixa americana está pagando muito e a seletividade é importante neste ambiente.
To improve your writing, read more.
To improve your thinking, write more.
To improve your storytelling, present more.
To improve your energy, rest more.
To improve your understanding, teach more.
To improve your network, give more.
To improve your happiness, appreciate more.
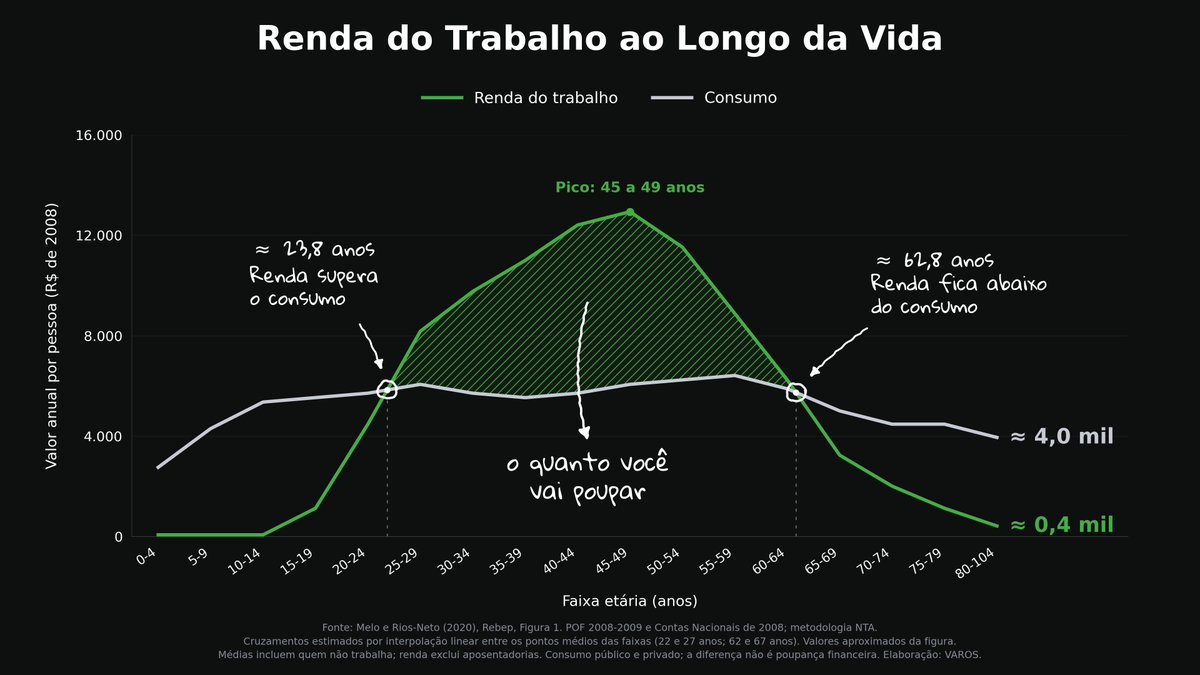
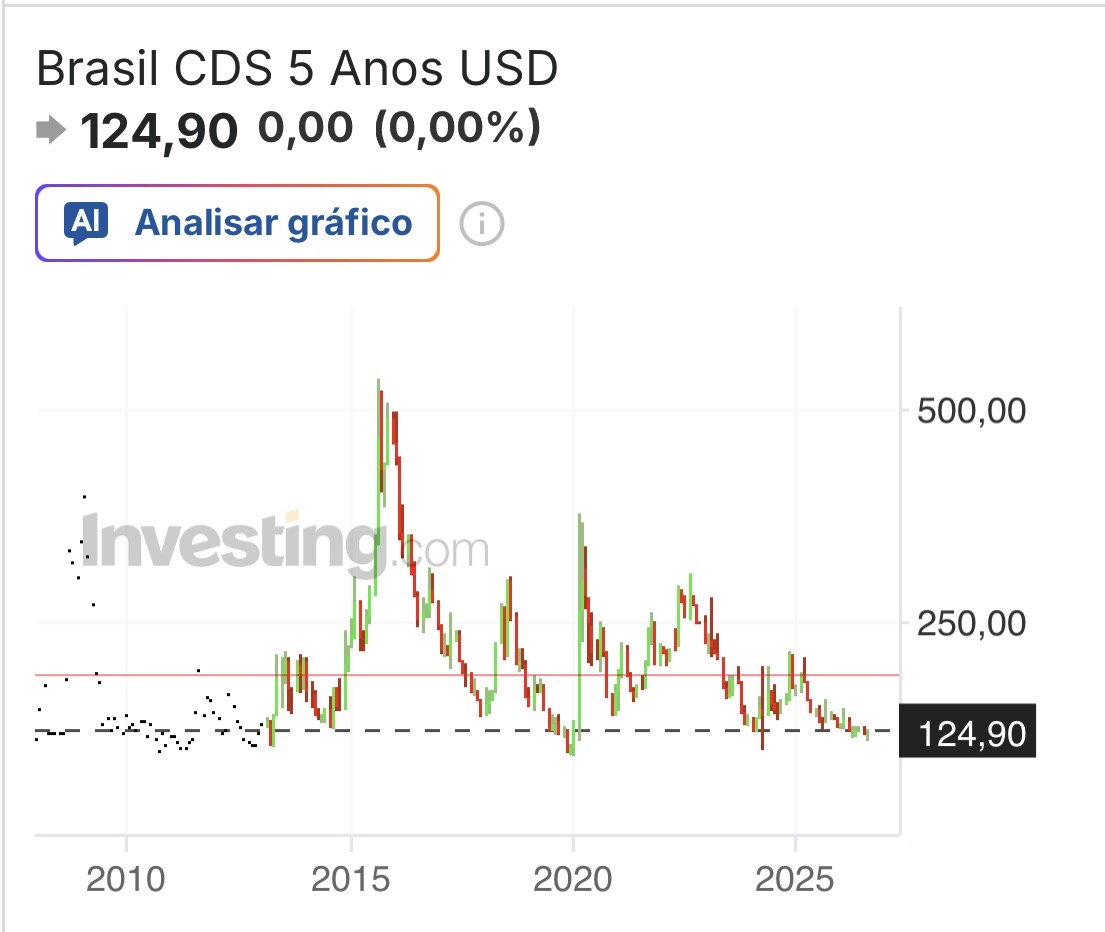
Este é um dos gráficos mais importantes que você precisa ver hoje.
Não se cobre demais: é normal não ter grana nenhuma até os ~25 anos e sentir que não alcançou tudo o que queria aos ~30 anos. O seu pico vai ser aos 45-50.
Em breve, vídeo no canal.
🇧🇷💪🏼 Os fatos e números não justificam a narrativa:
- Taxa Selic: 13,75% (2022) x 13,75% (2026)
- Inflação 12 meses (IPCA até agosto): 8,73% (2022) x 4,22% (2026)
- Dólar (fim de setembro): R$ 5,39 (2022) x R$ 5,22 (2026) (−3,2%)
- Ibovespa (29/set): 107.664 pontos (2022) x 182.991 pontos (2026) (+70,0%)
- Desemprego (PNAD, junho-agosto): 8,9% (2022) x 5,3% (2026)
- Ocupação (junho-agosto): 99,0 milhões (2022) x 103,5 milhões (2026)
- Salário mínimo: R$ 1.212 (2022) x R$ 1.621 (2026) (+33,7%); previsão para 2027: R$ 1.741
- Valor mínimo Bolsa Família / Auxílio Brasil: R$ 600 (2022) x R$ 691 a partir de outubro (2026) (+15,2%)
- Reservas internacionais (agosto): ~US$ 338 bilhões (2022) x US$ 372,6 bilhões (2026) (+10,2%)
- Balança comercial (acumulado até setembro): US$ 47,9 bilhões (2022) x US$ 61,8 bilhões (2026) (+29,0%)
- Turistas internacionais (jan-ago): 1,6 milhão (2022) x 6,45 milhões (2026)
- Investimento direto no país (IDP em 12 meses): US$ 64,9 bilhões (ago/2022) x US$ 88,4 bilhões (jul/2026)
- Mapa da Fome (FAO): no mapa, com 4,2% de subnutrição (2022) x fora do mapa, com subnutrição abaixo de 2,5%.
O mundo está descobrindo o CDI!
Existem dois tipos de países que estão sofrendo com a alta nos juros global: aqueles que estão vendo as taxas subirem mais que a média e aqueles que estão subindo menos.
Mas todos estão!
Se você acha NTN-B uma oportunidade hoje, imagina TIPS?!
Os títulos públicos que pagam juros reais (acima da inflação) dos Estados Unidos, para 30 anos, que estão remunerando 3,22%.
Se eles caírem para 1,50% (historicamente é 0% ou negativo em crises) o modelo mostra um ganho de 65,6% no vértice de 30 anos sem cupom.
Essa é uma oportunidade de uma vida!
🇺🇸📊💩 Eu vinha alertando desde o início da guerra do Iran que a correlação entre preço da gasolina no USA e inflação era enorme.
Na verdade falava desde 2024 que IPCA+ 6% era horrível em um mundo de juro alto.
Mas honestamente nem eu esperava que o governo Americano ia deixar juros longos explodirem tanto só para tentar ganhar as eleições de novembro.
O problema de juros e inflação é que não tem volta, FED teria que subir juro mais de 1% de uma vez.
E ainda tenho receio que após novembro Trump ira atacar o Iran com tudo, e possivelmente fazer uma invasão com soldados no chão.
Estou bem preocupado para 2027.