Maliye, Yapay Zeka destekli Analiz Sistemleri ile Mükellefleri anlık olarak takip ediyor!
Maliye tarafından devreye alınan Kuruluş Gözetimli Analiz Sistemi (KURGAN) tarafından mükelleflerin tüm alış ve satışları anlık olarak belirli kriterlerle taranıp, risk puanları hesaplanmaktadır.
Sistem, cari veriler kadar mükelleflerin denetim geçmişine de bakmakta ve risk analiz, inceleme havuzu, cari inceleme ve raporlama gibi evrelerde bulunan mükelleflerle ilgili de bağlantı kurmak suretiyle denetim için seçilecek mükellefleri belirlemektedir.
Yüksek skorlanan ve yüksek riskli görülen işlemleri tespit edilen mükellefler, vergi incelemesine alınmakta veya izaha davet yazısı gönderilmektedir. Ayrıca mükellefler nezdinde yoklama, kaydi ve fiili envanter çalışması gibi denetimler de yürütülmektedir.
Diğer taraftan, 1 Ekim 2025 tarihi itibarıyla sahte fatura düzenleme ve kullanma ile daha etkin mücadele kapsamında cari denetim, rapor otomasyon sistemi ile hızlı denetim/raporlama ve teminat isteme gibi yeni uygulamalar devreye alınacaktır.
#vergi #smmm #kurgan #maliye
Kesin çözüm, krediyi kullandıktan sonra banka tarafından zorunlu tutulan tüm sigortaları e-devlet üzerinden Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK)’ya şikayette bulunarak kesin olarak iptal edebilirsiniz:
https://t.co/OmAqlX9QkJ
Şikayetiniz üzerine SEDDK sigorta şirketi ile bankaya ulaşır ve zorla yaptırılan sigortaları iptal ettirir.
17 Eylül 2025 tarihli Resmi Gazete’de Merkez Bankası tarafından yayımlanan Tebliğ’e göre,
- Vadesine en çok 3 ay kalan senetlerde yapılacak reeskont işlemlerinde uygulanacak iskonto faiz oranı yıllık %41,25 olarak (eski oran: %43,25)
- Avans işlemlerinde uygulanacak faiz oranı ise yıllık %42,25 olarak (eski oran: %44,25)
tespit edilmiştir.
#reeskont #faiz #smmm #avansfaizi
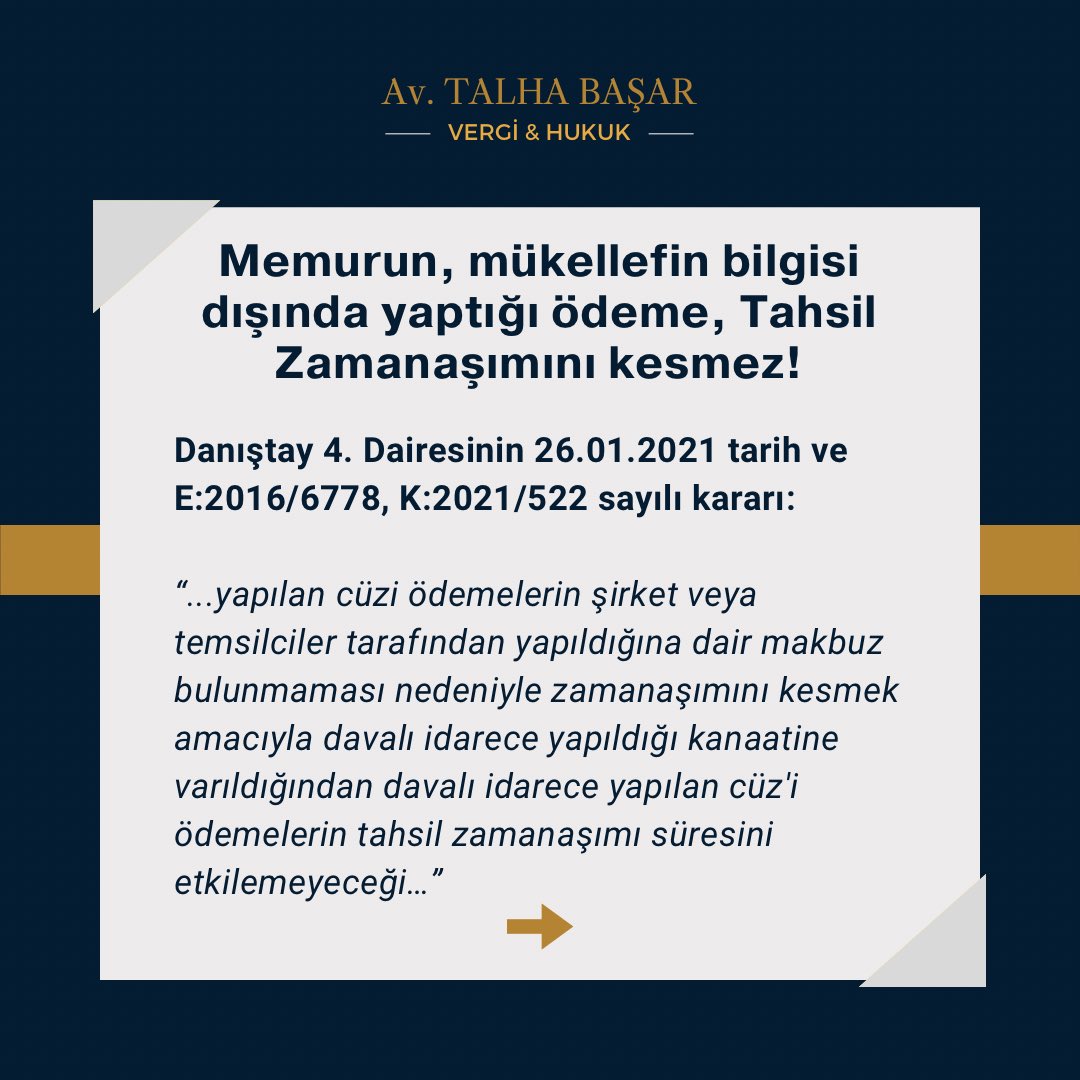
Memurun, Mükellefin bilgisi dışında yaptığı ödeme, Tahsil Zamanaşımını kesmez!
Uygulamada sıklıkla rastlanan, vergi işlemleriyle görevli memurların, (vergi borcu zamanaşımına uğradığında kendi sorumlulukları doğmaması için) tahsil zamanaşımını kesmek amacıyla, mükellefin bilgisi dışında, mükellef adına yaptıkları ödemeler zamanaşımını kesmemektedir.
Emsal Danıştay Kararları:
Yazıya istinaden tapu harcı farkı kabul edilip ödeme yapılması halinde, artık gerçek satış bedelinin aslında yüksek olduğu ikrar edilmiş oluyor.
Ve alım tarihinden itibaren 5 yıl geçmeden yapılan satışlar için Değer Artış Kazancından kaynaklanan Gelir Vergisi ziyaı da söz konusu oluyor.
Ve maliye ilerleyen süreçte bunu kabul edenlere, değer artış kazancından kaynaklanan vergi ve cezasıyla ilgili yazılar da göndermeye başlayacak. Ziyaa uğrayan verginin bir katı kadar da ceza ve faizleri de düşünüldüğünde ciddi rakamlar söz konusu olacaktır..
Yazıya istinaden tapu harcı farkı kabul edilip ödeme yapılması halinde, artık gerçek satış bedelinin aslında yüksek olduğu ikrar edilmiş oluyor.
Ve alım tarihinden itibaren 5 yıl geçmeden yapılan satışlar için Değer Artış Kazancından kaynaklanan Gelir Vergisi ziyaı da söz konusu oluyor.
Ve maliye ilerleyen süreçte bunu kabul edenlere, değer artış kazancından kaynaklanan vergi ve cezasıyla ilgili yazılar da göndermeye başlayacak. Ziyaa uğrayan verginin bir katı kadar da ceza ve faizleri de düşünüldüğünde ciddi rakamlar söz konusu olacaktır..
Yazıya istinaden tapu harcı farkı kabul edilip ödeme yapılması halinde, artık gerçek satış bedelinin aslında yüksek olduğu ikrar edilmiş oluyor.
Ve alım tarihinden itibaren 5 yıl geçmeden yapılan satışlar için Değer Artış Kazancından kaynaklanan Gelir Vergisi ziyaı da söz konusu oluyor.
Ve maliye ilerleyen süreçte bunu kabul edenlere, değer artış kazancından kaynaklanan vergi ve cezasıyla ilgili yazılar da göndermeye başlayacak. Ziyaa uğrayan verginin bir katı kadar da ceza ve faizleri de düşünüldüğünde ciddi rakamlar söz konusu olacaktır..
Maliye tarafından gönderilen bu yazılara karşı vergi dairesine yazılı olarak itirazda bulunulmalıdır.
Her somut olayın, satışın şartları ayrı ayrı incelenip matrah farkı (vergi kaçağı) somut delillerle ortaya konmalıdır.
Fakat Maliye her satışı ayrı ayrı araştırmadan, kolaya kaçarak sahibinden ilanları, yapay zeka vb. soyut ve genel geçer tespitlerle matrah farkı çıkarıp vatandaşa yazı göndermektedir.
Dolayısıyla bu yazılar vergi kaçağının sabit olduğunu gösteren yan deliller olmadıkça kesinlikle hukuka aykırıdır ve kabul edilmemelidir.
Yapılan yazılı itiraza rağmen tarhiyat yapılıp ceza kesilirse vergi mahkemesinde dava açılmalıdır. Müvekkillerimiz adına yaptığımız itirazlarda şu ana kadar tarhiyat yapılıp ceza uygulanan olmadı.
Maliye tarafından gönderilen bu yazılara karşı vergi dairesine yazılı olarak itirazda bulunulmalıdır.
Her somut olayın, satışın şartları ayrı ayrı incelenip matrah farkı (vergi kaçağı) somut delillerle ortaya konmalıdır.
Fakat Maliye her satışı ayrı ayrı araştırmadan, kolaya kaçarak sahibinden ilanları, yapay zeka vb. soyut ve genel geçer tespitlerle matrah farkı çıkarıp vatandaşa yazı göndermektedir.
Dolayısıyla bu yazılar vergi kaçağının sabit olduğunu gösteren yan deliller olmadıkça kesinlikle hukuka aykırıdır ve kabul edilmemelidir.
Yapılan yazılı itiraza rağmen tarhiyat yapılıp ceza kesilirse vergi mahkemesinde dava açılmalıdır. Müvekkillerimiz adına yaptığımız itirazlarda şu ana kadar tarhiyat yapılıp ceza uygulanan olmadı.
Maliye tarafından gönderilen bu yazılara karşı vergi dairesine yazılı olarak itirazda bulunulmalıdır.
Her somut olayın, satışın şartları ayrı ayrı incelenip matrah farkı (vergi kaçağı) somut delillerle ortaya konmalıdır.
Fakat Maliye her satışı ayrı ayrı araştırmadan, kolaya kaçarak sahibinden ilanları, yapay zeka vb. soyut ve genel geçer tespitlerle matrah farkı çıkarıp vatandaşa yazı göndermektedir.
Dolayısıyla bu yazılar vergi kaçağının sabit olduğunu gösteren yan deliller olmadıkça kesinlikle hukuka aykırıdır ve kabul edilmemelidir.
Yapılan yazılı itiraza rağmen tarhiyat yapılıp ceza kesilirse vergi mahkemesinde dava açılmalıdır. Müvekkillerimiz adına yaptığımız itirazlarda şu ana kadar tarhiyat yapılıp ceza uygulanan olmadı.
Yazıya istinaden tapu harcı farkı kabul edilip ödeme yapılması halinde, artık gerçek satış bedelinin aslında yüksek olduğu ikrar edilmiş oluyor.
Ve alım tarihinden itibaren 5 yıl geçmeden yapılan satışlar için Değer Artış Kazancından kaynaklanan Gelir Vergisi ziyaı da söz konusu oluyor.
Ve maliye ilerleyen süreçte bunu kabul edenlere, değer artış kazancından kaynaklanan vergi ve cezasıyla ilgili yazılar da göndermeye başlayacak. Ziyaa uğrayan verginin bir katı kadar da ceza ve faizleri de düşünüldüğünde ciddi rakamlar söz konusu olacaktır..
Maliye tarafından gönderilen bu yazılara karşı vergi dairesine yazılı olarak itirazda bulunulmalıdır.
Her somut olayın, satışın şartları ayrı ayrı incelenip matrah farkı (vergi kaçağı) somut delillerle ortaya konmalıdır.
Fakat Maliye her satışı ayrı ayrı araştırmadan, kolaya kaçarak sahibinden ilanları, yapay zeka vb. soyut ve genel geçer tespitlerle matrah farkı çıkarıp vatandaşa yazı göndermektedir.
Dolayısıyla bu yazılar vergi kaçağının sabit olduğunu gösteren yan deliller olmadıkça kesinlikle hukuka aykırıdır ve kabul edilmemelidir.
Yapılan yazılı itiraza rağmen tarhiyat yapılıp ceza kesilirse vergi mahkemesinde dava açılmalıdır. Müvekkillerimiz adına yaptığımız itirazlarda şu ana kadar tarhiyat yapılıp ceza uygulanan olmadı.
Yazıya istinaden tapu harcı farkı kabul edilip ödeme yapılması halinde artık gerçek satış bedelinin aslında yüksek olduğu ikrar edilmiş oluyor.
Ve alım tarihinden itibaren 5 yıl geçmeden yapılan satışlar için Değer Artış Kazancından kaynaklanan Gelir Vergisi ziyaı da söz konusu oluyor.
Ve maliye ilerleyen süreçte bunu kabul edenlere, değer artış kazancından kaynaklanan vergi ve cezasıyla ilgili yazılar da göndermeye başlayacak. Ziyaa uğrayan verginin bir katı kadar da ceza ve faizleri de düşünüldüğünde ciddi rakamlar söz konusu olacaktır..