Borsada şirket seçerken önce şuna bakarım:
Şirket para mı kazanıyor, yoksa borç mu çeviriyor?
#NETCD tarafında tablo oldukça net:
💰 703 Milyon TL nakit
🏦 Sadece 2,1 Milyon TL banka kredisi
📌 257 Milyon TL toplam yükümlülük
🏢 3,56 Milyar TL özkaynak
Üstelik şirket sadece 6 ayda 444 Milyon TL net kâr üretmiş.
Yani karşımızda borç yükünün altında ezilen değil; kasası güçlü, borcu düşük, özkaynağı sağlam ve para üreten bir teknoloji şirketi var.
Benim #NETCD ısrarımın altında tam olarak bu rakamlar yatıyor.
Hikâye anlatmıyoruz.
Rakamlar zaten hikâyeyi anlatıyor.
Hedef 2027. 🚀
#bist100 #xu100 #endeks #borsa
Utanan yok ama yine de soralım.
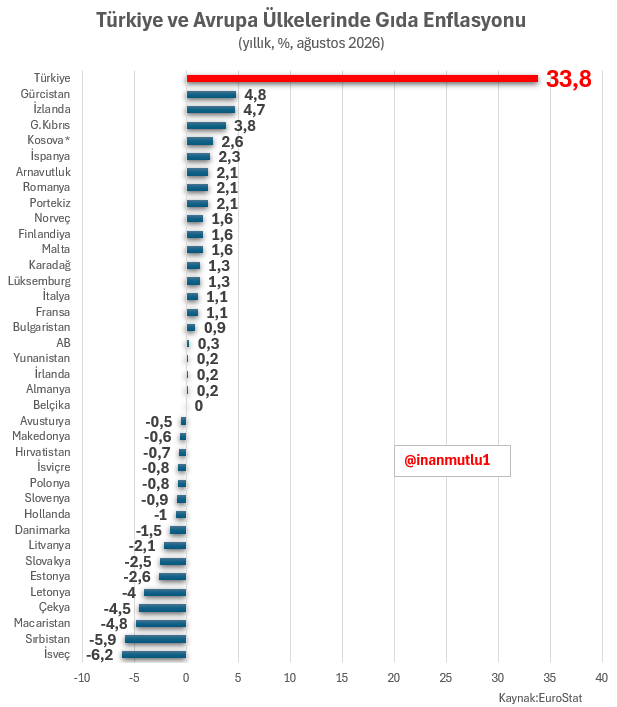
Sınır komşumuz Yunanistan’da yıllık gıda enflasyonu %0,2, Bulgaristan’da %0,9, Gürcistan’da %4,8 iken, sınırın bu tarafında nasıl %33,8 oluyor?
“Savaş çıktı Mazot pahalılaştı” mı diyeceksiniz?
Bu ülkeler mazot yataklarıyla mı ünlü?
BİLGİLENDİRME ;
Hisselerinizin Devre Kesme fiyatını bulmak istiyorsanız , 09:55 açılış fiyatı ile 0.95 çarparsanız bulabilirsiniz.
Böyle günlerde lazım olur..
#Veyas Fiili dolaşım yine düştü.
Halka arz lot adedi : 44.3 milyon
Güncel fiili dolaşım lot adedi : 14.6 milyon.
Takribi 30 milyon lot civarı dolaşım dışına çıktı.
Borsa İstanbul'da yükselişler bankalarla BAŞLAR, düşüşler de bankalarla BAŞLAR. Bu piyasada yıllardır tekrar eden bir düzen var ve bunu bilen, yükselişi de düşüşü de herkesten önce görür
Yani banka gitmeden endeks gitmez; banka dönmeden endeks dönmez. Bugün bunun neden böyle olduğunu, arkasındaki mekanizmayı A'dan Z'ye anlatacağım. Bunu öğrenince ekrana bakışınız değişecek.
Bu ülkedeki her sanayici, her esnaf, her inşaatçı, her tüketici bir bankanın müşterisi. Ekonomi iyi giderse krediler geri döner, kredi talebi artar, banka kazanır. Ekonomi kötüye giderse krediler batar, banka kaybeder.
SEBEP 1: YABANCI PARASI BAŞKA YERE GİREMEZ
Bu, en önemli sebep ve teknik bir zorunluluk.
Bir yabancı fon Türkiye'ye 100 milyon dolar getirdiğinde bu parayı nereye koyacak? Küçük bir tahtaya giremez; çünkü o hissenin günlük hacmi yetmez, girerken fiyatı kendi eliyle uçurur, çıkarken de alıcı bulamaz. Kurumsal paranın en büyük korkusunu daha önce yazmıştım: Girebildiğin ama çıkamadığın piyasa.
Bu yüzden yabancı para, mecburen en likit, en derin, halka açıklığı en yüksek tahtalara girer. Türkiye'de o tahtalar da bankalardır. Garanti, Akbank, İş Bankası, Vakıfbank, Yapı Kredi, Halkbank; bunlar milyar dolarlık emirleri sindirebilecek derinliğe sahip nadir hisselerdir.
Sonuç şu: Yabancı para Türkiye'ye giriyorsa, ilk uğrak yeri neredeyse otomatik olarak bankalardır. Yani banka endeksinin hareketi, size aslında paranın ülkeye girip girmediğini söyler. Bankalar yükseliyorsa dışarıdan para geliyor demektir; bankalar satılıyorsa para çıkıyor demektir.
SEBEP 2: ENDEKS AĞIRLIĞI, YANİ MATEMATİK ZORUNLULUĞU
İkinci sebep tamamen matematiksel. Bankalar BIST 100 ve BIST 30 endekslerinde çok yüksek ağırlığa sahip.
Bankalar yükselmeden endeksin ciddi şekilde yükselmesi matematiksel olarak çok zordur. Diğer sektörler ne kadar koşarsa koşsun, bankalar duruyorsa endeks ağır ilerler.
Tersi de doğru: Bankalar yükseldiğinde endeks yükselir, endeks yükselince manşetler "borsa rekor kırdı" yazar, manşetler yazınca yeni yatırımcı gelir ve dalga büyür. Yani banka hareketi, kendi kendini besleyen bir sarmalı tetikler.
SEBEP 3: FAİZE EN DUYARLI SEKTÖR BANKALAR
Şimdi işin en teknik ama en önemli kısmına geldik. Faiz indirimi beklentisi neden ilk bankalarda fiyatlanır? Çünkü faiz, bankanın hem gelirini hem giderini hem de varlıklarının değerini AYNI ANDA etkiler. 3 kanaldan birden.
Birinci kanal: Net faiz marjı. Banka bir taraftan mevduat toplar, diğer taraftan kredi verir; ikisinin farkından kazanır. Faiz indiği zaman mevduat maliyeti, kredi getirisinden daha HIZLI düşer. Yani makas açılır, banka daha çok kazanır. Bu, en bilinen kanal.
İkinci kanal, ve bunu çok az kişi bilir: Tahvil portföyü. Türk bankaları bilançolarında devasa miktarda devlet tahvili taşır. Şimdi hatırlayın, tahvilde fiyat ve faiz tahterevallidir: Faiz düşerse tahvilin fiyatı YÜKSELİR. Yani Merkez Bankası faizi indirdiğinde, bankaların kasasındaki tahvillerin değeri anında artar. Bu, gelecekte olacak bir şey değil; bilançoya hemen yazılan bir kazançtır.
İşte bankaların neden bu kadar hızl�� tepki verdiğinin cevabı burada. Sanayici için faiz indirimi, aylar sonra gelecek bir kredi maliyeti rahatlamasıdır. Banka için ise DAKİKALAR içinde değerlenen bir varlık portföyüdür. Biri gelecekte, öbürü şu anda.
Üçüncü kanal: Kredi hacmi. Faiz ucuzlayınca kredi talebi artar, banka daha çok kredi verir, kârlılık büyür. Ayrıca ekonomi canlanınca batık kredi riski azalır ve bankanın ayırdığı karşılıklar hafifler.
3 kanal aynı anda çalışınca ne oluyor? Banka hissesi, faiz beklentisinin en saf ve en hızlı fiyatlandığı yer haline geliyor.
SEBEP 4: RİSK PRİMİ VE DEFTER DEĞERİ İSKONTOSU
Bir sebep daha var: Bankalar aynı zamanda Türkiye'nin risk primine en duyarlı hisselerdir.
CDS, yani ülke risk primi düştüğünde ne olur? Yabancı yatırımcı gözünde Türkiye'ye yatırım yapmanın riski azalır. Peki bu riskten en çok kim etkilenir? Devletin tahvilini taşıyan, ekonominin tamamına kredi vermiş olan bankalar.
Türk bankaları uzun süredir defter değerlerinin belirgin şekilde altında, iskontolu fiyatlarla işlem görüyor. Risk algısı düzeldiğinde bu iskonto hızla kapanır ve yeniden fiyatlama, yani re-rating dediğimiz şey yaşanır. Bu yüzden risk primi düşmeye başladığında en sert tepkiyi bankalar verir.
Şimdi işin en öğretici kısmına geldik. BIST'te bir ralli genelde şu sırayı izler:
Önce bankalar hareketlenir; çünkü yabancı ve kurumsal para oradan girer. Sonra holdingler ve büyük sanayi şirketleri gelir. Ardından orta ölçekli sanayi, çimento, demir-çelik, inşaat gibi sektörler devreye girer. En sonda ise küçük ölçekli, spekülatif tahtalara para yürür.
Neden bu sıra? Çünkü para büyükten küçüğe akar. Kurumsal para büyük tahtalarda birikir, oralar pahalılaştıkça yatırımcı "daha ucuz ne var" diye orta ve küçük ölçeğe yönelir.
İşte kritik uyarı burada: Para en küçük ve en spekülatif tahtalara ulaştıysa ve o sırada bankalar duruyor ya da geriliyorsa, rallinin son perdesi oynuyor olabilir. Çünkü bankalar durduysa, dışarıdan yeni para gelmiyor demektir; sadece içerideki para tahtadan tahtaya dolaşıyordur. Ve içeride dolaşan para, bir noktada biter.
Bu yüzden bankalar hem başlangıç sinyalidir hem de bitiş sinyali.
Somut takip listesi bırakıyorum:
Banka endeksinin BIST 100'e karşı göreli performansına bakın. XBANK, BIST 100'den pozitif ayrışıyorsa yeni bir dalga başlıyor olabilir. Negatif ayrışıyorsa dikkatli olun.
Bankalardaki hacme bakın. Yükseliş hacimle geliyorsa gerçek para giriyordur; hacimsiz yükseliş güvenilmez.
Yabancı akımlarıyla karşılaştırın. Merkez Bankası'nın haftalık menkul kıymet istatistiklerinde hisse alımı artıyor ve aynı anda bankalar yükseliyorsa, tablo tutarlıdır.
Gösterge tahvil faiziyle birlikte okuyun. Tahvil faizi düşerken bankalar yükseliyorsa, piyasa faiz indirimini ciddi olarak fiyatlıyor demektir.
Borsa İstanbul'da bankalar sadece bir sektör değil; piyasanın kalbi, yabancı parasının kapısı ve faiz beklentisinin termometresidir. Endeksi anlamak isteyen önce bankayı anlamalı. Çünkü bu tahtada bankalar konuşmadan, hiçbir hikaye gerçekten başlamaz; bankalar susmadan da hiçbir hikaye gerçekten bitmez.
Faydalı bulduysanız RT ve kaydet yapmayı unutmayın.
#borsa #bist100 #bankacılık #xbank #faiz #döngüsellik #yatırım #YatırımTavsiyesiDeğildir
TEMEL ANALİZ EĞİTİM NOTLARI 📊
PEG RASYOSU
📍PEG rasyosu, bir hisse senedinin fiyat-kazanç oranını (F/K); büyüme oranına (HBK büyüme oranı) bölerek elde edilen bir değerdir. Yatırımcılara bir hisse senedinin değerinin büyüme potansiyeli göz önüne alındığında ne kadar uygun olduğunu değerlendirme noktasında katkı sağlar.
📍Peter Lynch’e göre F/K oranı ile net kar büyümesi birbirine paralel seyretmelidir. Birçok yatırımcı bunu unutarak firmaların sadece F/K oranını karşılaştırarak pahalı ya da ucuz yorumu yapıyorlar fakat asıl bakmaları gereken yeri gözden kaçırmış oluyorlar. Fiyat Kazanç oranına beklenen kar artışına da eklemek, hisse senedinin gerçek değeriyle kar potansiyelini kıyaslayarak daha doğru bir bakış açısı sağlıyor.
Detaylar EK'te 👇
Bu paylaşımı ve EK'te bulunan eğitim notlarını faydalı bulduysanız lütfen RT 🔁 edin.
Teşekkürler...
#Bist100 #Borsa #Sanayi #Endeks #Sektör #Finansalokuryazarlık
Size ufak bir tüyo
-Fiili dolaşımdaki lotu 100 M altı
-Halka açıklık oranı %30 ve altı
-Temeli fena olmayan, çarpanları sektör ortalaması ve bilançolarında düzelme olan şirketler
Bunlara bir göz atın derim, güzel işler genelde buralardan çıkar
Örnekleri yorumlarda belirtebilirsiniz ?
Bilançoda kar yazması yetmez.
Önemli olan o karın ne kadarının gerçekten nakde dönüştüğü.
SNA / NFK oranı %50'nin üzerinde olan şirketler dikkat çekiyor:
🔹Fmizp → %99,0
🔹Ntgaz → %98,8
🔹Mrshl → %98,4
🔹Enkai → %98,2
🔹Ayen → %97,1
İlk 20 şirketi çıkardım 👇