@kursadbucak TR deki com şirketleri basarlar para yı, istedikleri özelliği kapattırırlar.
Bizimkiler zaten dünden alışık..
İki gönderi için kapatılan hesaplar gibi..
#PRKME’ye son iki yıllık finansal yapısıyla baktığımda, şirketin borç tarafının güçlü ama faaliyet tarafının zayıflamış olduğunu görüyorum. Finansal borcu yok denecek kadar az ve bilançosunun büyük kısmı özkaynakla finanse ediliyor. Dolayısıyla, mâli yapısı oldukça güçlü. Buna karşılık son dönemlerde satışlar ve kârlılık gerilemiş, şirket ana faaliyetinden zarar yazmaya başlamış durumda. Yani burada asıl sorun borç değil, şirketin yeniden düzenli kâr üretmeye başlaması gerekiyor.
Bilançoda dikkat edilmesi gereken bir başka nokta da ilişkili taraf alacakları. Dönen varlıklar yüksek görünse de bunun önemli bölümü kasadaki nakit değil, şirketin ana sermayedarı olan Park Holding’den olan alacaklardan oluşuyor. Bu nedenle bilanço ilk bakışta olduğundan daha likit görünüyor ama gerçekte o kadar likit bir bilanço değil. Yine de şirketin finansal borcunun olmaması bu riski daha yönetilebilir hale getiriyor.
TEMEL analiz açısından baktığımda #PRKME bana ucuz görünüyor. PD/DD 0,42, yani piyasa şirketi özkaynaklarının yarısının bile altında fiyatlıyor. FD/FAVÖK 7,30 seviyesinde, F/K ise şirket zarar açıkladığı için anlamlı değil ve N/A durumda. Buradaki temel mesele şu, şirket yeniden kâr üretmeye başlarsa, mevcut iskonto çok daha hızlı kapanabilir. Bu da şirketi oldukça gözde bir duruma getirebilir.
Bence hissedeki en güçlü hikaye ise yüksek bedelsiz sermaye artışı potansiyeli. Şirketin özkaynakları, mevcut ödenmiş sermayesinin çok üzerinde. Bu da ciddi oranlı bir bedelsiz sermaye artışı beklentisi yaratabilecek bir yapı demek. Bana göre önümüzdeki dönemde hisse fiyatını yukarı itebilecek en güçlü katalizörlerden biri bu potansiyelin piyasada fiyatlanmaya başlaması olur.
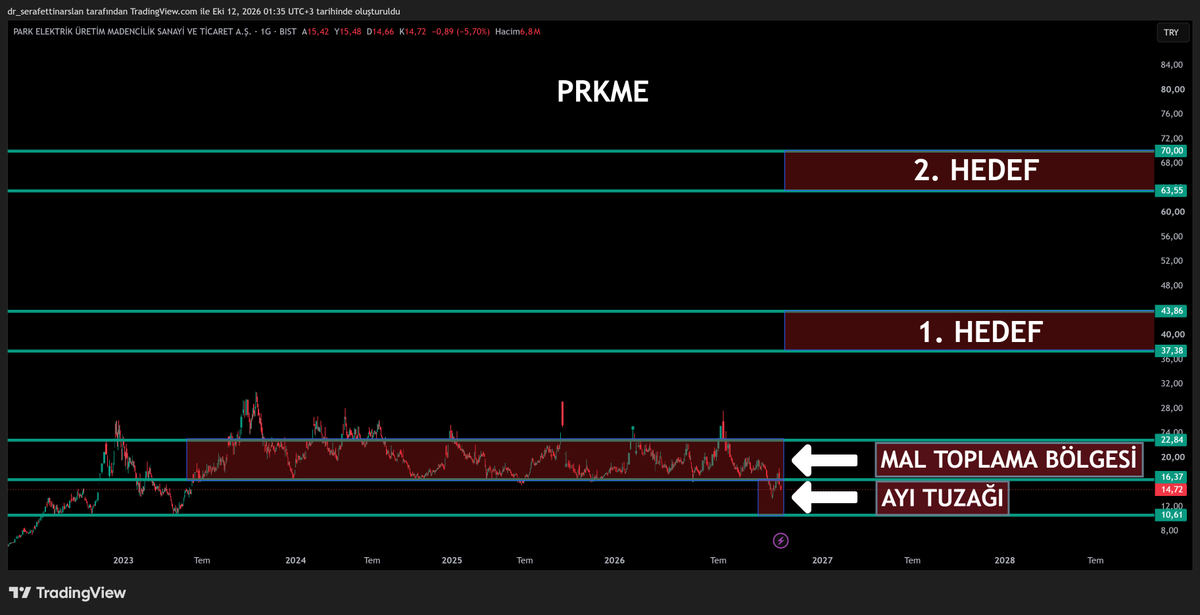
Özetle; #PRKME’de bugün iki şey aynı anda var, zayıflamış faaliyet performansı ve güçlü bilanço ve değerleme potansiyeli. Şirket karlılığını yeniden toparlar, ilişkili taraf alacakları nakde dönüşür ve bedelsiz sermaye artışı hikayesi güçlenirse, mevcut düşük çarpanların yukarı doğru yeniden fiyatlanması mümkün olabilir. Ben bundan sonra en çok faaliyet karlılığındaki düzelmeyi ve bedelsiz sermaye artışı yönünde gelecek olası adımları takip ederim. Bu alanlarda olumlu gelişmeler oldukça, hisse fiyatı ekteki TEKNİK fiyatlamayı yapacaktır.