¿Puede haber reducción permanente de la pobreza sin crecimiento sostenido? Compartimos algunas reflexiones sobre estabilidad, inversión y productividad a propósito de la columna de nuestro Chief Economist publicada hoy en @LANACION 👇
https://t.co/7VijdYolrw
Argentina cuenta con oportunidades relevantes en energía, minería, agroindustria, industria y economía del conocimiento.
El desafío es transformarlas en inversión y crecimiento sostenible.
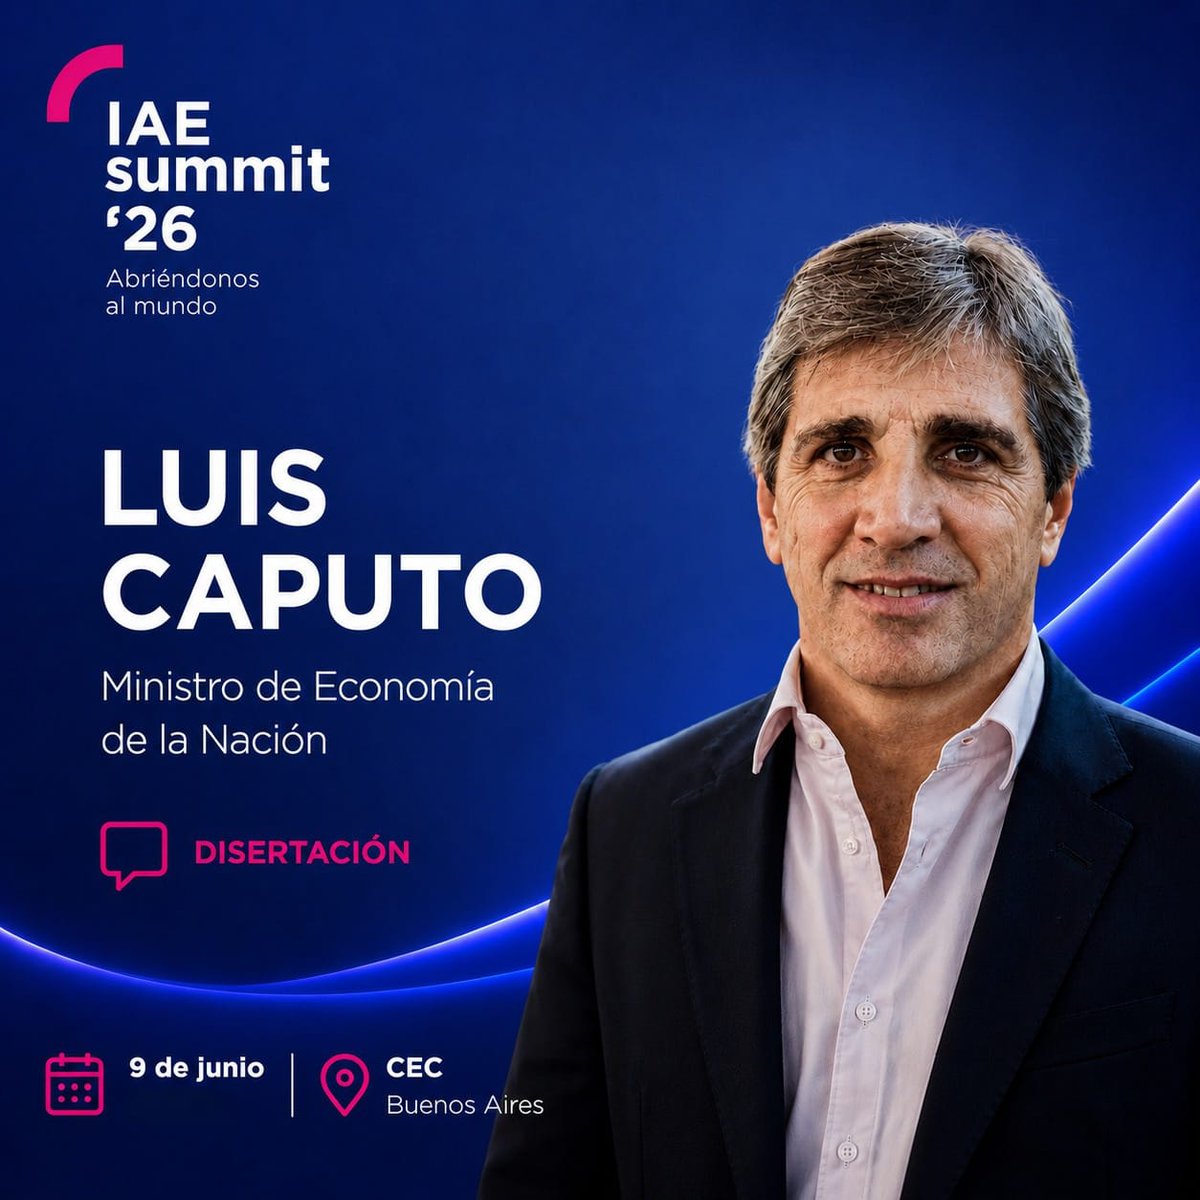
El martes participaremos del IAE Summit 2026.
La agenda del IAE Summit 2026 incluirá una disertación del Ministro de Economía de la Nación, @LuisCaputoAR
Organizado por IAE Business School, el IAE Summit 2026 reunirá a empresarios, economistas, funcionarios y especialistas para abordar las oportunidades y desafíos de la inserción internacional del país.
📍 Martes 9 de junio | 14 h
📍 Centro de Convenciones Buenos Aires
Una tarde para pensar el lugar de la Argentina en el nuevo escenario global.
Inscribite: https://t.co/oyb146Nn3s
#IAESummit2026
Fernando Marengo, Chief Economist & Partner de BlackTORO, participará mañana del Congreso Buenos Aires organizado por IAEF.
Un espacio para debatir los desafíos económicos y financieros de Argentina.
Fernando Marengo, Chief Economist & Partner de BlackTORO, participará este jueves del Simposio Mercado de Capitales Rosario organizado por IAEF.
https://t.co/FQmSN6JR9Q
Este martes participaremos del 17° Congreso Anual Córdoba organizado por @IAEF_oficial.
Fernando Marengo, Chief Economist de BlackTORO, tendrá a cargo el cierre del evento con una presentación sobre escenario macroeconómico, competitividad e inversión.
Porque el problema no es el tipo de cambio.
Es la credibilidad.
👉 Sin confianza no hay crédito
👉 Sin crédito no hay inversión
👉 Sin inversión no hay crecimiento
El viernes lo discutimos con Ricardo Arriazu
🕘 9:00 ARG
🔗 https://t.co/XCBw2utvzw
Temporary geopolitical relief does not change the underlying regime.
Diverging monetary policies and higher energy costs remain key drivers of market dynamics.
Markets may take comfort in headlines — but the underlying shift remains.
The announced pause in attacks points to a temporary de-escalation, not a resolution. The core issue is unchanged: global monetary policy is no longer synchronized.
The Fed is navigating a late-cycle economy, with inflation still shaped by domestic demand.
The ECB remains exposed to external shocks, particularly energy.
The BOJ faces the most fragile mix: inflation without strong wage support, now compounded by imported cost pressures.
This is not synchronization. It’s divergence under stress.
Temporary geopolitical relief may ease volatility at the margin. But even under a hypothetical resolution, energy prices are likely to settle at higher levels than before — implying a persistent, though uneven, inflationary impulse.
That, in turn, reinforces how unevenly shocks now transmit across currencies, rates and risk assets.
The regime has shifted. Markets are still catching up.
Lagarde confirma un tono cauteloso.
Sin camino predefinido,
con foco en energía e incertidumbre.
El shock geopolítico ya no es solo riesgo… condiciona la política.
En línea con la Fed:
no hay apuro para recortar.
Powell: los shocks geopolíticos importan solo si impactan en inflación.
La Fed sigue data-dependent…
pero la energía puede demorar los recortes.
#Fed#Inflación#Macro
Petróleo vs expectativas de inflación:
Este es el canal que mira la Fed.
Powell bajó el tono sobre Medio Oriente… pero el canal es claro:
geopolítica → petróleo → inflación → expectativas.
No cambia el escenario base,
pero sí puede demorar los recortes.
La Fed no reacciona a guerras…
reacciona a la persistencia inflacionaria.
Nuestro Chief Economist, Fernando Marengo, participó en #PulsoFinanciero de El Cronista, analizando los desafíos de la macro argentina.
Estabilizar es clave, pero la consistencia en el tiempo será determinante.
La historia económica deja una regularidad bastante clara: las guerras rara vez generan ganadores duraderos en términos económicos.
Incluso cuando producen transferencias transitorias de ingresos entre países, suelen terminar implicando destrucción de capital, distorsiones en precios relativos y menores niveles de bienestar global.
Desde la SGM hasta los shocks petroleros de los años 70, la evidencia es bastante contundente.
Muy buena columna de Ricardo Arriazu hoy en Clarín.
Argentina: las condiciones para crecer este año están dadas.
El desafío ahora es reconstruir la confianza para transformar estabilidad en crecimiento.
🧵 Columna en @LANACION 👇
https://t.co/oRBJ8m0s9h
🔴Informe Latam | Vistazo al otro lado del Atlántico
🎙️Balance en los mercados latinoamericanos con Fernando Marengo @fmarengo, socio y economista jefe de @BlackTORO_us Global Wealth Management.
https://t.co/o2pFBkJoCK
Argentina: 8 economistas damos nuestros pronósticos para 2026.
Análisis, supuestos y resultados para todos los gustos.
Abrazo a los colegas y feliz año!
HOY EN LA ESTRATEGIA DEL DÍA ARGENTINA DE @BloombergLineaA
Un #EspressoFinanciero con @fmarengo de @blacktoro_us ⬇️
Sobre las subas de tasas en Japón: "Japón está viviendo una situación inédita. Luego de décadas de deflación, está enfrentando un proceso inflacionario, lo cual está llevando al Banco de Japón a subir su tasa de política monetaria", explicó Marengo. "El mundo estaba utilizando la tasa negativa nominal en Japón para tomar endeudamiento en yen y con esos dólares invertir en Estados Unidos. Ahora que la tasa se volvió positiva y suben los rendimientos, podría ser más atractiva la inversión en yenes dentro de Japón y esto podría generar salida de capitales del resto del mundo".
Sobre las decisiones de la Fed: "La economía americana muestra situaciones heterogéneas entre sectores. El sector de altos ingresos sigue motorizando el consumo, mientras que los sectores que dependen del endeudamiento están en una situación complicada". Marengo proyecta que la Fed continuará bajando tasas, especialmente con el eventual cambio de Powell por un presidente "mucho más dovish" elegido por Trump.
Sobre la eventual baja del riesgo país argentino: "No hay otro país en el mundo que tenga un ratio de deuda PBI de mercado tan bajo con superávit fiscal", afirmó. "El mercado está pidiendo que el gobierno muestre su capacidad de pago y esa capacidad la va a mostrar en la medida que el Tesoro tenga la posibilidad de comprar dólares en el mercado de cambio".
ADEMÁS:
1-Diciembre abre ventana para reservas - La recuperación estacional de demanda de pesos podría acelerar compras de reservas, con cerca de US$2.000 millones de trigo aún por liquidarse.
2-Banco Macro $BMA anticipa M&A - Scarinci, CFO: "Cualquier jugador que quiera salir del juego probablemente toque nuestra puerta"; Goldman Sachs fijó precio objetivo en US$110.
3-Galuccio optimista con Vaca Muerta - El CEO de Vista Energy $VIST: "Argentina no va a dañar a Vaca Muerta, el proyecto no se va a terminar porque es parte de la solución".
Episodio completo: [https://t.co/3RCI6Z9vXR]