A cota do FII caiu 3% e todos já gritam “vende”. Calma. Você comprou renda, não um ativo pra trade.
Se o fundo mantém seus fundamentos, paga dividendos e o imóvel continua alugado, a queda pode ser momentânea.
“Quem vende no vermelho troca aluguel por medo”
*Não é recomendação de investimento.
Você conhece de onde sai o minério da Vale (#VALE3)?
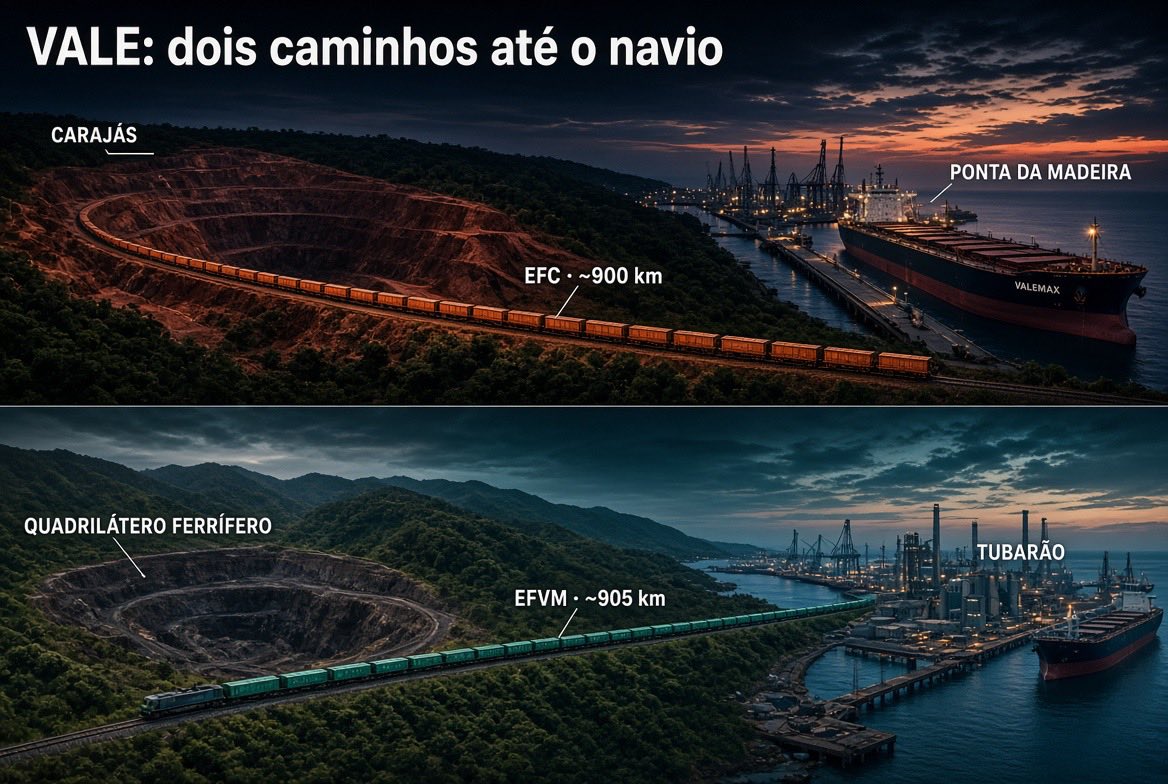
A Vale opera dois corredores gigantes, cada um com mina + ferrovia própria + porto:
• Carajás (PA): Sistema Norte. Serra Norte, Serra Sul (S11D) e Serra Leste. Maior complexo de ferro do mundo e o minério de melhor qualidade (baixo contaminante, o que o mercado chama de “premium” e ajuda no aço mais limpo).
Sai pela Estrada de Ferro Carajás (~900 km) até o Terminal de Ponta da Madeira, em São Luís (MA).
• Quadrilátero Ferrífero (MG): Sistemas Sul e Sudeste. Itabira, Brucutu, Mariana, Vargem Grande, Paraopeba.
Desce pela Estrada de Ferro Vitória a Minas (~905 km) até o Porto de Tubarão, em Vitória (ES).
Em 2025 a empresa tirou 336 milhões de toneladas. Guidance 2026: 335–345 Mt.
A Vale não depende de ferrovia de terceiros no volume principal. Isso segura custo, prazo e escala. Quando o preço do minério sobe, o resultado explode. Quando cai, a logística integrada amortece.
Não é ação “de crescimento mágico”. É commodity + infraestrutura.
E você, já sabia que o minério de Carajás anda quase mil quilômetros de trem até o navio?
*Não é recomendação de investimento.
Ganha R$3 mil e guarda 20%? R$600 todo mês. Ganha R$6 mil e gasta 95%? Sobra R$300. Em 10 anos o “pobre disciplinado” passa o “rico desorganizado”. Salário alto sem regra vira padrão. Salário baixo com regra vira patrimônio.
O contracheque não decide. O aporte decide.
O futebol deu uma aula de investimento esta semana e sem querer.
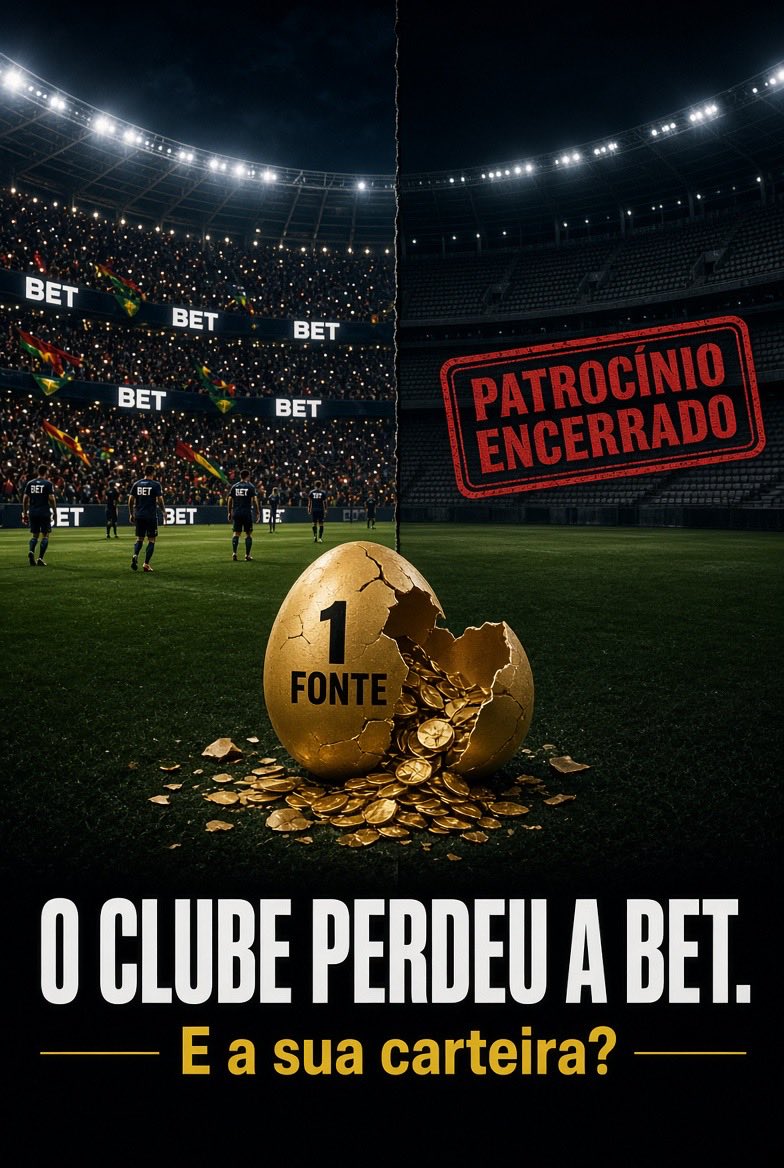
Vários clubes concentraram uma fatia grande da receita em patrocínio de bet. A torneira fechou. De uma hora para outra, sumiu uma linha de caixa que sustentava folha, elenco e planejamento. Entrou o pânico.
Três lições para nós investidores, sem romantizar:
1. Ter caixa. Reserva de emergência não é “dinheiro parado”. É o que impede você de vender ação, FII, fundos ou tesouro no pior dia porque a receita caiu.
2. Se preparar para ganhar menos. O próximo patrocínio, no nosso caso emprego, quase certamente paga abaixo do que o emprego anterior. Quem só fecha as contas no cenário otimista quebra no cenário real.
3. Diversificar de verdade. Não é ter 12 tickers do mesmo risco. É não deixar uma classe ou um “ganho extra” virar o salário. Uma fonte pode colapsar.
Clube que dependia de uma receita só agora renegocia no desespero. Carteira que depende de um ativo só faz a mesma coisa, só que o pânico aparece no home broker.
E aí: você tem reserva de emergência e a carteira diversificada de verdade, ou está no modo “um patrocinador só”?
#Bets #Futebol #Investimentos #ReservaDeEmergencia #Diversificacao #RendaFixa #FII
O mercado gosta de chamar Banco do Brasil (#BBAS3) de “barato”.
P/VPA perto de 0,68. Papel na casa dos R$ 21. Gente já montando tese de dividendo e “estatal descontada”.
Aí o JPMorgan faz a conta que o próprio banco não quer ver: lucro recorrente de 2026 em R$ 16,9 bilhões. Oito por cento abaixo da estimativa anterior. E abaixo do piso do guidance do BB, que ainda fala em R$ 18 a R$ 22 bi. ROE projetado de 9%. Preço-alvo R$ 22. Recomendação: neutra.
De onde vem o buraco?
A principal é o agronegócio. Inadimplência acima de 90 dias do agro no BB em 6,27%.
Depois temos dívida pessoa física e juros alto.
Não é recomendação de investimento.
A poupança parece segura mas vai te empobrecendo no silêncio.
Serve pra reserva. Não serve pra crescer.
Inflação come, extrato mente. Quem deixa o patrimônio lá troca esforço por ilusão de segurança.
Você está na poupança por estratégia ou por costume?
@JpPedrosa1 Tudo se resume em: “Poder de compra vs timing”. Enquanto o pode de compra está baixo, quem tem terras pode trabalhos os projetos com mais tranquilidade.
A demanda nunca vai deixar de existir e quando o aluguel aumentar ou ficar inviável, a pirâmide se inverte.
“Minério à US$ 97, Vale barata?”
Na sexta, a Vale (#VALE3) fechou a R$ 70,77. Subiu 0,16% no dia. No mês, já entregou cerca de 10% de queda.
A China pode ter começado a reposição do estoque antes do feriado de outubro.
Você acha que a Vale está descontada?
*Não é recomendação de investimento.
A Sasazaki paralisou as atividades em Marília. Uma empresa de 83 anos que passa por dificuldades.
Se você mora em de casa de alvenaria, provavelmente tem uma porta ou janela que representa essa história 🙏
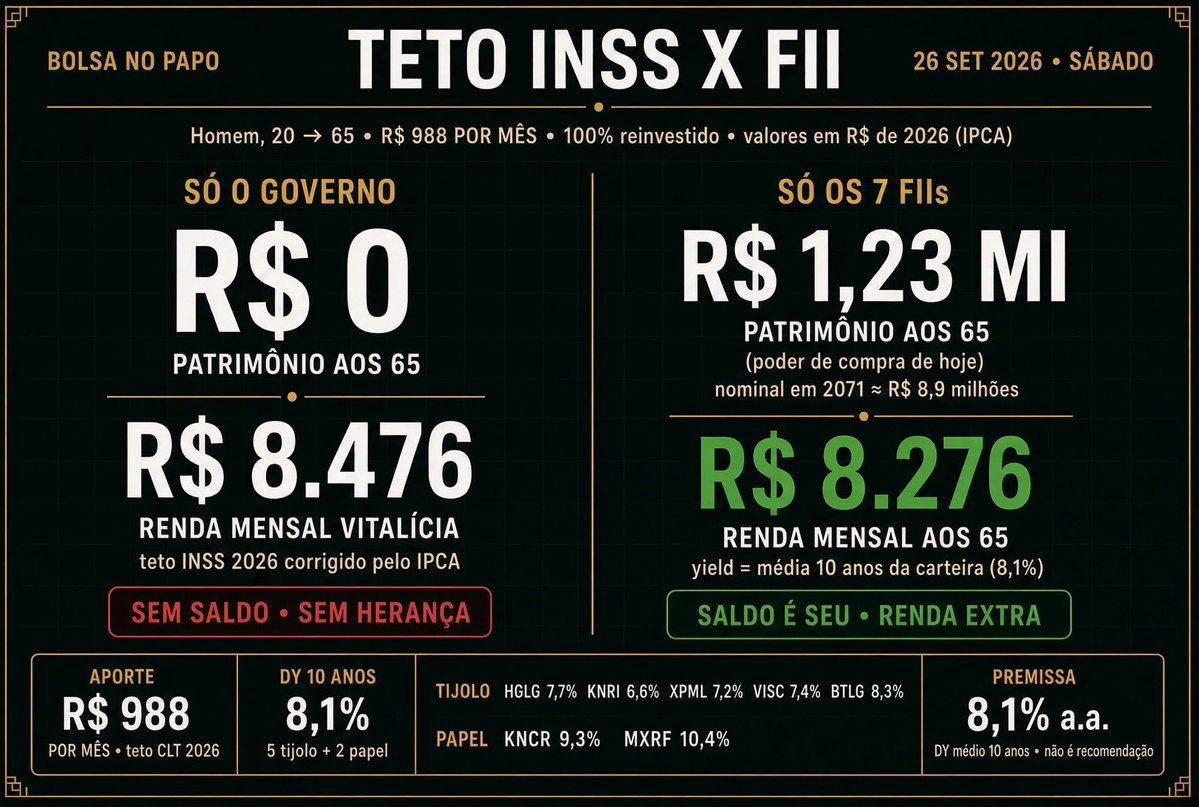
INSS vs FII: R$ 988 por mês. Começando do zero aos 20 anos até os 65 anos:
Aos 65:
INSS: R$ 8.476 por mês e patrimônio zero.
Carteira: R$ 8.276 por mês e R$ 1,23 milhão na sua conta em forma de ativo.
Mesmo valor na folha do INSS no teto.
Mesmo valor todo mês em 7 FIIs (5 tijolo + 2 papel). Média de dividendo desses fundos nos últimos 10 anos: 8,1%. Reinvestimento de 100%. Conta em R$ de 2026.
No INSS você recebe e acabou. Morreu, zerou. Não vende, não deixa, não usa o principal.
No FII o R$ 1,23 milhão é seu. Renda extra, herança, ou vende se precisar.
Se você pudesse optar, qual dos dois modelos escolheria?
Não é recomendação. INSS no CLT é obrigatório. 8,1% é o passado da carteira, não garantia de ganho futuro.
#FIIs #INSS #aposentadoria