#trj, #tp2 'nin daha uzun vadeli varlıklardan oluşan kopyası gibi. Biri para piyasası fonu, dolayısıyla ortalama vadesi 45, maksimum 184 gün olan varlıklardan oluşuyor, diğeri borçlanma araçları fonu, burada da varlıkların ortalaması 120-180 güne çıkabiliyor. Burada riski oluşturan durum, ilişkili taraflar ile gerçekleştirilen özel sektör finansman bonosu pozisyonları. #tp2 için bu riskli tarafları kapsayan oran 30% civarıydı, #trj için ise 10-15% civarı. Özetle borç verilen şirketlerin borcunu ödeyememe riski var ikisinde de ama tp2 için borç verilen şirket çeşitliliği küçük, şirket başı pay büyükken, trj için çeşitlilik fazla, şirket başı pay düşük. Bu nedenle benim değerlendirmeme göre trj biraz daha güvenli şu an için.
Selamlar,
Tasfiyeye alınmayan ancak alım satıma kapatılan borçlanma araçları fonu #TRJ ile ilgili bir iki şey söyleyeyim. 9. ay fon dağılım raporu paylaşıldı bu fon için. Dolayısıyla güncel dağılım ve Ağustos - Eylül dağılımları arasında kıyas yapma imkanımız olmuş oldu. Bu seferki değerlendirmeme, okuma kolaylığı olsun diye bazı görseller ekledim. Raporlara dayanan verileri görsellerden inceleyebilirsiniz.
- Öncelikle Ağustos - Eylül arasında, fonun toplam değerinin yaklaşık olarak 20%'lik kısmına denk gelen, 400M tl kadar bir çıkış olmuş ve bu çıkış fon içeriğindeki devlet tahvilleri nakde çevrilerek karşılanmış gibi görünüyor.
- Devlet tahvili oranı yarı yarıya düşmüş görünüyor, bu durum fonun genel likiditesini düşürüyor tabi ki. Buna karşın özel sektör finansman bonolarının oranı artmış görünüyor ancak bu artışı şöyle değerlendirmek lazım, fondan çıkan, devlet tahvilleri ile ödenen 400M tl, fonun genel hacmini de düşürdüğü için, Ağustos ayında da aynı miktarda bulunan özel sektör finansman bonolarının yüzdesel olarak fon içerisindeki oranını artırmış oldu. Dolayısıyla Ağustos'ta 1B tl hacmi varken Eylül'de 1.4B olmadı, toplam hacim 2.2B -> 1.8B seviyesine düştü.
- Olumlu olarak, ters repo pozisyonlarının kapandığını görüyoruz ve fon içerisinde ~400M tl kadar hazır, nakit varlık görünüyor. Bu devlet tahvilleri ile birleştiğinde fonun ~45%'lik kısmının likit olduğunu söyleyebiliriz. Bu kapanan ters repo işlemlerinin bir diğer özelliği ise, karşı tarafın #tp2 olduğu gibi DSTKF olması. #trj 'de de #tp2 'de olduğu gibi tasfiye gününe kadar sürekli olarak DSTKF ile ters repo işlemi yapılmış ve netice olarak bu ters repo pozisyonları kapatılarak fona nakit girişi olmuş. Buradan yola çıkarak daha önce de söylediğimiz gibi #tp2 içerisindeki DSTKF pay repo işlemlerinin de kapatılırken nakit girişi olduğu varsayımı güçleniyor.
- Özel sektör finansman bonosu kısmına gelecek olursak, burada hem olumlu hem de olumsuz olarak yorumlanacak hususlar var. #trj fonunun ilişkili taraf riskinin görece az olduğunu savunurken dayanağım bu özel sektör finansman bonolarının muhataplarının küçük oranlardan, pek çok farklı şirketlerden oluşması idi. Halen çeşitlilik korunuyor ancak bu işlemlerdeki Tera Bankası ve Nurol Bankası hacimleri önceki aya göre x2 olmuş. Buradaki riskli görülebilecek taraf ~13% paya sahip olan Tera Yatırım Bankası bonoları ancak bu bankanın TMSF devri gerçekleştiği için daha uzun vadede de olsa alacağın tazmin edilebileceğini düşünebiliriz.
- Özel sektör finansman bonolarındaki olumlu taraf ise, Ağustos ayına göre Eylül ayındaki dağılımda, varlıkların vadelerinin belirgin şekilde kısaltılmış olması. Ortalama vade 120 günlerden 90 günlere çekilmiş, 90 gün içindeki varlıklar iki katı hacme sahip olmuş. Buradan yola çıkarak kişisel yorumum, fon alım satıma açıldığında, toplu ve yüklü bir satış dalgası ile karşılacağı beklendiği için, bu satışlara hazırlık yapılmış.
- Rapor Ekim ayında yayınlandığı için, varlık dağılımındaki, 10 Ekim'e kadar vadesi gelmiş olan bonoların itfasına baktığım zaman ise herhangi bir temerrüt göremedim, dolayısıyla alacaklarını tahsil etmede sorun yaşanmıyor şu tarihe kadar. Ara ara vadesi gelen bonoları kontrol edeceğim. Bu fon çok göz önünde olmadığı için #tp2 gibi temerrüde düşen karşı taraf olursa gözden kaçabilir, bunu birlikte değerlendirmiş oluruz.
Yukarıdaki değerlendirmelerim tamam şahsi fikirlerimdir, dayandığım veriler KAP'ta yayınlanan varlık dağılımı raporları ve diğer bilimum haberlerdir. Herhangi bir şekilde temenni, dilek, manipülatif içerik olmadan, yalın haliyle gördüğümü kendi gözümden aktarmaya çalışıyorum.
Sevgiler.
Günlük olarak yansıyan getirinin kaynağı, fonların içerisindeki varlıkların değer artışıyla alakalı olduğunu düşünürsek, risk ve getiri de kardeştir, yüksek risk = yüksek getiri ve tersi durum da geçerli olarak kabul edersek, fon içeriğinin 1 ay öncesine göre daha az riskli varlıklara döndürüldüğünü söyleyebiliriz bu getiri farkını açıklamak için. Dolayısıyla benim için bu durum da olumlu. Tasfiye öncesindeki ortalamanın bir tık üstünde getirinin kaynağı da alınan bir tık fazla riskti çünkü, şu anda da banka ppf'lerinin bile altında getiriye sahip olması, onlardan daha az riskli varlıklara dönüldüğünü gösterebilir.
TMSF devrinin temel amacı, belirli bir şirketteki (bankadaki) sorunun büyümeden, başka bankalara sıçramadan müdahale edilerek çözülmesi diyebiliriz. TMSF el koyduğu şirketi kurtarıp, karlı bir şekilde satarak bu işlemden para da kazanabilir, en makul beklenti bu olabilir. Tera Yatırım Bankası da ilgili risksiz fonlara olan borçlarını ödeyemeyecek finansal yapıda görünmüyor. Dolayısıyla temerrüdün devir ile alakalı operasyonel süreçlerden kaynaklandığını düşünüyorum. En kötü ihtimalde, varlıkların satışı ile borçların büyük kısmı tazmin edilebilir, geç de olsa tp2 ve trj gibi fonlara olan borçlar ödenebilir.
Fon içerisindeki varlıklar, varlıklarını sürdürüyorlar çünkü. Herhangi bir şirketin bilançosuna doğrudan para aktarmadığımız için dolaylı olarak satın aldığımız varlıklar vadelerine göre nemalanmaya devam ediyorlar. Tasfiye edilen ppf olduğu gibi nemasıyla birlikte ekranlarımızda gördüğümüz fiyatlardan alırız muhtemelen, fon tekrar alım satıma açıldığında.
tp2 hacim olarak çok büyük. Ayrıca ponzi fonlar ile ilişkili. Tasfiyesinin geciktirilmesi konusundaki şahsi yorumum ise, buradaki meblağ bir anda büyük ölçüde serbest bırakılırsa, bu paranın döviz, altın gibi enstrümanlara yöneleceği ve dolaylı olarak mevcut ekonomi politikalarını sekteye uğratacağı ihtimali öngörülüyor olabilir. Bu nedenle birkaç aylık süre içinde kademeli olarak ödeme yapılır diye düşünüyorum.
@inceproduction Piyasa dolandırıcılığı sebebiyle olağanüstü tasfiye söz konusu ise, gerçekleşmemiş, gerçekleşmeyecek finansal kazancın stopajı da olmaz. Stopaj kâr üzerinden kesilir, ortada kâr yok, stopaj da olmamalı.
#StopajlarHavuza
Net yatırım tutarı hesaplanırken geçmişteki tüm para giriş ve çıkışları dikkate alınacak.
Kârımı iptal ediyorsanız o kârdan kestiğiniz stopajıda iade etmeniz gerekir.
Kendi kârımdan kesilen stopajın mağduriyet hesabında yok sayılmasını kabul etmiyorum.
#StopajlarHavuza
@hell_others Piyasa dolandırıcılığı sebebiyle olağanüstü tasfiye söz konusu ise, gerçekleşmemiş, gerçekleşmeyecek finansal kazancın stopajı da olmaz. Stopaj kâr üzerinden kesilir, ortada kâr yok, stopaj da olmamalı.
#StopajlarHavuza
Piyasa dolandırıcılığı sebebiyle olağanüstü tasfiye söz konusu ise, gerçekleşmemiş, gerçekleşmeyecek finansal kazancın stopajı da olmaz. Stopaj kâr üzerinden kesilir, ortada kâr yok, stopaj da olmamalı. #StopajlarHavuza #ppf1milyonüstütamöde #ppftamödensin #PPFtamvehızlıödensin
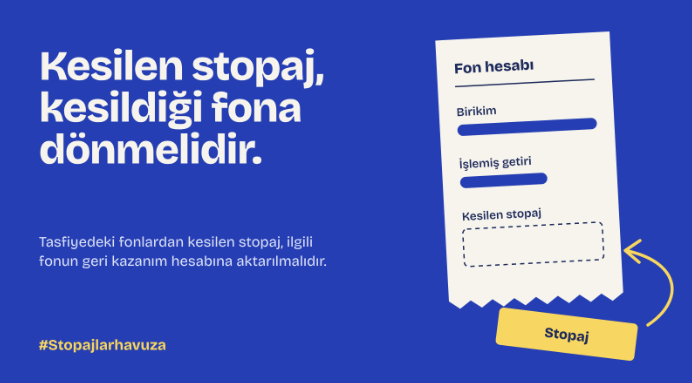
Kazançlarımızdan stopaj kesilirken yükümlülüğümüzü yerine getirdik. Şimdi birikimlerimize ulaşamazken çözümün yükü yine bizim sırtımıza bırakılmasın. Kesilen stopajların mağduriyetin giderilmesinde kullanılması değerlendirilsin. Herkes birikimine tam ve hızlı kavuşsun.
#StopajlarHavuza
PPF’de satışlarda getiriden stopaj kesilir ve vergi dairesine yatırılır. Bu tutarın kaynağı, fon yatırımcısının kendi getirisidir. Tasfiyedeki fonlardan kesilen stopaj, ilgili fonun geri kazanım hesabına aktarılmalı ve hak sahiplerine ödenmelidir. #Stopajlarhavuza
Olağanüstü durumlar olağanüstü kararlar gerektirir. Bu kadar mağdurun olduğu yerde bu mağdurlardan alınan stopaj gelirleri belki sorunu çözmez ama birçok insanın mağduriyetini hafifletir. #StopajlarHavuza
Dediğiniz gibi bu fonların tekrar alım satıma açılması, diğer fonların tasfiyesi sonrasına bırakılırsa, bu mağduriyet oluşturur. Bu konu ile ilgili, tasfiye sonrası açılacak gibi bir açıklama yapmışlardı yanlış hatırlamıyorsam ama daha erken de açılabilir diye de eklemişlerdi. Varlık şirketlerinin TMSF devri sonrası beklenenden daha kısa sürede de açılabilir, ki öyle olması gerekir mağduriyet olmaması için. Hem fon hacmi çok küçük hem de görece temiz varlıklar barındırıyor.
Selamlar,
Geçen birkaç günde maalesef çok fazla netleşen husus olmadı ancak değerlendirmelerimize uygun olarak netleşen bazı durumlar oldu. Özellikle #tp2 gibi Para Piyasası Fonları yatırımcılarının kaygılarını giderebilecek bazı hususlar netleşmiş oldu. Bunlar kısaca;
1. Likit varlığı yüksek olan Para Piyasası Fonları ile likiditesi düşük olan hisse senedi yoğun ve serbest fonların ortak bir havuza dahil edilip ayrım gözetilmeden değerlendirileceği kaygısı vardı. Geldiğimiz noktada, her fonun birbirinden bağımsız, ayrı ayrı değerlendirileceği netleşmiş ve bu kaygı giderilmiş oldu.
2. Ara ödeme, avans ödemesi için #tly gibi hisse senedi yoğun ve serbest fonlarda yeterli likit bulunamayacağından yola çıkarak, bu fonlar için yapılacak ödemelerin de yine #tp2 gibi likiditesi daha yüksek olan para piyasası fonlarından sağlanacağı kaygısı vardı. Yine net olarak belirtildiği üzere, her fon için yapılacak olan ara ödemeler, ilgili fonun varlıklarından karşılanacak, eğer ilgili fonun varlıkları yetersiz kalırsa, orantısal olarak karşılanabildiği kadarıyla gerçekleştirilecek. Dolayısıyla bu kaygımız da giderilmiş oldu.
3. Öte yandan olağan şekilde tasfiyesi gerçekleşen fonlar oldu ve buradaki ödemeler beklendiği üzere hisse senedi yoğun fonlarda ~25%'e varan zararlar ile gerçekleşti.
4. Olağan dışı tasfiyeye kalan fonlar için ise bugün açıklanan geçici kanun teklifine göre bazı düzenlemeler belirlendi. Bu düzenlemelere kabaca bakacak olursak;
- Ekim ayı içerisinde ( tahminen Ekim ayı sonuna doğru ) 1M tl kadar olan avans ödemelerinin gerçekleşmesini bekleyebiliriz. Para piyasası fonları için bu likid varlık rahatlıkla karşılanacaktır. Toplam ödenmesi gerekecek tutarı fon içerisindeki yatırımcı sayısı x 1M tl şeklinde hesaplamak çok bariz hatalıdır. Elimizde yeterli veri olsaydı bunun için belirli güven aralığında bir tahmin yapabilirdik ancak şu an için söyleyebileceğimiz ortalama kişi başı ödenecek tutarın 300-500k tl gibi bir rakam olabileceğidir. ( Toplam yatırımcı sayısı yüzbinler olduğu için, bir normal dağılımdan söz etmek hatalı olmaz ve medyan da ortalama da bu değerlere tekabül edebilir )
- Bu kanun teklifi görüşülürken, ara ödemeler gerçekleşirken, bir yandan da fahiş getirilerin tazmini için atılan yargı adımları sonuç verecek ve her fon için ayrı ayrı havuzlarda, yatırımcılara ödenecek meblağlar toplanmaya başlanacaktır. Bu da ara ödeme sonrasındaki ödemelerin yapılabilmesi için oldukça olumlu olacaktır. Özellikle hisse senedi yoğun ve serbest fonlar için ana kaynak burası olacaktır. Para piyasası fonları için ise ilişkili taraf risklerinden gerçekleşecek zararların tazmini için faydalı olacaktır.
- Para piyasası fonları için, Kasım ayı içerisinde anaparanın büyük bir kısmının ödeneceği kanaatindeyim. Riskli görülebilecek kısım ve hisse senedi yoğun/serbest fonlar için ise tazmin edilecek fahiş getiriler, TMSF tarafından yürütülecek süreçler neticesine göre, azami tasfiye süresi içerisinde ödemelerin tamamlanacağını düşünüyorum.
- PBLK konusuna geldiğimizde ise, olağan dışı tasfiye süreci adı üstünde olağan süreçlerden farklı yürütülecek ve ortada piyasa dolandırıcılığı durumu olduğu için fon içerisindeki her yatırımcının eşit haklara sahip olduğu varsayılarak, ortak mağduriyet giderme önceliklendirilerek sürecin yürütüleceğini düşünüyorum. PBLK durumunda olanlar bu yazdıklarıma kızabilir ancak tamamen benim şahsi değerlendirmemdir. Fondan aylar öncesinde bile satış yapıp çıkan yatırımcıların kazandığı fahiş getirilerin iade edilmesi için çağrılar yapılıp, havuz hesaplar açılmışken, dakika farkıyla satış emri verenlerin, veremeyenlerden farklı muamele göreceğini ( olağan dışı tasfiye edilecek fonlar için ) düşünmüyorum. Kaldı ki fahiş bir getiri ile oluşan fiyattan emir verip PBLK olmuş olanların bu getirileri dışarıya çıkaramaması beklenir mevcut durumda. Fahiş bir getiriye sahip olmadan PBLK durumunda olanlar ise zaten günün sonunda mağdur edilmeyecektir.
- Yatırımcıları mağdur etmemek için daha önce konuşulduğu gibi anapara + (tüfe + yi-üfe)/2 hesaplaması ile net yatırım miktarı üzerinden ödeme yapılacak ise, ki böyle olacağını düşünüyorum, çoğunluk için makul bir çözüm olacağı kanaatindeyim. Burada sadece fahiş getiriden bahsedemeyeceğimiz para piyasası fonlarının uzun süredir içeride olan yatırımcıları için bir miktar kayıp riski oluşacaktır.
- Net yatırım tutarı hesaplaması konusunda da kafa karışıklıkları mevcut. Yapılan kısıtlı açıklamalara dayanarak tahminim; fona yatırılan ve fondan çekilen her tutarın, ilgili işlem tarihinden tasfiye tarihine kadar (tüfe + yi-üfe)/2 ile nemalandırılarak güncel değeri hesaplanacak, yatırılan meblağ çekilenden fazla ise, ilk yatırılan tutarlardan başlanarak çekilen tutarlar mahsup edilerek, en sonda kalan miktar belirlenecek ve bu şekilde net yatırım tutarı hesaplanacaktır. Kabaca bir örnek vermek gerekirse; (tutarlar aşağı yukarı hesaplanan, afaki değerlerdir)
Yatırılan tutarlar
- 1 Ocak, 3M
- 1 Mart, 2M
- 1 Haziran 1M
Çekilen tutarlar
- 1 Şubat, 2M
- 1 Nisan, 1M
- 1 Temmuz, 1M
Yatırılan her tutarın tasfiyeye kadar olan süre için ilgili tüfe oranları ile nemalandırılarak güncel değeri hesaplanır. Örneğin, 3M -> 3.6M, 2M -> 2.3M, 1M -> 1.1M oldu. Toplam 7M güncel değerinde para yatırılmış. Çekilen miktarlar için de aynı işlem yapılarak güncel değer hesaplanır, ona da 2.2 + 1.2 + 1.1 diyelim kabaca, toplam 4.5M çekilmiş olur. İlk yatırılan meblağdan başlayarak çekilen tutarlar çıkarılır ve en son net yatırım tutarı 2.5M kalır. Hesapta görünen, fonun getirisi ile değerlenen tutar 2.7M görünebilir. Bu hesapla 200k tl gibi bir getiri kaybı ile net yatırım tutarı hesaplanmış olur. Bu rakamlar hesaplanmadan yazıldı, hatalı olabilir tabi ama anladığım mantığı paylaşmaya çalışıyorum. Herkesin yatırdığı ve çektiği tutarlar değişiklik gösterebilir ve çoğunluk için bunlar onlarca büyük ve küçük işlemden oluşacağı için yatırılan tutar - çekilen tutar hesabı yapılırsa, özellikle para piyasası fonlarına yakın zamanda girmiş yatırımcılar için önemsenmeyecek kadar küçük hata payları ile net yatırım tutarı hesaplanabilir.
5. Son olarak tekrar edecek olursam, 1M üstünde yatırımı bulunan yatırımcıların haklı endişesi, ara ödemeler sonrası görece riskli varlıkların fon içerisinde kalacağı ve tasfiye sonunda içeride kalanların zarara uğrayacağıdır. Bu endişeye katılıyorum ve paylaşıyorum ancak bugüne kadar yapılan vatandaşlarımızı mağdur etmeyeceğiz, kimsenin hakkını kimseye yedirmeyeceğiz gibi söylemler, yargı kanadında atılan hızlı ve sağlam adımlar ve aksi durumun yaratacağı adaletsizlik ve mağduriyeti düşününce, daha önce söylediğim gibi 1M altında yatırımı olan yatırımcıların anaparalarını almaları, 1M üstünde yatırımı olanların da alacağının teminatı, göstergesi olacaktır.
Yukarıdaki değerlendirmeler tamamen şahsi düşüncelerimdir, herhangi bir temenni ve dilek içermez. Güncel gelişmeler için değerlendirmelerimdir. Şahsi temennim ise para piyasası fonlarında anapara + tüfe değil tam ödemenin yapılmasıdır. Bu fonlar yatırım aracından ziyade parayı park etme araçlarıdır. Bu fonlarda birkaç aydır bulunanlar için anapara çözüm olabilir ancak 1-2 yıldır bulunanlar için mağduriyete sebep olur. Umarım para piyasası fonlarındaki yatırımcılar tam ödeme, hisse senedi yoğun ve serbest fonlardaki yatırımcılar da en azından anaparalarını alır ve olabilecek asgari mağduriyet ile bu süreci bir an önce atlatırız.
#ppf1milyonüstütamöde #ppftamödensin #PPFtamvehızlıödensin #ppfileoynamatamöde #PPFMağdurları #fonmağdurları