Patikayı Okumanın Düzeni BSZ Research yayın takvimi: neyi, neden, hangi ritimle takip ediyorum
Geçen yazıda demiştim: oluşmuş patikayı doğru okumak ve FOMO’ya kapılmadan, kendi analizlerimle yürüyebilmek. Bu yazı o derdin takvimi. Patikayı tek veri çizmiyor; katman katman, birbirini teyit eden verilerle çiziliyor. Aşağıdaki düzen, o katmanları düzenli aralıklarla fotoğraflamak için kuruldu.
İşleyiş sade: özetler ve öne çıkanlar X’te. Tam raporlar — grafikleriyle, tablolarıyla, yöntem notlarıyla — BSZ Research portalında.
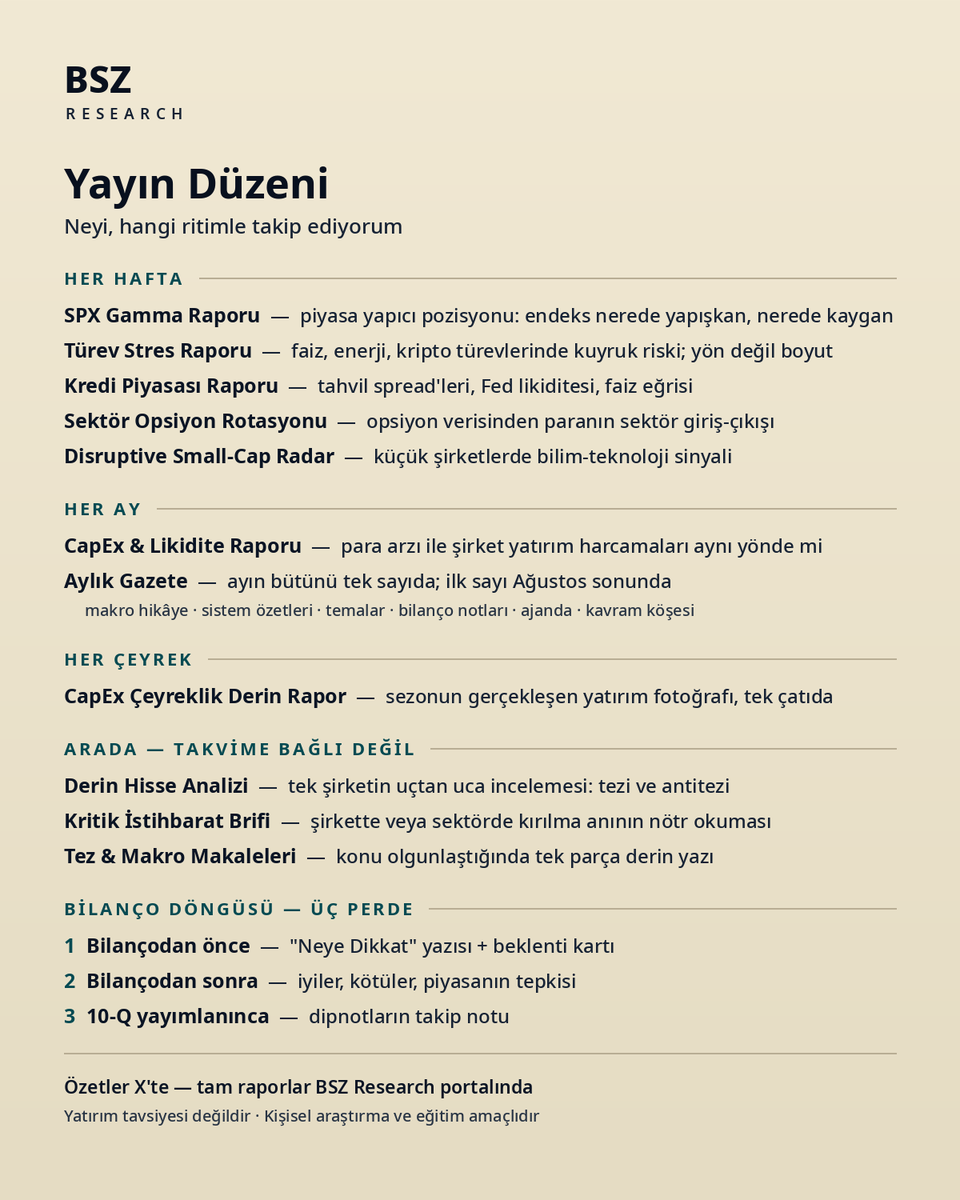
HER HAFTA — BEŞ KATMAN
SPX Gamma Raporu Piyasa yapıcıların opsiyon pozisyonuna bakar. Endeks hangi seviyelerde yapışkan, hangi seviyelerde kaygan? Hareket nerede sönümlenir, nerede hızlanır? Büyük parayla inatlaşmamanın ilk adımı, büyük paranın nerede durduğunu görmektir.
Türev Stres Raporu Faiz, enerji ve kripto türevlerinde stres birikimini ölçer. Yön söylemez. “Kuyruk riski ne kadar şişkin, pozisyon boyutu ne kadar dikkat ister?” sorusuna bakar.
Kredi Piyasası Raporu Şirket tahvili spread’leri, Fed likiditesi, faiz eğrisi. Kredi piyasası çoğu zaman hisse senedinden önce konuşur. Bu rapor o konuşmayı dinler.
Sektör Opsiyon Rotasyonu Opsiyon açık pozisyonlarındaki değişimden paranın hangi sektöre girip hangisinden ��ıktığını izler. Manşet bir şey söylerken pozisyon verisi başka bir şey söylüyorsa, bunu bilmek isterim.
Disruptive Small-Cap Radar Küçük şirketlerde bilim-teknoloji sinyali arar: akademik yayın, klinik katalizör, FDA süreci, patent, kamu hibesi. Kalabalığın henüz hikâyesini yazmadığı yerde birincil kaynak taraması.
HER AY
CapEx & Likidite Raporu Sistemdeki para (Fed bilançosu, M2) ile şirketlerin yatırım harcamaları aynı yönde mi ilerliyor? Kavramları hikâyeden çıkarıp veriye oturtmak için var.
Aylık Gazete Ayın bütününü tek sayıda toplar: makro hikâye, sistem özetleri, temalar, bilanço notları, ajanda ve her sayıda bir kavramın sade anlatımı. İlk sayı Ağustos sonunda.
HER ÇEYREK
CapEx Çeyreklik Derin Rapor Bilanço sezonu kapanınca büyük teknoloji şirketlerinin gerçekleşen yatırım harcamaları ve yeni kılavuzları tek çatıda.
ARADA — TAKVİME BAĞLI DE��İL
Derin Hisse Analizi Tek şirketin uçtan uca incelemesi: iş modeli, birim ekonomisi, bilanço, rekabet, adil değer — ve tezin yanında antitez. Yukarı senaryo kadar aşağı senaryo.
Kritik İstihbarat Brifi Şirkette veya sektörde kırılma olduğunda nötr okuma. Cila yok, harita var.
Tez & Makro Makaleleri Bir konu olgunlaştığında tek parça derin yazı. Aceleye gelmez.
BİLANÇOLAR — ÜÇ PERDE
Bilançodan önce — “Neye Dikkat” yazısı + beklenti kartı
Bilançodan sonra — iyiler, kötüler, piyasanın tepkisi
10-Q yayımlanınca — dipnotların takip notu
BU DÜZEN NE VERİR?
Katmanlı bir resim (tek kaynak hikâyedir, bağımsız katmanlar zemindir)
Girdi kontrolü (kaynak ve tarih belli, veri yoksa uydurulmaz)
Çift yönlü okuma (tez kadar antitez)
Hesap verebilirlik (yanıldığında aynı açıklıkla yazılır)
Öğrenme hattı (yeni başlayana anlatır gibi)
Vermediği şeyler de net:Kehanet yok, kesin tahmin yok, al-sat sinyali yok, FOMO yok, getiri vaadi yok.
Patika orada. Bu düzen, onu düzenli ve dürüst okumak için kuruldu.
Yatırım tavsiyesi değildir. Kişisel araştırma ve eğitim amaçlıdır.
Patikayı Doğru Okumak
Piyasa fenomenleri, veri ve kendi yolunu yürümek üzerine
Borsa tecrübem 2024 Temmuz'una dayanıyor. Yani bu satırları yazan kişi yirmi yıllık bir piyasa kurdu değil; iki yıldır grafiklerle, para akışıyla ve makro verilerle kendi fikirlerini birleştirmeye çalışan biri. Bununla başlıyorum, çünkü aşağıda eleştireceğim şeylerin bir kısmını bir dönem ben de yaptım. Bu yazı yukarıdan bakan birinin değil, yolun içinden geçen birinin yazısı. O yol da çok sade araçlarla başladı.
2026'nın ilk çeyreğine kadar elimdeki araçlar sınırlıydı: grafik, para akışı takibi, makro veri. Bu üçlü beni zengin etmedi ama ayakta tuttu. Kimi dönem belli oranda kazandırdı; kazandırmadığı dönemde de seneyi en kötü ihtimalle zararsız ya da az zararla kapatmama yardım etti. Bu az şey değil. Piyasada ilk hedefin kazanmak değil hayatta kalmak olduğunu o dönemde öğrendim. Ama bu üçlünün tek başına göremediği bir katman vardı.
O katman, verilerin birbirini teyit ettiği yer. Bugün birçok veriye aynı anda ulaşabiliyoruz. Kaynağı seçebiliyor, raporları çapraz okuyabiliyor, birbirini izleyen verilerden geçmişte oluşmuş patikanın nereye çıkma ihtimalini görebiliyoruz. Bu bir kehanet aracı değil; bir görme fırsatı. Ve bu fırsatı kullanmaya başlayınca gözüme batan şey şu oldu: çoğunluk, elindeki hissenin temel analizini bilmiyor. O hissenin yürüdüğü patikada sektörel olarak neyin önemli olduğunu bilmiyor. Daha da kritiği, bilmediğini bilmiyor; çünkü ona "bildiğini" söyleyen birileri var.
O "birileri" meselesine gelmeden önce, erozyonun nasıl başladığına bakmak lazım. Piyasada erozyon çoğu zaman büyük bir çöküşle başlamıyor; metanın yanlış okunmasıyla başlıyor. Metayı — yani piyasanın o dönem asıl neyi fiyatladığını — yanlış okursun. Fiyat seni haksız çıkardığında büyük yatırımcıyla inatlaşırsın. Sonra herkesi kendinden akılsız görme alışkanlığı devreye girer. En sonunda da bu döngüyü besleyen mentorlar gelir. Mentor diye takip ettiğimiz insanların bir kısmının bizi ne kadar yanlış yerlere sürüklediğini gördüm. Çoğu zaman kötü niyetle bile değil; kendi hikâyesine kendisi de inandığı için. Ama sonuç değişmiyor: hikâyeye inanan kalabalık, faturayı ödeyen taraf oluyor.
Bu sahnenin bugünkü dekoru da belli. Likidite konuşuluyor, capex konuşuluyor. Kavramlar doğru. Ama doğru kavram, saçma bir bağlama oturtulup hayalle servis edildiğinde insanı yanlış yere taşıyor. FOMO ile gerçek veri arasındaki fark tam burada duruyor: FOMO sana bir hikâye satar; veri sana bir konum gösterir. Gerçek fiyat, gerçek pozisyonlanma, gerçek akış. Hikâye ne kadar güzel olursa olsun, konum yanlışsa kaybeden sen oluyorsun — hikâyeyi anlatan değil.
Kalabalığın hikâye anlatıcısından istediği şey de belli: kolay olan. İsabet oranı çok yüksek, kesin konuşan tahminler. Bunu anlıyorum; kesinlik konfor veriyor. Ama bu talep uzun vadede taşınmıyor. İsabet oranı tek başına bir şey söylemez: yüzde doksan haklı olup yanıldığın tek seferde hepsini geri verdiğin bir düzen kurmak mümkün — tersine, sık yanılıp yanıldığında küçük kaybeden, haklı çıktığında büyük kazanan yaklaşımların yıllarca ayakta kaldığını da görüyoruz. Üstelik vitrin, çoğu zaman en kalibre olanı değil en emin görüneni öne çıkarıyor; kesin konuşan takipçi topluyor, ihtimalle konuşan kararsız görünüyor. Benim gördüğüm şu: önemli olan isabet yüzdesi değil, zincirin kendisi. Doğru kaynak, doğru veri, doğru analiz ve doğru okuma — ve bunun üstüne çift yönlü okuma: tezin kadar antitezini de yazmak, yukarı senaryon kadar aşağı senaryonu da kurmak, haklıysan ne yapacağını değil haksızsan ne yapacağını da baştan bilmek. Strateji bu zincirin sonunda duruyor, başında değil. Konforlu değil; ama ayakta tutan bu.
Burada durup aynaya bakmam gerekiyor. Ben de çok hata yaptım. Yatırımcı psikolojisiyle ilgili hatalar yaptım; eksik bilgiyle okuma yapmaya çalışarak hatalar yaptım. Tabloyu tamamlamadan hüküm verdiğim zamanlar oldu. Bu yüzden bu yazı bir üstünlük ilanı değil. Ama şunu da açıkça söylemek zorundayım: ekranlarda izlediğimiz çoğu insanda birçok nitelik eksik. Veri okuyan, düşünen herkese saygım sonsuz; veriyi doğru okumak gerçekten zor bir iş. Fakat asıl soru okumadan önce geliyor: o verileri doğru mu alıyorlar? Kaynak yanlışsa, okuma ne kadar parlak olursa olsun seni doğru yere taşıması güç.
Bütün bunları görünce kendime şunu dedim: her şeyi öğrenmek, her şeyi kontrol etmek lazım. Zamanla bu cümlenin anlamı netleşti. Kontrol, piyasayı kontrol etmek değil; kendi girdini kontrol etmek. Hangi veriyi, kimden, hangi tarihle aldığını bilmek. Gerisi zaten büyük ölçüde kimsenin elinde değil.
Benim amacım da hiçbir zaman her şeyi önden takip etmek olmadı. Her şeyi önden görebilen birine henüz rastlamadım; gördüğünü iddia edenlerin çoğu ya o gün şanslıydı ya da bir şey satıyordu. Benim derdim daha sade: oluşmuş bir patikayı doğru okumak ve o yolun üzerinde kendi fikirlerimle, kendi analizlerimle, FOMO'ya kapılmadan yürüyebilmek. Patika zaten orada; veriler onu çiziyor. Bizim işimiz patikayı icat etmek değil, onu doğru görmek ve üzerinde kalabilmek.
Peki bu nasıl düzelir? Bence birkaç basit ama zor alışkanlıkla. Birincisi, kaynağa inmek: bir bilgi resmi bir belgeye, birincil bir veriye dayanmıyorsa o bilgi değil, söylentidir. İkincisi, çapraz okumak: tek kaynak bir hikâyedir; birbirinden bağımsız iki kaynak bir zemindir. Üçüncüsü, tespitle yorumu ayırmak: rakam neyse odur, yorum senin beyanındır, hüküm ise belgeye dayanmak zorundadır. Bu üçünü birbirine karıştıranların er ya da geç kendi hikâyelerinin müşterisi olduğunu gördüm. Dördüncüsü, büyük parayla inatlaşmamak: pozisyonlanma verisi sana bir şey söylüyorsa egonu değil veriyi dinlemek. Beşincisi, hata defteri tutmak: kendi yanlışını yazmayanın başkasının yanlışını görmesi zor. Altıncısı ve belki en önemlisi, mentoru değil metodu takip etmek: birinin hikâyesi test edilemez ama yöntemi test edilebilir. Benim vardığım yer şu: test edemediğin şeye paranı emanet etme.
Ben hâlâ öğreniyorum ve bunu söylemekten utanmıyorum. Bu piyasada öğrendiğim en tehlikeli cümle, "ben artık biliyorum" cümlesi. Amacım kimseyle yarışmak değil; verinin önünde eğilmek, hikâyenin önünde eğilmemek. Yeni başlayan birine anlatır gibi anlatmaya, kaynağı göstermeye, yanıldığımda bunu da aynı açıklıkla yazmaya devam edeceğim. Bu işin büyük bir devrimle düzeleceğini sanmıyorum; düzelecekse, tek tek yatırımcıların hikâyeye değil veriye, fenomene değil yönteme dönmesiyle düzelecek.
Patika orada. Doğru okuyana.
Yatırım tavsiyesi değildir.
Veri merkezi yatırımlarında finansal dayanıklılığı belirleyen önemli unsurlardan biri, harcama ile gelir üretimi arasındaki süre.
IEA’ya göre veri merkezleri 1–3 yılda kurulabilirken yeni şebeke altyapısının planlama, izin ve yapım süreci 5–15 yıla uzayabiliyor. Bunlar genel süre aralıkları; her veri merkezinin yıllarca elektrik bağlantısı bekleyeceği anlamına gelmiyor. Ancak iki yatırımın takvimi örtüşmediğinde önemli bir finansal risk doğuyor.
Elektrik bağlantısı geciken bir projede sermayenin bir bölümü çoktan harcanmış olabilir. Buna karşılık kapasitenin çalışmaya başlaması, gelir üretimi ve tahsilat ötelenebilir. Şirket, bu aradaki dönemi mevcut nakdiyle veya ilave finansmanla taşımak zorunda kalır.
Böylece fiziksel bir altyapı gecikmesi, şirketin nakit ihtiyacına ve finansman maliyetine dönüşebilir. Benzer büyüklükte yatırım yapan iki şirketin dayanıklılığı; nakit üretimi, eldeki likit kaynakları ve borçlarının vadesi nedeniyle farklılaşabilir.
Önümüzdeki dönemde yatırım bütçeleriyle birlikte projelerin elektrik bağlantı tarihlerini ve nakde dönüş takvimlerini de izleyeceğim. İşletme nakdini aşan harcamaya bağlantı gecikmeleri ve yüksek finansman maliyeti eklenirse baskı artabilir.
Bu nedenle projeyi zamanında devreye alabilmek ve olası bekleme süresini finanse edebilmek, yatırım döngüsünde şirketler arasındaki ayrışmanın önemli nedenlerinden biri olabilir.
Kendini büyük fonların araştırma ekiplerinden, Cathie Wood’dan, Warren Buffett’tan, Michael Burry’den, Fed başkanından ve bütün Wall Street’ten daha bilgili gören bir “Nasdaq fenomeni” güruhuyla karşı karşıyayız.
Analizlerindeki derinlikle özgüvenleri arasında uçurum var. Sağlam veriye, kapsamlı araştırmaya ve tutarlı bir yönteme dayanmayan iki tahminleri tutunca, kendilerini piyasanın bütün dinamiklerini çözmüş birer otorite ilan ediyorlar. Şansın payını sorgulamadan, sonucu kendi bilgeliklerinin kanıtı sayıyorlar.
Elbette herkesin görüşü eleştirilebilir; hiçbir isim ya da kurum yanılmaz değildir. Ancak karşı çıktığınız görüşün varsayımlarını anlamak, verisini incelemek ve daha güçlü bir gerekçe ortaya koymak emek ister. Küçümsediğiniz insanlardan daha fazlasını bildiğinizi düşünmek ise tek başına hiçbir şey kanıtlamaz.
Piyasada yanlış gerekçelerle doğru sonuca ulaşmak mümkündür. İki tahminin tutması, arkasındaki düşüncenin sağlamlığını kanıtlamaz.
Cehaletin verdiği özgüven tam da burada devreye giriyor: İnsan, bilmediklerinin büyüklüğünü göremediğinde herkesten daha çok bildiğine kolayca inanabiliyor.
Kendi araştırmanızı yapın, öğrenmeye zaman ayırın ve neye, neden yatırım yaptığınızı anlayın. Başkasının özgüvenini kendi bilginizin yerine koymayın; paranızı bu zihniyete emanet etmeyin. Günün sonunda riske attığınız sizin emeğiniz, sizin birikiminiz. Zararın bedelini siz ödeyeceksiniz; “O öyle söyledi, ben de inandım” demek kaybettiğiniz parayı geri getirmeyecek.
SPX’te toplam gamma pozitif, fakat önümüzdeki haftanın vadeleri negatif. Bu haftaki raporumda en çok dikkat çekmek istediğim ayrım bu.
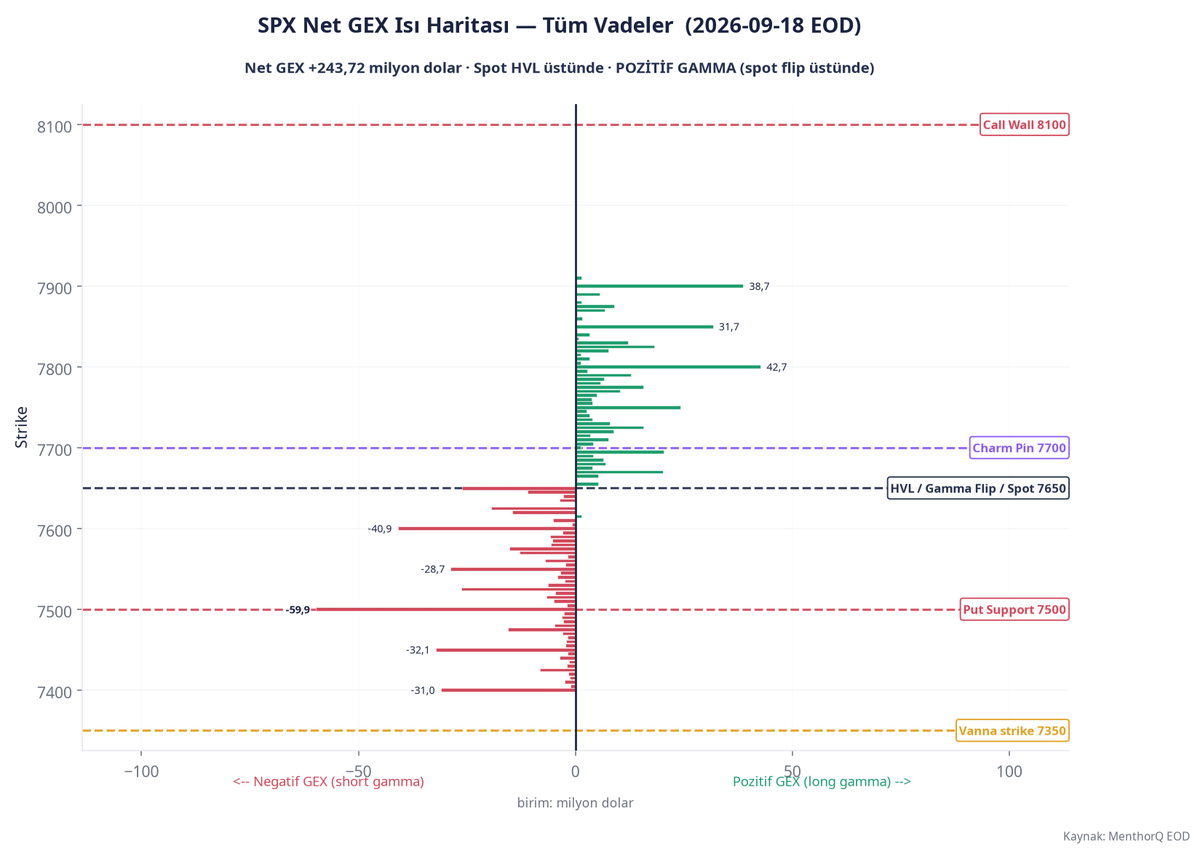
Modelin tüm vadeler için hesapladığı net gamma +243,72 milyon dolar. Ancak 21–25 Eylül vadelerinin toplamı -30,56 milyon dolar. Toplamı pozitif tutan büyük ağırlık ise 31 Aralık vadesinde: tek başına +303,36 milyon dolar.
Yani uzak vadelerdeki dengeleyici yapı, yakın vadede aynı desteğin bulunduğu anlamına gelmiyor. Negatif yoğunlaşma özellikle 25 Eylül’de belirgin; 30 Eylül vadesinde de devam ediyor. Bu yapı, piyasa yapıcıların risklerini dengelemek için yaptığı işlemlerin başlayan fiyat hareketini büyütmesine yol açabilir.
Üstelik SPX kapanışı 7.650,53; modelin kritik eşiği 7.650. Aradaki mesafe yalnızca 0,53 puan. Hareketleri yavaşlatabilecek bölgenin hemen sınırındayız; bu nedenle toplam gammanın pozitifliğini güçlü bir güvence olarak okumuyorum.
Charm tarafında da değişim var. Yakın vadede geçen haftaki alış yönlü etki satışa döndü. Pazartesi vadesinde zaman geçtikçe piyasa yapıcıların dengeleme satışları yapması gerekebilir. Fiyatın çevresinde toplanabileceği çekim seviyesi de 8.000’den 7.700’e geriledi.
Vanna ise negatif kalıyor. Rapordaki model varsayımına göre oynaklık yükselirse piyasa yapıcıların alım yönündeki dengelemesi düşüşü kısmen yumuşatabilir. Yakın vadeli negatif gamma ve charm kaynaklı satış etkisinin yanında böyle bir tampon ihtimali de var; hareketin büyüklüğü bu etkilerin birlikte nasıl çalışacağına bağlı.
Türev stres raporumda genel risk orta seviyede; en belirgin pozisyon yoğunlaşması faiz piyasasında.
Bunlar 18 Eylül kapanışındaki model okumaları. Aylık vade sonrasında tablo değişebileceği için pazartesi özellikle yakın vadeli gamma dağılımını, charm ve vannayı yeniden kontrol edeceğim.
Yatırım Tavsiyesi Değildir.
İki gün önce bu paylaşımda, piyasanın gerçekte neyi fiyatladığını takip etmek gerektiğini yazmıştım. Warsh’ın dünkü açıklamalarında bu açıdan dikkatimi çeken dört nokta vardı:
Büyük teknoloji şirketlerinin finansman talebi uzun vadeli getirileri etkiliyor.
Warsh, şirketlerin artan yatırımlarını finanse etmek için piyasadan kaynak topladığını ve bunun yarattığı sermaye rekabetinin uzun vadeli tahvil getirilerindeki yükselişi kısmen açıkladığını söyledi.
Faizin yüksek olması, şirketlerin finansmana erişiminin durduğu anlamına gelmiyor.
Warsh, özellikle şirketlere yönelik kredi akışının güçlü olduğunu vurguladı. Karar öncesindeki finansal koşulları da ekonomiyi sınırlayacak kadar sıkı olarak tanımlamakta zorlandıklarını söyledi. Burada önemli olan, faiz seviyesinin yanında şirketlerin o maliyetle finansman bulup yatırımlarını sürdürebilmesi.
Ekonominin güçlenmesi de uzun vadeli faizleri yukarı taşıyan nedenlerden biri.
Warsh, getirilerdeki yükselişi açıklarken ekonomik güçlenmeyi, sermaye için rekabeti ve jeopolitik gelişmeleri sıraladı. Bunların tek açıklama olmadığını da belirtti.
Enerji şokunun diğer fiyatlara yayılması Fed’in odağında.
Fed’in petrol ve gıda gibi tekil fiyatları doğrudan kontrol edemeyeceğini; görevinin bu fiyat hareketlerinin ikinci ve üçüncü tur etkilerle ekonomiye yayılmasını önlemek olduğunu söyledi.
Özellikle sermaye rekabeti vurgusu, Ağustostaki yazımda değindiğim AI finansmanı meselesiyle paralel.
Benim takip ettiğim ayrım da burada: Politika faizinin yönü kadar, yatırımların yarattığı finansman ihtiyacı ve sermayenin uzun vadeli maliyeti de önemli. Tahvil piyasasını anlamak için bu bağlantıları birlikte okumak gerekiyor.
İki gün önce bu paylaşımda, piyasanın gerçekte neyi fiyatladığını takip etmek gerektiğini yazmıştım. Warsh’ın dünkü açıklamalarında bu açıdan dikkatimi çeken dört nokta vardı:
Büyük teknoloji şirketlerinin finansman talebi uzun vadeli getirileri etkiliyor.
Warsh, şirketlerin artan yatırımlarını finanse etmek için piyasadan kaynak topladığını ve bunun yarattığı sermaye rekabetinin uzun vadeli tahvil getirilerindeki yükselişi kısmen açıkladığını söyledi.
Faizin yüksek olması, şirketlerin finansmana erişiminin durduğu anlamına gelmiyor.
Warsh, özellikle şirketlere yönelik kredi akışının güçlü olduğunu vurguladı. Karar öncesindeki finansal koşulları da ekonomiyi sınırlayacak kadar sıkı olarak tanımlamakta zorlandıklarını söyledi. Burada önemli olan, faiz seviyesinin yanında şirketlerin o maliyetle finansman bulup yatırımlarını sürdürebilmesi.
Ekonominin güçlenmesi de uzun vadeli faizleri yukarı taşıyan nedenlerden biri.
Warsh, getirilerdeki yükselişi açıklarken ekonomik güçlenmeyi, sermaye için rekabeti ve jeopolitik gelişmeleri sıraladı. Bunların tek açıklama olmadığını da belirtti.
Enerji şokunun diğer fiyatlara yayılması Fed’in odağında.
Fed’in petrol ve gıda gibi tekil fiyatları doğrudan kontrol edemeyeceğini; görevinin bu fiyat hareketlerinin ikinci ve üçüncü tur etkilerle ekonomiye yayılmasını önlemek olduğunu söyledi.
Özellikle sermaye rekabeti vurgusu, Ağustostaki yazımda değindiğim AI finansmanı meselesiyle paralel.
Benim takip ettiğim ayrım da burada: Politika faizinin y��nü kadar, yatırımların yarattığı finansman ihtiyacı ve sermayenin uzun vadeli maliyeti de önemli. Tahvil piyasasını anlamak için bu bağlantıları birlikte okumak gerekiyor.
Yatırım; falcılıkla, temelsiz iddialarla ve bir fikre körü körüne inanmakla olmaz. Araştırma, analiz ve risk yönetimi gerektirir. Bir görüşü yüksek sesle savunmak, o görüşün dayanağını güçlendirmez.
“Kesin yükselecek” ya da “buradan mutlaka düşecek” demek kolaydır. Asıl emek, bu beklentinin hangi verilere dayandığını, hangi koşullarda geçerli olduğunu ve ne olduğunda yanlış kabul edilmesi gerektiğini ortaya koymaktır. Bir yatırım fikri, onu geçersiz kılabilecek gelişmelerle birlikte değerlendirilmelidir.
Araştırma yaparken yalnızca duymak istediğimiz şeyleri ararsak kendi inancımızı besleriz. Sağlıklı analiz, görüşümüzle çelişen veriyi de ciddiye almayı gerektirir. Yeni bilgi geldiğinde fikrini değiştirebilmek, yanıldığını kabul edebilmek ve gerektiğinde geri çekilebilmek bu disiplinin parçasıdır.
Üstelik en kapsamlı analiz bile geleceği garanti etmez. Bu yüzden “Ne kadar kazanabilirim?” sorusunun yanında “Yanılırsam ne kadar kaybedebilirim ve bu kaybı taşıyabilir miyim?” sorusu da bulunmalıdır. Bir yatırıma ayrılan tutar, kullanılan kaldıraç, vade ve ihtiyaç duyulabilecek nakit, alınan kararın sonucunu doğrudan etkiler. Risk yönetimi, kararın en başında yer almalıdır.
Bir tahminin tutması, kullanılan yöntemin sağlamlığını tek başına kanıtlamaz. Aynı şekilde tek bir kayıp da bütün analizi geçersiz kılmaz. Sonucu değerlendirirken kararın nasıl alındığına, üstlenilen riske ve aynı yaklaşımın tekrar uygulanabilir olup olmadığına bakmak gerekir. Şansı beceriyle karıştırmak, sonraki kararda daha büyük riskler almaya sürükleyebilir.
Bu nedenle birinin ne kadar emin konuştuğundan önce gerekçesine, varsayımlarına ve yanılma ihtimalini nasıl ele aldığına bakın. Kendi kararlarınızı da aynı ölçüyle sorgulayın. Sermayenizi, bir başkasının özgüvenine veya kendi haklı çıkma isteğinize emanet etmeyin.
Dezenflasyon artık uzun vadeli faiz düşüşü anlamına gelmiyor
Eski rejimde enflasyon gerilediğinde merkez bankası faiz indirir, tahvil getirileri düşer ve finansal koşullar gevşerdi. Yeni rejimde enflasyon gerilese bile yüksek kamu borçlanması, zayıflayan yabancı talep, AI finansman ihtiyacı ve fiyat duyarlı yatırımcı tabanına geçiş uzun vadeli getirileri yüksek tutuyor. Böylece politika faizi düşerken 30 yıllık faiz düşmeyebilir, hatta yükselmeye devam edebilir. Yeni makro rejimin temel ayrışması enflasyon ile faiz arasında değil; politika faizi ile sermayenin uzun vadeli taşıma bedeli arasında ortaya çıkacaktır.
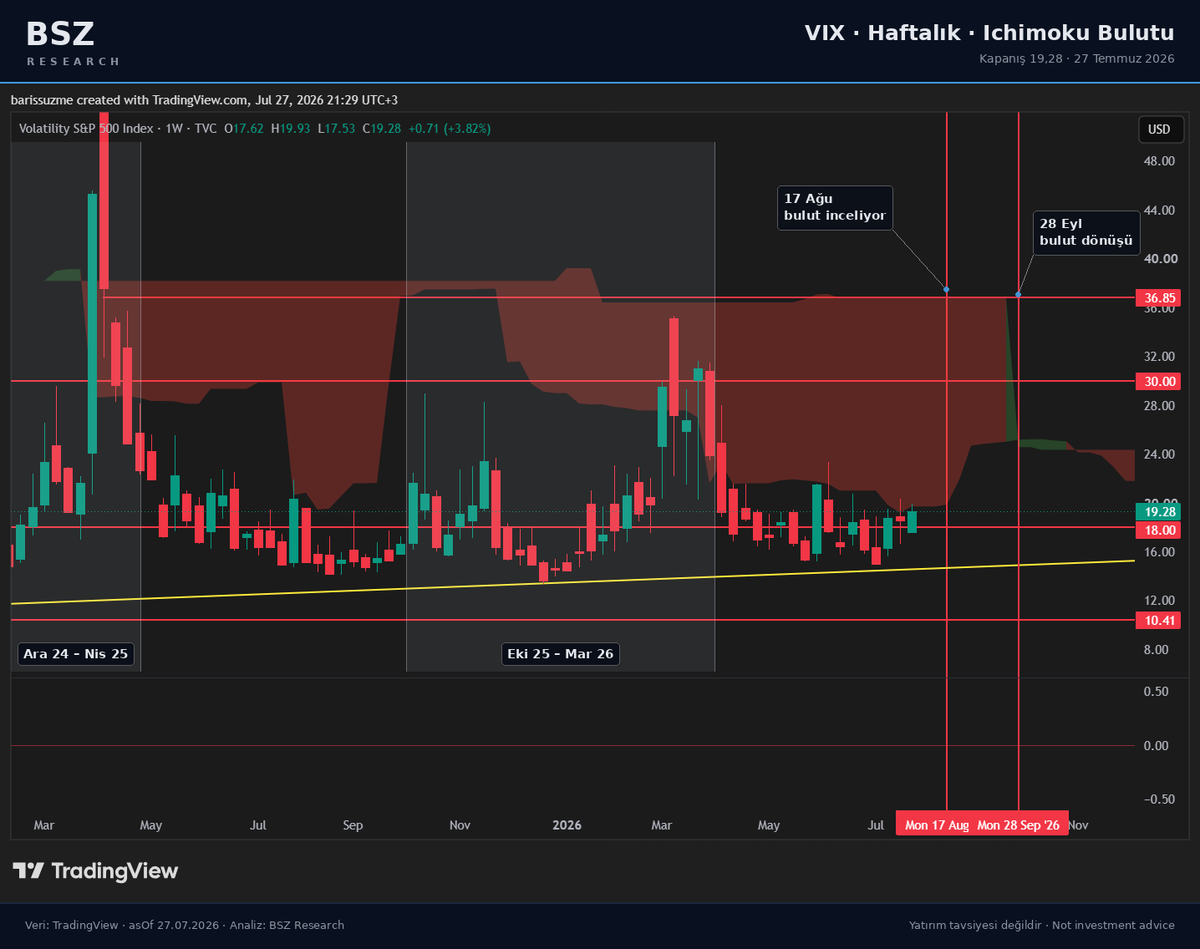
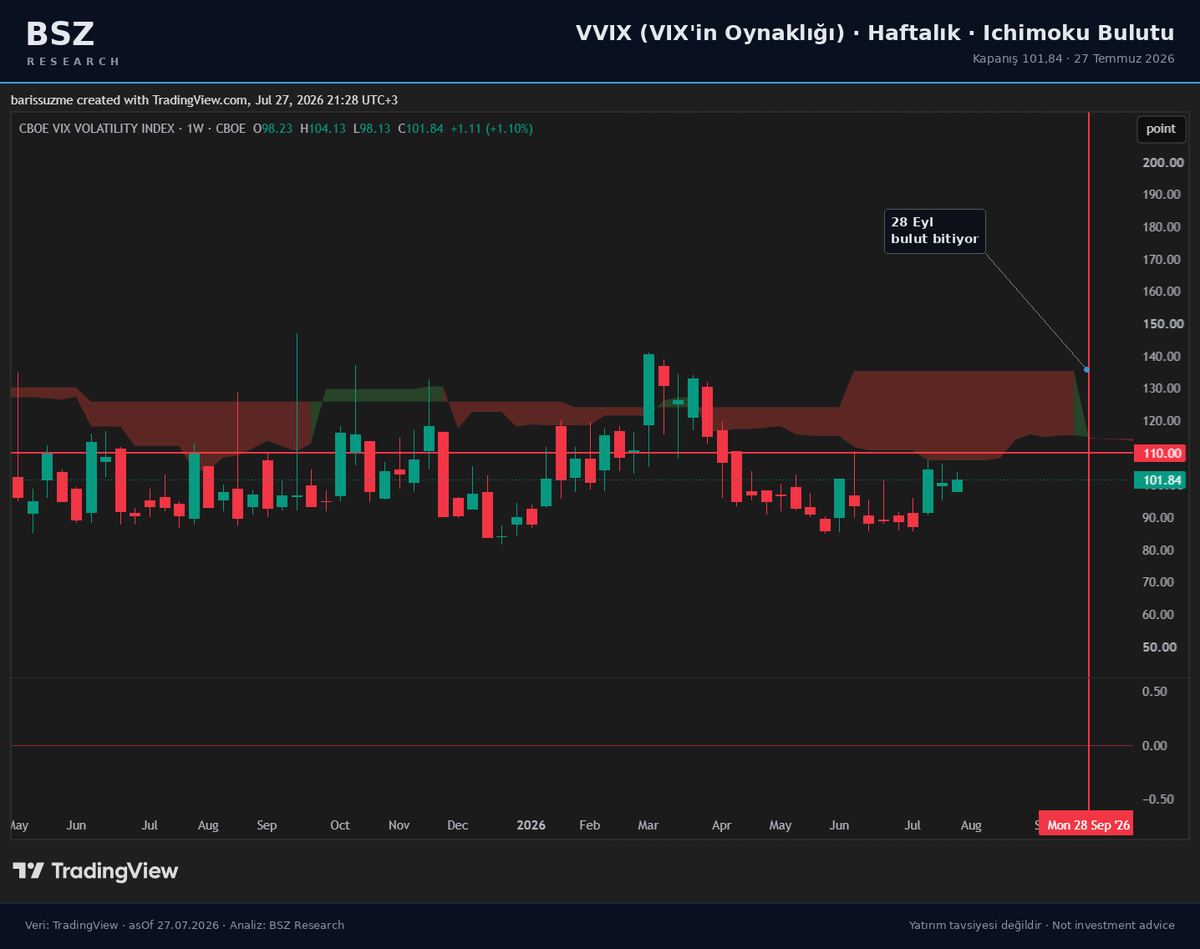
VIX haftalık grafiğinde Ichimoku bulutu yine bir şey söylüyor.
Önce kısa hatırlatma (yeni başlayanlar için): Ichimoku bulutu geçmiş fiyattan hesaplanır ama 26 hafta ileriye çizilir. Fiyatın önüne bir destek-direnç bölgesi koyar. Bulut kalınken geçmek zordur; incelirse veya renk değiştirirse (twist) rejim değişikliği ihtimali artar.
Gözlemim: Bu grafikte daha önce iki zayıflık penceresi açılmıştı. İlki Aralık 2024 sonunda başladı, VIX tepesini ise Nisan 2025’te gördük. Yani zayıflık, tepeden aylar önce görünmüştü. İkinci pencere Ekim 2025 – Mart 2026 arasındaydı. İkisinde de bulut, hareket olgunlaşmadan önce daraldı ve önden uyardı.
Bugünkü tablo: VIX 19,28 ile 18 pivotunun üzerinde, bulutun hemen altında. İleriye çizilmiş bulutta iki tarih öne çıkıyor:
17 Ağustos: Bulut tabanı fiyata doğru iniyor, üstteki direnç inceliyor.
28 Eylül: Bulut dönüyor (twist).
Aynı yapı VVIX’te de var. VVIX, VIX’in kendi oynaklığını ölçer ve çoğu zaman VIX’ten önce kıpırdar. Orada da bulut tabanı 110’da yatay ve 28 Eylül’de bitiyor.
Okumam: 17 Ağustos’a kadar sakin rejim sürebilir. Sonrasında VIX’in güçlenmesi (hisse tarafında zayıflık) için zemin oluşuyor. 28 Eylül sonrası içinse sıçrama ihtimalini masada tutuyorum.
Bu her koşulda çalışan bir gösterge değil. Ama bu grafikte iki penceredir beni yanıltmadı. Bakalım Ichimoku yine öncü olacak mı?
Yatırım tavsiyesi değildir.
“Fed faiz artıramaz, Trump izin vermez.”
“Zaten %90 fiyatlandı.”
“Faiz artışı piyasalar için kötüdür.”
Bu hafta bunların hepsini bol bol duyacağız.
Fakat bu yazımda anlattığım dinamikleri biliyorsanız, bu klişe söz öbeklerinin büyük bölümü sizin için hikayeden ibaret kalır.
Kimin ne düşündüğünü, hangi yorumcunun haklı çıktığını beklemek zorunda değilsiniz.
Piyasanın nasıl fiyatladığını okuyup kendi kararınızı kendiniz verebilirsiniz. Çünkü günün sonunda piyasa hepimizden büyük.
Nasıl yapabileceğinizi bu haftaki yazımda anlattım👇
Son paylaşımda belirttiğim gibi, 11 Eylül kapanışında SPX negatif gamma bölgesindeydi; hedge işlemleri hareketi büyüten taraftaydı.
Fed kararı ve cuma OPEX’iyle birlikte, vadesi dolan ve ileri taşınan opsiyonlar bu dengeyi değiştirebilir.
OPEX sonrasında negatif gammanın sürmesi ve vanna kaynaklı alım tamponunun zayıflaması, piyasayı daha kırılgan bırakabilir.
Uzun vadeli opsiyonlarda volatilite yükselirken hedge ihtiyacı satışa dönerse endekse ek baskı gelebilir.
Bu baskı hisselere yayılırsa farklı hisselerin birlikte gerilediği, düşüşün yeni hedge satışlarını tetiklediği bir zincir oluşabilir.
Ancak negatif gamma azalır veya alım tamponu güçlenirse bu zincir zayıflayabilir; belirleyici olan OPEX sonrasında kalan pozisyon yapısı.
Yatırım tavsiyesi değildir.
SPX opsiyon defteri, 11 Eylül kapanışı: fiyat hızlandırıcı tarafta
Piyasa yapıcılar (dealer) sattıkları opsiyonun riskini endeks alıp satarak dengeler. Bu işlem zorunludur. Yönü tek şeye bağlıdır: fiyat, "gamma flip" denen eşiğin hangi tarafında.
Eşiğin üstünde dealer harekete karşı işlem yapar. Yükselişte satar, düşüşte alır. Hareket söner.
Eşiğin altında tersi olur. Düşüşte satar, yükselişte alır. Hareket büyür.
Bu hafta eşik 7665, kapanış 7.657. Fiyat eşiğin 8 puan altında. Hızlandırıcı tarafta. Kaynağın beklediği günlük hareket 59 puan; mesafe bunun yedide biri. Rejim tek seansta taraf değiştirebilir.
İkinci konu: toplam defter. Bu haftanın asıl haberi burada.
Tüm vadelerde net gamma toplamı +175 milyon dolar. Geçen hafta +663 milyon dolardı. Bir haftada üçte ikisi gitti. Kalan pozitif kütlenin %42'si tek vadede, yıl sonunda duruyor. Yakın vadelerin hepsi eksi.
Bu hızla bir hafta daha incelirse toplam eksiye geçer. 18 Eylül aylık vade sonundan (OPEX) sonra defter yeniden kurulur; işaretin kaderi o kurulumda belli olur.
Toplamın eksiye geçmesi ciddi sorundur. O zaman söndürücü kütle kalmaz. Eşiğin üstü de altı da hareketi büyütür. Fiyatın nerede durduğu fark etmez, defterin tamamı hızlandırıcı olur (grafik 1).
Üçüncü konu: seviyeler.
Pozitif gamma 7670-7900 arasında. En ağır strike 7800: call wall, 71 milyon dolar.
Negatif gamma eşiğin altından 7400'e kadar iniyor. En derin nokta 7500: put support, -60 milyon dolar.
Okuması basit. 7670-7900 arasında aynı emir fiyatı az taşır. 7400-7665 arasında aynı emir uzun mesafe taşır. Haftanın çerçevesi: 7500 zemin, 7665 üstteki eşik (grafik 2 ve 3).
Dördüncü konu: vanna.
Dealer pozisyonu sadece fiyatla değişmez. Oynaklık değişince de değişir. Bunu ölçen büyüklük vanna.
Bu hafta net vanna eksi: -1,94 milyon dolar.
Eksi vanna şu demek: VIX yükselince dealer endeks almak zorunda kalır. Piyasa düşerken korku artarsa dealer alıcıya döner. Bu alım düşüşü frenler.
Öbür tarafta negatif gamma var. O düşüşü büyütür.
İkisi aynı anda, ters yönde çalışır. Hangisi ağır basar, önceden bilinmez. Sert düşüş gününde bakılacak şey bu: VIX ne kadar sıçradı, dealer alımı yetişti mi.
VIX 15,84, vade yapısı contango. Oynaklık tarafı şimdilik sakin.
Beşinci konu: CTA'lar.
Trend takip eden fonlar. Görüş bildirmezler. Kural gereği alır, kural gereği satar.
Ölçü Z skoru: pozisyon kendi üç aylık ortalamasından kaç standart sapma uzakta. 2'yi geçince aşırı seviye.
Bu hafta hisse tarafında shortlar: E-mini S&P -0,89, Nasdaq 100 -2,18. Tahvilde de kısa: 10 yıllık -2,16.
Anlamı: hisse momentumu bitti, bu fonlar satış durumunda. Trend dönerse aynı fonlar mekanik olarak geri alır. Gamma tarafındaki hızlanmayla birleşince hareket iki yönde de sert olur.
Bu tabloyu ne bozar: 7665 üstünde günlük kapanış. Dealer yeniden harekete karşı işlem yapar, hızlanma söner. Eşik altı kapanış kalıcılaşırsa hareket 7500 test edilene kadar büyür.
Bu bir yön tahmini değil. Söylediği tek şey, hareketin nerede kolaylaşıp nerede zorlaşacağıdır.
Kaynak: MenthorQ, Unusual Whales, CBOE — 11 Eylül kapanışı.
Yatırım tavsiyesi değildir.
Fed faiz indirirse uzun faiz düşer mi?
4–10 Eylül'de ABD 10 yıllık tahvil faizi %4,78'den %4,95'e çıktı. 17 baz puanlık artışın 12'si reel getiride, 5'i enflasyon telafisinde. Aynı pencerede 2 yıllık 19, 30 yıllık 13 baz puan yükseldi. Eğrinin tamamı yukarıda, uzun uç daha az.
15–16 Eylül toplantısı öncesinde soru şu: Fed'in kararı bu faizi aşağı çeker mi?
Uzun faiz Fed'in gecelik faizini fiyatlamaz. Üç şeyi fiyatlar: vade boyunca beklenen kısa faizlerin ortalaması, enflasyon telafisi ve vade primi. Fed'in kararı bu üçünü aynı yönde oynatmak zorunda değil.
Enflasyon tartışmasında iki taraf da haklı, çünkü farklı satıra bakıyorlar. Çekirdek TÜFE yıllık %2,5'ten %2,4'e indi; aylık ise %0,2'den %0,3'e çıktı. Yıllık oran son 12 ayın toplamıdır, aylık oran son ayın hızıdır; aylık %0,3 yıllıklandırılınca yaklaşık %3,7 eder. Petrol bu resmin dışında değil, manşetinde: benzin aylık %3,9 arttı ve manşet artışın üçte birinden fazlasını tek başına yaptı. Fed'in baktığı ölçü ise PCE; son veri temmuz, çekirdek %3,3. Yıllık TÜFE düşerken Fed'in artırımı konuşması çelişki değil: yıllık geçmişi, aylık momentumu, PCE hedefi anlatıyor.
Üç ihtimal var: artırım, indirim, pas. Üçünde de uzun faizin yönünü kararın kendisi değil, piyasanın karardan çıkardığı anlam belirliyor.
Artırım, enflasyonu kontrol altına alacak adım olarak okunursa ileride daha az sıkılaşma beklenir; enflasyon telafisi ve vade primi geriler, uzun faiz düşer. Uzun bir sıkılaşma döneminin başlangıcı olarak okunursa yükselir.
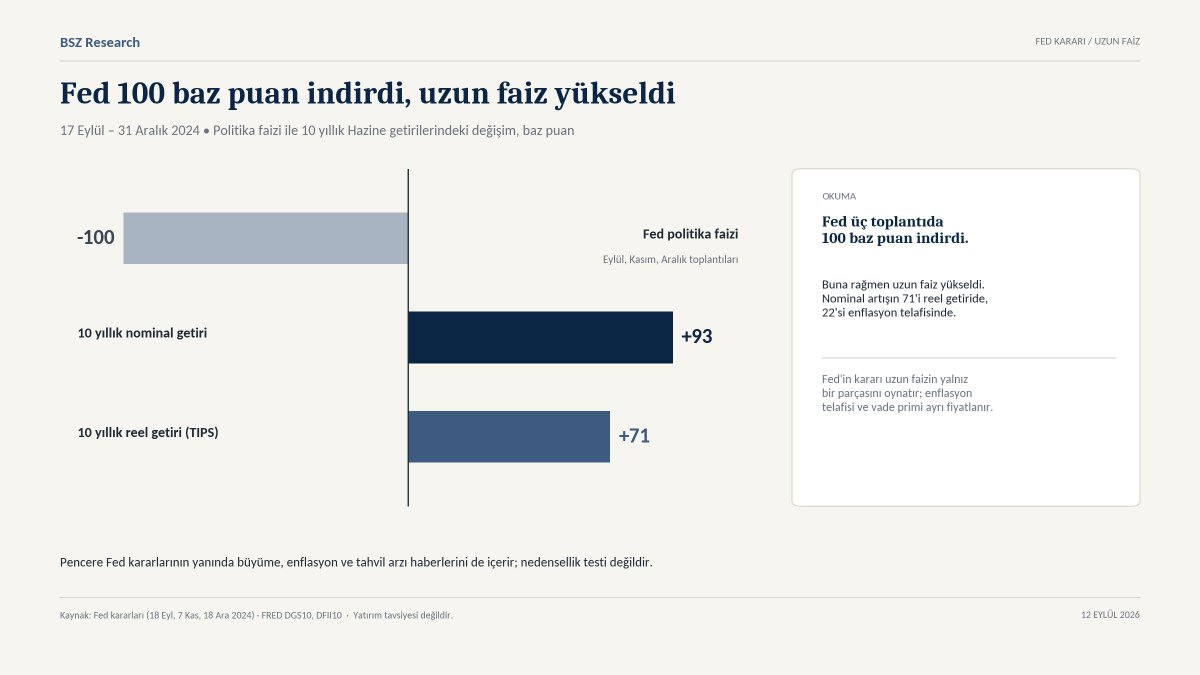
İndirim, tersi. Enflasyonun zaten yavaşladığına inanılıyorsa uzun faiz düşer. Erken gevşeme sayılırsa telafi ve prim yükselir, uzun faiz artar. 2024 böyleydi: eylül–aralık arasında Fed 100 baz puan indirdi, 10 yıllık nominal faiz 93, reel faiz 71 baz puan yükseldi.
Pas, en belirsiz olanı. Piyasa artırım bekliyorsa pas gevşek bir sürprizdir: beklenen kısa faizler düşer, ama Fed'in enflasyona göz yumduğu düşünülürse telafi ve prim yükselir. Hangisinin ağır bastığını karar günü değil, sonraki haftaların enflasyon verisi gösterir.
Yani aynı karar farklı sonuçlar verebilir. Belirleyici olan, kararın enflasyon beklentisine ve vade primine ne yaptığı.
Takip edeceğim tek şey, uzun faiz düşerken TIPS getirisinin de düşüp düşmediği. Reel getiri geriliyorsa rahatlama gerçek. Yalnız enflasyon telafisi düşüyorsa reel borçlanma maliyeti yerinde durmuş demektir.
Yatırım tavsiyesi değildir.
Katılıyorum: %85,5 bir fiyatlama, karar metni değil. Ben tersinden bakıyorum: artırım gelirse bu piyasa için kötü haber olmak zorunda değil. Şu üç şart oluşursa iyi bile gelebilir.
Bir, artırım enflasyon güvenini güçlendirir: piyasa ileride daha az sıkılaşma gerekeceğini fiyatlar, enflasyon telafisi ve vade primi geriler, kısa uç yükselirken uzun uç düşer. Uzun faiz bugünkü Fed faizini değil, vade boyunca beklenen faiz yolunu fiyatlar.
İki, düşüş yalnız enflasyon telafisinde kalmaz, TIPS getirisi de geriler. 4–10 Eylül'de 10 yıllıktaki 17 baz puanlık artışın 12'si reel getiriden geldi; rahatlama gerçekse önce burada görülür.
Üç, kredi risk primleri açılmaz. Uzun faiz düşerken şirketlerin borçlanma primi sakin kalıyorsa güven kanalı çalışıyor demektir; prim açılıyor ve istihdam zayıflıyorsa düşüşün adı büyüme kaygısıdır.
Bu üçü birlikte gelirse artırım, finansman maliyetini yükseltmez, uzun vadede düşürür. Gelmezse zaten sorun artırım değil, artırımın nasıl okunduğudur.
SPX opsiyon defteri, 11 Eylül kapanışı: fiyat hızlandırıcı tarafta
Piyasa yapıcılar (dealer) sattıkları opsiyonun riskini endeks alıp satarak dengeler. Bu işlem zorunludur. Yönü tek şeye bağlıdır: fiyat, "gamma flip" denen eşiğin hangi tarafında.
Eşiğin üstünde dealer harekete karşı işlem yapar. Yükselişte satar, düşüşte alır. Hareket söner.
Eşiğin altında tersi olur. Düşüşte satar, yükselişte alır. Hareket büyür.
Bu hafta eşik 7665, kapanış 7.657. Fiyat eşiğin 8 puan altında. Hızlandırıcı tarafta. Kaynağın beklediği günlük hareket 59 puan; mesafe bunun yedide biri. Rejim tek seansta taraf değiştirebilir.
İkinci konu: toplam defter. Bu haftanın asıl haberi burada.
Tüm vadelerde net gamma toplamı +175 milyon dolar. Geçen hafta +663 milyon dolardı. Bir haftada üçte ikisi gitti. Kalan pozitif kütlenin %42'si tek vadede, yıl sonunda duruyor. Yakın vadelerin hepsi eksi.
Bu hızla bir hafta daha incelirse toplam eksiye geçer. 18 Eylül aylık vade sonundan (OPEX) sonra defter yeniden kurulur; işaretin kaderi o kurulumda belli olur.
Toplamın eksiye geçmesi ciddi sorundur. O zaman söndürücü kütle kalmaz. Eşiğin üstü de altı da hareketi büyütür. Fiyatın nerede durduğu fark etmez, defterin tamamı hızlandırıcı olur (grafik 1).
Üçüncü konu: seviyeler.
Pozitif gamma 7670-7900 arasında. En ağır strike 7800: call wall, 71 milyon dolar.
Negatif gamma eşiğin altından 7400'e kadar iniyor. En derin nokta 7500: put support, -60 milyon dolar.
Okuması basit. 7670-7900 arasında aynı emir fiyatı az taşır. 7400-7665 arasında aynı emir uzun mesafe taşır. Haftanın çerçevesi: 7500 zemin, 7665 üstteki eşik (grafik 2 ve 3).
Dördüncü konu: vanna.
Dealer pozisyonu sadece fiyatla değişmez. Oynaklık değişince de değişir. Bunu ölçen büyüklük vanna.
Bu hafta net vanna eksi: -1,94 milyon dolar.
Eksi vanna şu demek: VIX yükselince dealer endeks almak zorunda kalır. Piyasa düşerken korku artarsa dealer alıcıya döner. Bu alım düşüşü frenler.
Öbür tarafta negatif gamma var. O düşüşü büyütür.
İkisi aynı anda, ters yönde çalışır. Hangisi ağır basar, önceden bilinmez. Sert düşüş gününde bakılacak şey bu: VIX ne kadar sıçradı, dealer alımı yetişti mi.
VIX 15,84, vade yapıs�� contango. Oynaklık tarafı şimdilik sakin.
Beşinci konu: CTA'lar.
Trend takip eden fonlar. Görüş bildirmezler. Kural gereği alır, kural gereği satar.
Ölçü Z skoru: pozisyon kendi üç aylık ortalamasından kaç standart sapma uzakta. 2'yi geçince aşırı seviye.
Bu hafta hisse tarafında shortlar: E-mini S&P -0,89, Nasdaq 100 -2,18. Tahvilde de kısa: 10 yıllık -2,16.
Anlamı: hisse momentumu bitti, bu fonlar satış durumunda. Trend dönerse aynı fonlar mekanik olarak geri alır. Gamma tarafındaki hızlanmayla birleşince hareket iki yönde de sert olur.
Bu tabloyu ne bozar: 7665 üstünde günlük kapanış. Dealer yeniden harekete karşı işlem yapar, hızlanma söner. Eşik altı kapanış kalıcılaşırsa hareket 7500 test edilene kadar büyür.
Bu bir yön tahmini değil. Söylediği tek şey, hareketin nerede kolaylaşıp nerede zorlaşacağıdır.
Kaynak: MenthorQ, Unusual Whales, CBOE — 11 Eylül kapanışı.
Yatırım tavsiyesi değildir.
Getiri eğrisinin normale dönmesi, piyasanın da rahatladığı anlamına gelmiyor.
Grafikte mavi çizgi ABD 10 yıllık, mumlar 2 yıllık tahvil faizini gösteriyor. 2 yıllık faiz 10 yıllığın üzerine çıktığında eğri tersine dönüyor.
Biz tersliğin ardından faiz farkının yeniden +25 baz puana yükseldiği dönemleri inceledik. Grafikteki kurala uyan altı örneğin beşinde 13 hafta, tamamında 52 hafta içinde VIX 30 seviyesine ulaştı.
Kırmızı çizgilerin ardından ilk VIX 30 kapanışına kadar geçen süreler: 17, 343, 59, 5, 5 ve 90 gün.
Buradaki dikkat çekici örüntü, eğri normale dönerken piyasa stresinin yeniden ortaya çıkması. Ancak 343 günlük örnek, bunun kesin bir zamanlama aracı olmadığını da gösteriyor.
Altı örnek güçlü bir gözlem; geleceğe yönelik yüzde 100 başarı oranı değil. Ölçtüğümüz de VIX ile tanımlanan piyasa stresi.
Kaynak: Fed/FRED, Cboe. Test kesiti: 4 Eylül 2026.
$SOFI ve $RKT toplamaya başladım.
Faiz tarafındaki tercihimi $TLT yerine $RKT’den yana kullanıyorum. ABD 10 yıllık tahvil faizindeki yükselişin parabolikleşmeye başladığını düşünüyorum. Bu hızlanma, önemli müdahalelerin gelebileceği beklentimi güçlendiriyor. RKT benim bu senaryoya yönelik faiz oyunum; ilk kademeli alımlarımı dün ve bugün yaptım.
SOFI’de konsolidasyon bandının ortasından pozisyon oluşturmaya başladım. Fiyat geri çekildikçe 14–13 dolar bölgesine kadar kademeli alımlarla devam etmeyi planlıyorum.
SOFI alırken $BTC shortumu da hedge amacıyla koruyorum. BTC 80 bin doların üzerindeyken shortlarımı bir miktar daha artırmıştım.
Yatırım tavsiyesi değildir.
Faiz eğrisi iki taraftan baskı altında.
Petrol, enflasyon ve daha sıkı Fed beklentisi üzerinden kısa vadeli faizleri yukarı itiyor.
Uzun uçta ise benim okumam, Bessent’in açıklamalarının ters teptiği yönünde. Müdahalenin boyutu ve verilen mesajlar güven kaygısını artırarak uzun vadeli tahvillerdeki satışı besliyor. Yatırımcı, uzun vade riskini taşımak için daha yüksek prim istiyor.
Kısa uçta petrolün tetiklediği Fed fiyatlaması, uzun uçta buna eklenen Bessent kaynaklı güven ve vade primi baskısı. İkisi birleşince finansal koşulların sıkılaşması hızlanıyor.
Bu haftanın en önemli olayı bence Nvidia bilançosu da değil, Jackson Hole da değil.
Pazartesi Bessent konuşuyor.
İran’a yönelik “tarihin en sert yaptırımları” ve rejimi çökertme planının detaylarını açıklayacak. Son günlerde petroldeki ani sıçrama ve tahvil tarafındaki gerginlik tam da bu konuşmaya kilitlenmiş durumda.
Nvidia 26’sında, Jackson Hole 27-29’da. Kısa vadeli fiyat keşfi ve risk primi açısından pazartesi daha ağır basabilir.
Sizce bu hafta asıl hareketi kim yazacak?
Yatırım tavsiyesi değildir.