FİNANSAL ÖZGÜRLER ORDUSU ÇIKARACAK POTANSİYELLİ HİSSE ANALİZİ :)
Her insanın hayatında dönüm noktası olan hisseler vardır. Belki bu şirket de projelerini planlandığı gibi hayata geçirebilirse sizin dönüm noktanız olur ve finansal özgürlüğünüzü kazanırsınız.
Bu yüzden yazıyı pür dikkat okuyun ve not alın,biraz uzun olacak ama okuduğunuza değecek ve ilerde tamamını okumamış olmanın pişmanlığı çok büyük olabilir :)
Borsada büyük para kazanmanın yolu ne sadece bilanço okumaktan geçer ne de grafiklere bakmaktan
“Ben büyük para vuracağım.” diyorsanız kafanızı kaldırıp haber okumanız ve büyük resmi görmeniz lazım.
Bugün size hem küresel hem de yerel rüzgârı arkasına almış bir şirketi anlatacağım.
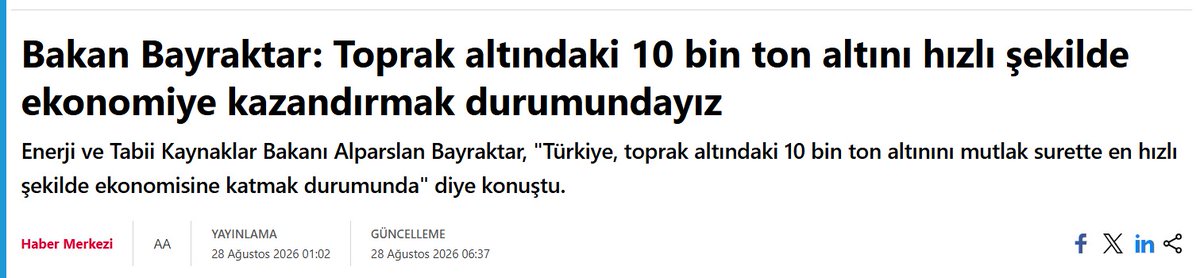
Size hep bol bol haber okuyun diyorum. Aşağıda iki haber var. Bunların birinde Enerji Bakanı, ülkemizin yer altında bulunan altın rezervlerinin ivedilikle çıkarılması gerektiğinden ve bu yönde destekleyici çalışmalar yapıldığından bahsediyor.
Diğer haberde ise Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, madencilik sektörünün ülkemiz için çok önemli olduğunu ve stratejik öncelik olarak görüldüğünü söylüyor.
Yani hükümet bu sektörün arkasında. Cari açığın azaltılması için madencilik sektörüne ciddi teşvik ve destek sağlanması bekleniyor.
Küresel tarafta ise değerli metallerde ciddi bir ralli var. Ons altın son iki yılda 2.000 dolar seviyelerinden 4.500 dolara kadar geldi.
Bu iki parçayı birleştirdiğimizde karşımıza doğrudan madencilik şirketleri çıkıyor.
İlgilenmemiz gereken sektör burası…
Peki hangi şirket?
Bugün size sıradan bir krom üreticisinden Türkiye’nin en büyük altın üreticilerinden biri olma yolunda ilerleyen CVK Madencilik’i anlatacağım.
Hep ne dedik?
Büyük para haber okuyarak, büyük resmi görerek ve dönüşüm hikâyelerini erkenden yakalayarak kazanılır.
Burada da sıradan bir krom üreticisinden kıymetli metal üreticisine dönüşen bir şirketin hikâyesi var.
Şirketin mevcut işleyen tarafında yıllık 280 bin ton civarında krom satış kapasitesi bulunuyor. Fakat CVKMD’yi asıl ilgi çekici hâle getiren şey krom operasyonları değil; Sarıalan, Yenipazar ve TV Tower projeleri.
Önce hikâyenin ilk ayağı olan Sarıalan’dan başlayalım.
Şirket yaklaşık 80 milyon dolarlık yatırımı tamamladı ve Şubat 2026’da deneme üretimine başladı. Nisan ayında ise ilk altın konsantresi ihracatını gerçekleştirdi.
Sarıalan’ın mevcut rezervi, sonradan satın alınan komşu sahayla birlikte yaklaşık 675 bin ons altın eşleniğine ulaştı.
Yeni saha yalnızca rezervi büyütmüyor; projenin tahmini maden ömrünü de yaklaşık 10 yıldan 13 yıla çıkarıyor.
Asıl önemli nokta şu:
Sarıalan henüz tam kapasiteye ulaşmadan 2026 yılının ilk altı ayında 747,6 milyon TL altın konsantresi geliri üretti ve toplam cironun %28’ini oluşturdu.
Yani şirketin kromdan kıymetli metallere dönüşüm hikâyesi artık yalnızca sunumlarda değil, bilançoda da görünmeye başladı.
2026’nın ilk yarısında hasılat %30 artışla 2,64 milyar TL’ye, brüt kâr ise %53 artışla 1,01 milyar TL’ye yükseldi.
Brüt kâr marjı da %32,6’dan %38,3’e çıktı.
Krom gelirleri gerilerken toplam cironun büyümesi, altın tarafının şirket üzerindeki etkisini çok net gösteriyor. Sarıalan tam kapasiteye yaklaştıkça gelir kompozisyonunun ve marjların daha da değişmesi beklenebilir.
Ama CVKMD’nin esas büyük hikâyesi Sarıalan da değil…
Şirketin orta vadeli büyüme planının merkezinde Yenipazar Polimetalik Maden Projesi bulunuyor.
Sahada;
1,21 milyon ons altın
40 milyon ons gümüş
123 bin ton bakır
402 bin ton kurşun
586 bin ton çinko
olmak üzere toplam 3,47 milyon ons altın eşleniği kaynak bulunuyor.
Daha da ilginç olanı, bu kaynak ruhsat sahasının yalnızca yaklaşık %10’unda yapılan aramalardan elde edilmiş.
Şirket Yenipazar yatırımı için 192 milyon dolarlık, ilk üç yılı anapara ödemesiz ve toplam dokuz yıl vadeli kredi anlaşması imzaladı.
Ayrıca Temmuz 2026’da Metso ile 25,2 milyon euroluk ana ekipman tedarik sözleşmesi yapıldı.
Buradaki kritik nokta, 192 milyon dolarlık kredinin VakıfBank’tan alınmış olması.
Paranın bu kadar değerli olduğu bir dönemde bir devlet bankasının üç yıl anapara ödemesiz, dokuz yıl vadeli böyle büyük bir proje finansmanı sağlaması bence yazının başında bahsettiğimiz kamu yaklaşımını destekleyen önemli bir gösterge.
Devlet arkasında anlayacağınız :)
Yenipazar artık “Bir gün yapılabilir.” denilen bir proje değil; finansmanı sağlanmış, ekipman siparişleri verilmiş ve yatırım aşamasına geçmiş bir proje.
Planlamaların yolunda gitmesi hâlinde projedeki deneme üretimlerinin 2027 yılının sonlarına doğru başlaması bekleniyor.
Bir de Çanakkale’de bulunan TV Tower Projesi var.
TV Tower’da 2,23 milyon ons altın, 36,3 milyon ons gümüş ve 764,9 milyon libre bakır olmak üzere toplam 4,58 milyon ons altın eşleniği kaynak bulunuyor.
Üstelik burada da mevcut kaynak tahmini, sahanın sınırlı bir bölümünde gerçekleştirilen çalışmalar sonucunda ortaya çıkmış durumda.
Arama faaliyetleri ilerledikçe kaynak potansiyelinin daha da büyümesi mümkün.
Toparlarsak şirketin elinde;
Üretime başlayan yaklaşık 675 bin ons rezervli Sarıalan
3,47 milyon ons kaynaklı Yenipazar
4,58 milyon ons kaynaklı TV Tower
Mevcut krom ve diğer metal operasyonları
bulunuyor.
Şirketin toplam 8,7 milyon ons civarındaki kaynağın yaklaşık 1,8 milyon onsunu Yenipazar’dan, 2,2 milyon onsunu TV Tower’dan ve 672 bin onsunu Sarıalan’dan üretime dönüştürmeyi planladığı bir senaryo var.
Yani yaklaşık 4,6 milyon ons potansiyel üretimden bahsediyoruz.
Altının onsu şu anda 4.500 dolar civarında ancak biz güvenli tarafta kalmak için 3.700 dolar üzerinden hesaplayalım.
4,6 milyon ons, yaklaşık 17 milyar dolarlık teorik brüt metal değerine karşılık geliyor.
Şirketin tahmini ons başına çıkarma maliyetini 1.600 dolar kabul edersek üretim maliyeti sonrası yaklaşık 9,7 milyar dolarlık bir değer ortaya çıkıyor. Şirket anlık 1 milyar dolar :)
Ancak burası çok önemli:
Bu rakam şirket değeri veya doğrudan elde edilecek net kâr değildir. Buradan yatırım harcamaları, vergiler, finansman giderleri, rödovans payları, geri kazanım kayıpları ve paranın zaman değeri düşülmelidir.
Ayrıca madencilikte kaynak ile rezerv aynı şey değildir. Yer altında maden bulunması, tamamının ekonomik şekilde çıkarılabileceği anlamına gelmez.
Yenipazar ve TV Tower’ın gerçek değeri; fizibilite çalışmaları, yatırım maliyetleri, geri kazanım oranları ve üretim planları netleştikçe daha sağlıklı hesaplanabilecek.
Şirketin bir diğer hikâyesi ise bağlı ortaklığı Hayri Ögelman Madencilik’in halka arzı.
Şirketin halka arz hazırlıkları kapsamında yaptığı esas sözleşme değişikliği başvurusu SPK tarafından onaylandı.
Burada güzel bir detay daha var. SPK’nın son yayımladığı kararda, halka arz olacak şirket bulunduğu şehrin ilk halka arzıysa incelemede öncelik tanınabileceğine yönelik bir madde bulunuyor.
Sanki doğrudan CVK için çıkarılmış :)
Benim tahminim Hayri Ögelman Madencilik’in yaklaşık 500 milyon dolar değerlemeyle ve %20 halka açıklık oranıyla arz edilebileceği yönünde.
Böyle bir senaryoda halka arzdan yaklaşık 100 milyon dolarlık kaynak sağlanabilir. Ancak bunun tamamen benim tahminim olduğunu özellikle belirteyim; nihai değerleme ve halka açıklık oranı henüz belli değil.
Şirket normalde çıkardığı kromu doğrudan ihraç ediyordu. Şimdi ise işleme tesisi kurarak kromu katma değerli hâle getirip satmayı planlıyor.
Size şöyle anlatayım:
Şirket yüksek tenörlü kromu yaklaşık 140 dolarlık maliyetle çıkarıp 350-400 dolar seviyelerinden Çin’e ve BG isimli şirkete satıyor.
Yeni tesiste kromu kendisi işlediğinde maliyetin yaklaşık 350 dolar, savunma sanayisine yönelik ürünlerin satış fiyatının ise 1.800 dolar seviyelerinde olabileceği ifade ediliyor.
Eğer bu plan gerçekleşirse şirket yalnızca daha fazla üretmeyecek, ürettiği kromdan elde ettiği katma değeri de ciddi şekilde artıracak.
Şirket açısından güven veren diğer nokta ise küresel emtia devlerinden Trafigura ile yapılan anlaşma.
Trafigura, CVK’ya toplam 100 milyon dolarlık ön finansman sağlıyor.
Adamlar diyor ki:
“Al kardeşim bu 100 milyon doları, yatırımını yap, tesisini kur; sonra ürettiğin madende bana öncelikli alım hakkı ver.” :)
Trafigura gibi küresel bir emtia devinin projeye ön finansman sağlaması hem gelecek üretimin satış kanalını oluşturuyor hem de projenin teknik ve ekonomik açıdan dışarıdan bir oyuncu tarafından incelendiğini gösteriyor.
Bu kadar övdük, risk tarafını da pas geçmeyelim.
Şirket yoğun bir yatırım döneminde. Yenipazar yatırımı yeni borçlanma yaratacak. Madencilik projelerinde izin süreçleri veya tesislerin devreye alınması gecikebilir. Beklenen üretim miktarlarına ulaşılamayabilir ve metal fiyatlarındaki düşüş kârlılığı baskılayabilir.
Kaynakların ne kadarının ekonomik rezerve dönüşeceği de henüz kesin değil.
Her yatırımda olduğu gibi bu yatırımda da ciddi riskler var.
Ama hangi zenginlik hikâyesi risk alınmadan yazılmış ki? :)
Başarıya giden hiçbir yol gül bahçelerinden geçmez.
Ezcümle…
Şirkete yalnızca bugünkü bilançosuyla bakan birisi:
“Bu şirket çok pahalı, 1 milyar dolar piyasa değeri var ama mevcut gelirleri tırt.” diyebilir.
Fakat borsada büyük para çoğu zaman bugünün bilançosuna bakılarak kazanılmaz. Gelecekte bilançonun neye dönüşebileceği erkenden görülerek kazanılır.
Gübre Fabrikaları’nın altın madeni hikâyesini hatırlayın. Şirket, üretim ve kâr rakamları bilançoya tam olarak yansımadan yıllar önce bu hikâyeyi fiyatlamaya başlamıştı.
CVKMD bugün yalnızca krom satan bir madencilik şirketi olarak değerlendirilmemeli.
Şirket bir taraftan Sarıalan ile altın gelirini bilançoya sokarken diğer taraftan Yenipazar yatırımına başlıyor. TV Tower ile de uzun vadeli devasa bir kaynak potansiyeli taşıyor.
Bunların yanına krom işleme tesisi, Hayri Ögelman halka arzı ve Trafigura finansmanı da ekleniyor.
Hikâyenin gerçekleşmesi hâlinde şirketin gelir yapısı, kârlılığı ve değerlemesi tamamen başka bir noktaya gidebilir.
Hatta uzaya :)
Fakat bunun gerçekleşmesi için projelerin zamanında, bütçesinde ve açıklanan üretim kapasitesinde devreye alınması gerekiyor.
Yatırımcı olarak bizim yapmamız gereken yatırımların gidişatını, izin süreçlerini, üretim rakamlarını ve finansman yapısını düzenli olarak takip etmek…
Sonra da hikâye bozulmadığı sürece kıçımızın üstünde oturmak :)
Burada hikâye büyük, potansiyel büyük ama doğal olarak risk de büyük.
Madencilik şirketlerinde para, sunumda yazan ons miktarından değil; o onsu ekonomik şekilde yerin altından çıkarıp sattığınızda kazanılır.
CVKMD’de artık ilk altın yerin altından çıktı.
Bundan sonraki mesele bu üretimin ne kadar hızlı ve hangi maliyetle büyütülebileceği…
Ben size dilim döndüğünce hikâyeyi anlattım. Top artık sizde; kendiniz araştırıp kararınızı verin.
Benim şirkette yatırımım bulunuyor.
Okuduğunuz için teşekkür ederim. Keyifli hafta sonları.
Sevgiler & Saygılar… #cvkmd
@nesenyagci@enesgursoy28@CihanPiyadeoglu Bu şekilde de Statik olarak Hafif Çelik Yapı sınırından çıkıp Çelik Yapı kategorisine giriyoruz.
DTS 1 ve 2 bölgelerinde yönetmeliğin izin verdiği kat yüksekliklerini, ağır çelik ana iskelet sayesinde güvenle ve yasal olarak aşabiliyoruz. Ki bu şekilde bile yapılar betonarmeden-
@flrpool1@CihanPiyadeoglu Maliyette bir etken ama tek başına değil.
Fabrikasyon üretim
teslimat süresinin kısalığı
Geri dönüştürülebilirlik ve sürdürülebilirlik
Düşük bakım maliyetleri
Taşınılabilirlik
Depreme karşı daha dayanıklı olması
Gibi liste uzar gider. Ana maddeler bunlar bana göre.
@Abdulgaffa60291@CihanPiyadeoglu 3d ve 4d yazıcı sistemleri gelişiyor. Sizde haklısınız ancak 30 sene içerisinde çok katlı ve deprem performansı yüksek yapılar için kullanılacak ana sistem olması çok düşük ihtimal. Ben kısa-orta vadede ana sistemin çelik yapılar olacağını düşünmekteyim