Die DAX-Analyse vor Xetra-Start, die fast 600 Punkte gebracht hat 🎯
Einstieg 25.500 · Ziel 26.133 · Rest am 29.10. bei 26.090 raus (Ø +345 Punkte)
Alle Stationen mit Uhrzeit im Video 👇
Tägliche Analysen: https://t.co/F2vP2EYKgb
#DAX#Trading
Werbung · keine Anlageberatung
Die DAX-Analyse vor Xetra-Start, die fast 600 Punkte gebracht hat 🎯
Einstieg 25.500 · Ziel 26.133 · Rest am 29.10. bei 26.090 raus (Ø +345 Punkte)
Alle Stationen mit Uhrzeit im Video 👇
Tägliche Analysen: https://t.co/F2vP2EYcqD
#DAX#Trading
Werbung · keine Anlageberatung
🚨 $IREN – Droht am 5. November eine massive Enttäuschung bei den Quartalszahlen?
Microsoft erwähnte im Earnings Call Verzögerungen bei einem Neocloud-Anbieter. Könnte damit IREN gemeint sein, insbesondere Horizon 3 oder 4?
Wie groß ist das Risiko für die kommenden Zahlen? 👀
—-
🚨 $IREN – Could November 5 earnings be a massive miss?
Microsoft mentioned delays involving a neocloud provider during its earnings call. Could they be referring to IREN, specifically Horizon 3 or 4?
How big is the risk heading into earnings? 👀
#Iren #neocloud
I don’t mean “mission-critical” because of one flashy implementation. I mean the category of workflows ServiceNow usually sits in: IT incidents, change management, access requests, HR cases, security ops, CMDB/asset processes, onboarding, etc.
Those are core operating workflows in large enterprises.
My concern is: if AI agents increasingly solve, route and execute these tasks directly, does ServiceNow stay the front-door workflow layer — or does it become more of a backend system?
Warum ich #SAAS aktuell deutlich kritischer sehe – und warum ich bei $NOW trotz Qualität nicht einsteige:
(Part 1) 1/2
ServiceNow ist ohne Frage ein starkes Unternehmen.
Hohe Gross Margins.
Tiefe Enterprise-Verankerung.
Starke Kundenbindung.
Mission-critical Workflows.
Große Kunden.
Gutes Management.
Klarer AI-Narrativ.
Aber genau hier liegt für mich das Problem:
Der Markt bewertet viele SaaS-Unternehmen noch immer so, als wäre Software auch in den nächsten 10 Jahren gleich knapp, gleich teuer und gleich schwer zu ersetzen wie in den letzten 10 Jahren.
Ich bin mir da nicht mehr sicher.
Die alte SaaS-Logik war:
Komplexe Workflows sind schwer zu bauen.
Integrationen sind schwer.
Enterprise-Prozesse sind schwer.
Deshalb kauft man teure Plattformen.
Deshalb akzeptiert man hohe Preise.
Deshalb entstehen hohe Switching Costs.
AI greift genau diese Annahme an.
Nicht morgen.
Nicht über Nacht.
Nicht mit einem kleinen Startup, das ServiceNow komplett ersetzt.
Aber strukturell.
Wenn AI-Agenten immer mehr Standardprozesse direkt erledigen können, dann sinkt der Wert vieler klassischer Workflow-, Ticketing- und Low-Code-Schichten.
Der gefährliche Punkt für $NOW ist nicht:
„Jemand baut ein besseres ServiceNow.“
Der gefährliche Punkt ist:
„Kunden brauchen weniger ServiceNow als vorher.“
Wenn ein AI-Agent im Unternehmen Passwortprobleme löst, Zugriffe prüft, HR-Fragen beantwortet, einfache Incidents klassifiziert, Genehmigungen vorbereitet, Daten aus $SAP / Salesforce $CRM / Workday $WDAY / Microsoft $MSFT / Atlassian $TEAM zieht und Aktionen direkt ausführt — dann wird der klassische Ticket-/Workflow-Layer weniger wertvoll.
Und genau da sehe ich das Risiko für viele #SAAS-Modelle:
AI macht Software nicht wertlos.
Aber AI kann den Preis für Software drücken.
Software war lange der Hebel, um menschliche Arbeit effizienter zu machen.
Jetzt kommt AI und greift nicht nur die Arbeit an, sondern auch die Software-Schicht, die diese Arbeit bisher organisiert hat.
Bei ServiceNow kommt noch etwas dazu:
Das Unternehmen hat mittlerweile knapp 30.000 Mitarbeiter weltweit.
Das ist kein schlankes AI-native Unternehmen.
Das ist ein großer Enterprise-Sales-, Support-, Implementation-, Partner- und Produktapparat.
Wenn AI wirklich Produktivität massiv erhöht, muss ich mich als Investor fragen:
Warum brauche ich dann bei einem Softwareunternehmen dieser Größenordnung weiter so viel Headcount-Wachstum?
Warum bleiben Sales Cycles so komplex?
Warum steigen Personal- und Stock-Based-Compensation-Kosten weiter?
Warum wird AI nicht schneller als Margenhebel sichtbar?
Natürlich kann man argumentieren:
ServiceNow wird selbst ein Gewinner der AI-Welle.
Ja, möglich.
Aber für mich reicht „wir machen jetzt auch AI“ nicht als Investment Case.
Die entscheidende Frage ist:
Ist AI für $NOW ein zusätzlicher Umsatztreiber?
Oder ist AI langfristig ein Deflationsrisiko für ihr Kerngeschäft?
Ich sehe aktuell beides.
Aber der Markt preist vor allem die erste Seite ein.
Was mir Sorgen macht:
Microsoft sitzt direkt im Arbeitsfluss: Teams, Outlook, Entra, Power Platform, Copilot.
Salesforce sitzt im CRM.
SAP sitzt in ERP und Procurement.
Workday sitzt in HR und Finance.
Atlassian sitzt in Dev- und IT-Workflows.
Alle bauen AI-Agenten.
Wenn die System-of-Record-Anbieter ihre eigenen Agenten in ihre Daten- und Workflow-Welt integrieren, dann könnte ServiceNow weniger zur zentralen Plattform werden — und mehr zu einer angebundenen Backend-Schicht.
Das wäre kein sofortiger Umsatz-Kollaps.
Aber es könnte die Multiple-Story verändern.
Von:
„ServiceNow wird die zentrale AI-Plattform des Enterprise.“
Zu:
„ServiceNow bleibt relevant, aber AI begrenzt Pricing Power und TAM-Expansion.“
Und genau das ist für hoch bewertete SaaS-Aktien gefährlich.
(2/2)
Bei solchen Unternehmen reicht es nicht, dass sie gut sind.
Sie müssen extrem gut bleiben.
Sie müssen weiter wachsen.
Sie müssen ihre Margen halten.
Sie müssen AI monetarisieren.
Sie müssen gleichzeitig verhindern, dass AI ihre eigenen Workflows commoditized.
Das ist eine hohe Hürde.
Deshalb ist $NOW für mich aktuell keine Aktie, bei der ich sage:
„Qualität kaufen und liegen lassen.“
Ich sehe die Qualität.
Ich sehe den Moat.
Ich sehe die Kundenbindung.
Aber ich sehe auch das Risiko, dass AI den Wert vieler #SaaS-Schichten langfristig neu bepreist.
Übrigens sehet ich bei https://t.co/nOpIQ0Fmmz $MNDY ein ähnliches Risiko :
Monday = flexibler Work-Management-/Collaboration-Layer.
Das macht Monday agiler, aber auch leichter angreifbar.
Mein Fazit:
Ich shorte ServiceNow nicht.
Ich unterschätze das Unternehmen nicht.
Aber ich steige hier nicht ein.
Für mich ist $NOW ein gutes Unternehmen mit einem zunehmend asymmetrischen Bewertungsproblem:
Der Bull Case ist offensichtlich.
Der Bear Case ist subtil.
Und genau die subtilen Bear Cases sind im Markt oft die gefährlichsten.
🔶 $ALFEN +17 % gestern:
Und das ist erst der Anfang. 🔋
Wir sind Long und spekulieren auf einen trurnaround!
Q1: Revenue +25% | Adj. EBITDA +50%
Niemand redet über diesen Namen. Dabei sitzt Alfen im Zentrum von allem:
⚡ Smart Grid für AI-Data-Center-Anschlüsse
🔋 Größter BESS direkt am TenneT-Hochspannungsnetz
🇳🇱 DSOs planen Rekordinvestitionen 2026–2028
🇫🇮 Finnland: +90% Stromverbrauch bis 2035
0.72x P/S. Echter Cashflow. Transformation läuft.
2026 = Fundament.
2027 = Profitabilität.
Der Markt schaut woanders hin.
Wissen. Strategie. Disziplin. 🐂
#ALFEN #EnergyStorage #SmartGrid #Energiewende
🔶 #Humanoid#Robotics = der nächste #Physical-#AI-Trend 🤖
Nach AI-Chips, AI-Software & AI Factories kommt der nächste Schritt:
KI verlässt den Bildschirm – und geht in die reale Welt.
Aber wir schauen nicht nur auf den fertigen Roboter.
Wir schauen auf die Lieferkette dahinter:
🧠 AI-Compute
👁️ Kameras / LiDAR / Vision
⚡ Sensorik & Force/Torque
💪 Aktuatoren, Motoren & Getriebe
🔋 Batterie & Power-Management
🦴 Präzisionsmechanik & industrielle Fertigung
Genau dort entsteht oft die echte Wertschöpfung.
Für Long-Term schauen wir auf Qualitätswerte wie z.B. $NVDA, $TSM, $QCOM.
Für Swing-Setups werden Namen wie $TSLA, $TER, $CGNX spannend.
Im BullXpert Trading Room zerlegen wir solche Megatrends frühzeitig, trennen sauber nach Risiko und suchen die Gewinner der Lieferkette – bevor der Markt die Story komplett eingepreist hat.
🔵 Long-Term
🟢 Swing
🔴 High Risk
Wissen. Strategie. Disziplin.
Das ist der Vorteil. 🐂
🔶 $AMS – ams #OSRAM: Der nächste AI-Photonik-Move läuft 🔬💡
Die Community fragt sich :
Ist $SIVE ein Scam?
Und während andere noch über KI-Laser reden, liefert ams OSRAM $DQW1 bereits:
✅ Q1 Umsatz €796 Mio. – oberes Ende der Guidance übertroffen
✅ EBITDA-Marge 16,5% – starke Execution trotz FX-Gegenwind
✅ Entwicklungsvertrag mit führendem AI-Photonik-Partner für optische Interconnects in KI-Rechenzentren – Prototype bereits demonstriert
✅ AR Smart Glasses – bereits Lieferant, Content-Opportunity €50–100 pro Brille
✅ Klarer Weg zu positivem Free Cashflow 2027
Die „Slow & Wide” microLED-Interconnect-Technologie adressiert exakt den Pain Point von AI-Datacenter-Betreibern: Energieeffizienz, Thermik, Skalierbarkeit.
Kein anonymer Reddit-Account. Kein leeres Büro. Kein Restatement.
Ein etabliertes Unternehmen mit €3 Mrd. Jahresumsatz, das gerade den Pivot zu Digital Photonics vollzieht – und das der Markt noch nicht vollständig eingepreist hat.
🧠 Die Rotation von spekulativer Laser-Story → substanzbasiertem Photonik-Leader ist der Move.
$SIVE war die Spekulation. $AMS ist die Substanz.
#Photonik #AIInfrastructure #DigitalPhotonics #AmsOsram
⸻
📌 Keine Anlageberatung. Eigene Analyse, eigenes Risiko.
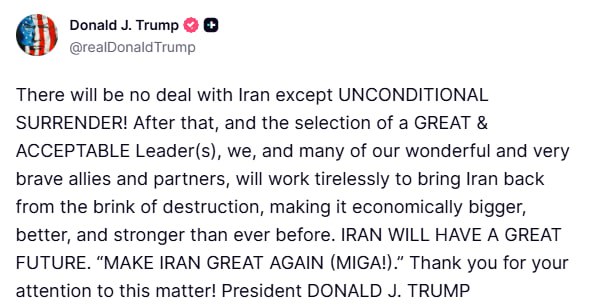
Trump fordert „UNCONDITIONAL SURRENDER“ vom Iran und spricht gleichzeitig davon, dass Iran danach „größer, besser und stärker“ werden soll. Aber genau hier beginnt die eigentliche geopolitische Frage: Will Washington wirklich einen starken Iran? Ein stabiler Iran mit seinen enormen Rohstoffreserven, Energiequellen und hochgebildeten Fachkräften könnte langfristig selbst zu einem globalen Player im Nahen Osten werden. Ob das tatsächlich im strategischen Interesse der USA oder Israels wäre, ist zumindest diskutabel. Oder geht es am Ende eher darum, die Region dauerhaft unter Kontrolle zu halten und geopolitische Dominanz zu sichern?
Gleichzeitig steht Trump innenpolitisch unter Druck. Die #Midterms kommen im Herbst, und steigende #Energiepreise oder #Inflation sind politisch extrem gefährlich. Hinzu kommt, dass mittlerweile viele Studien zeigen, dass ein Großteil der #Zölle letztlich von amerikanischen Haushalten bezahlt wird – nicht von China oder internationalen Konzernen, wie oft behauptet wurde. Die Frage ist also auch: Kann sich Trump einen längeren Konflikt leisten, wenn gleichzeitig Benzinpreise steigen und Inflation wieder zum Thema wird?
Interessant ist auch der strategische Aspekt: Trumps Zölle und der Druck auf Unternehmen, Produktion wieder in die USA zu verlagern, könnten im Rückblick auch als Vorbereitung auf eine Phase geopolitischer Spannungen interpretiert werden – mehr #Energieunabhängigkeit, resilientere #Lieferketten, weniger Abhängigkeit von China / Asien. Aber selbst dann bleibt ein politischer Widerspruch: Trump hatte versprochen, Kriege zu beenden und Konflikte zu vermeiden – vom Iran bis zur Ukraine. Die entscheidende Frage bleibt daher offen: Geht es hier wirklich um Stabilität im Nahen Osten, oder um eine neue geopolitische Machtordnung?
JPMorgan just dropped a note (Nov 2025) that’s being used as “AI bubble proof”:
“To earn a 10% return on ~$6.5T cumulative AI capex through 2030 you need $650B annual profit – forever.”
Source: JPMorgan Research, quoted verbatim here →
https://t.co/CmnNyl1amu
Everyone is freaking out.
They shouldn’t. The math is completely broken. Here’s why:
Mistake #1 – wrong capital base
JPM takes cumulative spend 2025–2030 ($6.5T) and pretends that’s the final asset base in 2030.
Reality:
- Assets depreciate (3–5 yr life)
- Spending continues after 2030 (next-gen, sovereign AI, etc.)
Net invested capital in 2030 will be $15–20T+, not $6.5T.
10% on the real base = $1.5–2T+/year needed → their $650B bar is actually far too low.
Mistake #2 – growth is vastly underestimated
NVIDIA alone (just ONE company):
FY26 → ~$250B
FY27 → ~$450B
FY28 → ~$700B
FY29 → ~$1T
FY30 bull → $1.1–1.4T revenue → $600–800B net profit
Yes – one company blows past JPM’s “impossible” number by itself.
Current order backlog & Jensen’s own comments support this trajectory.
Mistake #3 – the rest of the ecosystem doesn’t exist in JPM’s model
Add:
• Microsoft Azure AI margins
• Google Cloud
• AWS
• Meta (ads + Llama)
• Tesla Dojo / Robotaxi
• xAI, Anthropic, Oracle, CoreWeave…
Easily another $1–1.5T profit on top by 2030.
Mistake #4 – this is not the 2000 fiber bubble
Fiber was dug and never used.
Every single GPU shipped today runs at 100% utilization and generates cash immediately. Demand is real.
Bottom line
$650B annual profit gets crushed in 2027–2028.
By 2030 the industry is laughing at the number – we’re talking $2–3T total AI profit.
Real return on capital: 15–25%, not 10%.
JPM used static, outdated assumptions and zero imagination.
Quoting this as bubble evidence in 2025 = saying “Internet is a fad” in 1999.
Tag your favorite bears. Let’s see who still quotes this note in 2030 😂
Long AI. Forever. 💎🚀
#AI #NVIDIA #NotABubble #TrillionDollarClub
📉 Many only see today’s drop in $IREN –
@IREN_Ltd
but here’s what’s really happening:
Institutional investors are running a planned short attack: heavy selling pressure to artificially push the price down so they can cover cheaper later.
Facts:
▪️ Short Interest: currently 30.98M shares – one of the highest levels in months.
▪️ Days to Cover: only 1 day – meaning shorts could be forced to cover quickly if momentum shifts.
▪️ Average cost basis of many investors: around $41.30 – the stock now trades just below that, creating pressure on longs to sell. That’s exactly what institutions want.
But as an honorary investor, the rule is simple: don’t sell, hold. 💎🙌
With the next positive catalyst, this high short interest could easily flip into a massive short squeeze. 🚀🔥
👉 We won’t get shaken out. #HonorHolder
#IREN #Stocks #ShortSqueeze #Investing
$IREN holding around $40 – possible reversal zone.
▪️ Short Interest: 30.9M 📉
▪️ High volume, selling pressure may be fading
▪️ $39.70 support tested
👉 Potential Buy the Dip play – next targets: $41.7 / $43.5 🚀💎🙌
#IREN#BuyTheDip#ShortSqueeze
Totally fair point – but one thing to keep in mind is that markets don’t price the past, they constantly re-price the future.
◾️ What looks “expensive” or “speculative” on yesterday’s cash flows can become entirely rational once growth, partnerships, or structural shifts are priced in.
◾️ A re-rating makes past valuation metrics irrelevant, because the future trajectory is what matters.
Wir sind schon länger LONG auf #Rambus $RMBS ! Heute bestätigt es sich wieder einmal, warum :
🔶 Rambus: Speicher-Architekt für die nächste KI-Generation ⚡🤖
🔸 Agentenbasierte KI fordert neue Maßstäbe 🚀
Mit den jüngsten Aussagen von NVIDIA-Chef Jensen Huang wurde klar, dass wir an der Schwelle zu einer neuen KI-Ära stehen. Die kommenden Modelle sollen nicht nur Antworten liefern, sondern eigenständig Informationen sammeln, Schlüsse ziehen und Handlungen planen. Auch in der Robotik entstehen dadurch enorme Zusatzlasten.
Das bedeutet: Der Rechenaufwand in den Rechenzentren steigt massiv – und die Nachfrage nach schnellerem, effizientem Datentransfer nimmt rasant zu.
⸻
🔸 Warum Rambus davon profitiert 🖥️
Rambus (RMBS) hat sich auf Lösungen spezialisiert, die den Datenfluss zwischen Prozessor und Speicher beschleunigen. Die Chips übernehmen Aufgaben wie Signalsteuerung, Übersetzung von Protokollen und das Management von Bandbreite und Energieeffizienz.
Besonders im Fokus steht das neue DDR5-MRDIMM 12800 Modul, das für deutlich höhere Speicherbandbreiten und -kapazitäten sorgt. Damit können Server den wachsenden Anforderungen von KI-Anwendungen und High-Performance-Computing (HPC) gerecht werden. Das Management sieht hier ein Marktpotenzial von rund 600 Mio. USD in den kommenden Jahren.
⸻
🔸 Milliardenschwerer Ausbau der Infrastruktur 💰
NVIDIA selbst rechnet damit, dass bis zum Ende der Dekade 3–4 Billionen US-Dollar in den Ausbau der weltweiten KI-Infrastruktur fließen. Rambus könnte sich mit seinen Spezialchips ein bedeutendes Stück dieses Kuchens sichern.
Schon jetzt zeigt sich das Wachstum: Im letzten Quartal legte der Umsatz von Rambus um 43 % im Jahresvergleich zu, die Produktumsätze erreichten den fünften Rekordwert in Folge, und der operative Cashflow stieg auf 94 Mio. USD.
⸻
🔸 Aktuelle Geschäftszahlen Q2 2025 📊
▪️ Umsatz: 172,2 Mio. USD (über den Erwartungen, +43 % YoY)
▪️ Produktumsatz: 81,3 Mio. USD (+7 % QoQ)
▪️ Operativer Cashflow: 94 Mio. USD (Rekordwert)
▪️ Ausblick Q3: Umsatz zwischen 172–178 Mio. USD, Gewinn pro Aktie 0,58–0,66 USD
Die Bilanz ist solide, mit fast 600 Mio. USD an liquiden Mitteln. Rambus rechnet damit, auch im kommenden Quartal erneut zweistellig bei den Produktumsätzen zuzulegen.
⸻
🔸 Blick ins Marktumfeld 🌐
Neben Rambus arbeiten auch andere Anbieter daran, die nächste Stufe von Speicher- und Datenverbindungstechnologien für KI-Cluster zu liefern:
▪️ Astera Labs (ALAB) entwickelt Switches für schnelle PCIe/CXL-Verbindungen, die u. a. bei AWS mit NVIDIA-GPUs eingesetzt werden.
▪️ Marvell Technology (MRVL) ist ebenfalls stark im Bereich High-Speed-Connectivity und Netzwerklösungen vertreten und wird oft als Wettbewerber bei Datenzentrumsinfrastruktur genannt.
⸻
🔸 Risiken ⚠️
▪️ Produktzyklen: Neue Lösungen wie MRDIMM kommen erst ab 2026 in den Markt – Verzögerungen könnten das Wachstum bremsen.
▪️ Lizenzgeschäft: Einnahmen aus Patenten und IP können schwankungsanfällig sein.
▪️ Marktdynamik: Steigende Strompreise oder ein Überangebot an Kapazitäten könnten kurzfristig auf die Margen drücken.
⸻
🔸 Fazit & Ausblick 🔮
Rambus hat sich als Schlüsseltechnologie-Anbieter für Speicherinterfaces etabliert – eine Komponente, die im Zeitalter von agentenbasierter KI und Robotik unverzichtbar ist. Mit stetigem Wachstum, solider Finanzbasis und einem klaren Fahrplan für neue Speicherlösungen ist Rambus gut positioniert, um vom weltweiten KI-Investitionsboom überproportional zu profitieren.
Auch wenn Produkte wie MRDIMM noch Anlaufzeit brauchen, spricht die Kombination aus Marktführerschaft bei DDR5, wachsendem Umsatz und der massiven Investitionswelle in KI-Rechenzentren für weiteres Potenzial.
⸻
👉 Kurz gesagt: Während NVIDIA die GPUs liefert, sorgt Rambus dafür, dass die Datenströme im Rechenzentrum überhaupt in dieser Geschwindigkeit bewegt werden können.
⸻
#Wachstumsaktie #LongPosition #aktie #trading