Dün kaldığımız yerden devam edelim. Hafta sonu için bir okuma bırakayım.
İnsanlar bazı konularda bilgiyi gerçekten “Bu doğru mu?” diye mi değerlendiriyor? Yoksa farkında olmadan “Buna inanırsam kimliğim ve ait olduğum grup açısından nerede dururum?” diye mi düşünüyor?
Dan Kahan, 2017 tarihli çalışmasında bu durumu “kimliği koruyucu biliş” kavramıyla açıklıyor.
Bir düşünce zamanla yalnızca görüşümüz olmaktan çıkıp kimliğimizin parçası haline gelebiliyor. Böyle olduğunda karşıt bilgi de sıradan bir kanıt olarak görülmüyor. Zekamıza, geçmişte verdiğimiz kararlara ve ait olduğumuz topluluğa yönelmiş bir tehdit gibi algılanıyor.
Bu noktadan sonra insan, kendi görüşünü destekleyen zayıf bir kanıtı kolayca kabul ederken karşıt yöndeki güçlü bir kanıtta kusur aramaya başlıyor. Üstelik bunu çoğu zaman bilinçli olarak yapmıyor.
Kahan’ın derlediği çalışmaların en çarpıcı tarafı ise sorunun yalnızca bilgisizlikten kaynaklanmadığını göstermesi. Bilimsel bilgisi ve sayısal düşünme becerisi daha yüksek kişiler, kimlikle bağlantılı konularda her zaman gerçeğe daha fazla yaklaşmıyor. Bazen sahip oldukları zihinsel becerileri, zaten inanmak istedikleri sonucu daha güçlü biçimde savunmak için kullanıyorlar.
Çünkü bir düşünceden vazgeçmenin bedeli yalnızca “Yanılmışım” demek olmayabilir. İnsan ait olduğu çevreden uzaklaşabilir, itibar kaybedebilir veya kendisi hakkında kurduğu hikayeyle yüzleşmek zorunda kalabilir.
Bu nedenle yalnızca daha fazla veri sunmak her zaman işe yaramıyor. Sorun bilgi eksikliği değilse, daha fazla bilgi tek başına çözüm olmuyor.
Benim bu çalışmadan aldığım cümle şu:
İnsanlar bazen yanıldıklarını anlayamadıkları için değil, doğruyu kabul etmenin kimliklerine maliyeti çok yüksek olduğu için yanılgıya tutunurlar.
Dan M. Kahan, 2017
Misconceptions, Misinformation, and the Logic of Identity-Protective Cognition
https://t.co/E9REgLecWN
Genelde kadınları bu konuları anlatırken görmedikleri için bu öfke diye yorumluyorum💅
O sırada hayal edemeyecekleri “müşterilere” yatırım danışmanlığı yapıyorum🐣
@orhnrck Merhaba, değerli yorumlarınız için teşekkürler. Bu benim videom, bi şey kanıtlamama gerek yok ama ben yine de anlatayım. 5yıldır Sermaye piyasalarında çalışıyorum, sektörün en bilinen aracı kurumlarında :)
@orhnrck Gerekli lisanslara sahibim, ayrıca şuanda da Marmara Üniversitesinde “Sermaye Piyasaları ve Borsa” yüksek lisansı yapıyorum. Üstad değilim amacım ülkemin finansal okuryazarlığını artırmaya katkıda bulunmak dilim döndüğünce 🫶
$ASTOR’un 6 Eylül’deki yatırımcı sunumundan öne çıkanlar notlarım.
#ASTOR’un pazar payı;
📍Yurt dışında %25
📍Yurt içinde %35
📍İhracatta %15
📍Şirket özellikle 2025 ortasında ciddi yol kat etmiş olacaklarını belirtiyor. %50 verimlilik artışı yaşanacağını söylediler.
📍228 bin m2 alanda kapasite artışı ile tüm ürün grupları kapasitelerinde %100’e varan artış planlanıyor.
📍70 bin m2 alanda çalışmalara başlanmış. Buraya kademeli olarak PP&E dahil 100 mn USD yatırım yapılacağını öngörüyorlar.
📍Ciro hedeflerinde
📍2024’te 826 mn USD
📍2025’te 1013 mn USD hedefleri korunmuş.
📍Bu sene 400 mn dolar ihracat hedefleniyor. (Geçen sene 196 mn usd ‘di)
📍Kapasite artışıyla 1 mr USD üzeri ciro 500 mn usd üzeri ihracat hedefleri olduğunu yinelediler.
📍FAVÖK marjının %30’lar seviyesinde kalmasını beklediklerini belirttiler.
📍Güç transformatörü tarafında ciro artışının %80’i hacim artışı, %20’si fiyat artışı kaynaklı.
📍Yatırımlarla gerçekleşecek kapasite artışından tam verim alınmasının 2026 yılını bulacağını tahmin ediyorlar.
📍E-şarj’da hedef ilk 5 oyuncudan biri olmak
📍500 mn USD civarı backlog siparişler mevcut.
📍Backlog siparişlerin dağılımı
📍%70 güç %30 dağıtım
📍%60 ihracat %40 yerli pazar
📍Porto Riko’dan alınan 56 mn USD’lik siparişin bu yıl içinde üretim ve tesliminin gerçekleşeceği belirtildi. ABD haricindeki Amerika kıtası ülkeleri pazarına girmenin belli başlı standartların sağlanmış olması itibarıyla, bir nevi ABD pazarına girmek anlamı taşındığı ifade edildi. #ASTOR’un kozu, Çin’den alışveriş yapmak istemeyen Amerika ve Avrupa’daki müşterilere daha ucuz ve daha hızlı ürün verebilmesi olarak belirtildi. ABD pazarında transformatör fiyatlarının Türkiye’ye göre 2-3 kat daha fazla ve marjın da tahmini (varsayımsal olarak) %50 civarı olabileceği ifade ediliyor. Avrupa’da da fiyatların Türkiye ve ABD arasında olduğunu belirttiler. Şirket ihracatta büyümek istiyor, ancak iç pazarı da pazar payı kaybetmemek için ihmal etmek istemiyor.
📍Ukrayna’da ihalelere giriyorlar. Yakında bu ihalelerden sonuçlanan yeni işleri açıklayabileceklerini söylediler. Burada girdikleri ihalelerin %90’ının kendilerinde göründüğünü belirttiler. Savaş ortamı nedeniyle Ukrayna’da siparişlerden hızlı teslim beklentisi var. #ASTOR’un hızlı teslimatı avantaj yaratıyor, rakiplerde ise hızlı tedarik konusunda sorunlar var şeklinde iletildi. Ukrayna ile ilgili bir diğer önemli konu, tahsilatların aksaması durumu. Şirket ödeme riski taşımadıklarını, %50 peşinat ile çalıştıklarını ifade etti. #ASTOR da vade farkı ödememek için girdi malzemelere %95 nakit ödeme yapıyor.
📍ABD’de de henüz açıklamadıkları, onay gelirse açıklayacakları yeni işler olduğunu ilettiler.
📍Hammadde fiyatlarında talepten dolayı yükseliş olduğunu ifade ettiler. Teknoloji ürünler üretmeleri sebebiyle fiyatlama güçleri olduğunu, maliyetlerdeki artışın ciro artışı olarak da yansıyacağını ilettiler. Normalde hammade maliyetleri açısından Çin’le rekabetin çok zor olduğunu, ama dünyada Çin’i tercih etmeme çabası olması sebebiyle ucuz alternatifler olarak Türk mallarının ön plana çıktığını ifade ettiler.Aslında bu kısım, yenilenebilir enerji ekipmanları üreten şirketler içinde; 2024’te diğerlerinin işleri yavaşlayıp kar marjları zayıflarken #ASTOR’un neden güçlü kaldığını gösteriyor.Sektörde rekabet olduğu ama pazarın da büyük olduğunu söylüyorlar. Yine marka bilinirliği sayesinde fiyatı %10 artırsalar bile tercih ediliyorlar. 12 ayda yapılan teslimatta müşteri mutluyor, ABD’de teslimat sürelerinin 3 yılın üzerinde olduğunu belirttiler.
📍#ASTOR’un teslim süreleri güç trafoları için 6-7 ay, dağıtım trafoları için 3-4 ay. Şirket bobinleri kendileri üretmek üzere yaptığı yatırımlarla stok sürelerini kısaltmayı planlıyor. Stok süresinin enflasyon muhasebesi açısından da belirgin fark yarattığını tekrar hatırlatalım.
📍Bu sene başka ortak satışı yapılmayacağını ilettiler.
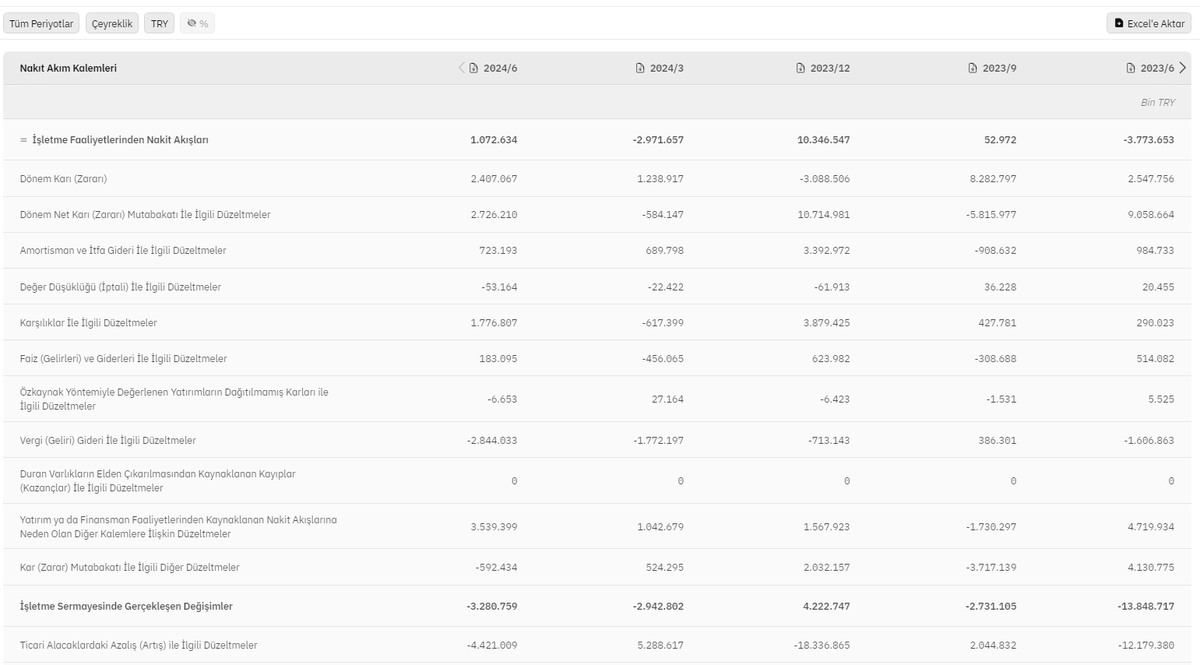
Model portföyümüzde bulunan #ASELS’ın gelen 2. çeyrek bilançosu beni memnun etti.
#ASELS deyince ilk baktığımız yer tabi ki işletme sermayesi ve işletme faaliyetlerinden nakit akışları.
Buralardaki görünüm olumlu. Ticari borçlardaki artış ve stoklardaki azalışın etkisiyle Nakit çevrim süresi çeyreklik 320 günden 300 güne düşüyor. Geçtiğimiz yıl Q1 Q2 arası burada artış gerçekleşmişti.
DSO’da majör değişim olmamakla birlikte artış yönünde. Burada gelişim durumu olmamakla birlikte tahsilat genellikle son çeyrekte gerçekleşir kamuyla iş yapan şirket olması sebebiyle.
2.çeyrek normalde #ASELS’ın en zayıf sezonudur. 2. çeyrekte %25’e yükselen FAVÖK marjı ve
çeyreklik reel olarak %17,6 büyüyen ciro etkileyici olmakla birlikte, yüksek sezon olan Q3 ve Q4’te ivme kazanacağı beklentisi ümit veriyor.
Net Borç’taki 21,4 mr’dan 25 mr’a olan artış bir negatif faktör. Ancak buradaki borçlanmanın geçmişte olduğu gibi işletme faaliyetlerinden nakit akışlarındaki bir açığı kotarmak değil de yatırım için CAPEX’e gitmesi olumlu.
Parasal kayıp etkisi yaklaşık aynı düzeyde kalmış. Net kar’da vergi geliri etkisiyle de 1,5 mr’dan 2,3 mr’a sıçrama görülüyor. Normalde vergi geliri etkisiyle net kar artışı göz ardı edilir. Ancak #ASELS sürdürülebilir olarak vergi imtiyazı olan bir şirket olması sebebiyle bu durum bir katalizör olarak değerlendirilebilir.
F/K 23, FD/FAVÖK 14 yüksek olarak değerlendirilebilir.
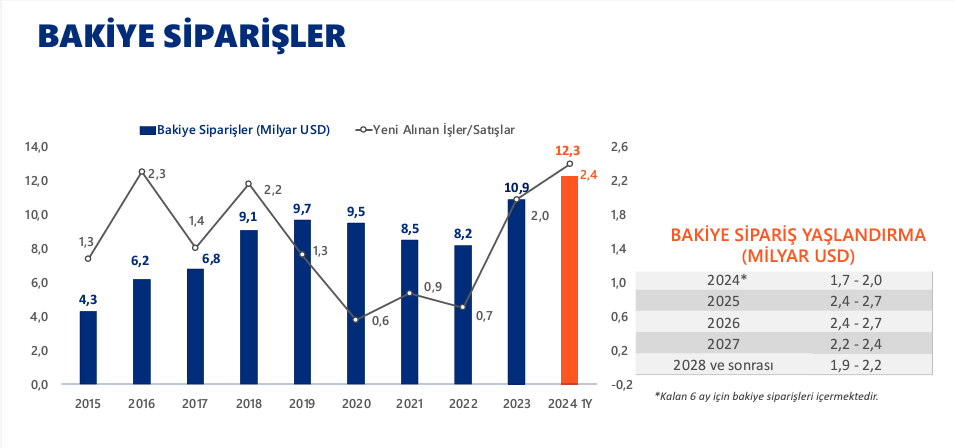
Ancak 2,6 mr usd artışla tarihi seviyelerde olan 12,3 mr USD’ye yükselen backlog siparişler bu çarpanları aklıyor.
Bu yazımda yakın zaman halka arz olan Altınkılıç Gıda’dan bahsedeceğim #ALKLC
Altınkılıç Gıda Çanakkale, Ezine ve Balıkesir Gömeç’teki tesislerinde süt ürünleri üretiyor.
- İlk endüstriyel kefir üreticisi
- Çoğunlukla iç pazar odaklı
- Laktozsuz, meyveli kefir gibi ürünler sağlıklı beslenme konusunda duyarlı tüketiciler arasında popüler.
Kapasite
Ezine tesislerinde günlük 96 ton, Gömeç tesislerinde günlük 92,2 ton süt işleme kapasitesi var.
Ezine tesislerindeki yıllık 34,6 bin ton süt işleme kapasitesinin;
21,6 bin tonu kefir,
13 bin tonu ise peynir grubu ürünleri için kullanılıyor.
(1kg sade kefir üretimi için 1kg süt, 1 kg peynir tüketimi için 7 kg süt kullanılıyor)
Satışların %57’sini peynir grubu %43’ünü kefir grubu oluşturuyor.
Satış kanallarının kırılımı:
%59 Ulusal Zincir Marketler
%24 Bayi ve Toptancılar
%13 Yerel Zincir Marketler
%4 Diğer
Peynircilikte 2-4 ay gibi uzun olgunlaşma sürelerinden dolayı uzun stok süreleri var. Çiğ süt üreticisine ödemeyi 15-30 günde yapıyorsunuz. Müşteri tarafında ise zincir marketler var. Vade konusunda çalışması en zor grup. Malı üreticiden alır, satış kendisi yaptıktan sonra ödeme vadesini başlatır. Satamadığını üreticiye iade etmek için şartları zorlar vs.
Sektörde rekabet çok yoğun, marjlar dar. Örneğin #ALKLC’ın peynirde 2021 pazar payı %1,8. Bu açılardan bakınca bu iş bad business olarak görünüyor.
Ancak 2024 1. çeyrekte hem işletme sermayesi/nakit döngü süresi, hem kar marjında, hem nakit akışlarında belirgin bir iyileşme görüyoruz. %20 civarı FAVÖK marjı bu iş için ciddi seviye. Bunda kefir grubunun Ezine tesislerinin 2024 yılında büyütülmesi ve ayrıca 2023 3. çeyrekte başlayan taze kaşar payının artmasının etken olduğunu değerlendirebiliriz.
Kefir çok çabuk bozulabilen bir ürün olduğu için stok süresi çok kısa tutuluyor. Aynı zamanda taze kaşarda eski kaşarda olduğu gibi uzun olgunlaşma süreleri olmaması sebebiyle stok süresi daha kısa ve nakit döngüleri daha hızlı.
2024’te;
Taze kaşar satış beklentisi 5,5 bin ton.
Kefir satış beklentisi 19,5 bin ton.
Kefir satışları:
2021: 21,9 bin ton
2022: 17,5 bin ton
2023: 18,4 bin ton
2021’de covid sonrası ev tüketiminin artmasının tek seferlik yüksek etkisi var
2022’deki azalış da normalizasyon ve yüksek enflasyon sürecinde fiyatların hızlı artmasına, 2023’te de depremin satışları biraz yavaşlatmasına bağlanıyor.
Satış fiyatlarının belirlenmesindeki ana unsur girdi maliyetlerinden olan çiğ süt fiyatları.
Sonra ambalaji işçilik, sosyal maya ve enerji girdileri izleyen maliyetler geliyor.
Çiğ süt fiyatlarında Ulusal Süt Konseyi (USK) referans alınıyor. Çiğ süt üreticisine genelde 15 gün içinde USK fiyatlarından ödeme yapılır. Üretici sanayiciye satacaksa daha kısa sürede tahsilat yapıp daha ucuza satmayı da göze alabilir. Hatta peşin bile çalışılabiliyor pazarlığa göre.
2024 yılı Çiğ Süt Fiyatları:
https://t.co/YawGjrCZJz
2011’den bugüne çiğ süt fiyatları da bu linkten bulunabilir:
https://t.co/mbzc1G3RDE
Mayıs ayından beri yatay kalan süt fiyatları görüyoruz. Buradaki konu, 2023 genel seçimlerinden önce enflasyonist ortamda gıda fiyatlarının baskılanması amacıyla marketlerin sıkıştırılması ve bir taraftan da seçim öncesi süreçte çiğ süt üreticisi grubunun çok ezilmemesi amacıyla fiyatların yüksek tutulması durumu vardı. Bu dönemde arada sıkışan #ALKLC gibi sanayiciler, ekonomi politikalarındaki normalleşmeyle birlikte buradaki fiyatların normalize olmasıyla rahatlama dönemi yaşıyor. Çiğ süt fiyatı girdisinin yatay kalmasına rağmen şimdiden sonra market fiyatlarının enflasyon oranında artmaya devam etmesini beklerim. Yani marj iyileşmesinin devam etme potansiyeli var.
(Hatta burada bir parantez açacak olursam enflasyonun sıkı politikaya rağmen yüksek kalmasında, temel tüketim ürünlerinde ve enerjide enflasyonist dönemde uygulunan bu tarz dizginleyici/popülist asimetrik uygulamaların bu dönemde normalleşmesinin de bir faktör olduğunu düşünüyorum.)
Halka arzdan sonra ABD pazarında private label distribütörlük anlaşması ve Türkiye’deki büyük marketler ile peynir ve kefir için private label anlaşmaları duyruldu. Private label üretimlerin iyi marj sağladığını diğer gıda üreticilerinden biliyoruz. Burada da benzer bir katalizör olmasını beklerim.
Halka arz’dan gelen yaklaşık 700 milyonluk gelir, yatırımlar devreye alınana kadar şirketin geçici olarak net nakte geçmesini sağlayabilir. Bu da 2. çeyrekte net finansman giderinin azalmasıyla net karın iyileşmesi potansiyelini yaratıyor.
İzahnameye göre halka arz gelirinin;
- %70’i işletme sermayesine,
- %10’u borç ödemeye,
- %10’u da Burhaniye OSB tesisi yatırımına kullanılacak.
Şirketin güncel net borcu 524 mn TL.
Net finansal giderin ciroya oranı ~%15.
İzahnamede 2024 için 630 mn 2025 için 900 mn FAVÖK öngörülmüş.
Yeni iş ilişkileri ve yeni fabrika yatırımlarının ciroya ekstra katkısıyla 2024 ve 2025 için sırasıyla kabaca 700 mn ve 1 mr gibi FAVÖK düşünürsek prospektif FD/FAVÖK:
2024 için 5,5
2025 için 3,8 oluyor.
Bu yatırımların ve yeni iş ilişkilerinin ayağa kalkması tahmin edilenden daha geç meyve verebilir bu durumda çarpanlar biraz yükselir tabi ki.
Gıda temasının baskın olduğu piyasamızda #ALKLC iyi bir hikaye gibi görünüyor. 2. çeyrek bilançosunu bu tahminlerimi teyit etmek üzere yakından takip ediyor olacağım.
Detay soruları olan yatırımcılar bana DM’den ulaşabilirler.
#PGSUS yolcu verisi #THYAO'ya göre zaten iyi gidiyordu. Marjlardan şüphem vardı ama geçen yılı yakalamış 👏
Görünüm beklediğimin epey üzerinde. PGSUS yılın kalanında yeni #TAVHL olabilir.
Yatırımcısına hayırlı olsun.
Forex Nedir? Yatırım Uzmanımız Çağla Şeker sizler için anlattı: https://t.co/LITUuDMRdN
Forex dünyasına İnfo Yatırım FX ile adım atmak için:
https://t.co/mKA5dF8D1z
*2024 yılı 1. çeyrek kârda olan hesapların oranı %40,47, zararda olanların oranı %59,53'tür.
#infoyatırım#forex
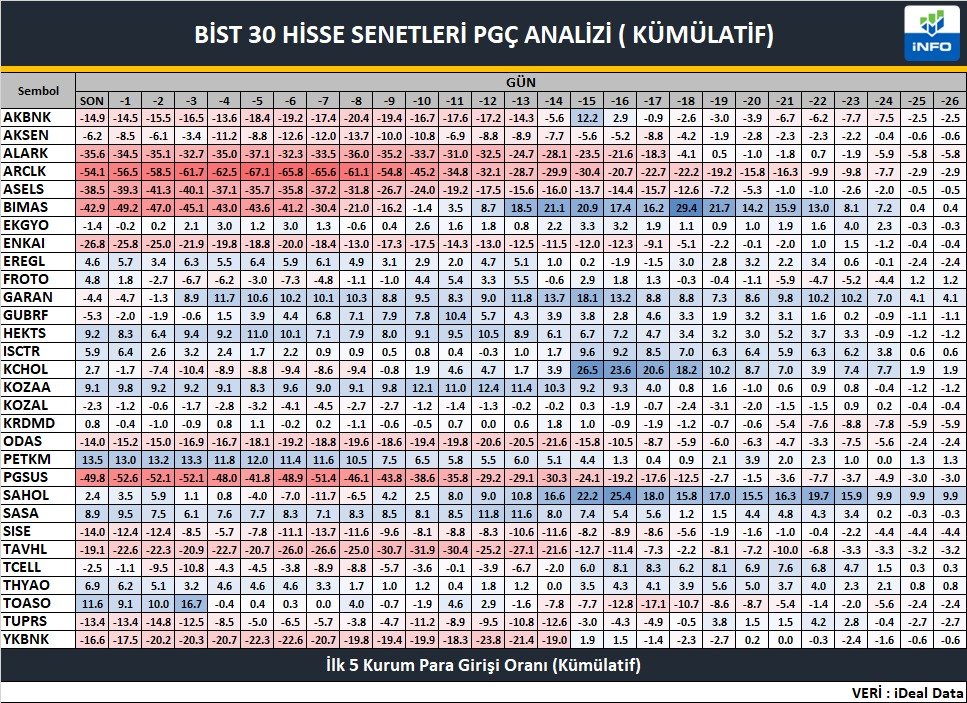
Bist 30 endeksine dahil hisse senetlerinin
PARA GİRİŞİ/ÇIKIŞI VERİLERİ
- İlk 5 Kurum Para Girişi/Çıkışı Oranı
- İlk 5 Kurum Para Girişi/Çıkışı Oranı (Kümülatif)
05.06.2023
#Bist#Viop