Ölçülebilir borsa.
Gemvalor'u kuruyorum: BIST'teki 600'ü aşkın şirketin bilançosunu tek tek okuyan; kalemi, tabanı ve dönemi açıkça gösteren bir platform.
Ön kayıt açık. Şimdi kaydolanlar kurucu üye olarak işaretleniyor; e-postanı bırakman yeterli, ödeme bilgisi istenmiyor.
https://t.co/jm2si745Pi
Bu hesap yeni. Beni önceki paylaşımlardan tanıyorsan bir beğeni ve kısa bir yorum, hesabın doğru kişilere yeniden ulaşmasını çok hızlandırır. Teşekkürler.
Bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.
$CLEBI | Hindistan'dan 18 ay sonra Çelebi: bilanço, Gemskor ve değerleme
Mayıs 2025'te Hindistan Sivil Havacılık Bakanlığı, Çelebi'nin bağlı ortaklıklarının güvenlik izinlerini ulusal güvenlik gerekçesiyle iptal etti. Etkilenenler: Chennai'deki %100'lük yer hizmetleri şirketi, Ahmedabad'daki %61'lik ortaklık ve Delhi'deki %74'lük kargo şirketi. Haberlere göre şirket Mumbai'deki yer operasyonlarının yaklaşık %70'ini yürütüyordu.
Şirket imtiyaz sözleşmelerinin feshine karşı dava ve tahkim yoluna gitti; Delhi Yüksek Mahkemesi Temmuz 2025'te temyizi reddetti. Yönetim, kaybı yaklaşık 500 milyon $ değer olarak tanımladı. Hisse iki günde %19 düştü (14 → 16 Mayıs 2025); bugün o günün %50 altında (temettü ve bedelsiz düzeltilmiş kapanış).
📊 Bilanço ne gösteriyor? (son 12 ay, 2026/9 konsolide)
• FAVÖK marjı %26,8. İptalden önceki üç dönemde %27,4–28,5'ti, ardından %31,7'ye çıkıp geri geldi.
• Esas faaliyet marjı %20,4, varlık kârlılığı %18,0.
• Net kâr 3,6 milyar TL, net marj %15,8.
• İşletmeden gelen nakit net kârın 1,12 katı.
• Net borç / FAVÖK 0,77 kat. İptalin ardından 1,1–1,3 kata çıkmıştı; son çeyrekte nakit 4,4'ten 6,3 milyar TL'ye yükseldi.
• FAVÖK, finansman giderinin 5,5 katı. Kısa vadeli borç payı %36,9.
Kâr payı: Nisan 2025'te pay başına brüt 147,50 TL, Nisan 2026'da 103,00 TL dağıtıldı.
🌍 Coğrafya değişiyor
• Kenya: Nairobi havalimanında yer hizmetleri ve kargo şirketi TCC'de hisse alımı (sözleşme Ekim 2025).
• Endonezya: iki bağlı ortaklığa havalimanı yatırımları için sermaye artırımı.
• Bangladeş: Dakka Terminal 3 yer hizmetleri ihalesine Ekim 2026'da teklif verildi, sonuç açıklanmadı.
• Tanzanya: imtiyaz süresi bittiği için faaliyet sonlandırıldı (hasılatın %0,2'si).
💎 Gemskor: Elmas (en üst kademe)
Kademe Hindistan'dan önce de Elmas ile Yakut arasında gidip geliyordu: 2024/6 ve 2024/9 Yakut → 2024/12 Elmas → 2025/3 ve 2025/6 Yakut → 2025/9 Elmas → 2025/12 ve 2026/3 Yakut → 2026/6 ve 2026/9 Elmas. Son iki dönem üst üste Elmas.
Bugünkü modüller (100 üzerinden): kâr kaynağı 93 · nakde dönüşüm 91 · özkaynak 90 · ödeme gücü 88.
📐 Değerleme: fiyat ne kadar kârlılık gerektiriyor?
Soru şu: borsa değerini karşılamak için şirketin özkaynağına kalıcı olarak ne kadar faaliyet kârı üretmesi gerekir? Büyüme varsayılmıyor, sermaye maliyeti reel %10–12.
• Ocak 2025: fiyatın gerektirdiği %62–84, şirketin faaliyet ROE'si %40,2
• Mayıs 2025: %44–59, şirket %35,7
• 20 Kasım 2026: %30–39, şirket %34,6
Ocak 2025'ten bu yana şirketin kârlılığı bandın altında kaldı; ilk kez Eylül 2026'da bandın içine girdi. Bugün F/K 8,4, PD/DD 3,2.
Bant varsayıma bağlıdır; bandın içinde ya da dışında olmak getiri işareti değildir. Geçmiş veriler gelecek performansı göstermez. Yatırım tavsiyesi değildir.
$NVDA cuma günü %14 düştü, zirveden %47,5 aşağıda.
Fiyat artık şirketin nakdinin yılda yalnızca %4,9 büyümesini varsayıyor. Zirvede bu oran %13,5'ti.
Ama hesabın asıl sorusu büyüme değil. Çin'den gelen üç risk de başka bir yere dokunuyor 👇
Moody's, Şişecam'ın notunu B2'den B3'e indirdi, görünümü negatiften durağana çevirdi.
Gerekçe iki cümle: Avrupa'da arz fazlası ve durgun talep; son yılların yoğun yatırım programının serbest nakit akışına yükü.
Bilançoda ikisi de görünüyor (son 12 ay, Eylül 2026):
• Net borç / FAVÖK: 10,1 kat (Aralık 2023'te 3,3)
• FAVÖK marjı: %5,8 (Aralık 2023'te %13,6)
• Yatırım harcaması, faaliyetlerden gelen nakdin 1,8 katı (2023'te yarısı)
• Serbest nakit akışı: −13,9 milyar TL
• Net borç: 154,7 milyar TL
Görünümü "durağan"a çeviren taraf da bilançoda: kısa vadeli borcun toplam borç içindeki payı Haziran 2025'te %47'ydi, Eylül 2026'da %13. Borç azalmadı ama vadesi uzadı; yakın tarihli geri ödeme baskısı hafifledi.
Sırada izlenecek tek şey: yatırım harcaması düştükçe nakit akışı artıya dönüyor mu? İlk cevap 2026/12 bilançosunda.
Yatırım tavsiyesi değildir.
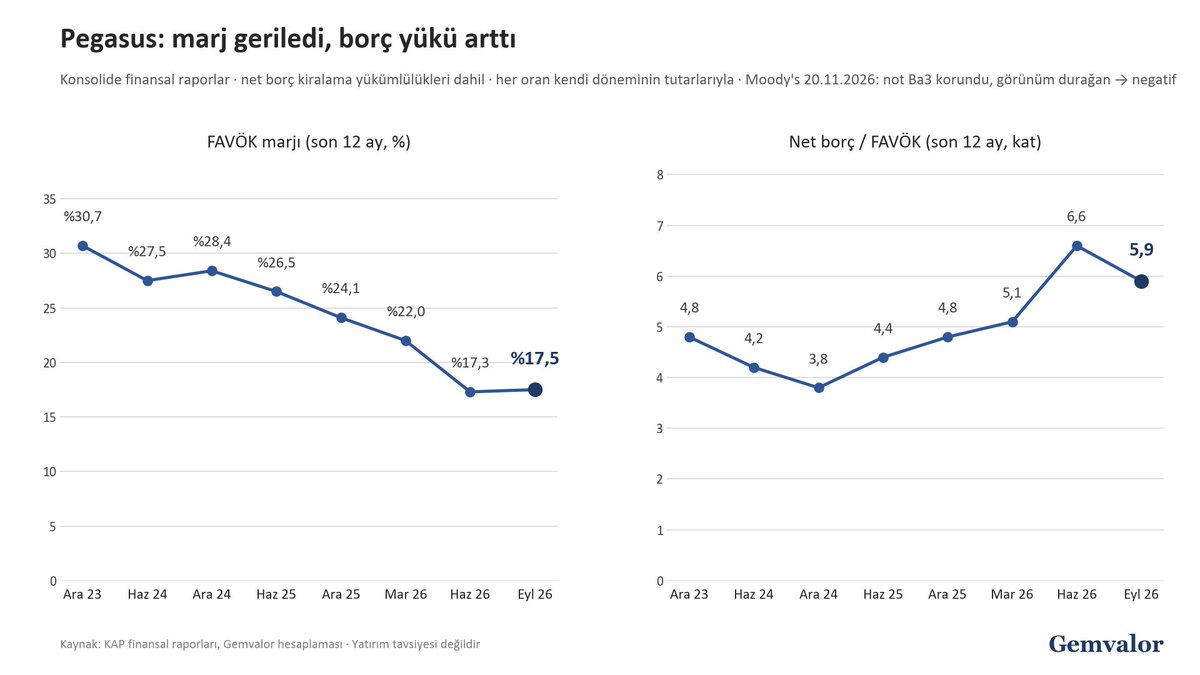
$PGSUS güncelleme: Geri alım programını açıkladıktan 4 gün sonra Moody's, Pegasus'un notunu Ba3'te tuttu, görünümü durağandan negatife çevirdi.
Geri alımda şirketin gerekçesi "faaliyet öngörüsü" idi. Not kuruluşunun baktığı açıklanmış rakamlar ise iki yıldır aynı yöne gidiyor (son 12 ay):
• FAVÖK marjı: Aralık 2023 %30,7 → Eylül 2026 %17,5
• Net borç / FAVÖK: 4,8 → 5,9 kat
• Net kâr: +20,9 milyar → −0,9 milyar TL
Marj yedi dönemin beşinde geriledi. 1 Ekim'de devralınan Smartwings ilk kez 2026/12 bilançosunda görünecek; borç ve marj tablosunun bir sonraki okuması orada.
Yatırım tavsiyesi değildir.
https://t.co/DN1aLqS63q
$PGSUS: Pegasus dün akşam 24 aylık bir pay geri alım programı açıkladı. Sınırlar sermayenin %3'ü ve toplam 3 milyar TL. Dünkü 157,3 TL kapanışla %3'lük pay yaklaşık 2,4 milyar TL ediyor, yani bu fiyatta önce adet sınırı doluyor.
Şirket programın amacını "faaliyet öngörüsü ile piyasa fiyatlaması arasında geçici ve belirgin uyumsuzluk" oluştuğunda kullanılacak ek bir araç olarak tanımlıyor ve filo yatırımlarının öncelikli kalacağını yazıyor.
Bilanço tarafında yılın ilk yarısı zararla geçti: ilk çeyrekte 7,8 milyar, ikinci çeyrekte 4,8 milyar TL net zarar. Üçüncü çeyrekte 11,3 milyar TL kâr geldi ama son 12 ayın toplamı hâlâ 0,9 milyar TL zararda.
Eylül sonunda uçak kiralamaları dahil net borç 195,5 milyar TL. Bu, borsa değerinin (78,7 milyar TL) 2,5 katı. Net borcun son 12 ay FAVÖK'e oranı 5,9; bir yıl önce 4,6'ydı. 3 milyar TL'lik program bu net borcun %1,5'i, şirketin eylül sonundaki 87,3 milyar TL nakdinin %3,4'ü kadar.
Şirketin metnindeki kıyas "faaliyet öngörüsü" ile, yani açıklanmış sonuçla değil beklentiyle yapılıyor. Bu öngörünün neye dayandığı (yakıt maliyeti, talep, bölgesel gelişmeler) açıklamada yer almıyor. Açıklanmış marj ise geriliyor: son 12 ay FAVÖK marjı %17,5, bir yıl önce %25,8'di.
Açıklanmış rakamlarda THY ile tablo şöyle: THYAO son 12 ayda kârda (özkaynak kârlılığı %10,3) ve borsada özkaynağının 0,39 katından işlem görüyor. Pegasus aynı dönemde zararda ve özkaynağının 0,60 katında. Borcun FAVÖK'e oranı ikisinde de 6 civarında.
Bir de henüz bilançoya girmemiş kalem var: Çek havayolu grubu Smartwings'in devri 1 Ekim'de tamamlandı. Bedel, devralınan alacaklar dahil 154 milyon avro, bugünkü kurla yaklaşık 8,6 milyar TL. Eylül bilançosu bu devri içermiyor; grubun borç ve filosu ilk kez yıl sonu bilançosunda görünecek.
Yatırım tavsiyesi değildir.
Fon, grubun şirket hissesini tahtada alır; karşıdaki satıcı grubun ortaklarıdır. Fiyatı yukarı taşımak için grubun cebinden para çıkmaz, alımı fon yapar, yani sizin paranız.
Satan taraf, hisseyi şirketin gerçek değerinin çok üstündeki bir fiyattan nakde çevirmiş oluyor. Bu nakit fondan çıkıp ortağın hesabına geçiyor ve orada kalıyor.
Fonda kalan ise o yüksek fiyattan alınmış hisse. Hissenin gerçek değeri değişmedi; değişen yalnızca fiyatı ve kimin elinde olduğu.
Yatırılan para fonların içerisinde dönüp duruyor ama bu hisseleri hareket ettirmek için bu kadar paraya ihtiyaçları yok. Döngüye bir defa katılan para kendine bir çıkış yolu arıyor.
Yani yatırılan toplam tutar bu şirketin içerisinde olmak zorunda ama dışarıya çıkabilmesinin bazı yolları var bu yolları yeterli etkileşim gelirse paylaşacağım.
Fona yatırdığınız parayla hisse senedi alındığını mı sanıyorsunuz? Yazık kafanıza...
Fona yatırılan para saklamada durur. Dışarı çıkmasının tek yolu: fonun bir şey alması. Para satıcıya geçer.
Peki satıcı, fonu kuran grubun kendi ortaklarıysa? 👇
$NVDA: Fiyat hangi büyümeyi varsayıyor, geri çekilmeyle bu nereye geldi?
Ters hesap: şirketin son 12 ayda ürettiği serbest nakit 148,7 milyar $. %9 sermaye maliyetiyle, fiyat bu nakdin 10 yıl boyunca her yıl ne kadar büyümesini, sonra %3'e inmesini gerektiriyor?
6 Ekim zirvesinde (239,24 $): yılda %13,5. 10. yılda yıllık serbest nakit ~528 milyar $, bugünkünün 3,6 katı.
17 Kasım'da (155,46 $): yılda %7,8. 10. yılda ~315 milyar $, bugünkünün 2,1 katı.
%9 nominal bir oran; ~%2,3 dolar enflasyonu düşülünce bugünkü fiyatın varsaydığı reel büyüme yılda ~%5,5, 10 yılda bugünün doları ile ~1,7 kat.
Hesap marjın sabit kaldığını varsayıyor (serbest nakit bugün hasılatın %41'i). Marj %35'e inerse aynı fiyat 10. yılda ~900 milyar $ hasılat, %30'a inerse ~1.050 milyar $ gerektiriyor. Son 12 ayın hasılatı 362 milyar $. Şirketin Ç4 beklentisi brüt marjı %74,8'den %71–72'ye indiriyor; Çin'den veri merkezi geliri varsaymıyor (Çin merkezli müşterilere satış FY2025'te 25,0 milyar $, FY2026'da 19,7 milyar $).
Varlıklar satışa dönüşüyor mu? Toplam varlık bir yılda 161'den 372 milyar $'a çıktı (+211). Aynı sürede son 12 ay hasılatı 187'den 362 milyar $'a (+175). Her 1 $ varlığın ürettiği yıllık hasılat 1,16'dan 0,97'ye, FAVÖK 0,70'ten 0,65'e indi.
Artışın 9 milyar $'ı fabrika ve ekipman (maddi duran varlık 19 milyar $; son 12 ayın hasılatı bunun 19 katı). Kalanı: alacak ve stok +68, nakit ve menkul kıymet +37, şirket satın alımı kaynaklı şerefiye ve maddi olmayan varlık +23, büyük kısmı halka açık olmayan şirket yatırımları olan diğer duran varlıklar ~+75 milyar $. Üretim kapasitesine giden para hızla satışa dönüyor; varlık devrini düşüren kalemler alacaklar ve finansal yatırımlar.
Ters hesap varsayıma bağlıdır; öngörü ya da değer hükmü değildir. Yatırım tavsiyesi değildir.
Aynı endeks, beş hafta, iki ayrı kurum.
MSCI, endeksi hazırlayan kurum. 15 Ekim'de Türkiye endekslerinde yabancı payı artışlarını, yeni hisse girişini ve üst segmente geçişi dondurdu. 12 Kasım'da Sabancı Holding ile Astor'u ana endeksten küçük şirketler endeksine indirdi, ana endekse kimseyi eklemedi, küçük şirketler endeksinden 18 hisseyi çıkardı. Haziran 2027'ye kadar ilerleme görülmezse Türkiye'nin gelişen piyasa statüsü için istişare açabileceğini yazdı.
JPMorgan, bu endeksi ölçü alan bir banka. Bugün aynı MSCI Türkiye endeksi için görüşünü "nötr"den "ağırlık artır"a yükseltti. Bu görüşü Mayıs 2025'te enflasyon beklentisi ve faiz indirimlerinin gecikmesi gerekçesiyle indirmişti. Bugünkü notun Türkiye'ye özel gerekçesi haberlere yansımadı.
MSCI'ın gerekçesi bazı küçük şirketlere yakın fonlar üzerinden olası koordineli işlemlere dair kaygılardı. 12 Kasım'da çıkarılan 18 hisse arasında, SPK'nın 16 Ekim bülteninde paylarındaki işlemler nedeniyle suç duyurusu kararı yer alan Işıklar Enerji ile dün kira sertifikası ödemesini yapamadığını açıklayan Peker GYO da var.
Yabancılar arada ne yaptı? TCMB verisine göre yurt dışı yerleşiklerin elindeki Türk hisselerinin değeri 19 Haziran'da 42,9 milyar dolardı, 6 Kasım'da 32,3 milyar dolar. Aynı dönemde haftalık net alımların toplamı +0,35 milyar dolar; düşüşün büyük kısmı satıştan değil fiyattan geldi. Dondurmadan sonraki üç hafta net satış (−255 milyon dolar), 6 Kasım haftası net alım (+367 milyon dolar).
İkisi aynı soruya cevap vermiyor. MSCI piyasanın endekse ne kadar "yatırılabilir" olduğunu ölçüyor; JPMorgan'ın "ağırlık artır"ı ise göreli bir görüş, gelişen piyasalar fonuna Türkiye'yi endeksteki payından fazla tutmayı söylüyor. O pay bugün yaklaşık %0,35.
Yatırım tavsiyesi değildir.
$PGSUS: Pegasus dün akşam 24 aylık bir pay geri alım programı açıkladı. Sınırlar sermayenin %3'ü ve toplam 3 milyar TL. Dünkü 157,3 TL kapanışla %3'lük pay yaklaşık 2,4 milyar TL ediyor, yani bu fiyatta önce adet sınırı doluyor.
Şirket programın amacını "faaliyet öngörüsü ile piyasa fiyatlaması arasında geçici ve belirgin uyumsuzluk" oluştuğunda kullanılacak ek bir araç olarak tanımlıyor ve filo yatırımlarının öncelikli kalacağını yazıyor.
Bilanço tarafında yılın ilk yarısı zararla geçti: ilk çeyrekte 7,8 milyar, ikinci çeyrekte 4,8 milyar TL net zarar. Üçüncü çeyrekte 11,3 milyar TL kâr geldi ama son 12 ayın toplamı hâlâ 0,9 milyar TL zararda.
Eylül sonunda uçak kiralamaları dahil net borç 195,5 milyar TL. Bu, borsa değerinin (78,7 milyar TL) 2,5 katı. Net borcun son 12 ay FAVÖK'e oranı 5,9; bir yıl önce 4,6'ydı. 3 milyar TL'lik program bu net borcun %1,5'i, şirketin eylül sonundaki 87,3 milyar TL nakdinin %3,4'ü kadar.
Şirketin metnindeki kıyas "faaliyet öngörüsü" ile, yani açıklanmış sonuçla değil beklentiyle yapılıyor. Bu öngörünün neye dayandığı (yakıt maliyeti, talep, bölgesel gelişmeler) açıklamada yer almıyor. Açıklanmış marj ise geriliyor: son 12 ay FAVÖK marjı %17,5, bir yıl önce %25,8'di.
Açıklanmış rakamlarda THY ile tablo şöyle: THYAO son 12 ayda kârda (özkaynak kârlılığı %10,3) ve borsada özkaynağının 0,39 katından işlem görüyor. Pegasus aynı dönemde zararda ve özkaynağının 0,60 katında. Borcun FAVÖK'e oranı ikisinde de 6 civarında.
Bir de henüz bilançoya girmemiş kalem var: Çek havayolu grubu Smartwings'in devri 1 Ekim'de tamamlandı. Bedel, devralınan alacaklar dahil 154 milyon avro, bugünkü kurla yaklaşık 8,6 milyar TL. Eylül bilançosu bu devri içermiyor; grubun borç ve filosu ilk kez yıl sonu bilançosunda görünecek.
Yatırım tavsiyesi değildir.
@YATARA23456 Teklif fiyatı henüz belli değil. İşlem kapanınca SPK'ya yapılacak başvuruyla kesinleşecek. Tebliğe göre fiyat, 7 Ağustos duyurusundan önceki 6 ayın ortalama borsa fiyatından düşük olamaz.
$ALCAR: Carrier, Alarko Carrier'daki %42,03 payını Alarko Holding'e pay başına 3,70 dolardan satıyor. Bugünkü kurla bu yaklaşık 186 TL ediyor; şirketin Eylül bilançosundaki özkaynağı ise pay başına 173 TL. El değiştiren pay, defter değerine yakın bir fiyattan satılıyor.
Borsada hisse dün 566,5 TL'den kapandı, defter değerinin 3,3 katı. Satış fiyatıyla şirketin tamamı yaklaşık 2,0 milyar TL ediyor, borsa değeri ise 6,1 milyar TL.
Aradaki farkta birkaç unsur var. Satış tek başına bir pay devri değil: Carrier ve Toshiba markalarındaki münhasırlık bitiyor, bu markaların stokları Carrier'ın iştiraki Viessmann'a devrediliyor, yalnız Carrier markalı ürün üreten Gebze fabrikası kapanıyor. Fiyat bu paketin içinde pazarlıkla belirlendi, değerleme raporu hazırlanmadı.
İşlem kapanınca Alarko Holding'in payı %84,06'ya çıkıyor ve halka açık paylar için zorunlu pay alım teklifi yapılacak. Tebliğe göre teklif fiyatı, anlaşmanın duyurulmasından önceki 6 ayın ortalama borsa fiyatından düşük olamaz. Sözleşmede Carrier'a ödenecek bedelin bu teklif fiyatına göre düzeltilebileceği de yazıyor.
Satılan şirket de bugünkü bilançodaki şirket olmayacak. İlk 9 ayda Carrier grubundan yapılan alımlar, satılan ticari malların maliyetinin yaklaşık üçte biri; Carrier grubuna yapılan satışlar ise ihracatın yarısı kadar. Son 12 ayda 8,1 milyar TL satışa karşı 877 milyon TL net zarar var.
Yatırım tavsiyesi değildir.
S&P dün akşam üç şirketin kredi notu hakkında karar açıkladı. Kredi notu, şirketin borcunu zamanında ödeme gücüne dair kuruluşun görüşü; BBB− ve üstü "yatırım yapılabilir" sınıf sayılıyor. Görünüm ise notun önümüzdeki dönemde hangi yöne gidebileceğini gösteriyor. Üç şirketin notu da bu sınırın altında, yani hiçbiri yatırım yapılabilir sınıfta değil.
$CCOLA: Not BB+ olarak teyit edildi, görünüm Durağan'dan Pozitif'e çevrildi. S&P güçlü yurt dışı büyümeyi, düşük borcu ve yurt içi şirketlere göre daha düşük finansman maliyetini öne çıkardı. Not artırımı için 2027'de serbest nakit akışının borcun %25'ini belirgin aşmasını bekliyor. Bilançoda net borç son 12 ay FAVÖK'ünün 0,3 katı; bir yıl önce 0,9 katıydı.
$AEFES: Not BB'de, görünüm Negatif'te kaldı. S&P toparlanmayı 2027'ye bağlıyor ve maliyet azaltımı, disiplinli yatırım harcaması, işletme sermayesi iyileşmesiyle nakit yaratımının artmasını bekliyor. Net borç / FAVÖK bir yılda 1,5 kattan 1,0 kata indi.
$ARCLK: Not B+'dan B'ye indirildi, görünüm Negatif. Gerekçe zayıf talep, fiyat baskısı ve yüksek finansman maliyeti; ilk 9 ayda reel gelir %12, FAVÖK %29 geriledi. S&P 2026'da FAVÖK'ün faiz giderini karşılamayacağını, serbest nakit akışının 6,5–8,5 mlr TL eksi olacağını öngörüyor. Net borç / FAVÖK 5,2 kattan 7,5 kata çıktı. Fitch de 3 Kasım'da notu B'ye indirmişti.
Yatırım tavsiyesi değildir.
Ek: Vadeli ile spot arasındaki fark yerinde kaldı (%4,78 → %4,84); vadeli spotu sürüklemedi.
Hisse vadelilerinde ise bankalarda fiyat yükselirken açık pozisyon düştü: AKBNK −%13,2, TSKB −%8,4, VAKBN −%3,7. Kısmi kısa kapanma izi orada; endeks genelinde yok.
Yatırım tavsiyesi değildir.
Tasfiyedeki fonların BIST 30 payları dün borsa dışında el değiştirdi. Bugün BIST 30 %4,8 yukarıda. Satılan tutar küçük, hareket büyük; aradaki farkı açıklayabilecek bir hipotezimiz var ve akşam veriyle sınayacağız.
3 Kasım: paylar 20 eşit pakette, günün kapanış fiyatından, yatırım fonlarına ve BES fonlarına satıldı. Alıcı fonlar payları 3 ay borsada satamayacak. Toplam 12,7 milyar TL; BIST 30 hisselerinde normal bir günün işlem hacminin onda biri.
Hipotez: etki tutardan değil beklentiden geldi. 15 Eylül–30 Ekim arasında BIST 30 vadelilerinde açık pozisyon %26 arttı; fiyat düşerken artan pozisyon aşağı yönlü beklentiye uyan bir desen. 2 Kasım'da Aralık vadesinde fiyat %1,9 yükselirken ~30 bin sözleşme kapandı.
Bugünün verisi iki yönde okunacak. Fiyat yükselirken açık pozisyon düşerse açık kapatma; artarsa yeni uzun pozisyon açılıyor demektir. Yatay kalırsa hipotez desteklenmez. Sonucu akşam bu postun altına yazacağız.
Açıklanmayan kısım ise çok daha büyük: portföylerin BIST 30 dışındaki düşük hacimli hisseleri ve fonlara yatırılan net paranın toplamı.
Bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.
Akşam sınaması (4 Kas, VİOP günlük bülteni): Hipotezimiz vadeli tarafta açık pozisyon kapanmasıydı; veri bunu desteklemedi.
BIST 30 %4,2 yükseldi (13.754 → 14.331), vadeli açık pozisyon ise azalmadı: 433,9 binden 437,6 bin sözleşmeye çıktı. Yükseliş tabana yayıldı: 631 hisseden 593'ü yükseldi, BIST 30'un tamamı artıda.
Kaynak: Borsa İstanbul · Yatırım tavsiyesi değildir.
Borsa bugün neden yükseldi?
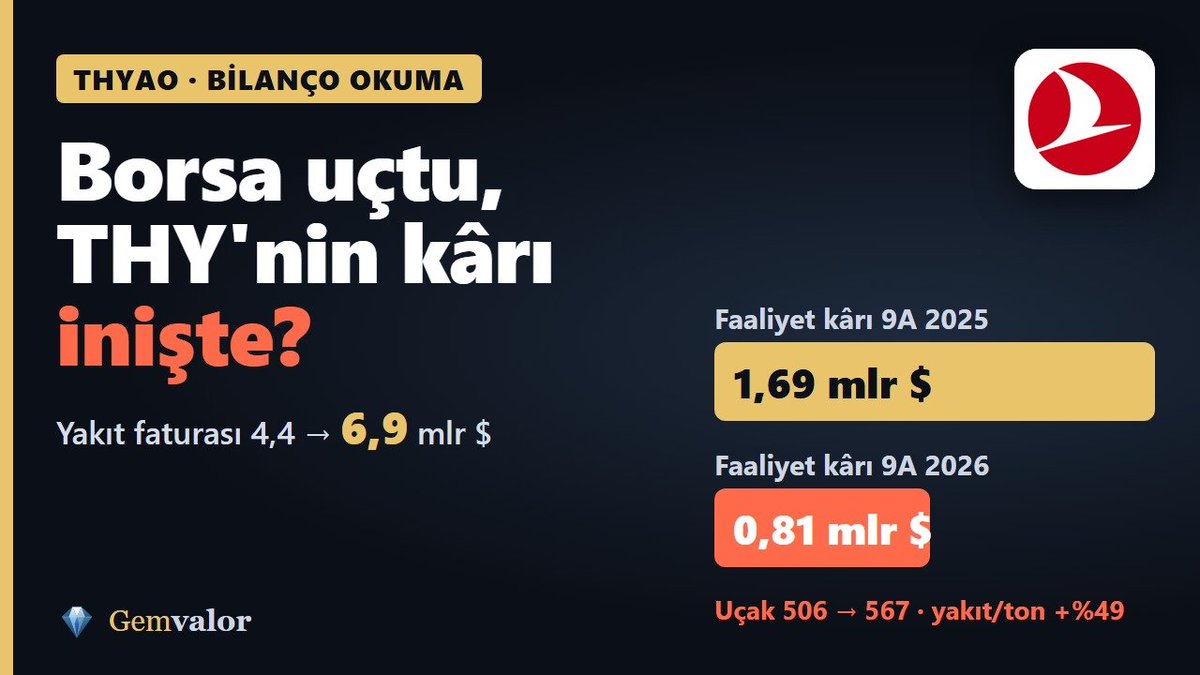
Tasfiyedeki fonların BIST 30 payları dün borsa dışında devredildi. Aynı sabah THY bilançosu geldi: 9 ayda uçak sayısı 506'dan 567'ye çıktı, yakıt gideri 4,4'ten 6,9 milyar dolara yükseldi, faaliyet kârı 1,69'dan 0,81 milyar dolara indi.
İkisini birlikte okuduk: https://t.co/iMBPIUziG2
Akşam VİOP verisi gelince açık pozisyonun ne yaptığını buradan paylaşacağım.
Yatırım tavsiyesi değildir.
Kaynak: TSPB duyurusu (paket lotları) × Borsa İstanbul 3 Kasım kapanışı · Borsa İstanbul VİOP günlük bülteni (BIST 30 vadeli, tüm vadeler; Aralık vadesi F_XU0301226) · günlük hacim = BIST 30 üyelerinin Ağustos–Kasım medyan TL hacmi toplamı (111,5 mlr). Grafikteki 2 Kasım düşüşünün ~88 bin sözleşmesi 30 Ekim'de sona eren Ekim vadesi. Açık pozisyonun kime ait olduğu kamuya açık değil.