🇺🇸 Hoy Wall Street cerrado por Labor Day
En Argentina el mercado opera con normalidad, así que los CEDEARs se pueden negociar… pero sin precio de referencia en NY.
Eso suele dejar una rueda con:
• menor liquidez
• spreads más anchos
• movimientos que responden más al CCL y al flujo local que al underlying.
Hoy, más disciplina que impulso.
Pronto llega Knight AI 🛡️ ⚔️
El bot de inteligencia financiera de Knightrader Capital Argentina.
Vas a poder:
🔎 Analizar tu portfolio
📈 Analizar el mercado
📲 Consultar datos en vivo
❓ Preguntar sobre tesis de inversión
Si estuviera disponible hoy, ¿qué le consultarías primero a Knight AI?
Brasil tuvo una de esas ruedas que obligan a mirar dos veces la pantalla. 🇧🇷
📈 Ibovespa +2,9%
📈 $EWZ +4,1%
📈 $NU +6,0%
📈 $XP +6,4%
📈 $PAGS +6,3%
📈 $ITUB +5,1%
📈 $VALE +3,5%
📈 $PBR +2,6%
Pero lo más interesante no es que “subió Brasil”, sino qué fue lo que más subió.
Fintechs, brokers y bancos lideraron claramente sobre commodities.
La lectura: el mercado parece estar operando baja de tasas y expansión de múltiplos, más que petróleo o minería.
Con la Selic todavía en 14%, cualquier aceleración del ciclo de recortes puede cambiar mucho la valuación del equity brasileño.
Y hay otro dato: el real también se fortaleció frente al dólar, potenciando el rendimiento de los activos brasileños medidos en USD.
¿Estamos viendo el comienzo de una rotación hacia Brasil o solamente un rally táctico?
Por ahora, la señal de precios es fuerte. Falta que aparezca el volumen para confirmar que los institucionales realmente están entrando. 🇧🇷📊
🧵 $GLD : la montaña rusa del oro en 12 meses (y por qué estamos en un momento clave)
El SPDR Gold Shares (GLD) subió +30,4% en el último año.
Pero el camino fue brutal:
Mínimo: $305,19 (19 ago 2025)
Máximo histórico: $495,90 (29 ene 2026) → +62% desde el piso
Precio actual: $402,33 → -21% desde el techo y +32% desde el mínimo
Esto no fue un rally lineal. Fueron 4 fases claras:
Fase 1 – Base y ruptura (ago-sep 2025): +~10%
El oro estaba quieto cerca de los mínimos. El catalizador fue el inicio del ciclo de recortes de la Fed en septiembre. Flujos a ETFs al nivel más alto en 3 años + incertidumbre geopolítica = breakout. Un pequeño susto post-Powell y listo.
Fase 2 – Rally explosivo (oct 2025 – ene 2026): +~44%
Desde ~$345 hasta el máximo de $495,90. Todo se alineó:
Bancos centrales no-OCDE comprando
Dólar en mínimos de 12 meses (DXY 96,22)
AUM de GLD de $104B a casi $185B
Riesgo geopolítico y temores de shutdown
El oro llegó a tocar por encima de $5.200/oz.
Fase 3 – Corrección dura (feb-jun 2026): –~27%
Toma de ganancias masiva + Fed más hawkish de lo esperado + dólar recuperándose hasta 101,61.
AUM cayó de $185B a $130B. El oro rompió debajo de $4.000/oz. Clásico unwind de posicionamiento después de un movimiento parabólico.
Fase 4 – Rebote actual (jul-ago 2026): +~10%
Los ETFs volvieron a comprar con fuerza (el ritmo más fuerte desde abril). Angustia en el mercado de bonos (Treasury Secretary preocupado por el tramo largo) + incertidumbre de inflación. GLD hizo su mejor racha de 3 días desde enero.
¿Dónde estamos técnicamente hoy?
Precio por encima de la media de 50 días ($381,84) → corto plazo alcista
Por debajo de la media de 200 días ($411,95) → tendencia de mediano plazo todavía débil
RSI en 67 → momentum fuerte, cerca de sobrecompra
Soporte inmediato: $399-400
Resistencia clave: la media de 200 ($411,95). Si la recupera y sostiene, cambia el sesgo.
3 escenarios de 3-6 meses:
🟢 Alcista ($460-496 / $5.000-5.300 oz):
Recupera la 200, Fed pivotea antes de lo esperado, bancos centrales aceleran compras y hay algún shock geopolítico. Probabilidad moderada.
🟡 Base ($390-430 / $4.250-4.700 oz):
Oscila alrededor de la 200. Fed se queda quieta, flujos mixtos, demanda estructural de bancos centrales sostiene. Escenario más probable.
🔴 Bajista ($340-370 / $3.700-4.000 oz):
Falla la 200, muerte cruzada, inflación sorprende al alza y el dólar se fortalece. Menos probable pero no imposible.
El catalizador inmediato es el CPI de esta semana.
Un dato caliente empuja hacia la media de 50. Un dato suave puede ser el gatillo para atacar la 200.
El oro no es solo “refugio”. En este ciclo estuvo impulsado por flujos de ETFs, bancos centrales y el dólar. Cuando esos tres se alinean, se mueve fuerte. Cuando se desalinea… también.
¿Vos qué ves? ¿Rebotamos hacia nuevos máximos o todavía falta más corrección?
🔥 $YPF 2T26: EL MEJOR TRIMESTRE DE SU HISTORIA 🔥
EBITDA US$ 2,80B (+149% i.a.)
Ganancia neta US$ 1,21B (+39% vs. consenso)
Deuda neta/EBITDA 1,09x → mínimo histórico
Crudo realizado: US$ 91,10/bbl
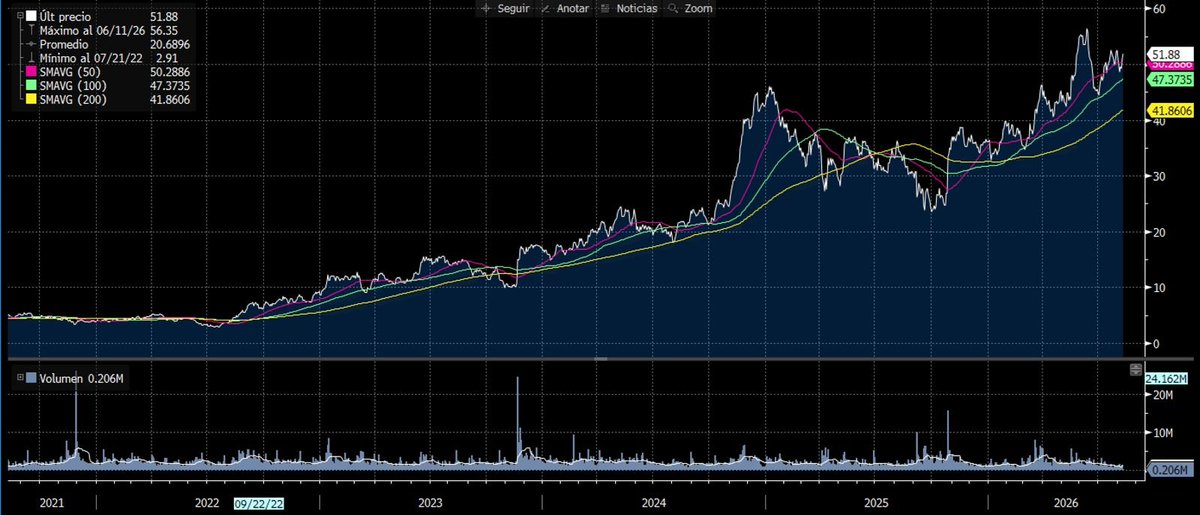
📈 Precio actual: US$ 51,88 | Máximo del año: US$ 56,35 (jun-26)
Por encima de sus medias de 50, 100 y 200 ruedas. Tendencia alcista firme desde 2023.
La transformación se ve en los números. Va el resumen completo:
1️⃣ Resumen ejecutivo
Récord de EBITDA, ganancias y caja. El shale ya es ~80% del petróleo, el downstream a full y tres subas de rating en 2026. Caja en máximos: US$ 2.474M.
2️⃣ Vs. consenso
Todas las métricas volaron al mercado. EPS +72,5%. Capex 11% por debajo de lo esperado. El precio del crudo y los márgenes de refinación hicieron la diferencia.
3️⃣ Evolución financiera
De la volatilidad cambiaria a generar caja de verdad. Lifting cost de US$ 15,60 a US$ 8,40/boe. Netback upstream en ~US$ 82,70, máximo de la serie.
4️⃣ Upstream y Vaca Muerta
Producción estable, pero el mix cambió todo: shale ~80% del petróleo (vs. 21% en 2018). Lifting cost del hub ~US$ 4/boe. VMOS, el proyecto LLL Oil y el contrato con Halliburton como catalizadores.
5️⃣ Downstream
Procesamiento récord de 350,8 kbbl/d | Utilización 103,8% | EBITDA/bbl US$ 23,2 (+56%). Cero importaciones de combustibles. La refinación en su mejor momento.
6️⃣ Balance y deuda
Caja récord y apalancamiento en mínimos. Moody’s B1 | S&P B | Fitch B-, la mejor nota desde 2017-18. El techo sigue siendo el soberano.
7️⃣ Valuación
3,80x EV/EBITDA 2026E: premio vs. $PBR, en línea con $VIST, descuento fuerte vs. el shale de EE.UU. ($EOG, $DVN, $FANG).
8️⃣ Macro Argentina
Riesgo país en mínimos, tres subas soberanas en 2026 y el juicio por la expropiación quedó atrás. El riesgo real de largo plazo: la continuidad política post-2027.
9️⃣ Caso de inversión (sobre el precio de referencia del informe, US$ 50,94)
Alcista → US$ 75,6 (+48%)
Base → US$ 42,6 (-16%)
Bajista → US$ 10,7 (-79%)
El precio ya se mueve por encima del escenario base.
🔟 Riesgos y conclusión
Petróleo bajo US$ 65 y la continuidad política post-2027 son los grandes riesgos. $YPF ya demostró que puede generar caja de forma consistente. La tesis de acá en más depende menos de la compañía y más del crudo y de Argentina.
1️⃣1️⃣ Ingresos y BPA (ARS, 2021-2026)
Ingreso en tendencia alcista sostenida: 7,32 billones de ARS en el último trimestre, la mayor pendiente de la serie. Ojo con el pico de BPA en el 2T23: no es mejora operativa, es el efecto contable de las revaluaciones cambiarias previas a la devaluación de dic-23. El nivel actual (~497 ARS/acción) es la lectura más representativa del run-rate real.
1️⃣2️⃣ Lectura técnica
US$ 51,88, a ~8% del máximo del año (US$ 56,35). Precio por encima de SMA50 (US$ 50,29), SMA100 (US$ 47,37) y SMA200 (US$ 41,86): estructura técnicamente alcista de manual. Desde el mínimo de US$ 2,91 en jul-22, la acción multiplicó su valor casi 18x. Volumen reciente bajo vs. picos históricos: la tendencia de fondo sigue intacta, pero el papel está en pausa/consolidación, no en ruptura.
1️⃣3️⃣ Lectura del gráfico
$YPF queda justo en el medio de la tabla (6° de 11). A $EC lo separan apenas 0,21x, la brecha más corta del gráfico. A los shale de EE.UU. ($EOG, $DVN, $FANG) los separa un múltiplo entero: ahí está el verdadero re-rating pendiente, y depende más de Argentina que de la propia YPF.
Informe completo: Knightrader Research 📄
Contenido informativo, no recomendación de inversión.
Desde Knighttrader Capital Argentina tenemos el honor de acompañar como sponsors oficiales de Miradas al Futuro – Edición 2026, el encuentro organizado por la Cámara de Agentes de Bolsa.
Un espacio de referencia para el análisis del presente y el futuro del mercado de capitales argentino, con la participación de autoridades, referentes del sector y las principales voces de la industria.
📅 5 de agosto de 2026
🕗 8:45 a 13 hs.
📍 Hotel Sheraton – Salón La Pampa
San Martín 1225, CABA
Nos enorgullece contribuir al diálogo y al desarrollo del mercado.
Reforma de la Carta Orgánica del BCRA: qué cambia y por qué es relevante para el mercado.
🇦🇷El Gobierno anunció un proyecto de reforma de la Carta Orgánica del Banco Central (BCRA) con un objetivo central: fortalecer su independencia y limitar la posibilidad de financiar el gasto público mediante emisión monetaria.
👇 Principales cambios.
$NU: la desconexión más brutal del año.
La empresa acaba de tener el MEJOR trimestre de su historia. La acción cayó ~37% en 2026.
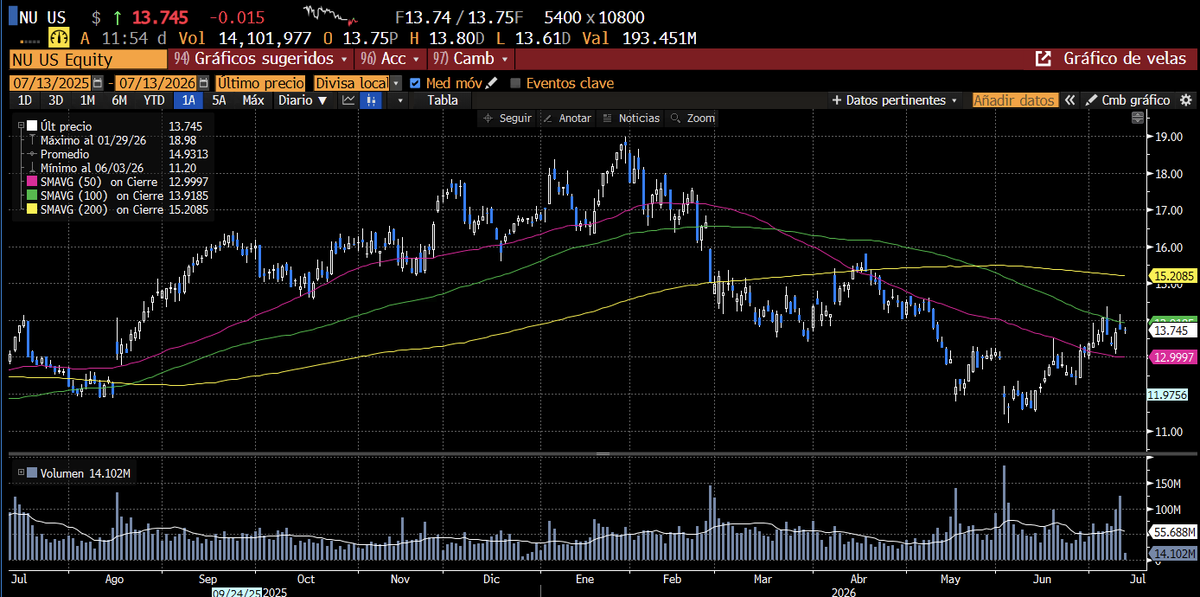
El panorama en una línea: Nubank es el caso de libro de fundamentals récord contra un precio castigado. La acción vale $13,74, un 27% debajo de su máximo de $18,98 (enero-26), tras tocar piso en $11,20 (junio-26) y rebotar cerca de +23% desde ahí.
📊 Lo técnico (del gráfico):
• Precio por encima de la SMA-50 ($13,00) → momentum de corto plazo mejorando; la media empezó a girar arriba.
• Precio pegado a la SMA-100 ($13,92) → primera resistencia.
• Precio debajo de la SMA-200 ($15,20), aún inclinada a la baja → la tendencia de fondo todavía es bajista.
• Soportes: $13,00 → $11,97 → $11,20. Resistencias: $13,92 → $15,20.
• El volumen acompañó el rebote reciente, lo que le da algo de credibilidad, pero un solo tramo no revierte una tendencia.
💰 Lo fundamental (Q1 2026):
• Ingresos arriba de US$5.000M por primera vez: US$5.300M vs US$3.400M en el Q1 2025.
• Utilidad neta de US$871M, +41% interanual, y ROE del 29%.
• Sumó 4M de clientes en el trimestre para cruzar los 135M globales. Brasil supera los 115M y México llegó a break-even con 15M de clientes.
• Cartera de crédito de US$37.200M (+40% interanual) y depósitos por US$42.400M. Índice de eficiencia récord: 17,6%.
• Aprobó recompra de acciones por US$1.000M a ejecutarse en 12 meses desde el 4 de junio.
• Tiene aprobación condicional de la OCC para una licencia bancaria nacional en EE.UU.
⚠️ Por qué la acción cayó pese a todo esto:
• Serie de rebajas de analistas más que un evento único: preocupa que crezca su cartera agresivamente hacia un ciclo crediticio brasileño más difícil, elevando el riesgo de incobrables. La salida sorpresiva del CFO sumó dudas de ejecución.
• El 2 de junio BofA la bajó de Neutral a Underperform con target de US$10. Citi la pasó a Neutral y redujo el objetivo a US$13 desde US$18.
• Valuación: cotiza a ~25x ganancias vs ~11x de la banca tradicional. Ese premio solo se sostiene si sigue entregando crecimiento.
• El otro lado: el target promedio de analistas sigue en ~US$18,53 con sesgo comprador, un enorme diferencial frente al bajista de BofA.
🎯 Lectura resumida: el mercado no duda de la rentabilidad de Nubank (sigue altísima), sino de si su valuación premium aguanta mientras sube el riesgo crediticio en Brasil. Técnicamente es un rebote dentro de una estructura todavía bajista: constructivo, pero necesita reconquistar $13,92 y sobre todo $15,20 para hablar de reversión real. La clásica tensión entre "oportunidad de valor" y "trampa de valor".
¿Value de década o value trap? 👀
Análisis técnico y fundamental con fines educativos, basado en el gráfico y datos públicos de la compañía. No soy asesor financiero matriculado y esto no constituye recomendación de compra, venta ni tenencia. Los targets de analistas son opiniones de terceros y pueden estar desactualizados. Invertir implica riesgo de pérdida de capital