Compré 1.481 acciones de Netflix a $67,50 por un total de ~100K USD. Los puntos centrales:
• ~4,5% anual en free cash flow asumiendo que la empresa no crece nunca más (es decir, ~22x FCF).
• Consenso de analistas en ~$98 (promedia el valor esperado a un año de los principales bancos).
• Precio estimado de compra de Bill Ackman y buybacks del management ~$88.
• ~$27B en buybacks todavía autorizados y pendientes, equivalente a aproximadamente el 10% de la capitalización bursátil total de Netflix a mi precio de compra.
Conclusión: a $67,50, para que la inversión genere un retorno positivo Netflix básicamente solo tiene que mantenerse. Es decir, no hace falta creer en ninguna gran historia de crecimiento.
Expectativa de evolución de la posición: +30/50% para final de año.
Quizás estoy miserablemente equivocado. Ampliaremos.
$100K USD comprados en $NFLX desde el 02 de Octubre a $67.55
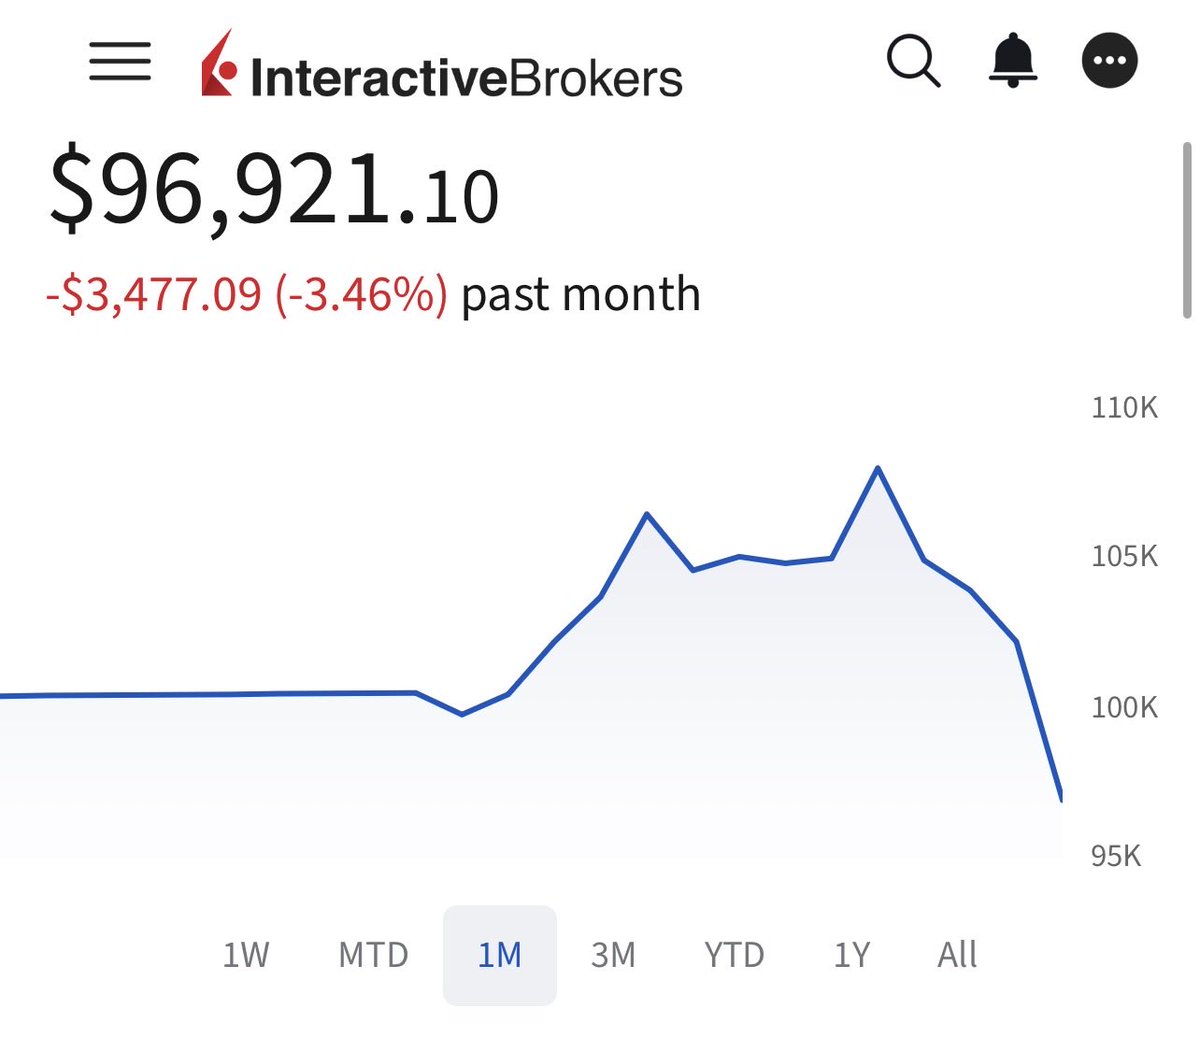
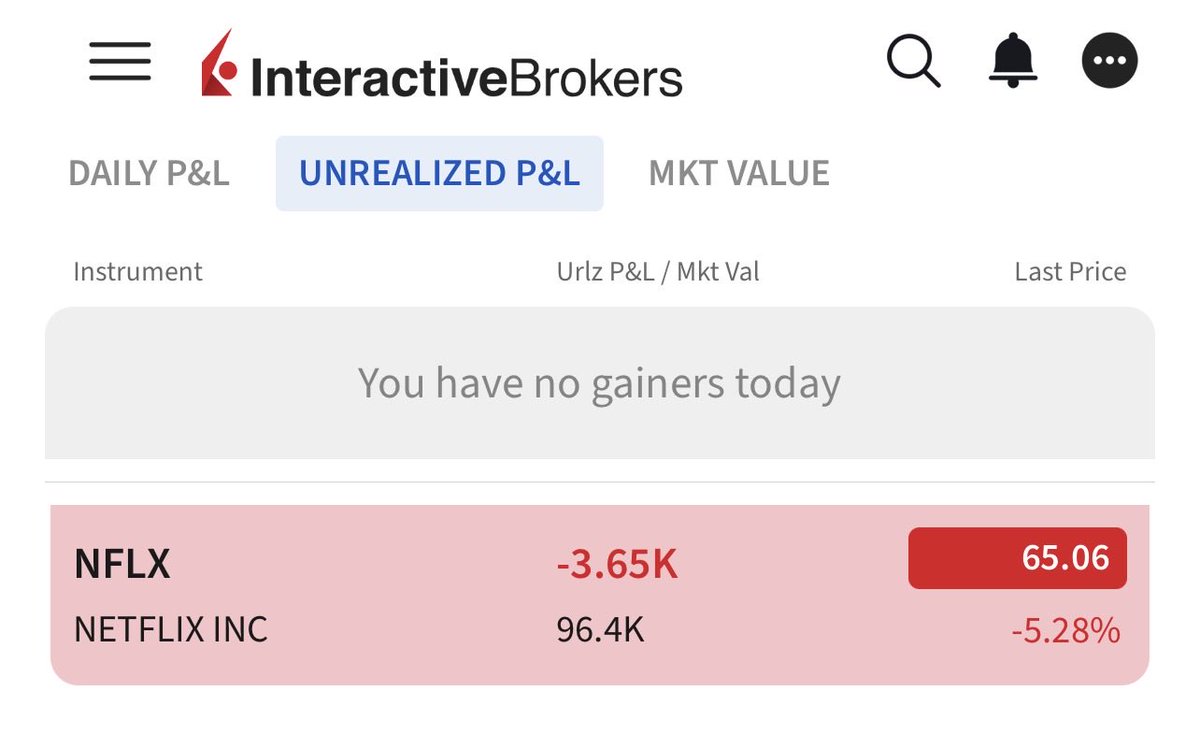
Actualización diaria: Estoy -3,5% desde mi punto de ingreso, sucedió el rango inferior del caso base que esperaba: $65-$75
Mi posición se mantiene en: hold, definitivamente puede seguir cayendo a $61, mi zona de target para fin 2026 principio de 2027 alrededor de ~$90 también la mantengo.
Nada en mi tesis cambió después de estas earnings. Hold the line Santiago! 🫣
@leoperez0722 Ese es mi mayor miedo, me agarro de la idea que creo que sus situaciones del mundo real son totalmente distintas, sobre todo en esta idea de la máquina económica, (revenue, FCF, growth) pero no hay certeza 🫠
De los ~$27B que $NFLX tenía autorizados para buybacks, se gastó ~$5B a un promedio de ~$75 por acción el trimestre pasado.
Con precios abajo de ~$65, no sería loco pensar que management compre otros ~$5B a esos niveles, o que fondos institucionales coloquen capital por la combinación de valuación, FCF y crecimiento esperado.
Sobre todo habiendo reiterado:
• crecimiento de revenue de doble dígito
• expansión de márgenes
• aumento del FCF
• churn saludable
• demanda publicitaria fuerte
Mi hipótesis, (que obviamente puede ser un delirio), es que a precios inferiores a $65 tanto NFLX como fondos institucionales deberían absorber gran parte de la oferta en esos niveles porque, a esa valuación y con esas métricas de revenue, FCF y crecimiento, se vuelve muy difícil de ignorar.
O hay algo que no estoy viendo, lo cual es muy probable 🫠
@fedemoller9 Contame de eso amigo, soy un total analfabeto en opciones, me interesa que me cuentes de la idea, más allá que soy bastante básico con los instrumentos que uso (posición 100% cash) me copa entenderlo
@jusmyopinionofc Cash: $8.2B
Total assets: $58.7B
Total liabilities: $29.4B
Shareholders’ equity: $29.3B
Gross debt: ~$15.3B
Net debt: roughly $7.1B
2026 expected FCF: ~$12B
That does not look like dead money to me, but maybe I’m super wrong 🙌, thanks for sharing it!
@IanA44644781 Y no sabes cuando se pone -15% que decís “wow 15mil dólares abajo 🥲” por el momento -3%/-5% es volatilidad muy tolerable y esperada habiendo entrado hace 19 días y coincido con el precio de entrada, está lejos de ser pésimo. Seguiremos actualizando!
@JMat135 Si llega a $60 me gasto los últimos $400 dólares que le quedan al portfolio lol, pero no queda más para re comprar, ya estamos full desplegados
Y mientras la máquina económica siga sana, no hay tal salida
@ConfluenceSoc Totalmente! Sería un error darlo por hecho, es solo una hipótesis que la zona abajo de $65 a $61 es la zona de “demasiado bueno para un fondo institucional o buybacks como para no tomarla” y esa hipótesis puede estar muy errada :)
Que bueno que todo esto abra una discusión de ideas! Me parece genial 🙌
Mi entendimiento de por qué no invierten todo ese dinero adicional en la operación y estrategia es porque es el excedente después de ya haber financiado contenido, producto, tecnología, expansión, impuestos, etc.
Después de todo eso Netflix sigue generando muchísimo dólar limpio. Básicamente se miran a fin de año y dicen: “che, después de financiar el negocio nos quedaron ~$10B+ de Free Cash Flow, qué hacemos con esto?”
Y la parte de “artificialmente” en realidad no es un hype ficticio del precio. Literalmente los buybacks sacan acciones de circulación mientras el negocio se mantiene igual.
Los flujos futuros de ese mismo negocio ahora se reparten entre menos acciones.
Ojo, no estoy diciendo que Netflix sea una empresa woooow ni que no tenga riesgos. Simplemente que, a estos precios y con los datos actuales, se vuelve difícil no prestarle atención como máquina económica.
Desde el 02 de octubre, screenshot diario de $100K USD comprados en $NFLX a $67.55
Actualización pre earnings (todo será mostrado en vivo, porque aguante la transparencia). Escenarios miércoles:
• Caso bajista: Gap -10% precio $61 = Portfolio -$9600
• Caso medio: precio $65 a $75 = Portfolio -$3700 a +$10.000
• Caso alcista: precio ~$80 = +$15.000
Nota personal: mientras la guidance de crecimiento se mantenga igual o mayor a 10% (debajo de la expectativa actual), la máquina económica detrás del precio que pague, tiene sentido.
Si el caso bajista se materializa, mantener posición, esperaría demanda institucional y buybacks agresiva absorbiendo toda la oferta en $61 y cerrando el gap ~20-30 días más tarde.
Próxima actualización esta noche una vez los resultados de las earnings se estabilicen. Enjoy the show 🍿
@Milta_Pro Hola Jordi, estoy con mi portfolio 100% concentrado en $67.55 desde el 02 de Octubre, la tesis la mantengo igual que en el ingreso.
Nada en las earnings me inválido la máquina económica que compré a ese precio, mi acción es: hold
Netflix se estanca! El crecimiento esperado baja a 10%. Suscriptores y ads decepcionan! After market -10%! Miércoles en $61.00
Imaginé este escenario de earnings MUY negativo, para entender cómo afectaría la posición de $100K a $67.55 del 2 de Octubre y mi razonamiento detrás.
Empiezo con 2 preguntas:
• Puede llegar Netflix a $61? Absolutamente SI, como escenario malo estimo que si.
• Puede cerrar ahí o más abajo indefinidamente? Yo creo que no, porque no me da la “física” con los datos actuales.
Así es como lo pienso: a $61 me cuesta entender por qué no vendría un enjambre de fondos de inversión rápidamente a comprar lo más que puedan a ese precio.
A $61, incluso con un crecimiento bajo del 10%, NFLX implica una expectativa económica cercana al 14% anual sobre el capital invertido.
Cálculo rápido:
• $250B market cap (A lo que te lo venden)
• $50B revenue (lo que factura este año)
• $10B Free Cash Flow (lo que le queda en mano)
• 10% growth (revenue y Free Cash Flow estimado 2027: $55B y $11B)
Bajo estas variables estas comprando un activo que produce un free cash flow (dólares en mano) de ~4% sobre un cash que sigue creciendo alrededor de 10% al año, así llegamos a la expectativa del 14% anual bajo estos supuestos.
Suponiendo que un fondo tiene capital excedente y compara NFLX contra opciones como S&P500, 10Y bonds u otras acciones individuales, NFLX a $61 con una expectativa de ~14% anual empieza a ser muy difícil de ignorar.
Mi hipótesis es que a esos precios rápidamente aparece capital institucional MÁS el programa de buybacks y absorbe toda la oferta, empujando nuevamente el precio desde $61 hacia ~$70 (donde estamos hoy), capitalizando la oportunidad y cerrando el gap ~20-30 días más tarde.
Esta mecánica es la misma que deduzco detrás del GAP en las earnings de Julio: Earnings decepcionan > GAP a la baja -12%> aparece demanda en $65.00 > GAP termina 100% cerrado en ~$74, 20 días más tarde.
Este es un MAL escenario after earnings a $61.00 que modelé y así y todo en $67.55 seguiría relativamente “bien comprado” y esperaría un desenlace similar a las earnings de Julio (GAP seguido de recompra posterior)
Conclusion: En un escenario así la posición no se toca.
@Fernandoargaa12 Me quedé sin portfolio para promediar 🫠, full capital en NFLX a 67.50, ese es mi mejor punto de ingreso logrado desde el 02 de octubre
Valoración $NFLX después de earnings. Mi posición está -4% del punto de ingreso en $67.55, para una posición de $100K, 100% concentrada desde el 02 de octubre, es la volatilidad esperada en un ingreso así.
Revisemos la tesis:
¿La debilidad en el engagement está empezando a afectar la retención?
Respuesta esta noche: aparentemente no.
¿El resultado en publicidad es un problema de demanda?
Respuesta de management: no.
¿Management sigue creyendo que el negocio puede sostener un crecimiento de ingresos de dos dígitos?
Respuesta: sí. Explícitamente.
Mi posición se mantiene exactamente igual. Update diario mañana después del cierre de mercado (definitivamente puede llegar a $61.00 🫣🎢)
@eltwdecurio Que bueno querido que pueda ayudar con la parte de objetividad, prometo mantenerla tanto si los eventos validan mi tesis como si la refutan, ambas situaciones las voy a seguir traqueando y comunicando.
Hola Hermano Inversor 🙌, porque las empresas que “creo” entender son realmente muy pocas y a esas las intento estudiar de forma obsesiva junto con sus oportunidades y sucesos históricos.
Esas dos hoy son Netflix (con la posición actual) y Tesla (sin posición), principalmente Tesla la opero de la misma forma que hoy a Netflix, espero situaciones de daño extendido y busco concentrar el 100% en extremos de pesimismo y valuación para capturar la normalización y salir cash nuevamente.
Otra razón por la cual me centro en 2 acciones nomas es porque me fuerza a no diluir mi atención con otras oportunidades y cuando decido exponerme en alguna lo hago con mucha convicción sin estar “rezando” que las cosas salgan, es casi como un seguro contra peor escenario donde ese seguro es decir “che creo que puedo estar errado con el timing pero no es estupido desplegar capital acá a X precio”
@aucca_joel Mi “idea” de target es $96. Pero antes de hablar de targets quiero ver cómo se estabiliza el precio una vez que el management haya hablado. Por el momento portfolio -3.5% abajo del precio de compra en $67.55