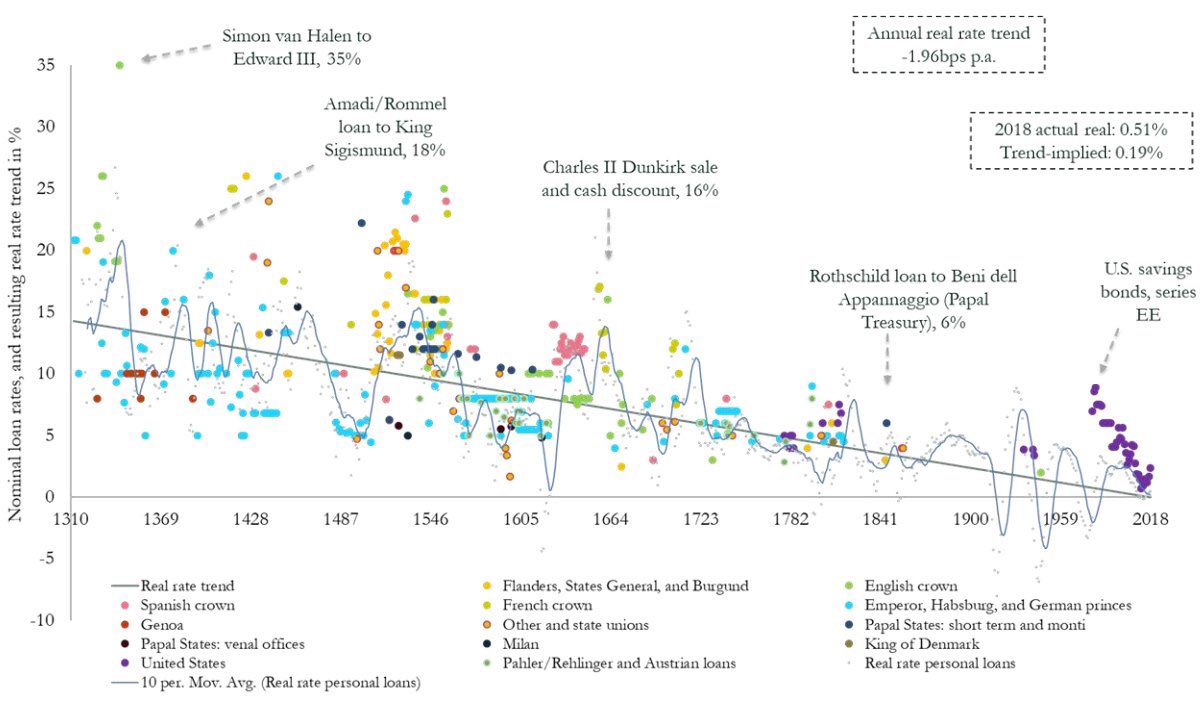
Why does US monetary policy move global asset prices so much? Dollar funding: when the Fed tightens, dollar-funded arbitrageurs lose wealth, raising the global price of risk, from Rohan Kekre and Moritz Lenel https://t.co/vRGufsKGal
👺 El Semanal versión abierta ya está publicado. Y el foco es el Davilazo de las AFP:
Las AFP, el Fondo E y la peligrosa costumbre de no hacerse cargo https://t.co/X0Zqx5uex6
Lo que está pasando con los fondos de pensiones chilenos me parece uno de los casos más interesantes de Administración de Riesgos que he visto recientemente, porque la historia no comienza con una decisión absurda. Comienza con una estrategia que tenía lógica, que funcionó muy bien y que, precisamente por eso, creció hasta convertirse en un riesgo enorme.
Todo empezó con los retiros masivos de la pandemia, que dejaron a los fondos de pensión chilenos con menos liquidez. Para seguir ganando rentabilidad sin comprar enormes cantidades de bonos, empezaron a usar contratos llamados swaps de tasas de interés.
Un ejemplo sencillo. Imagina que firmo un contrato que me asegura cobrar 4.5% durante diez años. Si las tasas del mercado bajan a 3.5%, mi contrato vale más, porque cobro más que el resto. Si suben a 5.5%, vale menos, porque estoy atrapado cobrando menos. Ese es, en esencia, el comportamiento de un bono, pero sin tener que pagar por él. La clave es que, con estos contratos, los fondos de pensión chilenos ganaban si las tasas de EE.UU. bajaban y perdían si subían.
Durante un tiempo ganaron. El Fondo E, que se supone es el más conservador, tuvo un retorno real de 7.5% el año pasado, su mejor resultado desde 2022, según Bloomberg.
El problema es que la apuesta siguió creciendo. Un gerente de renta fija lo describió como “una carrera por quién tenía más duración”, porque nadie quería quedarse atrás mientras las tasas bajaban. Según un análisis de Citigroup, la sensibilidad de los fondos de pensión chilenos a las tasas se multiplicó por más de doce en poco más de dos años. En números simples: de ganar o perder unos US$10.6 millones por cada 0.01% de movimiento en las tasas, pasaron a unos US$131 millones. Si las tasas subían 0.5%, la pérdida podía superar US$6,500 millones.
Ahí es donde esto deja de ser una discusión sobre si la apuesta era buena o mala, y se convierte en una discusión de Administración de Riesgos. Un Administrador de Riesgos no tiene que adivinar hacia dónde van las tasas. Su trabajo es preguntar qué pasa si nos equivocamos. ¿Cuánto podemos perder? ¿Tenemos efectivo para responder si nos piden garantías? ¿Podemos esperar a que se recupere? ¿Y si nos obligan a salir justo en el peor momento?
Eso fue lo que pasó. La guerra de Irán disparó el petróleo, las tasas de EE.UU. subieron a su nivel más alto en 24 años y las apuestas pasaron de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones. Entre enero y septiembre, el Fondo E cayó 10.4%, y según Diario Financiero estos contratos explican toda su caída.
Luego vino lo más doloroso. En abril, el regulador chileno limitó estos contratos y obligó a los fondos de pensión a reducirlos antes de noviembre. Mientras un contrato sigue abierto, siempre queda la esperanza de que las tasas bajen y la pérdida se recupere. Pero cerrarlo significa pagarle a la otra parte lo que vale en contra, y según Bloomberg hoy cerrarlos cuesta más que hace unos meses. La pérdida deja de ser temporal y pasa a ser definitiva.
Esa es la gran lección. El error no fue usar swaps, que son herramientas normales. Tampoco fue necesariamente creer que las tasas iban a bajar. El error fue dejar que una apuesta que funcionaba creciera sin límite.
La Administración de Riesgos no existe para evitar que uno se equivoque sobre el mercado. Existe para que, cuando inevitablemente uno se equivoque, la posición sea lo bastante pequeña para sobrevivir al error.
Y queda una pregunta incómoda: ¿cómo terminó el fondo supuestamente más conservador del sistema siendo el más golpeado?
https://t.co/9U30rjpLcB
🚨 AHORA | Swaps de tasas de las AFP les cuestan más de US$ 11.000 millones a los afiliados y explican el 80% de la caída del fondo E
https://t.co/G6QKoGXxIt
Bloomberg | swap de las AFP
▪️El swap pasó de +US$ 1.400 millones a −US$ 7.700 millones.
▪️AFP apostaron que la tasa de EE.UU. seguiría bajando. Subio.
▪️Las AFP tienen que materializar la pérdida.
▪️Y pagarle a Wall Street para cerrar.
Lo contó Bloomberg.
¿Por qué no las AFP?
BREAKING NEWS
The Royal Swedish Academy of Sciences has decided to award the 2026 Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel to Robert E. Hall and Michael Woodford “for microeconomic foundations of macroeconomic stabilisation.”
#NobelPrize
Dijo una vez Jodie Foster: "Yo era el tipo de persona que cruzaría el océano por alguien que ni siquiera cruzaría la calle por mí. Me disculpaba incluso cuando no había hecho nada malo. Me tomó tiempo entender que no fueron los demás quienes me hicieron sentir triste o decepcionada. Fue mi propia ilusión de pensar que todos compartían mi corazón. Eso sucede cuando hay dos personas que no te quieren… una de ellas eres tú. Pero saqué fuerza, dignidad, temple… y aprendí."
Sentiment on lithium has turned very negative, mostly on the back of unrelated bits of information. So let's talk numbers, not opinions. What do we actually know?
Demand. The hard data: China's battery production through August 2026 is up the equivalent of ~400kt LCE vs last year. If we carry only part of that growth through to year-end, Chinese batteries alone add at least ~500kt LCE of demand vs 2025.
Supply. Here the only hard data is exporters' trade statistics. Change vs 2025, in kt LCE (YTD Aug → full-year 2026F):
🇦🇺 Australia: +30 → +60
🇨🇱 Chile: +70 → +50
🇦🇷 Argentina: +30 → +65
🇧🇷 Brazil: -10 → -15
🌍 Africa: +50 → +65
🇨🇦 Canada: 0 → 0
🇨🇳 China: +40 → +70 (the softest number)
Total: +210 → ~+295
Even after adding the production that projects and producers have announced, 2026 supply growth comes to roughly 300kt. It's not much more than that. It can't be much more than that.
So for 2026:
Demand: +500kt
Supply: ~+300kt
Balance: a deficit of ~200kt LCE
The deficit is already here.
2027? The bears say demand will pull back. That's much harder to agree or disagree with. But the inventory drawdown happening right now will clearly push the market into deficit.
Figures and views are iLiMarkets' assessment.
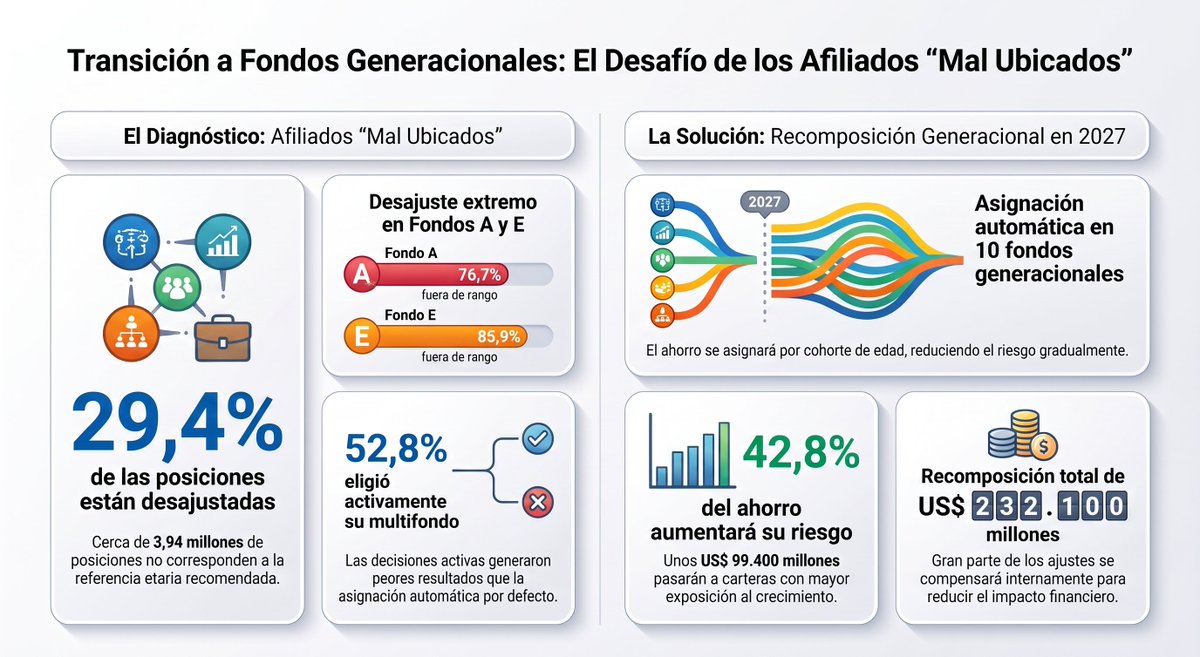
La Super mide si estás en el tramo.
No si el tramo rindió.
Fuera de rango etario:
▪️A: 76,7%
▪️E: 85,9%
▪️29,4% de las posiciones, desajustadas. Unos 3,94 millones.
El estudio llama “mal ubicado” al que no calza con la edad.
El año dice otra cosa:
▪️A +8,60%
▪️E −10,39%
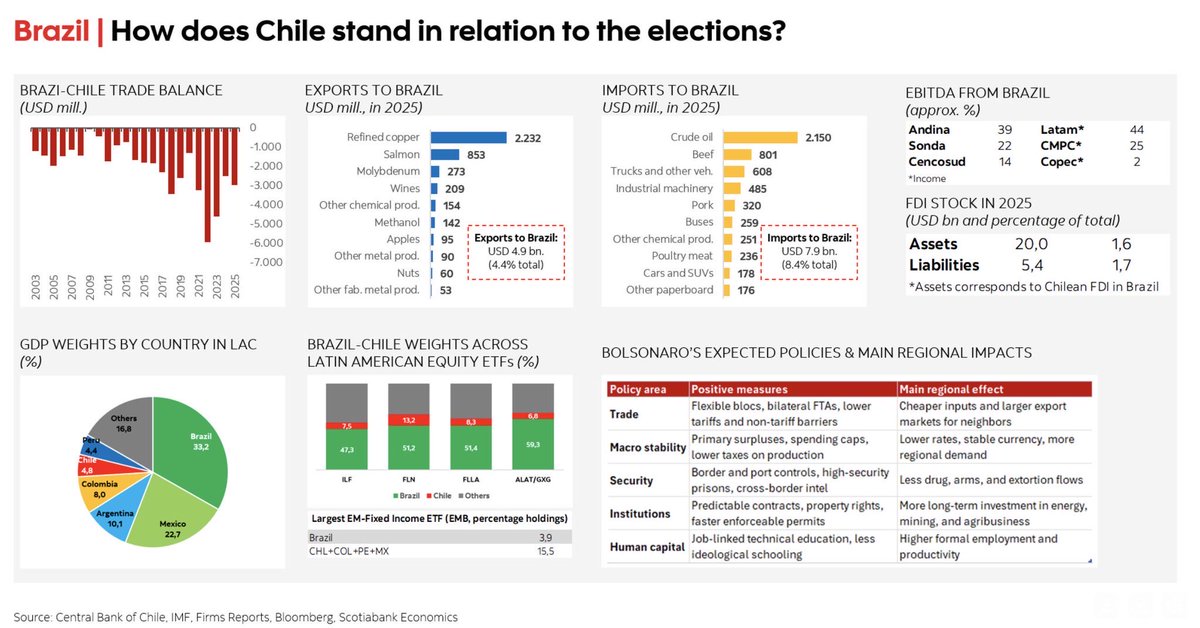
🏦 La importancia de Brasil para nuestra economía: 39% de Ebitda de Coca Cola Andina, 22% de Sonda, 14% de Cencosud.
44% de los ingresos de Latam, CMPC, Copec
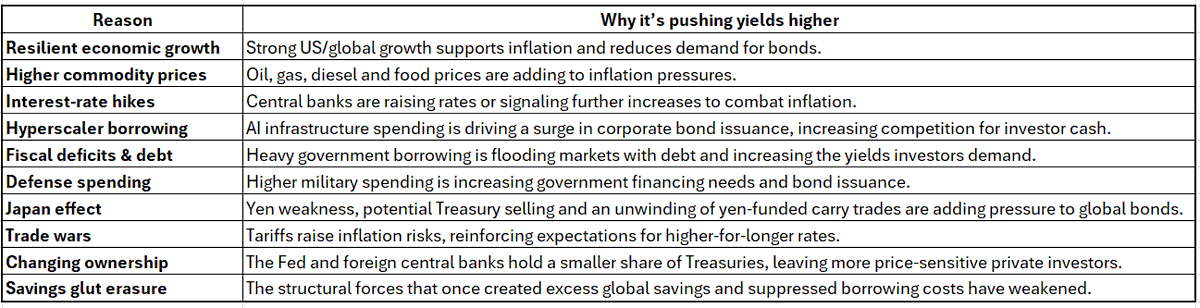
Global bond markets are on fire. Every day yields rise in one place or another. Biggest mover today is Japan, where 10y10y forward (red) is up 10 bps. That spills over to everywhere else and pushes yields up globally. We're witnessing a global sell-off...
https://t.co/GRXneqxjUD
GLOBAL BOND YIELDS SOAR ON INFLATION FEARS
Global bond yields surged as rising oil prices and U.S.-Iran tensions fueled inflation fears and rate-hike expectations.
🇺🇸U.S. 10-year: 4.792%, highest since January 2025
🇯🇵Japan 10-year: above 3%, 30-year high
🇩🇪Germany 10-year: 3.364%, highest since 2011
🇬🇧UK 10-year: 5.254%, highest since 2008
Markets now price a 65% chance of a Fed rate hike in September, with Brent crude above $92.