Repitam comigo:
1) Investir em “empresas de criptomoedas” não é o mesmo que investir em Bitcoin
2) Não existe “próximo Bitcoin”
3) Promessa de retorno fixo + remuneração com base em # de indicados = 99% de chance de ser fraude.
Deixa ver se entendi:
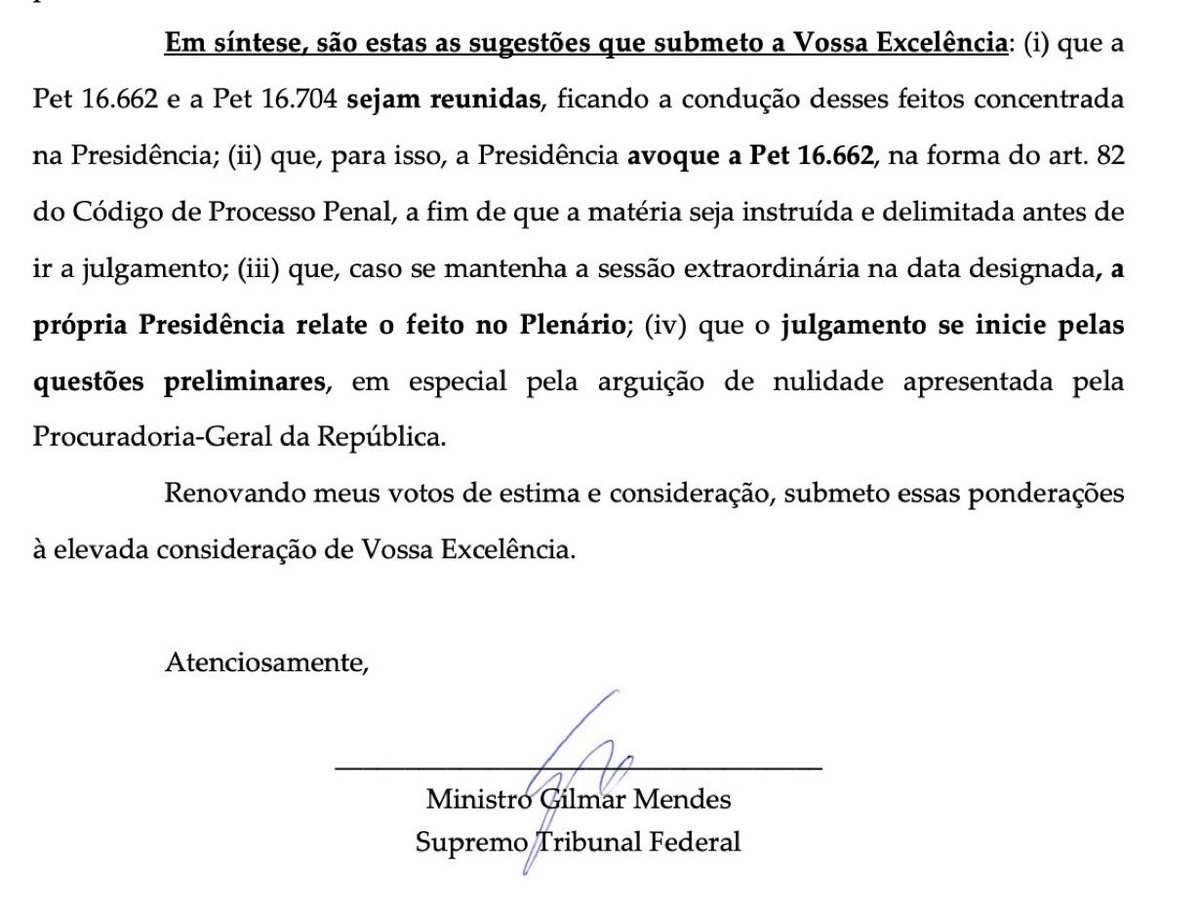
O investigado do caso é também o juiz.
Quem pode pedir nulidade da investigação também está implicado no caso.
Quem pode abrir processo de impeachment de ministro do Supremo também consta na investigação.
É isso? Como desatamos esse nó?
bitcoin:native subiu $16k em 1 semana.
Há 4 anos, 1 BTC valia exatos $16k.
Talvez as pessoas ainda não tenham entendido o tamanho do upside.
É motivo, sim, pra comemorar.
Já podemos afirmar que nosso melhor amigo atualmente é esse tal de $STRC ....
Estudar a dinamica dele ajuda muito a entender os próximos passos do mercado.
Hoje as 18 eu e a @cryptohm iremos falar sobre esse instrumento que tem dado muita polvora pro Saylor comprar BTC.
@DanielLCDuarte@caueconomy Todo cálculo é uma aproximação, mas no atual estágio nem a MARA deve estar apurando lucro mais.
O básico da mineração (energia + equipamentos) é igual pra todos e só com isso a mineração já está deficitária…
Sobre o preço do BTC
Assumindo honestidade de Saylor:
Seus ~700k BTC estão em custódia spot 1:1 (como exigido por regulador, auditor e balanço de empresa listada).
Isso significa que alguém, em algum momento, entregou 700k BTC físicos para ele.
Quem atendeu isso foram mesas OTC, que ficaram short físico e hedgeadas em derivativos. Esse estoque precisa ser recomprado, mais dia, menos dia.
Assumindo ETFs honestos:
Seus ~1,4M BTC estão em custódia spot 1:1 (como exigido no fechamento de cada trimestre).
De novo: alguém entregou esses BTC físicos.
Os APs/OTCs que fazem a criação/redemption é que ficam com o rombo estrutural de BTC spot, carregado via hedge sintético.
Ou seja:
O buraco de BTC spot não está no Saylor nem no ETF, está nas mesas que entregaram o físico e ainda não recompraram tudo.
Esse buraco é provavelmente enorme.
O famoso “BTC de papel” vem de:
- netting (um OTC short emprestando livro para outro OTC long);
- rehypothecation em N camadas, multiplicando o mesmo colateral;
- borrow barato permitindo carregar short físico por muito tempo;
- derivativos hedgeando o risco de preço por meses;
- funding baixo permitindo rolar a posição indefinidamente.
Resultado:
Zero pressão de compra spot no curto prazo.
O rombo físico existe, mas está anestesiado pelo sintético (BTC de papel).
Porém:
Sim, existe um rombo físico gigantesco.
Sim, ele cresce a cada dia que ETFs criam novas cotas ou Saylor acumula mais.
Sim, esse rombo precisa ser fechado com BTC real em algum momento (auditoria, recall, saída física, stress de liquidez).
E sim, quando (não “se”) isso acontecer, a recompra spot tende a ser violenta.
Conclusão (assumindo integridade institucional)
O BTC de papel de hoje é a “god candle” de amanhã.
Assumindo honestidade do institucional, o BTC de papel é uma bomba-relógio que inevitavelmente precisa ser desarmada com compra física.
O que o OTC quer?
Medo, FUD, tédio, queda lenta, varejo cansado — BTC barato para ir tapando o buraco aos poucos.
O problema:
Saylor e ETFs compram (e travam em custódia) mais rápido do que o mercado consegue recompor o rombo no spot.
É uma corrida de gato e rato entre:
- quem está travando estocando BTC em grande volume, e
- quem está tentando recomprar físico num mercado cada vez mais raso
O livro spot hoje é mero cadjuvante, porém, não existe BTC fora do blockchain, uma hora a casa cai.