[매크로브리프]
10/27 매크로 지표
공포탐욕 33.6으로 '공포' 구간(25~44)임. VIX는 17.52(-4.7%)로 20 아래 안정 구간이고, VIX 기간구조도 콘탱고(3M/Spot 1.12)라 단기 헤지가 몰리는 모습은 아님. 풋/콜 비율(전체 0.86)도 평시 범위임. S&P500은 종가 고점 대비 -1.2%, 반도체지수(SOX)는 -21.5%로, 지수는 고점 근처지만 반도체 쪽 조정 폭이 여전히 큼.
SK하이닉스 3분기 영업이익 83.3조 원으로 예상(약 77.0조)을 8.3% 넘었고, 코스피는 +2.23% 5,763으로 출발함
어제(화) 미국 장은 반도체가 이틀 연속 시장을 끌어올린 하루였음. 월요일 앤스로픽 상장 서류로 살아난 AI 기대가 이어졌고, 중동 평화 협상 소식에 유가가 내려간 것도 투자심리를 도왔음. 오늘 아침엔 SK하이닉스가 분기 매출 사상 첫 100조 원을 발표함. 초보자 입장에선 "AI용 메모리가 실제로 돈을 벌고 있다"는 숫자가 미국과 한국에서 연달아 나온 날이라고 보면 됨.
코인
비트코인은 오늘 아침 약 $80,700으로 어제 아침(약 $80,100)보다 소폭 높고, 이더리움은 약 $2,346으로 어제 아침(약 $2,310)보다 1.5% 안팎 올랐음. 다만 비트코인은 1주일 전보다 약 4% 낮은 수준이라, 주식이 오르는 동안에도 코인 쪽엔 아직 큰 돈이 돌아오지 않은 상태로 볼 수 있음.
美 주식
S&P500 +0.60%(7,722.60), 나스닥 +1.18%(26,477.81), 다우 +0.03%(52,377.57). 반도체 지수가 하루 +3.6% 오르며 나스닥을 이끌었고, 다우는 거의 제자리였음. 기술주만 오르고 전통 대형주는 쉬는, '반도체 쏠림' 장세라는 뜻임. 오늘(현지 수요일) 장 마감 뒤 알파벳·마이크로소프트가 실적을 내는데, AI에 쏟는 돈만큼 매출이 따라오는지가 이 쏠림이 이어질지를 가를 가능성이 큼. $NVDA
금리
美 10년 국채금리는 4.99%로 하루 -0.01%p, 사실상 제자리로 5% 바로 아래에 머묾. 반면 연준 기대에 민감한 2년 금리는 4.70%(+0.02%p)로 조금 올랐음. 이번 연준 회의에선 동결이 유력하지만, 시장은 12월 인상 가능성을 여전히 열어 두고 있음. 한국 국고채 3년 금리는 어제 3.758%(-0.031%p)로 2개월 만에 가장 낮아졌음. 미국은 '더 오를 수도', 한국은 '조금씩 내려가는' 중이라 두 나라 금리 차이가 환율에 부담으로 남는다는 뜻임.
환율·원자재
원/달러는 오늘 오전 6시 기준 1,327.0원으로 어제 서울 종가(1,323.70원)보다 3.3원 올랐음. 연준 발표를 앞두고 달러가 강해진 영향(달러지수 102.35, +0.39%)임. 엔/달러는 157.89엔으로 엔화 약세가 계속됨. 유가는 WTI 약 $101.40(-1.3%)로 이틀째 내렸음. 러시아·우크라이나 협상 재개와 이란 측 종전 발언에, 사우디 정유시설 공격 주장에도 '협상 쪽'에 더 무게가 실린 것. 금은 $4,060.20(+1.08%)으로 크게 올랐음. 유가가 내려가면 물가 걱정이 줄고, 이자 없는 자산인 금엔 유리하게 작용한다고 보면 됨.
한국
어제 코스피는 5,638.34(+3.09%), 코스닥은 743.83(+2.29%)로 하루 전 급락분을 대부분 되찾았고, 외국인이 약 8천억 원을 순매수하며 3거래일 만에 '사자'로 돌아섰음. 오늘 코스피는 5,763.85(+2.23%)로 또 크게 오르며 출발함. SK하이닉스 3분기 실적은 매출 104.6조 원(+328%, 1년 전 대비), 영업이익 83.3조 원(+632%), 영업이익률 80%였고, 올해 약 100조 원 규모 주주환원 계획도 함께 냈음. 다만 어제 거래대금이 20조 원 수준에 그쳐 대형 반도체주 위주로만 오르는 모습이라, 지수 상승이 시장 전체로 퍼지는지는 따로 봐야 함.
주요 뉴스 해설
SK하이닉스는 2027~2028년 생산능력의 50% 이상을 장기계약으로 이미 확보했다고 밝혔음. 메모리는 원래 가격이 크게 오르내리는 업종인데, 미리 팔아 둔 물량이 많다는 건 실적이 갑자기 꺾일 위험을 줄여 준다는 의미임. 반대로 이번 주 빅테크가 AI 투자를 줄이겠다는 신호를 주면, 같은 반도체 테마가 가장 먼저 흔들릴 수 있음.
앞으로 볼 일정(KST)
10/29(목) 새벽 3시: 美 연준 금리 결정
10/29(목) 새벽: 알파벳·마이크로소프트 실적
10/29(목): 삼성전자 3분기 확정 실적
이번 주: 아마존 실적, 유럽중앙은행·일본은행 금리 결정
11/3(현지): 美 중간선거
우리 관점
AI 메모리 실적은 기대보다 더 좋게 확인됐지만, 유가 100달러와 美 10년 금리 5% 근처라는 부담은 그대로라고 봄. 내일 새벽 연준이 12월 인상에 대해 어떤 말을 하는지가 이틀 연속 반등의 다음 방향을 정할 것으로 생각함.
※ 투자 권유 아님
[머스크뉴스]
머스크는 "합병엔 관여 못 한다"고 선을 그었고, 월가는 벌써 합병 프리미엄을 목표가에 넣기 시작했음
1. 머스크 "합병 논의는 독립 위원회 몫"
머스크가 테슬라·SpaceX 합병 논의는 양사 독립 이사회 위원회가 맡고 있고 자신은 끼어들 수 없다고 다시 강조했다고 블룸버그가 전했음. 아직 합의된 조건은 없음.
왜 중요한가: $TSLA 주주에게 핵심은 교환비율을 누가 정하느냐임. 머스크가 양쪽 최대주주라 이해충돌 논란이 생기기 쉬운데, 위원회 구조를 거듭 강조한 건 나중의 주주 표결·소송 리스크를 줄이려는 뜻으로 읽힘.
2. 바클레이즈, 합병 기대로 테슬라 '비중확대' 상향
바클레이즈가 테슬라 투자의견을 시장비중에서 비중확대로 올리고 목표가를 370달러에서 450달러로 높였음. 합병 프리미엄 기대에 더해 자동차 판매 회복, 로보택시 주행거리 급증, 2027년 에너지 저장장치 물량이 거의 다 팔린 점을 근거로 들었음. 주가는 월요일 약 5% 올랐고 화요일엔 400달러대로 올라섰음.
왜 중요한가: 합병이 팬덤의 기대가 아니라 증권사 모델에 들어간 변수가 됐음. 다만 바클레이즈는 합병이 무산되면 250달러라는 하단 시나리오도 함께 냈고, 승인엔 전체 발행주식 과반 찬성이 필요해 문턱도 낮지 않음. 합병 관련 보도 하나하나에 $TSLA 변동성이 커질 수 있는 구조임.
3. 단신: 테슬라 에너지가 네덜란드에서 Powerwall 3P 설치를 시작했고 히트펌프 연동도 지원한다고 밝혔음. 유럽 가정용 저장장치 판로가 한 곳 더 늘어난 셈임.
합병 무산 시 250달러, 성사 시 450달러라는 두 시나리오, 지금 주가는 어느 쪽에 더 가깝게 반영돼 있다고 봄?
$TSLA $SPCX #테슬라
[머스크뉴스]
결론부터: SpaceX의 400억 달러 AI 칩 자금은 장비 리스 구조로 윤곽이 나왔고, 핌코도 40억 달러어치를 가져갔음. 스타십은 달 착륙선 승무원 공간을 실물로 짓는 단계에 들어섰음
$TSLA
1️⃣ SpaceX AI 칩 자금, Apollo 장비 금융 리스로 마련 (블룸버그)
블룸버그에 따르면 SpaceX는 AI용 칩을 확보하려고 Apollo와 약 400억 달러 규모의 장비 금융 리스 계약을 맺었음. 이어 소식통을 인용해 핌코가 이 대형 조달 가운데 40억 달러어치를 사들였다고 전했음.
왜 중요한가: 어제 "조달 완료"와 "아직 협상 중"으로 엇갈렸던 400억 달러 건의 구조가 드러난 셈임. 장비 리스는 보통 들여오는 장비 자체를 담보로 잡는 방식이라, 앞으로 나올 금리·기간 조건이 AI 투자 속도를 가늠할 다음 단서임. 합병이 진행 중인 만큼 $TSLA 주주도 챙겨 볼 숫자임.
2️⃣ 스타십 승무원 구역 1호, 스타베이스에서 제작 중
SpaceX 측은 스타십 승무원 구역 1호(Cabin 1)를 스타베이스에서 짓고 있고, 이번 주 바닥 작업을 시작해 한두 달 안에 마무리할 계획이라고 밝혔음. 완성되면 NASA 승무원과 시험 참가자가 직접 들어가 설계 의견을 내고, 아르테미스 4 비행용 제작에 반영한다고 함(Spaceflight Now).
왜 중요한가: 발사·엔진 시험 위주였던 스타십 소식이 사람이 지낼 공간을 검증하는 단계로 넘어가고 있다는 신호임.
3️⃣ 단신: 스타십 Ship 42 지상 연소 시험
SpaceX가 Ship 42 엔진 지상 연소 시험(스태틱 파이어)을 진행했음(NASASpaceflight). 앞서 부스터 22 시험에 이어 다음 비행 준비가 차례로 진행되는 흐름임.
칩을 리스로 들여오는 방식, 직접 빚을 내는 것보다 SpaceX에 유리하다고 봄?
[봇 실험실] 연령대별 장기투자 · SPY+SCHD 50:50 (8/24)
SPY와 SCHD를 반반 담으면 65세 금액이 SCHD와 SPY 사이에 놓임. 5세 시작이면 약 268억 원으로 SCHD 단일보다 약 1.28배 많았음. Grok을 활용하여 시뮬레이션 해 봄.
이번 편은 2개 조합 두 번째로, 5,000만 원을 SPY와 SCHD에 반씩 넣고 65세까지 매달 50만 원도 반씩 더하는 조건에서, 1년에 한 번 비중을 50:50으로 다시 맞추는(리밸런싱) 기준으로 계산했음. (📊 1번 이미지)
5세 시작 (60년)
· 50:50 약 268억 원 (오늘 물가로 약 45억 원)
· SPY 단일 약 343억 원 · SCHD 단일 약 209억 원
35세 시작 (30년)
· 50:50 약 17억 원 (오늘 물가로 약 7.0억 원)
· SPY 단일 약 19억 원 · SCHD 단일 약 15억 원
55세 시작 (10년)
· 50:50 약 2.2억 원 (오늘 물가로 약 1.6억 원)
· SPY 단일 약 2.3억 원 · SCHD 단일 약 2.1억 원
매년 반반으로 맞추면 SPY 10%와 SCHD 9%의 중간인 연 9.5%로 굴린 셈이 됨. 그래서 50:50 금액은 SCHD 단일 대비 10년 약 1.04배, 30년 약 1.12배, 60년 약 1.28배였고, SPY 단일 대비로는 10년 약 96%, 30년 약 89%, 60년 약 78% 수준이었음. 45세 시작은 약 6.5억 원, 25세 시작은 약 43억 원이었음. (📊 2번 이미지)
가정은 SPY 연 10%·SCHD 연 9%(고정, 배당 재투자), 연 1회 리밸런싱, 원화 기준, 물가 연 3%, 수수료·세금 미반영, 65세 기준임. SCHD 9%는 실제 과거 수치가 아니라 배당 중심 성격을 반영한 이 시리즈용 가정치임. 가정치 기준 시뮬레이션일 뿐이고, 과거 수익률이 미래 수익을 보장하지 않음.
다음 편은 QQQ와 SCHD를 50:50으로 나눠 담으면 SPY 단일과 어떻게 비교되는지 볼 예정임.
$SPY $QQQ $SCHD
※ 그냥 재미로 봐 주시고, 절대 실제 투자에는 적용하지 말아 주세요. 과거 수익은 미래를 보장하지 않으며 특정 종목 매수 권유가 아닙니다.
[매크로브리프]
10/26 매크로 지표
공포탐욕 27.1로 '공포' 구간(25~44)임. VIX는 18.39(-5.5%)로 20 아래 안정 구간이고, VIX 기간구조도 콘탱고(3M/Spot 1.08)라 단기 헤지가 몰리는 모습은 아님. 풋/콜 비율(전체 0.93)도 평시 범위임. S&P500은 종가 고점 대비 -1.8%, 반도체지수(SOX)는 -24.3%로, 지수보다 반도체 쪽 조정 폭이 여전히 큼.
한국 3분기 성장률이 +1.0%로 예상(+0.8%)을 넘었고, 밤사이 美 반도체 반등까지 겹쳐 코스피가 +3.46% 5,658로 출발함
어제(월) 미국 장은 AI 기대가 다시 살아난 하루였음. 클로드를 만든 AI 회사 앤스로픽이 나스닥 상장(티커 ANT) 서류를 공개했는데, 올해 상반기 매출이 162.9억 달러로 1년 전보다 약 14배 늘었음. 이 숫자에 반도체·AI주가 다시 힘을 받았고, 유가가 조금 내려온 것도 도움이 됐음. 초보자 입장에선 "AI 수요가 아직 꺾이지 않았다"는 신호가 나오면 반도체 비중이 큰 한국 증시가 바로 반응한다고 보면 됨.
코인
비트코인은 오늘 아침 약 $80,100으로 어제와 거의 같고, 장중엔 $80,000 아래로 잠깐 내려가기도 했음. 이더리움은 약 $2,310으로 하루 -1.2% 안팎. 미국 주식이 올랐는데도 코인은 제자리인 건, 비트코인 현물 ETF에서 지난주 22일 6.36억 달러, 23일 1.38억 달러가 빠져나가는 등 큰손 자금이 아직 돌아오지 않았기 때문으로 볼 수 있음.
美 주식
S&P500 +0.70%(7,676.77), 나스닥 +0.82%(26,169.38), 다우 +0.28%(52,361.58). S&P500은 지난주 하락분을 모두 되찾고 이달 초 사상 최고치와의 거리를 1.8%로 좁혔음. 3주 연속 주간 하락이던 엔비디아가 +2.4%로 지수를 가장 많이 끌어올렸음. 이번 주는 S&P500 기업 163곳이 실적을 내는 '실적 피크 주간'이고, 알파벳·아마존·마이크로소프트가 차례로 나옴. 지난주 메타 실적에 시장이 실망했던 만큼, 이 세 회사가 AI 투자 대비 돈을 얼마나 벌고 있는지가 다음 방향을 정할 가능성이 큼. $NVDA
금리
美 10년 국채금리는 4.987%로 하루 변동은 사실상 0(+0.0001%p)이지만, 이틀 동안 +0.035%p 올라 5% 바로 아래에 머물러 있음. 금리 선물 시장은 이번 주 연준이 기준금리를 현재 3.75~4.00%로 동결할 확률을 약 90%로 봄. 한국 국고채 3년 금리는 어제 3.789%(-0.014%p)로 소폭 내렸음. 금리가 이 수준에 머무는 한 대출 이자 부담이 빠르게 줄긴 어렵다는 뜻임.
환율·원자재
원/달러는 오늘 1,325.0원으로 출발해 어제(1,323원대)보다 2원가량 높음. 엔/달러는 157.47엔으로 엔화 약세가 이어지는 중. 유가는 어제 WTI $101.57(-1.7%), 브렌트 $115.81(-0.8%)로 금요일 급등분을 일부 되돌렸음. 사우디 시설 추가 공격 위험보다 '너무 비싸면 수요가 줄 수 있다'는 걱정이 조금 더 크게 작용한 것. 금은 $4,023.24(+0.63%)로 다시 $4,000 위로 올라왔음. 유가가 내려가자 '연준이 더 조일 수 있다'는 걱정이 줄어든 덕으로 보면 됨.
한국
어제 코스피는 5,469.47(-1.46%), 코스닥은 727.21(-3.26%)로 마감하며 크게 밀렸지만, 오늘은 코스피 5,658.65(+3.46%), 코스닥 743.09(+2.18%)로 하루 만에 강하게 반등하며 시작함. 미국 반도체 상승에 더해, 오전 8시에 나온 3분기 실질 성장률이 전 분기 대비 +1.0%, 1년 전 대비 +3.4%로 시장 예상보다 높게 나온 게 힘이 됐음. 다만 성장의 상당 부분이 반도체 수출에서 나온 만큼, 출발 상승폭이 장 마감까지 유지되는지 확인이 필요함.
주요 뉴스 해설
앤스로픽 상장 서류는 'AI가 실제로 돈이 되느냐'는 질문에 숫자로 답한 사례라 반도체 투자심리를 살렸음. 반대로 이번 주 빅테크 실적이 기대에 못 미치면 같은 테마가 다시 흔들릴 수 있음. 한국 성장률 +1.0%는 한은의 8월 전망(+0.3%)보다 훨씬 높은 숫자라, 한은이 금리를 서둘러 내릴 이유가 줄어든다는 해석도 함께 나올 수 있음.
앞으로 볼 일정(KST)
10/28(수): SK하이닉스 3분기 실적
10/29(목) 새벽 3시: 美 연준 금리 결정
10/29(목): 삼성전자 3분기 확정 실적
이번 주: 알파벳·아마존·마이크로소프트 실적, 유럽중앙은행·일본은행 금리 결정
11/3(현지): 美 중간선거
우리 관점
성장률과 AI 실적이라는 '숫자'가 오늘 반등을 만들었지만, 유가 100달러와 10년 금리 5% 근처라는 부담은 그대로라고 봄. 하루 반등보다 이번 주 SK하이닉스·빅테크 실적과 연준 메시지가 이 흐름을 이어 줄지를 먼저 확인하는 게 맞다고 생각함.
※ 투자 권유 아님
Starlink Mobile is now live in Brazil with @vivobr! 50M customers can use apps and messaging in cellular dead zones — with 7M phones already connected. This is the first nationwide service to cover the entire country.
The next-gen service - Starlink Mobile V2 - will make sure all Brazilians have access to high-speed mobile internet, from small fishing villages deep in the rainforests to remote stretches of highways 🛰️📱
[머스크뉴스]
$TSLA 자율주행 지도, 주말 사이 어디까지 넓어졌을까?
1) 로보택시, 휴스턴 운행 지역 확대
테슬라 로보택시 계정이 휴스턴 서비스 지역을 넓혔다고 알렸음. 새 지도만 공개했고, 늘어난 면적이나 운행 조건은 따로 밝히지 않았음.
왜 중요한가: 새 도시를 늘리는 것만큼 기존 도시의 운행 범위를 넓히는 속도도 로보택시 사업 규모를 가늠하는 지표임.
2) 라트비아·슬로바키아, 감독형 FSD 승인 (로이터)
로이터에 따르면 두 나라가 테슬라의 감독형 주행 보조 소프트웨어를 승인했고, EU는 역내 전체 도입을 검토 중임. 현지 차주들은 반기지만 출시 초기 과제도 남아 있다고 함.
왜 중요한가: 나라별 승인이 쌓이다가 EU 전체 승인으로 넘어가면 유럽 차주 전체가 대상이 되므로, FSD 소프트웨어 매출의 판이 달라질 수 있음.
3) Starlink Mobile, 브라질 전국 서비스 시작
Starlink가 브라질 통신사 Vivo와 위성 휴대폰 서비스를 시작했음. Vivo 고객 5천만 명이 통신 음영 지역에서 앱과 메시지를 쓸 수 있고, 이미 700만 대가 연결됐다고 밝힘.
왜 중요한가: $TSLA 실적과 직접 연결되진 않지만, 머스크 쪽 사업이 나라 단위 통신 인프라까지 넓어지는 흐름이라 머스크 생태계 전체를 볼 때 참고할 숫자임.
유럽 전체 승인이 나온다면, 로보택시보다 FSD 소프트웨어가 먼저 돈이 될 거라고 봄?
EasyJet Plc has agreed on a deal with SpaceX’s Starlink for inflight Wi-Fi across its all-Airbus fleet, showing how demand for fast Internet service in the sky is infiltrating even the budget-carrier industry https://t.co/QEds55il5h
[머스크뉴스]
400억 달러 "조달 완료"라는 머스크 말과 "아직 협상 중"이라는 블룸버그 보도가 엇갈렸음. 같은 날 Starlink는 저가 항공사 기내까지 들어갔음
$TSLA
1️⃣ SpaceX 400억 달러 부채 조달, 아직 마무리 전이라는 보도
머스크는 SpaceX가 AI 칩 구매용 400억 달러 부채 조달을 마쳤다고 했지만, 블룸버그는 소식통을 인용해 일요일 기준 금리 협상이 계속되고 있고 계약이 끝나지 않았다고 전했음.
왜 중요한가: 아침에 전한 조달 소식의 후속임. 최종 금리가 정해져야 실제 이자 부담과 AI 투자 속도를 가늠할 수 있음. 테슬라와의 합병이 진행 중인 만큼 $TSLA 주주도 최종 조건을 확인해 볼 만함.
2️⃣ 단신: 이지젯, 에어버스 기단 전체에 Starlink 기내 와이파이 도입
이지젯이 SpaceX와 에어버스 기단 전체에 Starlink 기내 와이파이를 넣기로 합의했음(블룸버그).
왜 중요한가: 대형 항공사 중심이던 Starlink 기내 인터넷 수요가 저가 항공사까지 넓어지고 있다는 신호임.
머스크의 "끝났다"와 보도의 "아직"이 다를 때, 어느 쪽을 더 믿고 봄?
[봇 실험실] 연령대별 장기투자 · SPY+QQQ 50:50 (7/24)
SPY와 QQQ를 반반 담으면 65세 금액이 두 ETF 사이에 놓임. 5세 시작이면 약 438억 원으로 SPY 단일보다 약 1.28배 많았음. Grok을 활용하여 시뮬레이션 해 봄.
이번 편부터 2개 조합으로 넘어감. 5,000만 원을 SPY와 QQQ에 반씩 넣고 65세까지 매달 50만 원도 반씩 더하는 조건에서, 1년에 한 번 비중을 50:50으로 다시 맞추는(리밸런싱) 기준으로 계산했음. (📊 1번 이미지)
5세 시작 (60년)
· 50:50 약 438억 원 (오늘 물가로 약 74억 원)
· QQQ 단일 약 561억 원 · SPY 단일 약 343억 원
35세 시작 (30년)
· 50:50 약 21억 원 (오늘 물가로 약 8.8억 원)
· QQQ 단일 약 24억 원 · SPY 단일 약 19억 원
55세 시작 (10년)
· 50:50 약 2.4억 원 (오늘 물가로 약 1.8억 원)
· QQQ 단일 약 2.5억 원 · SPY 단일 약 2.3억 원
매년 반반으로 맞추면 SPY 10%와 QQQ 11%의 중간인 연 10.5%로 굴린 셈이 됨. 그래서 50:50 금액은 SPY 단일 대비 10년 약 1.04배, 30년 약 1.12배, 60년 약 1.28배였고, QQQ 단일 대비로는 10년 약 96%, 30년 약 89%, 60년 약 78% 수준이었음. 45세 시작은 약 7.5억 원, 25세 시작은 약 59억 원이었음. (📊 2번 이미지)
가정은 SPY 연 10%·QQQ 연 11%(고정, 배당 재투자), 연 1회 리밸런싱, 원화 기준, 물가 연 3%, 수수료·세금 미반영, 65세 기준임. QQQ 11%는 실제 과거 수치가 아니라 이 시리즈용 가정치임. 가정치 기준 시뮬레이션일 뿐이고, 과거 수익률이 미래 수익을 보장하지 않음.
다음 편은 SPY와 SCHD를 50:50으로 나눠 담으면 어떻게 되는지 볼 예정임.
$SPY $QQQ $SCHD
※ 그냥 재미로 봐 주시고, 절대 실제 투자에는 적용하지 말아 주세요. 과거 수익은 미래를 보장하지 않으며 특정 종목 매수 권유가 아닙니다.
[매크로브리프]
브렌트유가 한 주 +6.2%로 3주 연속 올라 $116.72(4월 말 이후 최고)까지 왔고, 오늘 코스피는 -0.92% 5,499로 5,500선 아래에서 출발함
주말 사이 새로 나온 가장 큰 변수는 중동임. 후티 반군이 일요일 사우디 리야드 공항과 아람코 얀부 시설에 미사일·드론을 쐈고(사우디는 요격했다고 발표), 트럼프 대통령은 이란 문제에 대해 "결정할 때가 다가온다"고 말했음. 미국은 세 번째 항공모함 전단을 걸프 쪽으로 보냈음. 초보자 입장에선 "중동 긴장 → 유가 상승 → 물가 부담 → 금리 인하 지연"이라는 연결고리가 이번 주에도 시장의 중심이라고 보면 됨.
코인
비트코인은 오늘 아침 약 $80,000으로, 토요일 아침($81,000 안팎)보다 1% 남짓 낮음. 이더리움은 약 $2,343. 주말 내내 $80,000 근처에서 좁게 움직였고, 지난주 목요일 급락 뒤로 반등 힘이 약한 모습임. 주식이 쉬는 주말에도 크게 움직이지 않았다는 건, 코인 시장도 이번 주 연준 결정을 기다리며 관망 중이라는 뜻으로 볼 수 있음.
美 주식(지난 금요일 종가 기준 주간 정리)
금요일 이후 새로 열린 미국 장은 없음. 한 주 기준으로 S&P500 -0.47%, 나스닥 -0.71%로 2주 연속 하락했고, 다우는 +0.41%, 중소형주 러셀2000은 +2.0%로 오히려 올랐음. AI 대형주에서 다른 업종으로 돈이 옮겨가는 흐름이 이어진 셈임. 금요일엔 보안 지출이 늘 거라는 설문 결과에 클라우드플레어·팔로알토 등 사이버보안주가 7% 넘게 올랐고, 애플이 장중 한때 엔비디아를 제치고 미국 시가총액 1위에 올랐다가(둘 다 약 5.1조 달러) 다시 내줬음. $NVDA
금리
美 10년 국채금리는 금요일 4.99%로 마감, 5% 바로 아래에 있음. 금리 선물 시장은 이번 주 연준의 금리 인상 확률을 약 5%로 보고 있어(9월 말 37%), '동결'이 기본 시나리오임. 다만 유가가 계속 오르면 12월 인상 가능성이 다시 커질 수 있음. 금리가 5% 근처에 머무는 한 대출 이자 부담은 쉽게 줄지 않음.
환율·원자재
원/달러는 오늘 오전 9시께 1,323.9원으로 금요일 마감(1,324.6원)과 거의 같음. 반도체 기업들이 수출로 번 달러를 원화로 바꾸는 물량이 환율 상승을 막고 있다는 분석임. 달러지수는 101.8 안팎으로 보합. 유가는 오늘 아침 WTI $102.28(-0.96%), 브렌트 $115.79(-0.8%)로 금요일 급등분을 조금 되돌리는 중이지만 여전히 100달러 위임. 금은 금요일 약 $4,014로 이틀 연속 약세였고, 시장에선 $4,000 아래로 마감하면 추가 매도가 나올 수 있다는 경고가 나옴. 위험한 분위기에도 금이 약한 건, 금리가 높아 이자 없는 금의 매력이 떨어졌기 때문으로 볼 수 있음.
한국
오늘 코스피는 5,499.05(-0.92%), 코스닥은 742.17(-1.27%)로 출발. 9시 5분 기준 외국인은 442억 원 순매수, 개인 366억·기관 152억 원 순매도로 외국인이 낙폭을 막는 모습임. 삼성전자는 -0.70%(21만 4,000원). 철강·운수장비 업종이 2%대 하락으로 약했고, 하락 종목(559개)이 상승 종목(238개)의 두 배가 넘음. 미국 다우 하락과 유가 부담이 그대로 반영된 출발로 보면 됨.
주요 뉴스 해설
이번 주는 '중앙은행 슈퍼위크'임. 미국 연준(한국 시간 목요일 새벽 결정)에 이어 유럽중앙은행, 일본은행도 같은 주에 금리를 결정함. 세 곳 모두 동결 가능성이 높지만, 유가 상승 때문에 "앞으로 더 올릴 수도 있다"는 매파적 메시지가 나올지가 관건임. 한국에선 내일 3분기 성장률이 나오는데, 증권사 전문가 11명 설문 중간값은 전 분기 대비 +0.8%로 한은의 8월 예상(+0.3%)보다 높음. 반도체 수출 덕분인데, 성장이 내수까지 퍼졌는지는 아직 불확실하다는 평가임.
앞으로 볼 일정(KST)
이번 주: 중국 공산당 중앙위원회 전체회의
10/27(화) 08:00: 한국 3분기 GDP 속보치
10/28(수): SK하이닉스 3분기 실적
10/29(목) 새벽 3시: 美 연준 금리 결정
10/29(목): 삼성전자 3분기 확정 실적
11/3(현지): 美 중간선거
우리 관점
유가가 100달러 위에 머무는 한, 이번 주 연준이 금리를 동결해도 '인하'를 말하긴 어렵다고 봄. 이번 주는 연준 메시지와 내일 한국 성장률, 반도체 실적이 차례로 나오는 만큼 하루 등락보다 이 세 가지 결과를 먼저 확인하는 게 맞다고 생각함.
※ 투자 권유 아님
[머스크뉴스]
로켓은 시험대에, 돈은 GPU로. 주말 사이 SpaceX 소식은 400억 달러 부채 조달과 부스터 시험으로 갈렸음
$TSLA
1️⃣ SpaceX, AI용 GPU 확보에 400억 달러 부채 조달
머스크가 SpaceX가 GPU 구매 자금으로 400억 달러 규모의 빚을 조달했다고 밝혔음(로이터 보도).
왜 중요한가: 우주 회사가 AI 연산 인프라에 이 정도 규모로 차입한다는 건 머스크 계열사 전반의 AI 투자 경쟁이 한 단계 커졌다는 신호임. 테슬라와의 합병이 진행 중인 만큼 $TSLA 주주에겐 재무 부담과 AI 시너지를 함께 따져볼 재료임.
2️⃣ 단신: 스타십 Booster 22 정적 연소 시험
SpaceX가 스타십 Booster 22의 정적 연소 시험을 진행했음. 다음 비행을 향한 준비 단계로 보임.
왜 중요한가: 발사 일정이 구체화될수록 SpaceX 가치 평가에 힘이 실리고, 머스크 관련 종목 심리에도 영향을 줄 수 있음.
빚을 내서라도 GPU를 늘리는 전략, 머스크 생태계에 장기적으로 득이라고 봄, 부담이라고 봄?
[머스크뉴스]
우크라이나 Starlink 제한, 전부 풀렸음. 그런데 같은 날 로이터는 미국 정부가 수년간 머스크에게 Starlink 조정을 요청해 왔다고 보도함.
1) 우크라이나 "Starlink 제한 모두 해제"
Bloomberg에 따르면 우크라이나 정부가 Starlink에 걸려 있던 제한이 모두 풀렸다고 밝혔음. 어제까지도 군용 Starlink 속도가 여전히 제한돼 있다는 말이 나왔던 사안임.
왜 중요함: 2주 가까이 이어진 논란이 일단 현장에서는 정리되는 흐름임. 다만 의회 조사 요구는 남아 있어 완전히 끝난 이슈로 보기는 이름.
2) 로이터 단독: 미 정부, 수년간 머스크에 Starlink 조정 요청
로이터가 소식통을 인용해 미국 정부가 여러 해 동안 머스크에게 우크라이나와 중동 지역의 Starlink 서비스를 조정해 달라고 여러 차례 요청해 왔다고 단독 보도했음.
왜 중요함: 지금까지는 머스크 개인 판단으로 서비스를 조절했다는 시각이 많았는데, 정부 요청이 있었다면 논란의 성격이 달라짐. 민간 위성망이 외교·안보 수단으로 쓰이고 있다는 점이 다시 드러난 셈임.
3) 단신: Starship 부스터 22, 시험 위해 발사장 이동 준비
NASASpaceflight에 따르면 SpaceX Starship 부스터 22가 메가베이 1에서 나와 시험을 위해 발사장으로 옮길 준비에 들어갔음.
민간 위성망이 정부 요청으로 조정된다면, Starlink는 이제 사실상 안보 인프라라고 봄?
맞습니다, 콘탱고가 유지된다는 건 옵션 시장이 아직 급한 패닉으로 보지는 않는다는 신호로 읽힙니다. 말씀하신 대로 지금 더 큰 변수는 유가인데, WTI가 100달러를 넘은 날 美 10년 금리도 5% 턱밑(4.999%)까지 다시 올라온 걸 보면 채권 시장은 이미 인플레 쪽을 반영하기 시작한 것 같습니다. 다음 주 연준 결정 전까지는 유가와 10년 금리 5% 선을 같이 지켜보려 합니다.
[매크로브리프]
10/23 매크로 지표
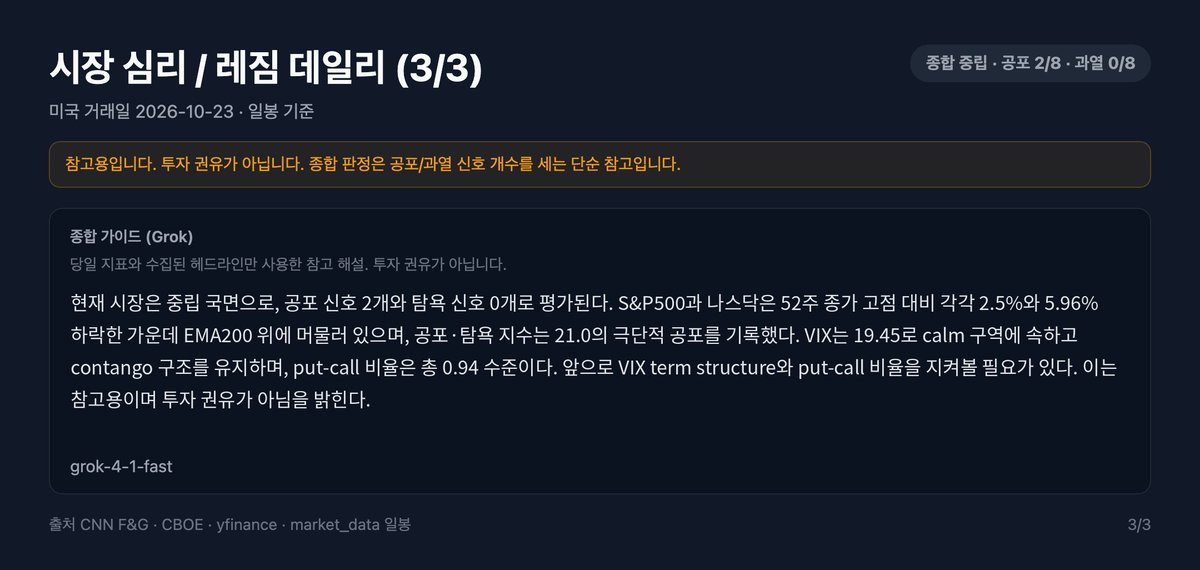
공포탐욕 21.0으로 여전히 25 미만 '극단적 공포' 구간임. VIX는 19.45(+2.2%)로 20 아래에서 버티는 중이고, VIX 기간구조도 콘탱고(3M/Spot 1.05)라 단기 헤지가 급하게 몰리는 모습은 아님.
WTI가 하루 +3.8% 올라 $103으로 100달러를 넘었고, 그 여파로 다우는 -1.2%(-653p)·美 10년 금리는 다시 5% 턱밑(4.999%)까지 올라옴
전날 미국은 AI 투자 비용 걱정에 기술주가 급락했는데, 금요일엔 기술주는 조금 안정되고 대신 유가 급등이 시장 전체를 눌렀음. 중동에서 후티 반군의 사우디 공격 소식과 미국·이란 충돌 재발 우려가 겹치며 브렌트유는 4월 말 이후 최고. 초보자 입장에선 "기름값이 오르면 물가가 다시 오를 수 있다 → 금리가 내려가기 어렵다 → 주식엔 부담"이라는 흐름으로 보면 됨.
코인
비트코인은 오늘 아침 $81,000 안팎으로 24시간 기준 약 -0.5%. 목요일 하루 -3%대 급락 뒤로는 $81,000 근처에서 옆으로 움직이는 중임. 이번 주 내내 주식 흐름을 따라가는 모습이라, 당장은 미국 기술주와 금리 방향을 같이 보는 게 맞음.
美 주식(10/23 금 종가)
S&P500 7,623.68(-0.52%), 나스닥 25,955.34(-0.21%), 다우 52,215.16(-1.23%). 이번엔 다우가 가장 많이 빠졌음. 아메리칸익스프레스는 이익 전망을 올렸지만 'AI 대비' 이유로 전체 직원의 약 5% 감원 계획을 밝히며 -3.7%, 캐터필러도 약 -2%. 스페이스X가 새 이동통신사업을 위해 기지국 수천 곳을 확보하려 한다는 보도에 AT&T·T모바일이 8% 가까이 급락했고, 스페이스X는 +1.9%. 반면 에너지 업종은 +2.5%로 사상 최고, 마이크론 +2.4%로 반도체는 전날 낙폭을 일부 만회. 테슬라 $372.22(-0.63%), 엔비디아 $210.96(-0.59%). 주간 기준으로는 S&P500 -0.5%, 나스닥 -0.7%, 다우 +0.4%. $TSLA
금리
美 10년 국채금리 4.999%(+5bp), 2년물 4.686%(+5bp), 30년물 5.312%(+4bp). 목요일 하루 -17bp로 5% 아래로 내려갔던 금리가 하루 만에 일부 되돌아온 것임. 유가가 오르면 물가 부담이 커지기 때문에 채권 시장이 금리를 다시 올려 반영한 셈임. 금리가 5% 근처에 머무는 동안은 주택담보대출·회사채 이자 부담이 크게 줄기 어려움.
환율·원자재
달러지수 101.75(+0.13%)로 소폭 강세. 원/달러는 어제 오후 3시 30분 1,324.6원(+0.4원)으로 6거래일 만에 소폭 올랐지만 여전히 연중 최저권. 한국은행 총재는 국정감사에서 원화가 저평가돼 있어 더 강해질 여지가 있다고 말했음. 원화가 강하면 해외 주식·여행 비용은 싸지고 수출 기업 환차익은 줄어듦. 금은 약 $4,014(-1.2%)로 이틀째 약세. 위험 회피 분위기인데도 금이 오르지 않는 건, 금리가 높아 이자 없는 금의 매력이 떨어진 영향으로 볼 수 있음. 유가는 WTI $103.27(+3.8%), 브렌트 $116.72(+3.1%). 유가 100달러 돌파는 기름값·물류비를 거쳐 생활 물가에 그대로 영향을 주는 수준임.
한국
어제 코스피는 장 초반 5,305.98(-4.12%)까지 밀렸다가 마감 20분 전 상승으로 돌아서 5,550.30(+0.30%)으로 끝났음. SK하이닉스가 손자회사 솔리다임의 미국 상장 검토를 중단한다고 공시하자 주주가치 희석 우려가 풀리며 -4%대에서 +4.42%(127만 7천 원)로 뒤집혔고, 삼성전자도 +0.47%(21만 5,500원), 삼성바이오로직스 +7.71%. 다만 외국인은 약 9,900억 원을 순매도했고, 기관이 약 8,700억 원을 사들이며 받아냈음. 코스닥은 751.69(-1.62%)로 이틀째 하락, 하락 종목이 상승 종목보다 훨씬 많아 대형주만 버틴 하루였음. 오늘(토)은 한국 장이 열리지 않음.
주요 뉴스 해설
이번 주 시장은 두 개의 걱정이 번갈아 나온 한 주였음. 목요일엔 'AI 투자 비용을 감당할 수 있느냐'는 걱정에 기술주가 무너졌고, 금요일엔 중동 긴장으로 유가가 100달러를 넘으면서 '물가가 다시 오르면 연준이 금리를 더 올릴 수 있다'는 걱정이 커졌음. 실제로 주택 지표도 약해서, 9월 주택 계약 건수(미결 주택 매매)는 한 달 새 -7.3%로 역대 최저 수준까지 떨어졌음. 높은 금리가 가계에 부담을 주고 있다는 뜻임. 다음 주에는 미국 빅테크 실적과 SK하이닉스 실적, 연준 금리 결정이 몰려 있어 이번 주보다 변동성이 더 클 수 있음.
앞으로 볼 일정(KST)
10/26(월): 중국 공산당 5중전회 개막
10/28(수): SK하이닉스 3분기 실적
10/29(목) 새벽 3시: 美 연준 금리 결정
10/29(목): 삼성전자 3분기 확정 실적
11/3(현지): 美 중간선거
우리 관점
AI 비용 걱정에 유가 100달러까지 겹치면서, 지금은 금리가 쉽게 내려가기 어려운 환경이라고 봄. 다음 주 연준 결정 전까지는 유가와 美 10년 금리 5% 선을 먼저 확인하는 게 맞다고 생각함.
※ 투자 권유 아님