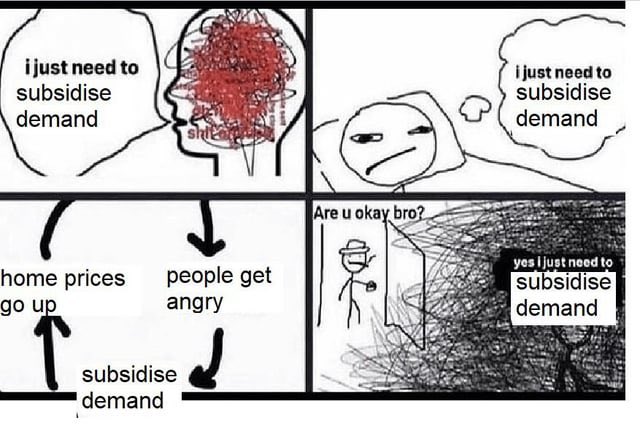
VIVIENDA YA: QUÉ DEBERÍAMOS HACER... Y QUÉ NO
La brutal escasez de vivienda asequible afecta primero y de manera más drástica a quien todavía no dispone de un lugar adecuado en que habitar: personas o familias recién llegadas a nuestras ciudades, jóvenes por emancipar... especialmente, claro, a los perfiles con rentas bajas y poca capacidad adquisitiva. Gente que por no poder permitirse otra cosa se ve obligada a quedarse donde está, o a malvivir subdividiendo un espacio cada vez más escaso y precario.
Y, justo después, a quien sí dispone de ese techo... pero, de perderlo, se vería en esa misma situación.
Lo complicado (y necesario) es hacer políticas que contemplen a ambos grupos. Vamos una a una.
Primero, lo que sí:
✅ Construir vivienda de alquiler social · para que nos hagamos una idea, en España tenemos solo unas ~320k de titularidad pública cuando hay, por ejemplo, ~880k hogares que reciben el IMV (y otros tantos tendrían derecho pero no lo han pedido). Vivienda digna con precio intencionalmente por debajo de mercado a la que llegar, tanto si vienes de nuevas como si necesitas moverte.
✅ Añadir vivienda existente a ese mismo parque · allá donde sea costo-eficiente, o donde haya que abordar situaciones de mayor urgencia o menor alternativa, adquirir la vivienda y ponerla a disposición de su inquilino/a actual (y, en el futuro, de otros/as). También compras masivas a grandes propietarios negociando bien el precio.
✅ Seguro público de alquileres al estilo francés · mutualizar el riesgo/coste, sí. Porque eso equilibra a quienes piensan que una persona o familia vulnerable no tiene por qué enfrentarse a una situación de impagos, y a quienes consideran que el propietario no debería cargar por completo con las implicaciones de esa protección.
✅ Desincentivar a través de impuestos bien medidos, localizados y suficientemente agresivos como para que generen el efecto adecuado los usos de la vivienda distintos al alquiler residencial de largo plazo. Sobre todo el de corta duración y el uso esporádico de la vivienda ("vacía" 100% quizás hay poca, pero que se usa algunas semanas o meses al año me parece que hay más de la que pensamos). Foco en el uso, no en la tenencia, para mí: me da igual si compra un fondo o un no residente si lo pone en alquiler de larga duración, porque lo que necesitamos es más oferta de este tipo.
✅ Sobre todas las cosas, REVISAR QUÉ BLOQUEA LA CONSTRUCCIÓN. Sí, en serio: de todo tipo y segmento de mercado. El mayor problema que tenemos es que no hay vivienda suficiente para tanta demanda. Eso hace que en la fila de la escasez primero pasen quienes tienen más poder adquisitivo, y precisamente deja fuera a los colectivos a quienes más queremos proteger. Si quitamos presión de demanda por arriba y por el medio del mercado también bajará en la parte inferior.
-----
Ahora, las medidas que solo protegen a quien ya está dentro del sistema pero pueden ser contraproducentes para quien todavía no, y por qué:
❌ Controles de alquileres: congelación de precios, prórrogas indefinidas. Desincentivan la movilización de nueva oferta, y la que queda en el mercado es peor. Así que nos quedamos con más escasez, justo lo que necesitaríamos evitar.
❌ Prohibiciones y declaraciones específicas para "proteger" a perfiles vulnerables. Probablemente provoca castings indeseados para dejar fuera a estos perfiles de futuros alquileres. Y, en general, desincentivan poner vivienda en alquiler de largo plazo.
❌ Prohibiciones de compra para alquilar. Si solo se puede comprar para vivir, solo entrará en esa vivienda quien pueda asumir una entrada para comprarla, y luego la hipoteca. Perfiles más pudientes. No precisamente los que necesitan más protección.
❌ Ayudas al alquiler, sea vía IRPF o vía bonos, sin flexibilizar antes la oferta. Si la oferta es inelástica, acabarán absorbidas/sumadas a los precios. Una vez la oferta sí puede responder a la creciente demanda (con todas las medidas anteriores), sí pueden tener sentido. De hecho, podrían valorarse específicamente para perfiles vulnerables, pero hay que ser cuidadosos con el diseño. Y, en cualquier caso, mejor alquiler social.
🤔 Os admito que tengo más dudas en qué hacer con la acumulación de viviendas en propiedad aunque se destine al alquiler de largo plazo. Por una parte me resulta atractivo un mercado de alquiler más amplio y robusto con actores más reconocibles y profesionalizados. Más fácil negociar con ellos, establecer normas, etc. Y lo último que queremos es ahora mismo ahuyentar a oferta potencial, insisto. Por otra, no sabemos bien si la acumulación tiene efecto en precios, y hasta qué punto. Así que esa la dejo por ahora en interrogante.
------
Para entender por qué todo lo anterior no funciona como espera quien lo defiende es necesario asumir que la gente se mueve por incentivos y que estos incentivos no se pueden determinar vía decreto-ley. La norma debería *anticiparlos*, no *definirlos*. O te encuentras con esta clase de efectos inesperados.
Una vez tienes eso en cuenta, puedes (y debes) escoger medidas que SÍ van a servir a los grupos que necesitan YA de una solución al problema agudo que sufren, y a la vez mantener una vía de protección a quienes ahora mismo no lo están sufriendo pero podrían hacerlo en algún momento.
------
(Y una nota final, más personal: tenemos que asumir, como sociedad adulta, que toda política pública implica dilemas y costes, a veces difíciles de repartir. Pero también que ningún equilibrio es aceptable si produce situaciones profundamente injustas o impone a determinados grupos costes desproporcionados e inasumibles. Todo lo anterior intenta partir de esas dos premisas a la vez.)
Junto a @fanseurope exigimos a @fifacom_es que detenga sus planes de vender el Mundial.
Pedimos a @RFEF y @deportegob, como anfitriones del próximo Mundial masculino que se opongan a este proyecto como lo están haciendo otras federaciones, gobiernos y @ComisionEuropea
¿cómo ha evolucionado el nivel de vida en españa desde 2008?
https://t.co/84QIWM9ym3
depende de a quién mires y cómo lo midas. en promedio, la renta individual ha aumentado un 5% en términos reales. pero esta evolución agregada enmascara la aparición de una de las brechas generacionales más grandes de europa: la renta de los mayores entre 65 y 79 años ha aumentado un 36%, mientras que la de los jóvenes entre 20 y 29 años ha caído un 22%.
¿de dónde sale esto, y por qué este contraste casi nunca aparece así en el debate público?
estos datos provienen de la encuesta de condiciones de vida, una gran operación estadística que lleva desde 2004 preguntando a miles de hogares españoles sobre sus ingresos y situación económica. la ecv es el recurso más valioso que tenemos en españa para entender la distribución de la renta, pero los resultados son a menudo poco accesibles. en la práctica, casi todo el mundo acaba consumiendo lo mismo: dos o tres indicadores agregados en tablas predefinidas que, en muchos casos, dejan fuera matices clave y no capturan toda la riqueza de la encuesta.
por eso hoy lanzo https://t.co/84QIWM9ym3: una plataforma para explorar estos datos de forma sencilla, con documentación clara sobre cómo se construye cada indicador y variables adicionales que normalmente quedan enterradas en los microdatos.
volvamos a la brecha generacional. cuando hablamos de cómo evoluciona la renta de los jóvenes (o de cualquier grupo de edad), el indicador estándar que se suele utilizar es la renta disponible equivalente del hogar: se suman los ingresos de todos los miembros del hogar, se ajustan por el tamaño y la composición de la familia mediante una escala de equivalencia y el resultado se imputa por igual a cada uno de sus integrantes.
de este modo, a un joven cuya situación económica no le permite independizarse se le atribuye la renta de sus padres. cuando la emancipación se retrasa sistemáticamente (como está sucediendo en españa), esto introduce una distorsión importante: la renta equivalente de los jóvenes sigue la trayectoria de la renta del resto de grupos de edad, aunque su renta individual (lo que obtienen por sí mismos por su participación en el mercado de trabajo y el sistema público de protección social) tenga una evolución completamente distinta. efectivamente, atendiendo a su renta disponible equivalente, los jóvenes entre 20 y 29 años sólo habrían perdido un 2% de renta desde 2008: menos de una décima parte de lo que indica la evolución de la renta individual.
en la plataforma puedes explorar estas comparaciones y muchas más: desgloses por sexo, educación y múltiples grupos de edad, diferentes definiciones de renta, indicadores adicionales como la tasa de emancipación o el riesgo de pobreza, y cuatro tipos distintos de visualización. al igual que en el resto de mis apps, puedes exportar cualquier gráfico a una versión estática para compartir.
si lo usas y encuentras algo interesante (o un error), escríbeme! 👉 https://t.co/84QIWM9ym3
Las medidas anunciadas demuestran que la política del Gobierno en materia de vivienda solo está basada en poner parches. Y en segundo lugar, que todas y cada una de las medidas han ido orientadas a paliar la situación de quienes ya tenían un techo. Es decir, expulsando o dejando fuera a nuevos inquilinos o propietarios.
Los topes al alquiler en Barcelona contuvieron algunos precios, pero enviaron muchísima oferta a alquiler de temporada o por habitaciones (donde los precios han sido cada vez más desorbitados porque se podía seguir fijando libremente el precio). Es decir, perjudicaron a muchas personas que no han podido emanciparse, o encontrar piso, por ese motivo, encareciéndoles de forma brutal el precio.
Ahora, se habla de rebajas fiscales, asumido que a mucha gente se le va a acabar el contrato, y por precio de mercado, los caseros subirán más el precio cuando sea la renovación. Es decir, el gobierno plantea que paguemos entre todos que esos contratos no suban. Pero el problema es el mismo: los que no tienen hoy un techo, tampoco pueden acceder a él. La cosa es que, con las renovaciones al alza, muchísima gente se va a quedar ahora también sin techo porque no pueden asumir esas subidas.
¿Cuál es el problema? Construir es lo único que puede paliar ya todo este despropósito, pero es muy caro.
Entre 2022 y 2025, la población española ha aumentado en un millón y medio de personas, y se han creado, de media, unas 250.000 familias al año. Es decir, muchísima gente que necesita techo. En cambio, no se ha proporcionado ese techo.
Ahora bien, mientras que la media de gasto en vivienda social de la Unión Europea fue de 161 euros de inversión por persona y año entre 2007 y 2021, en nuestro país fue de 34 euros por habitante y año frente a los 335 euros de Irlanda, los 319 de Dinamarca o los 274 en Francia. El problema es que construir no le sale tan rentable a la clase política: es lento, obligaría a sacar el dinero de otras prioridades que dan votos más inmediatos y la medalla quizás hasta se la colgaría otro gobierno.
El Gobierno creía que le saldría bien ir aplicando medidas cosméticas para dar batallas culturales y demás relatos. Es natural que la gente, tarde o temprano, se dé cuenta.
Construir vivienda no es facha. Mi tribuna en EL PAÍS. https://t.co/yFR0wq477T
¿Cuál es el peor contraargumento posible contra el problema presupuestario que tenemos en España ahora mismo con las pensiones públicas? Que este problema se soluciona de manera indolora si reducimos gastos innecesarios o incrementamos ingresos.
Este contraargumento viene en dos versiones, ambas igual de falaces.
🔹 Versión izquierda:
Del lado del gasto: si reducimos el gasto en defensa, Corona, Iglesia o el rescate bancario, hay dinero de sobra.
Del lado de los ingresos: si reducimos el fraude fiscal o conseguimos que los ricos/la banca paguen lo que tienen que pagar, hay dinero de sobra.
🔹 Versión derecha:
Del lado del gasto: si reducimos el gasto en “paguitas”, redes clientelares de políticos o el gasto improductivo de las administraciones públicas, hay dinero de sobra.
Del lado de los ingresos: si bajamos los impuestos, se generará mucha más actividad económica y al final habrá más ingresos totales.
⚠️ Ambas versiones sufren de dos problemas: uno serio y otro catastrófico.
El problema serio es de órdenes de magnitud.
El déficit del sistema contributivo y de clases pasivas en 2024 fue de 60.105 millones de euros, un 3,79% del PIB. Fíjese que hablo del sistema contributivo: estas son las pensiones de quienes pagaron cotizaciones sociales, y no incluye “paguita” alguna (y, por favor, mire los números bien, un presupuesto hay que entenderlo; no bajarse una tabla aleatoria de una página web). Este déficit, además, irá incrementándose a gran velocidad en los próximos años.
Solo por poner un ejemplo: en defensa nos gastamos unos 15.000 millones (ahí va TODO el gasto en defensa, no solo el presupuesto del Ministerio de Defensa). Incluso aunque redujésemos el gasto en defensa a cero, solo cubriríamos el 25% del déficit del sistema contributivo y de clases pasivas.
Y el presupuesto de la Casa Real es de 8,5 millones. Incluso si uno lo multiplica por diez para incluir todos los gastos posiblemente asociados a la Corona que aparecen en otras partidas (y ya es mucho multiplicar por diez), ni empezamos a cubrir nada de magnitud alguna.
Con respecto a los gastos superfluos: he llegado a leer que estos podrían ser de 80.000 millones de euros. Ese número es un absurdo que solo puede decir alguien que nunca ha mirado los presupuestos de las administraciones públicas. En España, las administraciones públicas gastan en pensiones, sanidad, educación e intereses de la deuda. Todo lo demás es poca cosa.
Con los ingresos pasa lo mismo: los números no cuadran por un orden de magnitud en cuanto uno es realista.
Pero el verdadero y catastrófico problema del contraargumento, en sus versiones de izquierda y de derecha, es que ignora el principio más básico de la economía: el coste de oportunidad.
Este se define como el valor de la mejor alternativa a la que renunciamos al gastar dinero en un área en lugar de otra. Supongamos que España logra reducir el gasto público un 3% del PIB recortando aquello que cada cual considera menos prioritario.
La pregunta clave es: ¿por qué ese 3% debería destinarse a pensiones y no a educación, sanidad, infraestructuras, vivienda o reducción de impuestos?
Y da igual que el ajuste sea del 3% o del 9%. Nunca habrá dinero para todo: siempre se podrá gastar más en educación o sanidad, o bajar aún más los impuestos.
Como sociedad, la pregunta fundamental es: dado nuestro PIB total, ¿cuánto deberíamos gastar en pensiones y otras prestaciones contributivas y no contributivas? ¿El 15% del PIB? ¿El 25%? ¿El 50%?
Cada euro extra destinado a pensiones es un euro que no se puede usar en otro ámbito, y su valor debe medirse según su mejor alternativa posible.
Pero este es precisamente el gran reto de España. Nadie, ni izquierda ni derecha quiere afrontar el problema de fondo: con un sistema de reparto y una población envejecida, hay límites estrictos a cuánto podemos gastar en pensiones.
La única diferencia entre la izquierda y la derecha en España es la falacia infantil que cada cual se cuenta para evitar afrontar el problema. Al final del día, todos son igual de irresponsables. Y mientras tanto, el déficit crece y el reloj demográfico no se detiene.
Y al mismo tiempo: niños y jóvenes son los que más riesgo de pobreza tienen y los jubilados, los que más patrimonio acumulan (los gráficos de @kikollan)
Una valoración rápida a las nuevas medidas de vivienda anunciadas hoy (y al final, lo que falta):
🟢 Seguro de impagos: me parece mejor mutualizar este riesgo que dejarlo recaer sobre propietarios, y hará más cómoda tanto su vida como la de familias vulnerables.
Ojo a los detalles de diseño, siempre importantes con los seguros. Y a los criterios. Por ejemplo, eso de que sea para jóvenes no lo entiendo. Ni siquiera creo que sea el perfil que más incurre en impagos (mediana edad más probable a priori).
🟡 Triplicar fondos a CCAAs que hagan lo mismo. OK a incrementar fondos públicos a vivienda, muy necesario. Pero me temo que esto puede acabar con que solo invierten más las de un color político: el que coincide con el gobierno. Espero que no sea así. Habría sido mucho mejor no condicionar la medida.
🤔 Ayudas de alquiler con opción a compra en viviendas de protección permanente: falta info.
→ ¿Se refiere a vivienda de nuevo desarrollo? Si es así, francamente lo más importante es que se hagan (erosiona tanto anuncio y tan poca llave, honestamente, por parte de todas las Administraciones de todos los colores).
→ Si no es obra nueva sino algo tipo compra o rehabilitación, entonces seguimos en la suma cero. Hay que movilizar nueva vivienda antes que nada. (Imagino que será nueva sobre todo).
*Nota: sí, si la ayuda va a propietarios de viviendas actuales, la capturarán. Esto lo habeis comentado varias personas aquí (@Jongonzlz, @Martasvm) y es evidentemente correcto, pero es que no tengo claro que ese sea el diseño. Por eso, falta info.
🫥 Compra en el medio rural: la gente vive en las ciudades porque es donde están las oportunidades (no solo las laborales). El precio en el medio rural ya es bajo. No veo qué efecto va a tener eso, la verdad.
👁️ Lo que sigue faltando: medidas para que mercado responda mejor a la demanda y que salgamos del juego de suma cero.
El propietario del Rayo quiere que se jueguen 20 partidos en EEUU para “modernizar” la competición.
Habla de “modernizar” un hombre que no vende entradas on line, que no limpia los asientos de sus abonados y que tiene los baños más guarros del fútbol mundial.
Además es evidente que la estructura del Rayo Vallecano como club es un ejemplo de modernidad.
El delirio.
A mí que un político no tenga carrera me da igual.
Que sean los que hablan de paguitas, esfuerzo y te pidan sacrificios cuando resulta que son ellos los que acaban enchufados en una universidad libertaria cuyo único mérito es haber vivido siempre del estado me toca los cojones.
En días como los de ayer, hoy, y los que se esperan, agradezco enormemente la decisión que tomé hace años de desvincularme de cierta política y buscarme el sustento con plena independencia y libertad. Estoy disfrutando cada noticia.
No, hombre, no. Qué es eso de celebrar que se pida perdón. Que hay unos tipos que nos han robado a manos llenas.
Los únicos perdones que me sirven cuando hay dinero público de por medio y estando en el gobierno es recuperar hasta el último euro que han robado y que acaben en la cárcel.