‼️ El Supremo exige que el perito de Hacienda visite el inmueble en la comprobación de valores.
Valorar con el Catastro, una ortofoto y Google Maps, sin pisar la vivienda, no basta. Hoy lo recoge @s_adelantado en @expansioncom, con mis comentarios.
La bolsa estadounidense ofrece actualmente una rentabilidad por dividendo de apenas el 1,1%.
Mientras tanto, la inflación se sitúa en el 3,4% y los bonos ofrecen rentabilidades cercanas al 5,5%.
En este contexto, Morningstar acaba de publicar un interesante artículo sobre cómo encontrar empresas con dividendos sostenibles.
Hemos analizado su selección de 20 compañías y cruzado sus datos con nuestro modelo de valoración.
¿El resultado? Cinco empresas con largas trayectorias de aumentos del dividendo y valoraciones históricamente atractivas.
Vamos a conocerlas. 👇🧵
¿Qué pasaría si invirtiera 1.000 € cada semana en la empresa que más buscáis? Vamos a descubrirlo 👇
Cada semana, la ganadora del #GeraldineWeissRanking entra en una cartera ficticia con 1.000 €. Sin elegir yo: la decidís vosotros con vuestras búsquedas.
Semana 1: $PEP 🥤
- 9 acciones a 130 $
- Invertido: 1.043 €
- Dividendo anual estimado: 38 € (yield 3,68 %)
- Si el dividendo crece un 4,5 % al año: 74 € en 2041
Cada semana os enseñaré cómo evoluciona: valor, dividendos cobrados y proyección.
¿Cuál creéis que será la próxima? 👇
¡Alegría al cuerpo que ya es lunes!
Las 5 empresas más buscadas ahora mismo en la web.
De menos a más, con sus bandas de yield y los datos clave: payout, rentabilidad, crecimiento del dividendo y potencial.
Esta semana entran 2 nuevas empresas en el ranking.
Empezamos por la nº5 👇🧵
5º puesto: 🇪🇸 Ebro Foods $EBRO.MC
Nueva entrada en el ranking.
Ebro es el primer grupo arrocero del mundo y el segundo fabricante mundial de pasta fresca.
Marcas como SOS, Brillante, Tilda o Garofalo forman parte del grupo.
Y casi el 80% de sus ventas procede del arroz.
· Yield 3,77% · Payout 48%
· ROCE-A 13,1% · Div. 0,69 €/acción
· Índice GW —
· Potencial —
¿Por qué no hay bandas de Geraldine Weiss?
Porque Ebro no tiene suficiente historial de dividendos para aplicar el método con rigor.
Aquí toca valorar la empresa por otros caminos.
En 2025 ganó 1,40 € por acción, un 52% más que en 2019.
Y pese a esa mejora, el dividendo de 2026 repite los 0,69 € de 2025.
Beneficio y dividendo no siempre crecen al mismo ritmo.
¿Está barata Ebro aunque no podamos utilizar las bandas?
Los números que estoy mirando están aquí 👇
https://t.co/3y6vAwZEef
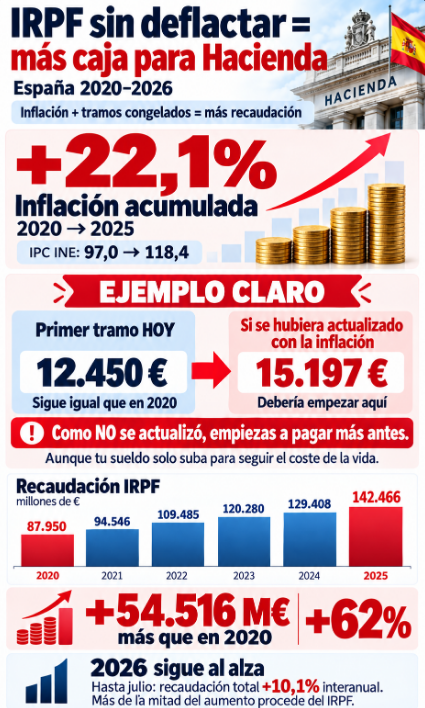
Hoy ha salido el dato de inflación en España al 4,9%.
El gobierno sigue sin actualizar los tramos del IRPF mientras todos nos empobrecemos. ¿Sabes cuánto te ha robado de más por este motivo? Aquí lo tienes.
Fondos buitre y cosas.
Misma gestora, dos productos indexados a la misma región, misma divisa y.....
!!!Resultados muy distintos!!!
¿Qué está pasando aquí? ¿Mala réplica, diferencia de costes?
La causa es mucho más sutil, pero antes de contártela, tómate un segundo y piensa tu respuesta.
🧵 ⤵️
Forbes ha publicado sus 9 acciones para octubre de 2026.
P&G, Home Depot, PepsiCo, McDonald’s, NextEra, Lowe’s, AEP, Constellation Brands y Tyson Foods.
Las 9 pagan dividendos. 3 de las 9 están analizadas en nuestra web.
Hay otro factor común en la mayoría de ellas: el consumo.
Sus valoraciones cuentan historias MUY diferentes.
Las pasamos por Geraldine Weiss 👇🧵
1. Procter & Gamble $PG
🛒 Sector: Consumo defensivo
💰 Yield: 2,96%
📈 Dividendo 10Y: +4,9% anual
📊 Rating Geraldine Weiss: 67
🚀 Upside: +30,7%
P&G está detrás de marcas como Tide, Ariel, Gillette, Oral-B y Pampers. Productos que millones de consumidores compran de forma recurrente.
Es la definición de negocio defensivo y lleva décadas aumentando el dividendo.
Pero sus bandas dicen algo importante: calidad sí, infravaloración todavía no.
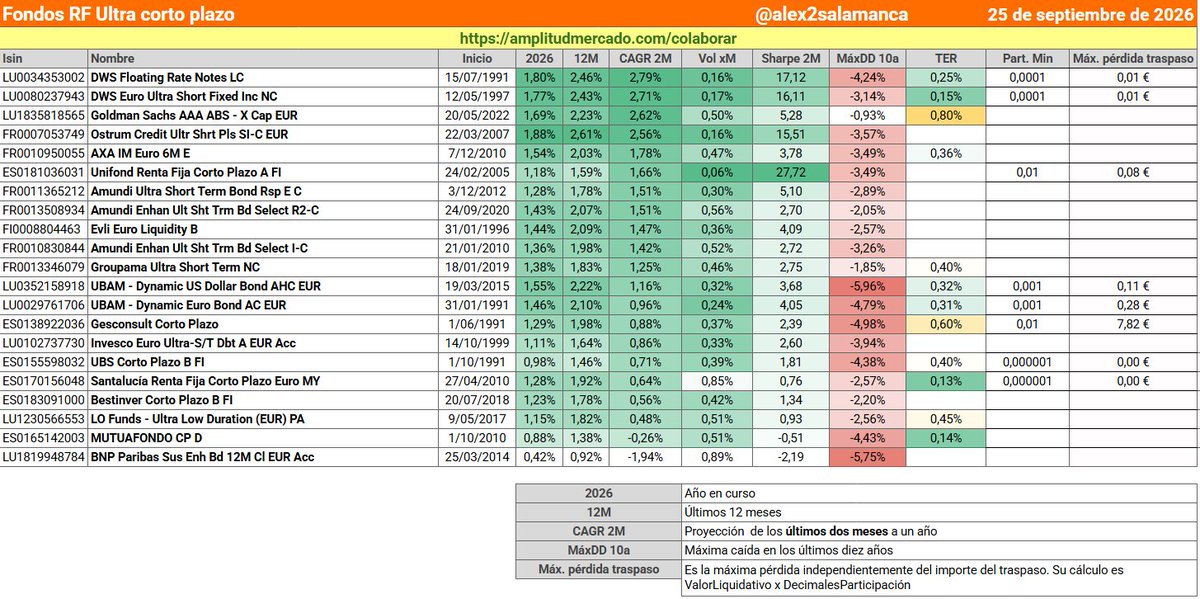
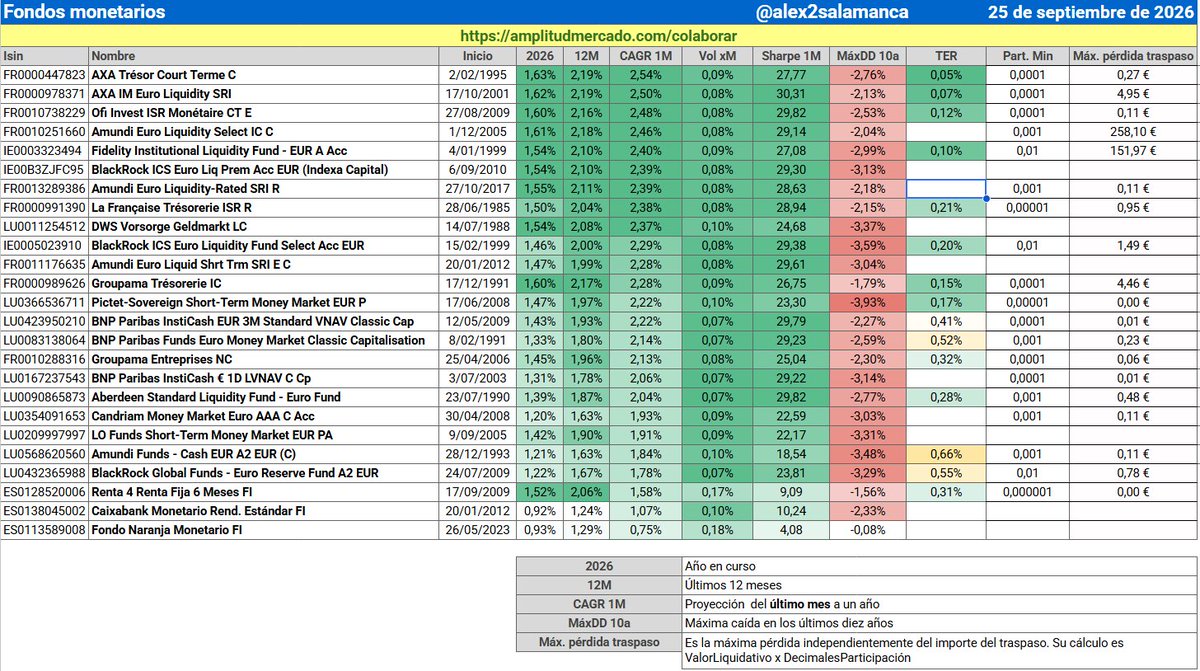
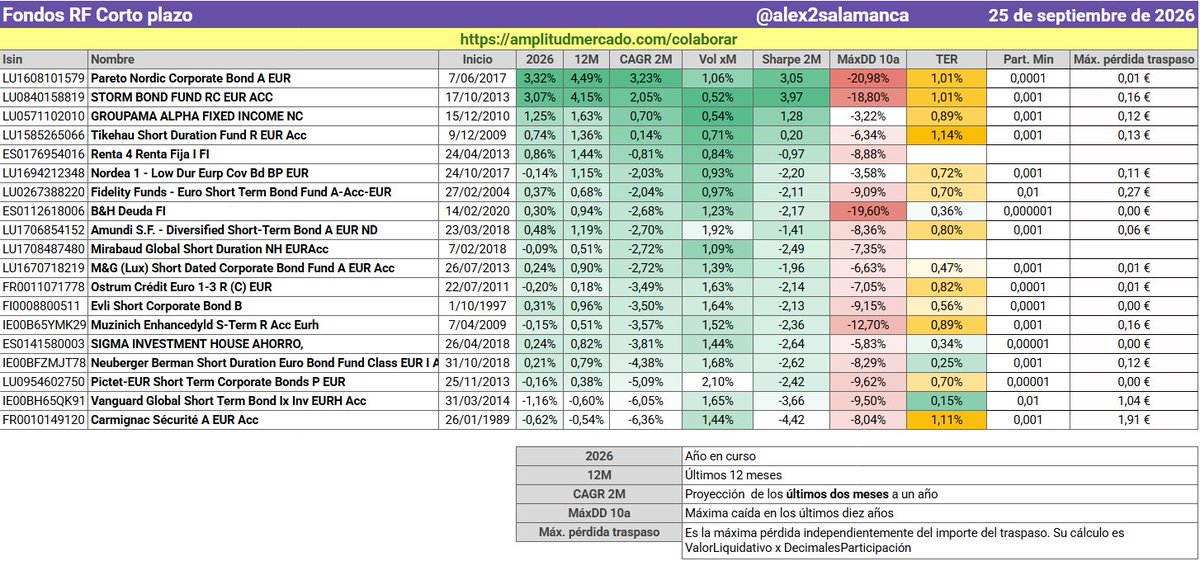
Ahí os paso tablas de fondos monetarios, RF ultra C/P y RF C/P tras la subida de tipos de hace unos días. Los AXA y los DWS liderando las dos primeras categorías
Esta semana el BCE y la Reserva Federal han subido los tipos de interés, con dos días de diferencia.
Y aquí está lo que casi nadie tiene en cuenta: inviertas o no inviertas, esto te afecta. El precio del dinero está metido dentro de todos los demás precios.
Así que conviene entender qué le hacen los tipos a un bono y qué le hacen a una acción. Lo hemos explicado desde cero, sin dar nada por sentado y con todas las cuentas hechas.
Es muy didáctico. Esperamos que os guste 👇
https://t.co/17Ihv4R2o2
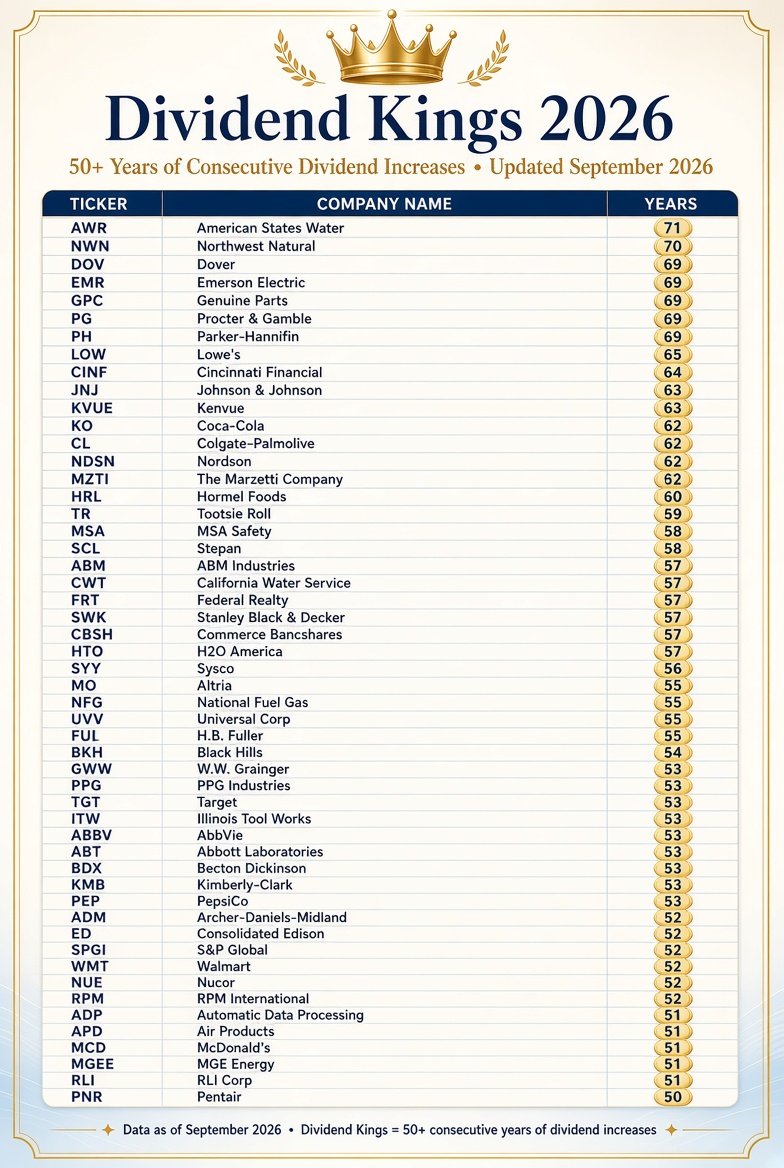
Hay 59 Dividend Kings.
Empresas que llevan más de MEDIO SIGLO aumentando su dividendo.
Ya es un club muy exclusivo.
Pero si además exigimos un ROIC >20%, solo sobreviven 14. Más exclusividad.
El ROIC mide la rentabilidad que una empresa obtiene sobre el capital invertido. Exigir un ROIC superior al 20% nos ayuda a centrarnos en negocios capaces de generar retornos elevados de forma eficiente y con una posible ventaja competitiva.
Estas son las 5 Dividend Kings con ROIC > 20% más infravaloradas según Geraldine Weiss 👇🧵
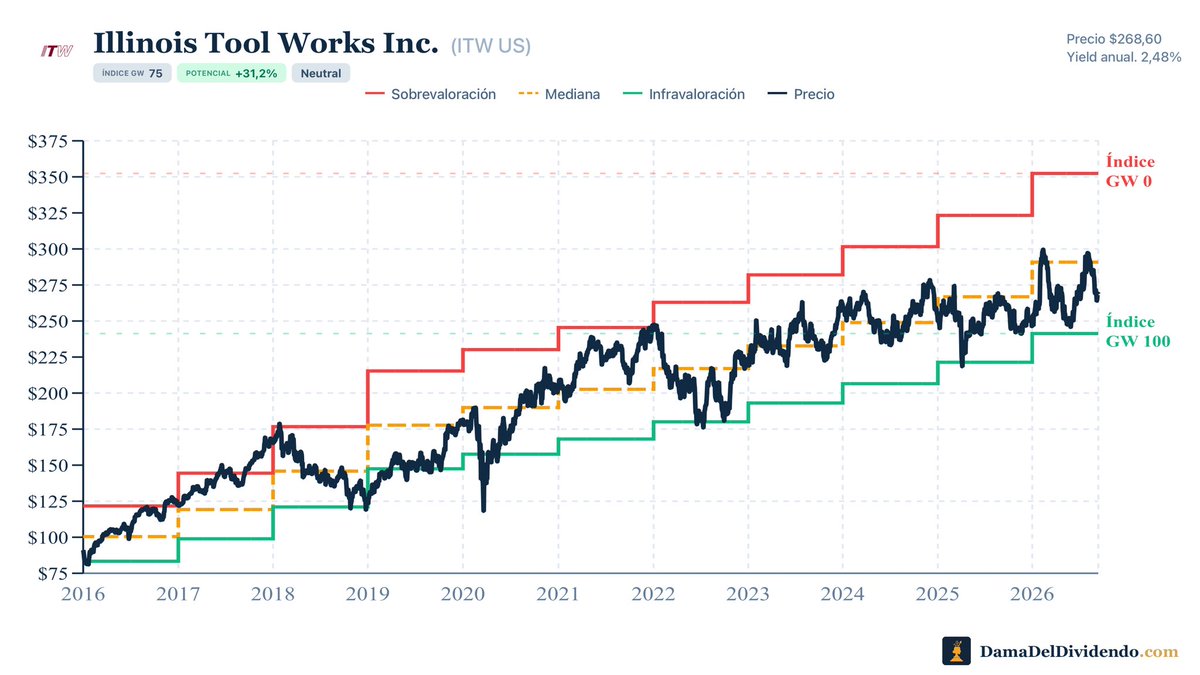
5️⃣ Illinois Tool Works $ITW
🏭 Sector: Industrial
💰 Yield: 2,48%
💸 Payout: 56%
📈 Crec. dividendo 10 años: 11,60%
📊 Rating Geraldine Weiss: 86
🚀 Upside: 39,70%
ITW fabrica equipos y componentes industriales para sectores como automoción, construcción o alimentación.
Combina un payout moderado con un crecimiento histórico del dividendo a doble dígito.
No destaca por yield. Sí por la combinación de calidad, crecimiento y valoración.
Y como cada lunes, volvemos con las 5 empresas más buscadas ahora mismo en la web.
Esta semana hay novedades en el ranking y aparece una española por primera vez.
De menos a más, con sus bandas de yield y los datos clave: payout, rentabilidad, crecimiento del dividendo y potencial.
Entre las 5 suman 157 años aumentando la remuneración al accionista. 👇🧵
5º puesto: 🇺🇸 Otis $OTIS
Primera vez en el ranking.
Otis mueve personas: ascensores y escaleras mecánicas. Pero lo interesante viene después de instalarlos: mantenimiento y servicio de una enorme base instalada.
Ese negocio recurrente aporta estabilidad y caja.
Lleva 6 años aumentando el dividendo.
· Yield 2,52% · Payout 49,29%
· ROIC 65,3% · Div. +22,40% 5Y
· Índice GW 104
· Potencial +162,30%
Ojo con sus bandas: el gráfico GW solo muestra 6 años porque ese es todo su historial de dividendo creciente.
Las 5 empresas más visitadas de la web.
De menos a más buscada, con sus bandas de yield y los datos que yo vigilo: payout, rentabilidad, crecimiento del dividendo y potencial de revalorización.
Empezamos 👇🧵
5º puesto: PepsiCo $PEP
PepsiCo forma parte de un club de difícil acceso: los Dividend Kings, empresas con más de 50 años consecutivos de aumento de dividendo. Solo 59 empresas pertenecen a él y Pepsi lleva 54 años seguidos aumentando el dividendo.
Y el error habitual es pensar que solo vende refrescos.
Lay’s, Doritos, Cheetos, Quaker, Gatorade… Su fortaleza está en una cartera de marcas que se consumen más de 1.000 millones de veces al día en más de 200 países.
Ahora atraviesa un momento interesante.
El consumidor estadounidense está más presionado y Pepsi está reaccionando: ha bajado hasta casi un 15% el precio recomendado de algunos snacks para recuperar accesibilidad y frecuencia de compra.
Además, está recortando costes, simplificando referencias y buscando recuperar crecimiento y márgenes.
Si te interesa entrar en más detalle, aquí te dejo un buen análisis:
https://t.co/qBFO9NFyr6
· Yield 4,26% · Payout 74%
· ROE 48% · Div. +7,40 10Y
· Índice GW 109
· Potencial +66,30%
Solo la FNMT-RCM puede emitir moneda de España. Las cecas privadas llegan a acuerdos con países que les permiten acuñar moneda de curso legal y valor facial de su país. Muchísimas monedas se colección son de países como Cameroon, Niue, Tokelau, Samoa...
Que sea legalmente una moneda tiene implicaciones relevantes, porque en muchos países las monedas están exentas de IVA (no en la UE). Así, la alternativa de no hacer una moneda sino una medalla o «redondo» (en inglés «round») limitaría mucho la venta internacional del producto.
Cameroon tiene unos de los requisitos menos exigentes sobre la presencia de su escudo u otras insignias nacionales. Eso favorece que la moneda pueda tener un anverso y reverso más rico y dedicado a la temática elegida.
Lo podría explicar aún mejor @asturmint.
Por cierto, ¿has visto también el toro? 🧐😉
Las 5 empresas más visitadas de la web en la última semana. 👀
Y hay cambio en el ranking.
De menos a más buscada, con sus bandas de yield + payout, rentabilidad, crecimiento del dividendo y potencial de revalorización.
Entre las 5: 167 años subiendo dividendos. 👇🧵
Esta lección histórica sobre la riqueza que me parece fascinante 👇
Durante siglos, en distintas partes de la Europa medieval, las comunidades judías sufrieron restricciones para poseer tierras y acceder a determinados oficios y corporaciones.
La consecuencia fue que muchas desarrollaron otras formas de patrimonio: comercio, crédito, conocimiento, redes internacionales, etc. Es decir, riqueza móvil, soberana y menos confiscable.
Mientras tanto, para la nobleza europea la tierra era el activo por excelencia.
Era «lo seguro». Lo tangible. Lo que siempre tendría valor.
¿Os suena?
Europa pasó después siglos entre guerras, invasiones, cambios de fronteras, confiscaciones y nuevos gobiernos.
Y había un pequeño problema:
la tierra no te la puedes llevar contigo.
Ese contexto histórico es una de las razones que se han propuesto para explicar por qué determinadas comunidades judías desarrollaron una tradición tan fuerte alrededor del comercio, las finanzas, la educación y el capital humano, factores que posteriormente pudieron contribuir a su prosperidad en algunos lugares.
Habían aprendido por necesidad una lección brutal:
la riqueza no solo tiene que conservar valor. También importa que sea móvil y resistente a la confiscación.
Hoy seguimos diciendo:
«El ladrillo es lo más seguro porque lo puedes tocar».
Precisamente. Tú lo puedes tocar… y el Estado también.
Bitcoin lleva esa idea a otro nivel: riqueza global, portátil y, con una autocustodia bien diseñada, extremadamente resistente a la confiscación.
La riqueza que realmente controlas no es necesariamente la que puedes tocar. Es la que nadie puede impedirte llevar contigo.
IRPF: ¡¡CUIDADO CON LOS VALORES DECLARADOS PARA INMUEBLES EN HERENCIAS PRESCRITAS!!
Al venderlos, la Hacienda Estatal cuestiona (no acepta) esos valores declarados y recalcula la ganancia patrimonial declarada en IRPF tomando como valor de adquisición el valor catastral en fecha fallecimiento, que siempre es ridículo.
Lo hacen por la “imposibilidad de volver atrás en el tiempo para efectuar una visita que permita una valoración individualizada del inmueble” 😳
En los últimos meses hemos recibido varias liquidaciones de aplicando ese disparatado criterio, basado en “sentencias” 🤔 del TEAR de Madrid de 28/3/25 y del TEAC de 2/2/2017
Las 5 empresas más visitadas de la web en la última semana. 👀 hay cambio en el ranking!
De menos a más buscada, con su gráfico de bandas de yield y sus datos: payout, ROE, crecimiento del dividendo y potencial de revalorización.
Entre las 5 suman 172 años seguidos subiendo el dividendo.
5º puesto: Wolters Kluwer $WKL.NA
36 años seguidos subiendo el dividendo. Y casi nadie por aquí sabe ni pronunciar su nombre.
Es holandesa y vende información: el software y las bases de datos con los que trabajan asesores fiscales, abogados, hospitales y auditores. Nada que puedas tocar. Todo por suscripción, año tras año.
Un negocio así deja márgenes de otra galaxia: 21,4 % de margen neto y un ROIC del 24 %. En 2025 ingresó 6.130 M€ y ganó 1.310 M€, su récord histórico.
¿Y por qué está en el suelo?
Porque el mercado ha decidido que la IA le va a comer la tostada. La acción ha pasado de 181 € a 71 €. Su yield, que llevaba una década anclado en el 1,8 %, hoy es del 3,7 %: el doble de su media.
Paga solo el 43 % de lo que gana. Deuda de 2 veces EBITDA y rating A-.
No parece una empresa en apuros.
· Yield 3,7 % · Payout LTM 43 %
· ROIC 24 % · Div. +10,6 % 10Y
· Índice GW 100
· Potencial +155,3 %
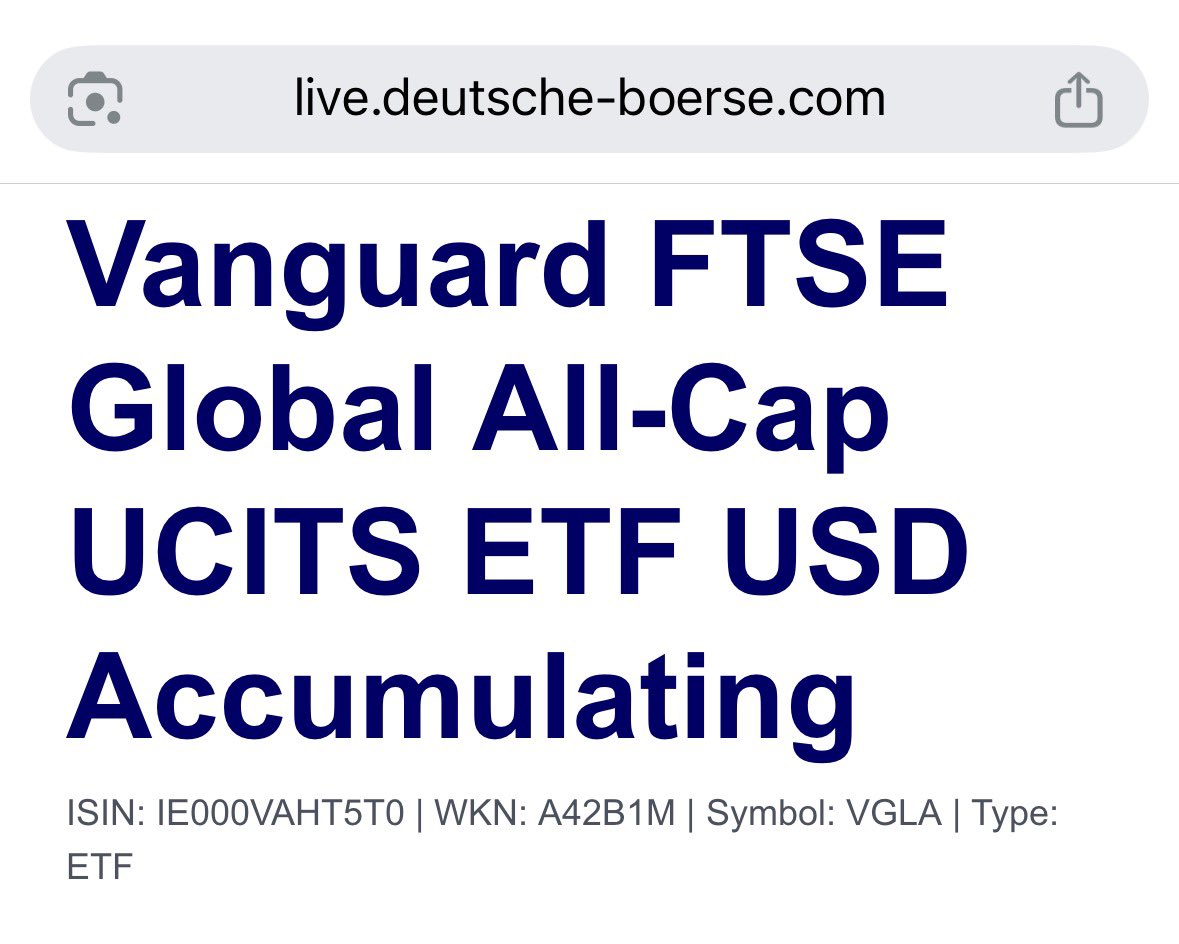
VANGUARD HA ROTO EL MERCADO!!
Comienza a cotizar el ETF definitivo: invierte en todo el mundo (incluido emergentes) y todas las capitalizaciones (incluido small).
Coste 0,07%!!
Físico y con la seriedad de Vanguard 👌
Xetra: VGLA