🕴️♂️Duckenmiller es un inversor que admiro, pero también compra castañotes en sus apuestas estratégicas acompañando el ciclo. Eso no forma parte de mi estrategia. Sin embargo voy a comentar porqué creo que ha comprado Bitdeer Technologies Group $BTDR:
1⃣Es una minera de bitcoin. La mayoría de sus ingresos 3/4 son de minado propio y un 10% de co-mining. El bitcoin no se encuentra en un punto alto de cotización respecto a su pasado y las expectativas de sus inversores. Druckenmiller piensa que puede beneficiarse si compra cerca del suelo del ciclo. En un ciclo alcista una minera de Bitcoin suele poseer mayor beta que el propio subyacente, con lo cual podría subir más.
2⃣ Posee una opcionalidad con su expansión como cloud de IA, segmento que ya copa más del 6% pero que crece a un 970% YOY y está ganando determinados contratos estratégicos. Esto es probablemente lo que más atrae a Druckenmiller. Se expone a una tendencia estructural pero a través de una empresa poco visible en el mercado y que crece a un ritmo superior.
3⃣ Una empresa minúscula. Esto capitaliza a solo 2500 millones de $, por lo tanto teóricamente posee mucha capacidad para seguir creciendo, no es como una de esas empresas líderes de mercado, ya muy expuestas y cotizando a múltiplos astronómicos.
4⃣ El problema o la solución para valorar Bitdeer Techonologies es que esto no gana dinero, por tanto en un descuento de flujos de caja poco optimista esto vale 0. Sin embargo, si nos ponemos a hacer una valoración fantasma, tratamos de estimar un margen de equilibrio en estado de madurez y miramos que cotiza sobre 1.3-1.4 veces ventas forward entonces vemos el tipo de potencial que ve tito Druck.
Es decir, básicamente compra esta empresa porque cree que una inversión apalancada (beta alta) al bitcoin puede ser interesante con una parte del portfolio, porque cree que el ciclo de la IA va a continuar pero la inversión en las grandes es menos interesante que antaño y es más apropiado poner el ojo donde el mercado está ignorando movimientos, porque entiende que el tamaño de la empresa y su valoración relativa para el potencial de crecimiento dentro de un sector envuelto en FOMO forman una ecuación muy atractiva, pero sobre todo por:
5⃣ Aproximadamente un 30% del float está en corto en la acción. Es decir, viendo que pierde dinero y que está expuesta a sectores muy inestables y disruptivos apuesta por la desaparición de la castaña en cuestión. Sin embargo, cubrir la acción no es sencillo si se dispara con un days to cover aproximado de una semana. Si bien no tiene potencial para un shortsqueeze tipo Game Stop si podría multiplicar perfectamente por un par de veces si los cortos necesitan salir aceleradamente.
Cuando Druckenmiller asigna a una castaña pilonga🌰 más de un 1% de su portfolio tenemos que pensar un poco fuera de los esquemas tradicionales y pensar en que es una mezcla de inversor en valor, especulador, analista técnico y sobre todo un individuo con una psicología privilegiada. Por eso aunque pienso que esto puede valer 0 fácilmente no niego que podría valer 90$ en un escenario optimista y que hay un potencial especulativo decente desde múltiples aristas, como el short float + days to cover, sector disruptivo en mitad del FOMO, rotación hacia la IA con crecimiento agresivo, market cap pequeño y valoración relativa fantasma baja en comparación con otras semejantes. Todo eso creo que forma parte del mecanismo de decisión de Tito Druck, aunque a simple vista solo veamos un chicharro impactante.
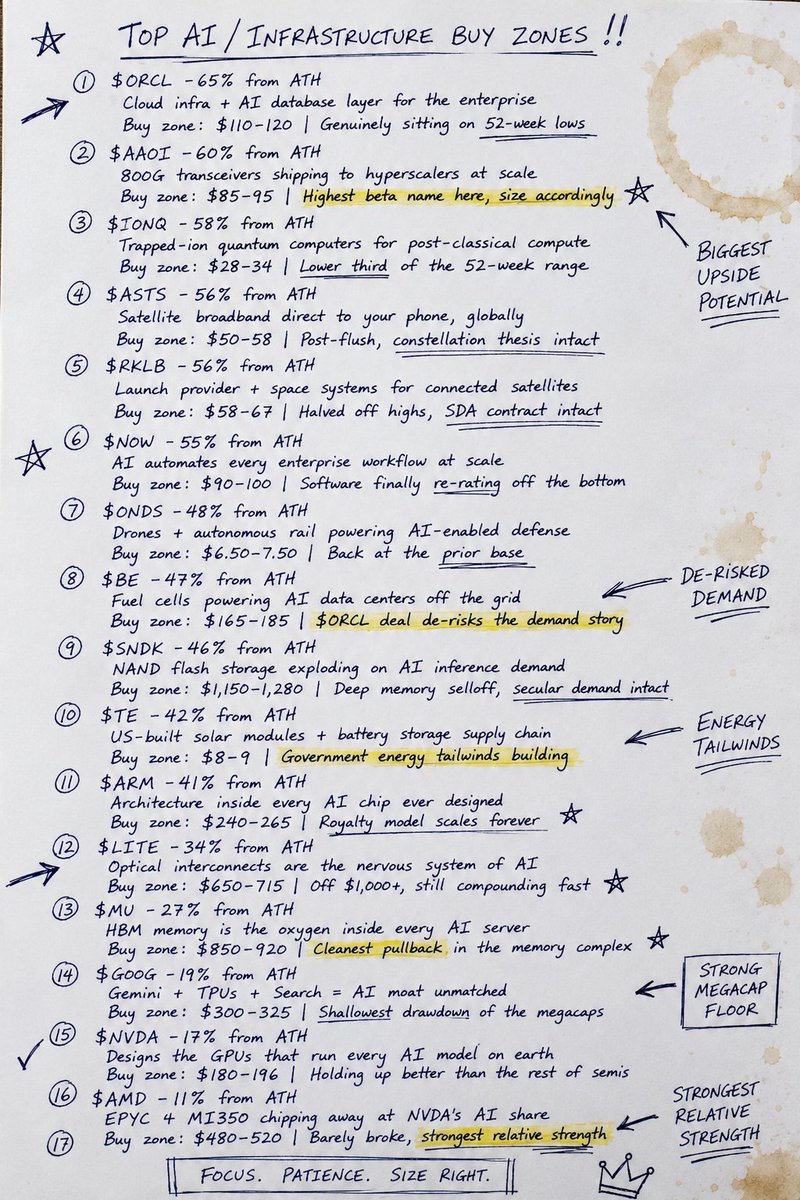
The only way to 2x-5x your portfolio in 6 months.
Is to buy strong companies when they're ON SALE.
16 stocks sitting at massive discounts:
1. $ORCL -65%
Cloud infra + AI database layer for the enterprise
Buy zone: $93–102 | Genuinely sitting on 52-week lows
2. $AAOI -60%
800G transceivers shipping to hyperscalers at scale
Buy zone: $72–81 | Highest beta name here, size accordingly
3. $IONQ -58%
Trapped-ion quantum computers for post-classical compute
Buy zone: $24–29 | Lower third of the 52-week range
4. $ASTS -56%
Satellite broadband direct to your phone, globally
Buy zone: $42–49 | Post-flush, constellation thesis intact
5. $RKLB -56%
Launch provider + space systems for connected satellites
Buy zone: $49–57 | Halved off highs, SDA contract intact
6. $NOW -55%
AI automates every enterprise workflow at scale
Buy zone: $76–85 | Software finally re-rating off the bottom
7. $ONDS -48%
Drones + autonomous rail powering AI-enabled defense
Buy zone: $5.50–6.40 | Back at the prior base
8. $BE -47%
Fuel cells powering AI data centers off the grid
Buy zone: $140–157 | $ORCL deal de-risks the demand story
9. $SNDK -46%
NAND flash storage exploding on AI inference demand
Buy zone: $975–1,090 | Deep memory selloff, secular demand intact
10. $TE -42%
US-built solar modules + battery storage supply chain
Buy zone: $6.80–7.65 | Government energy tailwinds building
11. $ARM -41%
Architecture inside every AI chip ever designed
Buy zone: $204–225 | Royalty model scales forever
12. $LITE -34%
Optical interconnects are the nervous system of AI
Buy zone: $552–608 | Off $1,000+, still compounding fast
13. $MU -27%
HBM memory is the oxygen inside every AI server
Buy zone: $722–782 | Cleanest pullback in the memory complex
14. $GOOG -19%
Gemini + TPUs + Search = AI moat unmatched
Buy zone: $255–276 | Shallowest drawdown of the megacaps
15. $NVDA -17%
Designs the GPUs that run every AI model on earth
Buy zone: $153–167 | Holding up better than the rest of semis
16. $AMD -11%
EPYC + MI350 chipping away at NVDA's AI share
Buy zone: $408–442 | Barely broke, strongest relative strength
$SPY can easily break under $720 towards $700 by September FOMC.
♻️RESHARE this post and write 1 comment, I'll give you my favorite 3 plays to buy!
RTVE lleva al plató a un candidato de Podemos disfrazado de bombero para hablar de los incendios forestales que están arrasando Madrid.
Qué obsceno, qué poca vergüenza y que manera de jugar con las vidas.
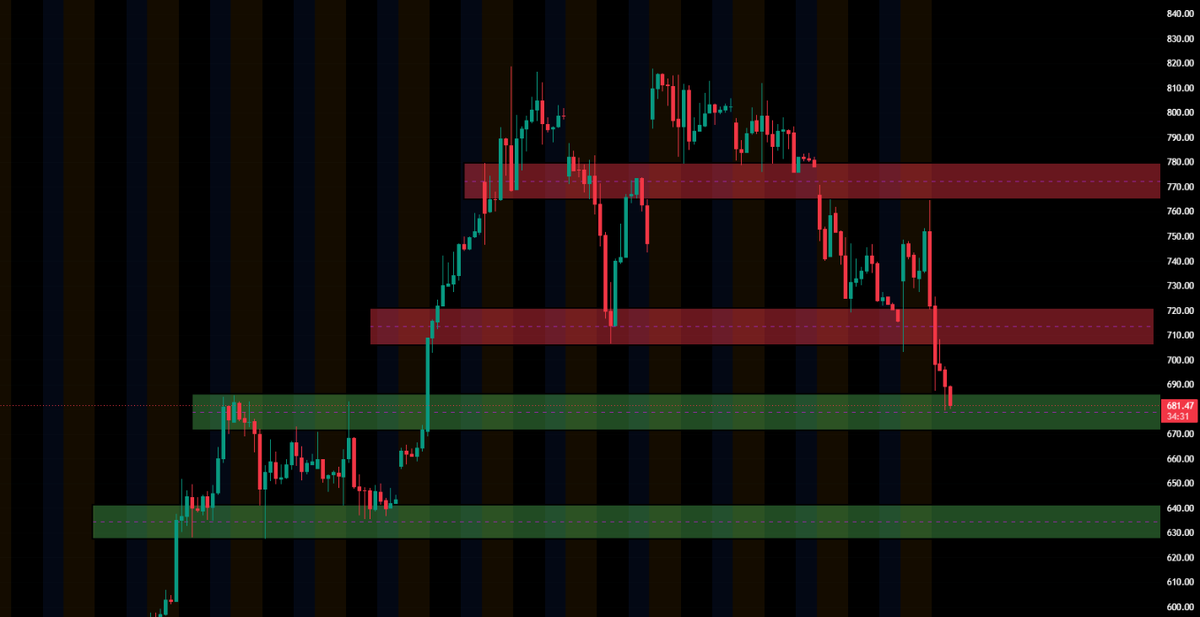
$MU Update
Called 770 as the big test and we got exactly that. Big rejection right at the level.
Couldn't hold, lost momentum, then failed the 700 zone too which it was holding.
Now sitting at first real support: 670–680 That's the prior breakout base.
Below that? 625–650 is the major demand zone higher volume node, structure support from the base of the last move up.
No bounce confirmation = no rush. Let price speak first.
No entiendo por qué la gente no usa Gemini para acciones en la bolsa.
La mayoría de los traders siguen mirando gráficos de hace 6 meses.
Gemini analiza el sentimiento en tiempo real en X para anticiparte al futuro con ayuda de ciertos datos
Aquí tienes 15 prompts para encontrar la próxima acción de tu inversión de interés
(Al final voy a darte la guía para aplicarlo)
🇪🇸‼️| Vicente Vallés: "Yolanda Díaz, dirigente de SUMAR. Partido que ha conseguido 1 escaño. Le dice al partido que ha ganado con 26 escaños que tiene que repensar su estrategia". Fin de la cita.
En 1933 Adolf Hitler creó el ministerio de la propaganda para combatir las mentiras que dañaban al pueblo alemán.
En 1924 Joseph Stalin creó la verdad científica del Estado para combatir la “desinformación antisocialista”.
En 1959 Fidel Castro nacionalizó los medios de comunicación y aprobó el sistema estatal del periódico y radio para proteger al pueblo.
En 2004 con Hugo Chávez se aprobó la ley de responsabilidad social en radio y televisión para proteger al pueblo de la desinformación.
En 2012 Putin aprobó la ley de las fake news contra el Estado para combatir la desinformación.
Todas ellas parecían proteger al pueblo, luego todo lo que estuviera en contra de sus dirigentes se convertía automáticamente en desinformación, y finalmente se convertían en las mayores formas de control político de la historia.
Estamos a un solo paso de que nos quiten la libertad en España.
La libertad de expresión nos permite criticar sus actos, y en el momento que se elimina con movimientos contra la desinformación para proteger al pueblo ya no podemos criticarles más.
Un estado sin límites para ellos, y que nos ahoga a nosotros.
JAVIER MILEI REDUCE A LA MITAD LA POBREZA EN ARGENTINA 🚨
Sus índices de aprobación se han disparado al 60%.
La pobreza cayó del 30% al 17%
La pobreza extrema cayó del 11% al 5%
El capitalismo vuelve a ganar
La izquierda está en crisis.
Estados Unidos es:
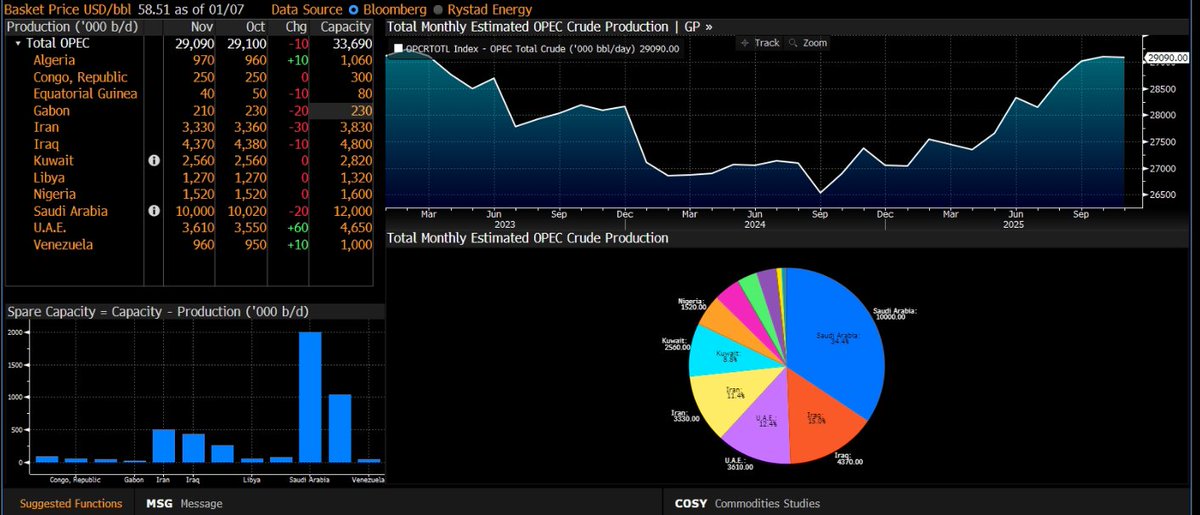
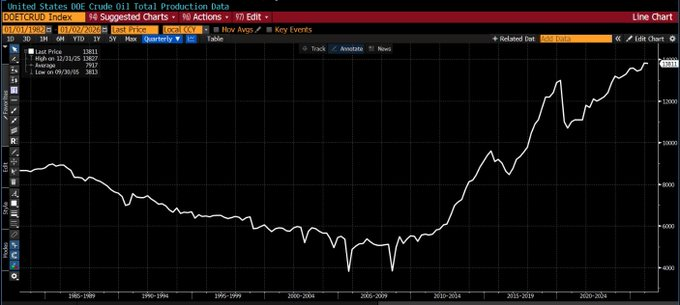
👌Independiente energéticamente y el mayor productor de petróleo del mundo, 13,8 mbpd.
👌Produce más petróleo que Rusia (9,8mbpd) o Arabia Saudita (10mbpd) .
👌El discurso de la izquierda caviar de que "EE. UU. necesita el #petróleo pesado de #Venezuela" no tiene sentido.
👌Si quieres petróleo pesado para trading de las refinerías, tienes a Canadá, México, Arabia Saudita, Kuwait, Emiratos, Brunéi, Egipto, Irak...
#venezuela #petróleo #petróleopesado #eeuu #MaduroDictador
vía Bloomberg
Los fondos que estaban posicionados a la baja en Nagarro emplearon una estrategia de venta en corto. Esta estrategia consiste en tomar prestadas acciones de un inversor que mantiene la posición a largo plazo, venderlas inmediatamente en el mercado y esperar recomprarlas más adelante a un precio inferior. La ganancia esperada proviene de esa diferencia de precios. Para el prestamista, el préstamo es neutral: retiene la exposición económica a la acción y cobra una comisión por el préstamo; para el vendedor en corto, es una apuesta estricta a que el deterioro operativo o la presión técnica provocarán caídas.
El problema aparece cuando la hipótesis bajista deja de ser válida. Si la acción, en vez de bajar, sube de manera persistente y cambia de tendencia, la posición corta pasa a generar pérdidas crecientes. A diferencia de un inversor largo, que solo puede perder hasta su inversión inicial, un inversor corto tiene pérdidas potencialmente ilimitadas, porque el precio de la acción no tiene límite superior. Esto genera dos efectos: el coste de mantener la posición se encarece (más margen requerido, más riesgo de margin call) y el riesgo de que el precio siga subiendo se vuelve inasumible. En ese contexto, los fondos empiezan a cerrar la posición: compran en el mercado las acciones que vendieron antes y las devuelven al prestamista.
Ese proceso de compra forzada actúa como un acelerador del movimiento alcista. Si además el giro en Nagarro está respaldado por mejora operativa real (más crecimiento, recuperación de márgenes, mayor visibilidad comercial), la presión compradora natural se suma a la de los cortos que salen de la posición. Esto genera un fenómeno clásico en mercados: una short squeeze, donde los vendedores en corto se ven obligados a recomprar a cualquier precio, alimentando el rally. Cada día que la acción sube, el déficit de los cortos se incrementa, lo que hace más probable que se cierren posiciones y por tanto que entren más compras forzadas en el mercado. Es una retroalimentación positiva: el cambio de narrativa hace subir la acción; esa subida presiona a los cortos; los cortos compran para cerrar; esa compra añade más tracción alcista.
El único y verdadero problema que tiene el Real Madrid es, que tiene un entrenador. Hay jugadores malcriados que no quieren que le enseñen 4 videos, ni les digan en una pizarra como tienen que moverse. Hay jugadores que solo quieren que les diga, "que bueno eres, sal y diviértete".
Dicho de otra manera, El Real Madrid no tiene un problema de entrenador, tiene un problema de vestuario.
Los resultados de Corpay $CPAY son excepcionales y lo mejor es que tienen visibilidad para seguir rindiendo al mismo nivel el próximo año.
Sus ingresos crecen al 14% (11% orgánico) y su beneficio ajustado lo hace al mismo nivel. Para el 2025 han aumentado el guidance porque el negocio va mejor de lo esperado.
En la conference call he apreciado bastante optimismo para seguir creciendo a doble dígito y devolver valor a los accionistas. Están recomprando bastantes acciones (que es su forma tradicional de devolver el valor, lo cual me gusta más generalmente que el dividendo que fiscalmente es más ineficiente).
La valoración es baja pero el mercado está negativo con las empresas de pagos, aunque operen en segmentos de mercado con más ventajas competitivas y menos competencia dentro de ese cosmos en general. A estos precios mantengo.