La liquidez parece inútil hasta el día exacto en que la necesitas.
Un coche roto. Una entrada de una casa. Un imprevisto.
Tener 5.000 € disponibles también tiene valor.
¿Cuántos meses de gastos tendrías disponibles mañana sin vender nada?
10.000 € al 2%: unos 200 € al año.
10.000 € al 3%: unos 300 €.
La diferencia visible son 100 €.
La invisible puede ser mucho más importante: en el segundo producto quizá hayas renunciado durante meses a poder cambiar de opinión.
El banco no te paga un 3% por simpatía.
Si un depósito paga más que una cuenta, normalmente estás entregando algo: tiempo y la libertad de cambiar de opinión.
La rentabilidad es el precio de algo que entregas. Hoy lo explico con 10.000 €: https://t.co/70ZNLjHVeu
Creo que las finanzas se enseñan al revés.
Primero llegan TAE, duración, LTV y siglas que hacen que cierres la pestaña.
Yo prefiero otra secuencia:
Qué está pasando.
Por qué importa.
Cómo se llama.
La jerga puede esperar.
¿Qué sigla financiera nunca te explicaron bien?
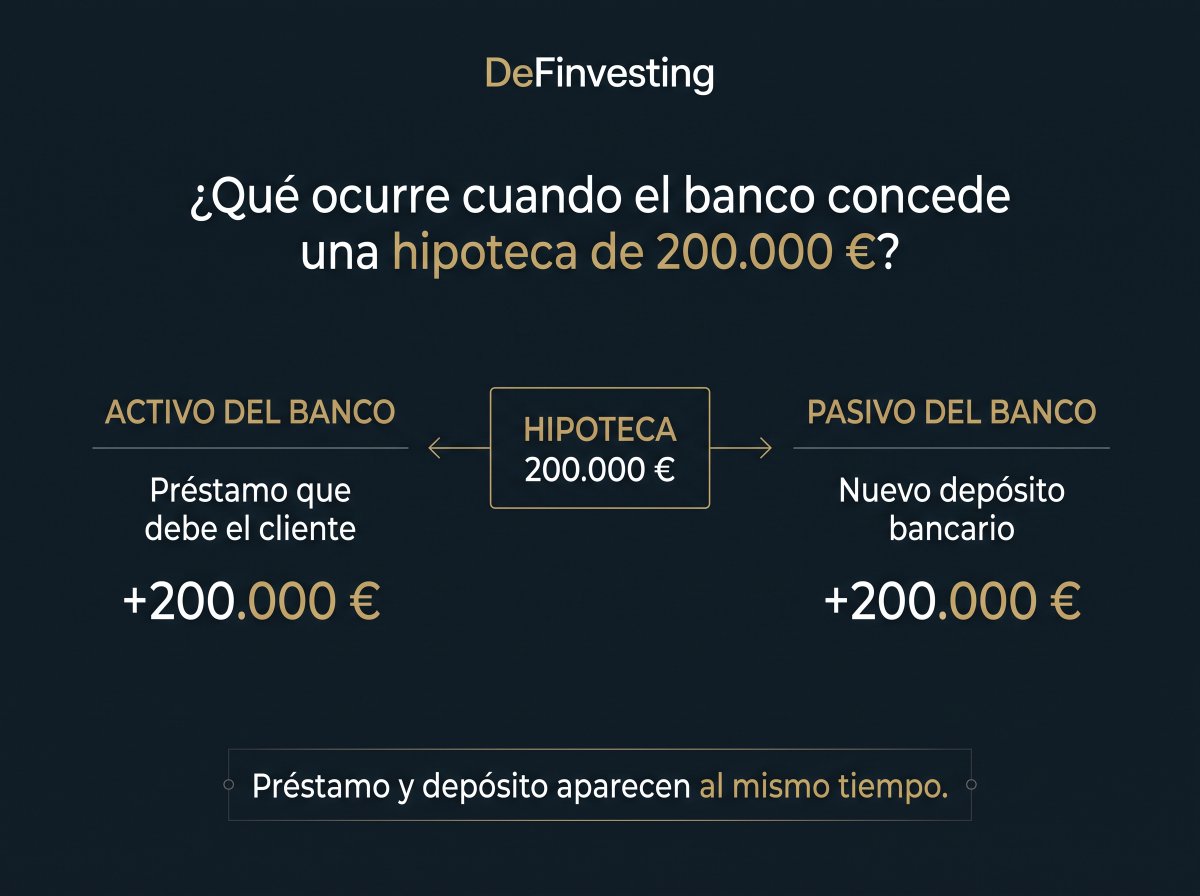
Tu hipoteca es una deuda para ti.
Para el banco es un activo: un derecho a cobrarte durante años.
La misma operación puede significar cosas opuestas según desde qué lado del balance la mires.
Por eso, cuando un banco te ofrece algo, la pregunta útil es: ¿qué es esto para él?
Si tu banco quebrara mañana, ¿qué pasaría con tus 10.000 €?
En España, el Fondo de Garantía de Depósitos cubre con carácter general hasta 100.000 € por titular y entidad.
Pregunta para más adelante: en un exchange o en tu propia wallet, ¿quién cubre eso? 🤷♂️
2/4 Al mismo tiempo aparece un pasivo para el banco: un depósito por 200.000 €.
Préstamo y depósito nacen juntos. Por eso el crédito bancario puede crear dinero bancario.
Los 200.000 € de tu hipoteca no estaban esperando en una caja.
Cuando el banco concede el préstamo, crea dos cosas a la vez: tu deuda y un depósito bancario.
El mecanismo es más interesante de lo que parece. Va en 4 pasos:
🧵
@investor_mode_ Objetivos alcanzables y constancia: el lado menos viral de invertir, pero el que más se parece a ganar. El FOMO no tiene nada que hacer ahí.
@LokiCripto Esto sí es adopción que importa: pagos reales, no solo campañas con cohetes. A ver si el usuario ni nota qué red usa, ahí estará el verdadero win.
@JowiPozoX La lista es terapia de grupo para traders 😂 El mejor indicador sigue siendo no meter dinero que te hace mirar el móvil cada treinta segundos.
@BolsaGeneral Seis sectores tirando del carro no es lo mismo que un mercado sano. El índice puede ir guapo por fuera mientras la amplitud pide cita con el médico.
@BingXLatino El bear enseña muchísimo, sobre todo si el sizing te deja vivo para llegar a la lección dos. Si no, es un máster intensivo de una sola clase.