Sou contador, flamenguista e brasileiro em tempo integral.
Aqui tem comentário sobre o Brasil real, humor, rotina, futebol e opinião — porque, nesse país, ou a pessoa aprende a rir, ou perde a paciência cedo.
Pode chegar.
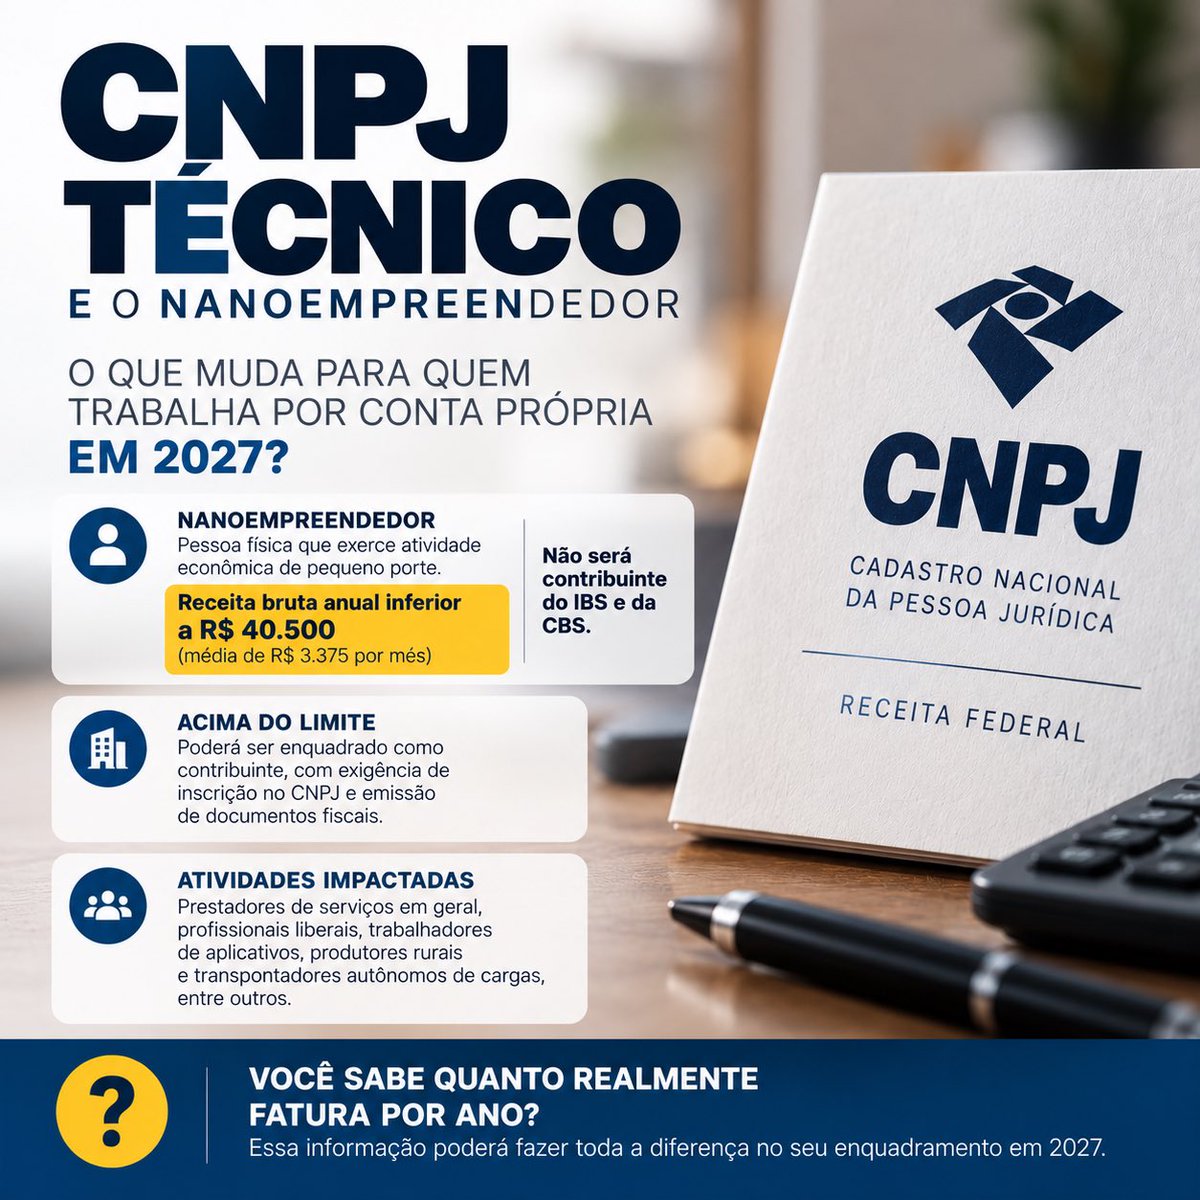
📢 CNPJ TÉCNICO E NANOEMPREENDEDOR: O QUE MUDA PARA QUEM TRABALHA POR CONTA PRÓPRIA EM 2027?
Você é pedreiro, eletricista, pintor, mecânico, diarista, técnico de informática ou presta algum serviço por conta própria? Então vale a pena entender essa mudança!
A Reforma Tributária criou a figura do NANOEMPREENDEDOR, uma pessoa física que exerce atividade econômica de pequeno porte e atende aos critérios previstos na legislação.
💰 Qual é o limite? A regra geral considera receita bruta anual inferior a 50% do limite do MEI. Se esse teto permanecer em R$ 81 mil, o limite será de R$ 40.500 por ano, ou R$ 3.375 mensais em média.
Quem se enquadrar como nanoempreendedor não será contribuinte do IBS e da CBS.
⚠️ E quem ultrapassar esse limite? Poderá ser enquadrado como contribuinte, dependendo das características da atividade, da habitualidade das operações e das demais regras legais. Nesse caso, surgem exigências como inscrição no CNPJ e emissão de documentos fiscais.
Há também regras específicas para motoristas e entregadores de aplicativos, produtores rurais e transportadores autônomos de cargas.
🤔 Você sabe quanto realmente fatura por ano? Essa informação poderá fazer toda a diferença no seu enquadramento tributário.
E atenção: ter um CNPJ para fins fiscais não significa, por si só, abrir uma empresa ou deixar de ser pessoa física.
Em 2027, não será apenas o tamanho do seu negócio que importará, mas também a forma como a legislação enquadra sua atividade.
Base legal: LC 214/2025, especialmente arts. 21 e 26.
#Nanoempreendedor #CNPJTecnico #ReformaTributária
📢 CBS EM 2027: SUA EMPRESA ESTÁ PREPARADA PARA O QUE VEM POR AÍ?
Imagine descobrir que aquele fornecedor com quem você negocia há anos já não oferece a mesma vantagem tributária de um concorrente. O preço pode até ser menor, mas será que a compra continuará sendo vantajosa?
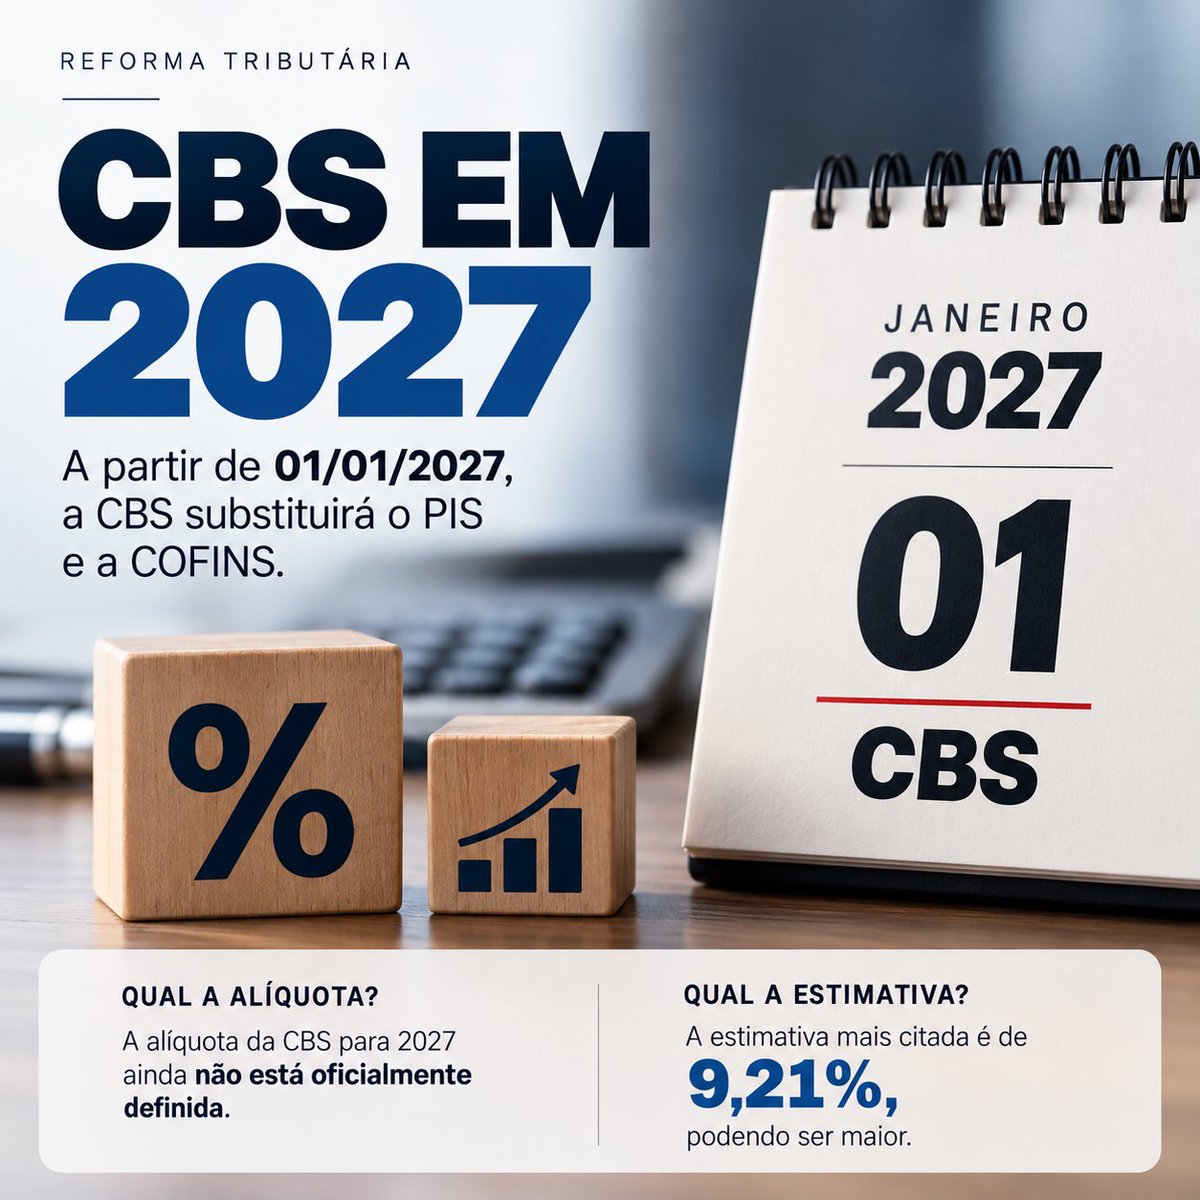
A partir de 01/01/2027, a CBS substituirá o PIS e a COFINS. A alíquota definitiva ainda não foi fixada, mas uma das estimativas de referência é de 9,21%, com projeções superiores.
💰 E onde está a grande mudança?
No regime regular, as empresas poderão aproveitar créditos de CBS sobre aquisições permitidas pela legislação, reduzindo o imposto a recolher.
⚠️ E os fornecedores do Simples Nacional?
Eles continuarão gerando créditos para seus clientes, mas, quando recolherem CBS dentro do Simples, o crédito ficará limitado à parcela desse tributo devida naquele regime.
Na prática, isso poderá influenciar preços, contratos e até a escolha de fornecedores. Pequenas empresas que vendem para grandes compradores precisarão ficar especialmente atentas.
Não significa que todos pagarão mais impostos. Significa que a carga tributária e os créditos disponíveis terão um peso importante nas decisões comerciais.
🤔 E você, já parou para pensar se os seus fornecedores continuarão competitivos em 2027?
A Reforma Tributária não vai mudar apenas a forma de calcular impostos. Também poderá mudar a maneira como empresas compram, vendem e negociam.
Base legal: LC 214/2025.
#ReformaTributária #CBS #SimplesNacional
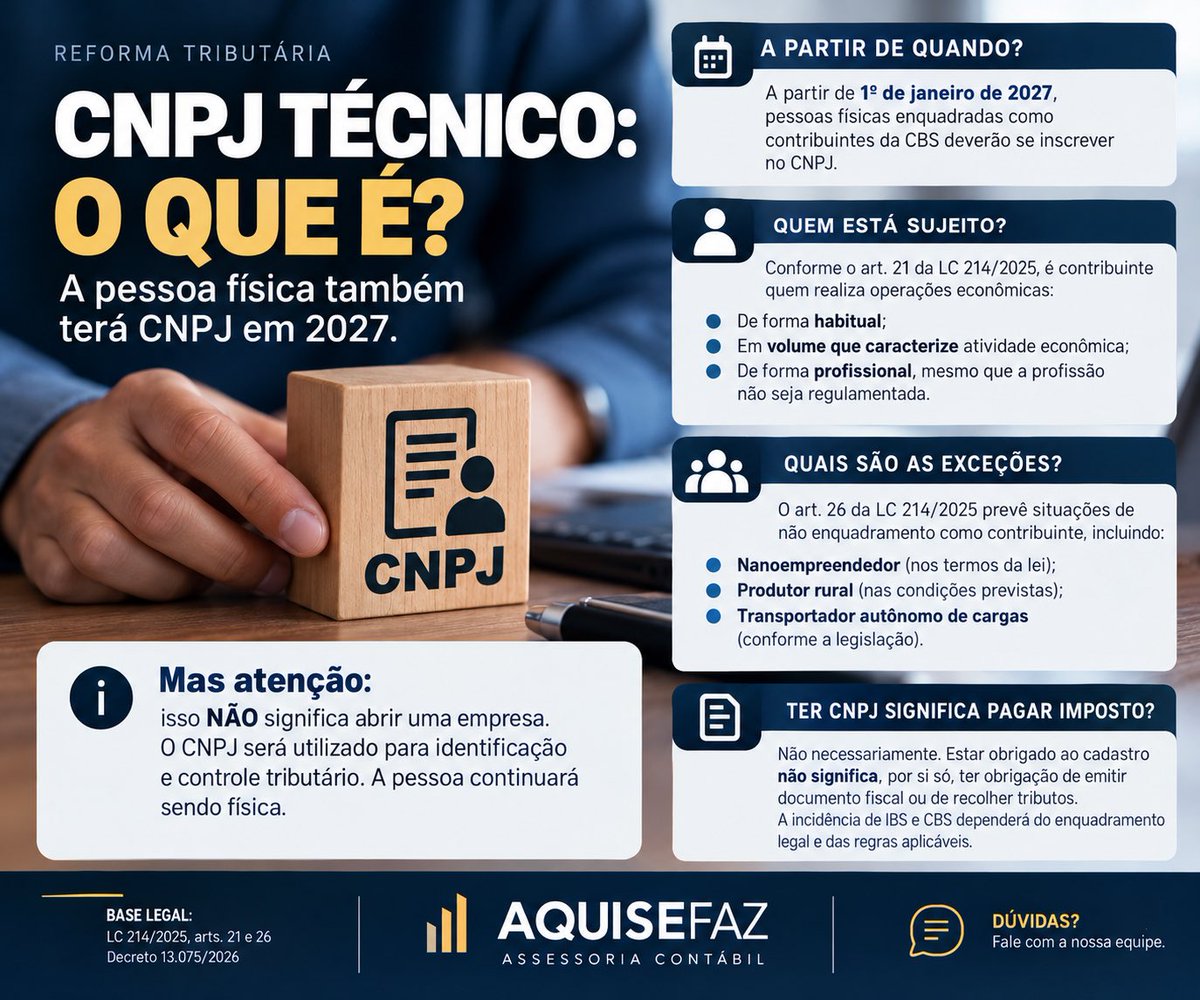
CNPJ TÉCNICO: QUEM SERÁ OBRIGADO EM 2027?
A partir de 1º de janeiro de 2027, pessoas físicas enquadradas como contribuintes ou responsáveis pela CBS deverão se inscrever no CNPJ.
Quem é contribuinte?
O art. 21 da LC 214/2025 inclui quem realiza operações econômicas de forma habitual, em volume que caracterize atividade econômica ou profissionalmente, mesmo sem profissão regulamentada.
Mas existem exceções!
O art. 26 prevê situações de não enquadramento como contribuinte, incluindo o nanoempreendedor, o produtor rural e o transportador autônomo de cargas, observadas as condições legais.
IMPORTANTE: receber um CNPJ para fins tributários não transforma automaticamente a pessoa física em empresa.
O CNPJ será um instrumento de identificação e controle fiscal.
E atenção: estar obrigado ao cadastro não significa, por si só, ter imposto a recolher.
AQUISEFAZ | Assessoria Contábil
Fonte: LC 214/2025, arts. 21 e 26; Decreto 13.075/2026.
📌 Sobre este post, um esclarecimento — com números, como deve ser.
Eu sabia que o 2º turno estava em 66,81% das urnas. A pergunta não era sobre a conta, e sim sobre o ritmo: no 1º turno, Flávio venceu em MG por 588 mil votos; naquele momento do 2º, a disputa estava empatada. Esperei que os votos dele crescessem na mesma proporção dos de Lula.
Mas, como profissional de números:
• Comparar 100% do 1º turno com 66,81% do 2º não mostra votos "faltando". Projetada de forma linear, aquela parcial levava os dois a cerca de 6,4 milhões.
• A apuração não avança por igual: regiões entram em horários diferentes.
• Resultado final em MG (TSE): Lula 6.351.099 (50,43%) × Flávio 6.241.786 (49,57%). Flávio teve 464 mil votos a mais que no 1º turno; Lula, 1,16 milhão a mais.
Os votos não sumiram: Lula cresceu mais. Ali eu perguntei como torcedor; os números respondem como contador.
https://t.co/Vmvz9SSreL
📊 Empresário, você já sabe quanto sua empresa vai pagar de impostos com a Reforma Tributária?
A CBS e o IBS substituem PIS, Cofins, ICMS e ISS, com transição até 2033. E o impacto muda conforme o regime, a atividade, a folha e as compras de cada empresa.
Para responder com números, a AQUISEFAZ criou um simulador gratuito:
✅ Simples Nacional, Simples Híbrido ou Lucro Presumido
✅ Tributos de hoje × CBS e IBS, ano a ano até 2033
✅ Faixa e alíquota do seu Simples calculadas automaticamente
✅ Resultado em PDF
Leva poucos minutos: informe o faturamento e os principais custos e clique em Simular.
👉 https://t.co/UILpqdZpFb
Quer analisar o resultado com quem entende? Fale com a assessoria contábil da AQUISEFAZ. 🤝
📌 Simples Nacional ou Simples Híbrido? O prazo termina em 30/10/2026.
A LC 214/2025 permite que a empresa optante pelo Simples Nacional escolha como vai recolher a CBS e o IBS. A opção feita até 30/10 vale para o 1º semestre de 2027. Quem não optar continua com tudo dentro do DAS.
📦 Simples puro (CBS e IBS dentro do DAS)
• A CBS e o IBS entram na partilha do DAS, substituindo gradualmente PIS/Cofins e ICMS/ISS.
• A empresa não toma crédito de CBS e IBS sobre compras e despesas.
• O cliente PJ só se credita do valor efetivamente recolhido no DAS, em geral bem abaixo da alíquota cheia.
⚖️ Simples Híbrido (CBS e IBS pelo regime regular)
• A CBS e o IBS passam a ser apurados por débito e crédito, fora do DAS.
• A empresa toma crédito do que pagou nas compras e despesas com fornecedores.
• O cliente PJ aproveita o crédito integral destacado na nota.
• IRPJ, CSLL, CPP (exceto no Anexo IV) e ICMS/ISS seguem no DAS durante a transição.
🧭 Como decidir
• 🏢 Quem vende para empresas tende a ganhar competitividade no Híbrido, porque o custo líquido para o cliente cai com o crédito integral.
• 🛒 Quem vende ao consumidor final, que não toma crédito, tende a ficar melhor no Simples puro, já que o Híbrido exigiria repassar a CBS e o IBS no preço.
• 📈 Também pesam a margem, o volume de compras com crédito e o custo de manter apuração própria de débitos e créditos.
Não existe resposta única: depende do perfil de clientes e dos números da empresa.
📊 Simule gratuitamente o seu caso — Simples Nacional, Simples Híbrido ou Lucro Presumido, ano a ano até 2033, com PDF — e fale com a assessoria contábil da AQUISEFAZ antes de decidir:
👉 https://t.co/UILpqdZpFb
NOSSO MUITO OBRIGADO!
Agradecemos a todos que utilizaram nossa plataforma independente para acompanhar a apuração das eleições presidenciais.
Nosso negócio é a assessoria contábil e empresarial, mas somos também entusiastas da tecnologia. Gostamos de números, de transformá-los em informações e de tornar esses dados acessíveis a todos.
Esperamos que tenham gostado da experiência!
Agora, voltamos nosso foco ao que fazemos diariamente: ajudar empresas a compreender números e tomar melhores decisões.
Em breve, apresentaremos novas ferramentas de simulação tributária, permitindo avaliar os impactos da Reforma Tributária e descobrir se a carga de impostos da sua empresa poderá aumentar ou diminuir.
Mais uma vez, nosso agradecimento pela confiança e participação. Esperamos continuar contribuindo com informações úteis, tecnologia e conhecimento.
AQUISEFAZ — Mais que números, aqui se fazem negócios!
https://t.co/iLwou7urMD
#aquisefaz #Contabilidade #Tecnologia #ReformaTributária
7 milhoes de votos adicionados ao segundo turno.
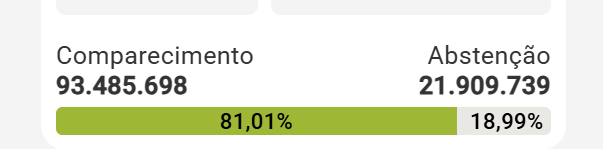
Abstenção de Votos caindo;
Votos "AntiPT" não foram para Flavio.
Esse é o meu fechamento. Parei por hoje
BRASIL VOTA 2026 | NÚMEROS
1º turno → 2º turno (89,74% das seções):
🔵 Flávio: 56,10 mi → 53,75 mi
🔴 Lula: 53,88 mi → 57,21 mi
Abstenção: 21,08% → 19,03%.
1º turno final × 2º parcial (TSE, 21h01).
SANTA CATARINA | UM DADO CHAMA ATENÇÃO!
Do 1º turno à parcial de 96,06% do 2º:
🔴 Lula: +237.173 votos
🔵 Flávio: +89.449 votos
Lula concentrou 72,6% do aumento conjunto dos dois candidatos.
BRASIL VOTA 2026 | EVOLUÇÃO DA APURAÇÃO
O gráfico acompanha Lula (🔴) e Flávio Bolsonaro (🔵) das primeiras parciais até 31,8% das seções.
Recorte histórico até 20h09 (Brasília), não o placar atual.
Belo Horizonte-MG | 92,77% apurado (TSE, 20h11)
Flávio Bolsonaro 51,02% × Lula 48,98%: 28.356 votos de diferença.
Capital mineira quase toda apurada.
Cidade por cidade: https://t.co/C5oDcf4cFF
ABSTENÇÃO ELEITORAL | 1º → 2º turno
2010: 18,12% → 21,50%
2014: 19,39% → 21,10%
2018: 20,33% → 21,30%
2022: 20,95% → 20,59%
Em 2026: 21,08% → 19,42% (parcial TSE, 19h58, com 20,77% das seções).
A queda é incomum e ainda não está confirmada.