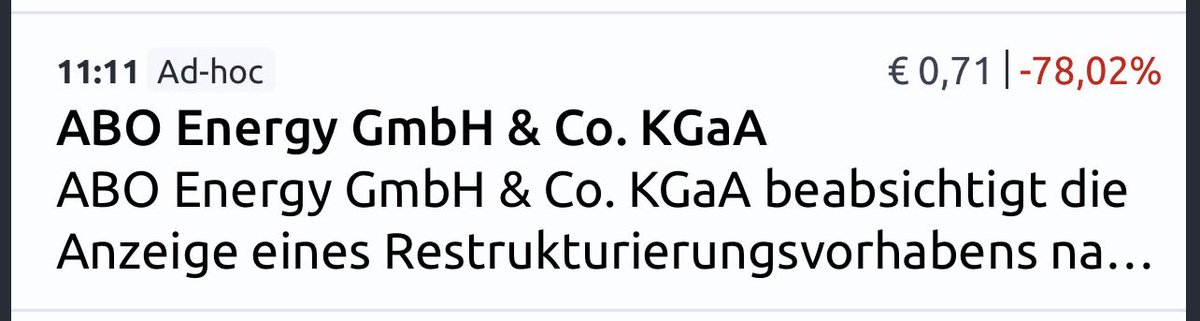
Abo Energy: StaRUG-Enteignung am 11.11. um 11:11 Uhr. Das machst Du nur, wenn Du Deinen Aktionären ein letztes Mal die Fresse polieren willst.
Disclaimer: Ich bin nicht investiert, war nie investiert und hab mehrfach auf die Unfähigkeit der Truppe hingewiesen.
Am Donnerstag fand in Möglingen bei Ludwigsburg die diesjährige Hauptversammlung der USU Ventures AG (ehemals USU Software AG) statt. Zum Hintergrund: USU führte vor gut zwei Jahren ein Delisting zu 18,50 Euro durch. Die Aktien sind nun nur noch auf Antrag des Maklers (nicht der Gesellschaft) in Hamburg im Freiverkehr gelistet und damit ist der Geschäftsbericht und die Hauptversammlung die wichtigste Informationsquelle. Kurze Zeit nach dem Delisting wurde das Produktgeschäft (USU GmbH) an einen Private Equity Fonds von Thoma Bravo verkauft und es gab 1,70 und 14,50 Euro an Dividenden. Großaktionär Udo Strehl und seine Familie haben beim Delisting ihren Anteil von gut 50 auf über 81 Prozent erhöht und nach zwei Jahren gerade mal noch eine Kapitalbindung von 2,30 Euro je Aktie (aktueller Kurs 8,88 Euro). Wie hoch der tatsächliche Wert liegt, darüber scheiden sich die Geister – Vorstand und Aufsichtsrat sehen den Wert gering und würden gerne für 5 bis 6,50 Euro Aktien zurückkaufen – die Aktionäre finden hingegen bei Recherchen Anzeichen für das genaue Gegenteil.
Da ist zunächst einmal das operative Beratungsgeschäft, das nicht von Thoma Bravo gekauft worden ist. Es firmierte zunächst unter USU Digital Consulting GmbH und seit letztem Jahr nun als puntus GmbH. Auf der Hauptversammlung nannte der Vorstand für puntus jährliche Umsatzzuwächse von sechs bis neun Prozent pro Jahr in den kommenden Jahren. Für die EBIT-Marge nannte er mal mehr als zehn Prozent, mal mittelfristig zehn bis 15 Prozent. Puntus hat im Jahr 2025 ein Jahresergebnis von 4,039 Millionen Euro erzielt. Legt man für dieses Geschäft nun ein 10er-KGV zu Grunde, kommt man auf einen Wert von rund 40 Millionen Euro oder rund vier Euro je Aktie (es stehen etwas über zehn Millionen Aktien aus).
Zweiter großer Block sind der Cash und cash-ähnliche Investments. Die USU Ventures AG hat per Ende 2025 fast 29 Millionen Euro in Preferred Shares einer britischen Gesellschaft (Zug UK HoldCo Ltd.) – über die Thoma Bravo und die USU Ventures die Beteiligung an der verkauften USU GmbH halten - investiert. Auf Nachfrage bestätigte der Vorstand einige Infos zu diesem Konstrukt: Die Preferred Shares werden mit zehn Prozent pro Jahr verzinst. Die Zinsen werden dabei nicht ausgezahlt, sondern es erfolgt erst eine Auszahlung, wenn ein Weiterverkauf der USU GmbH erfolgt ist. Bis dorthin werden die Zinsen aber auch mit zehn Prozent pro Jahr verzinst (Zinseszinseffekt!). Bei einem Verkauf der USU GmbH werden zunächst die Schulden der Zug UK HoldCo beglichen, an der nächstfolgenden Stelle kommen bereits die Preferred Shares, welche die USU Ventures AG hält. Pro Aktie machen die 29 Millionen Euro damit rund 2,90 Euro aus. Daneben verfügt die USU Ventures AG noch über Wertpapiere (Geldmarktfonds) und Cash von 28 Millionen Euro oder 2,80 Euro je Aktie.
Bis hierher kommen wir also schon auf 9,70 Euro (4,00 + 2,90 + 2,80 Euro) je Aktie. Und den Rest würde der Vorstand auch gerne verschweigen. Aber das eigentliche Asset der USU Ventures AG ist eine 18,6prozentige Beteiligung an der Zug UK HoldCo Ltd., die letztendlich die USU GmbH nun besitzt. 2024 hat die USU Ventures AG die USU GmbH komplett verkauft, aber sich übe die Zug UK HoldCo Ltd. wieder rückbeteiligt. Dabei haben die Schwaben einen Kniff angewendet, um die wahren Werte in der Bilanz nicht zu zeigen. Aus dem Verkauf der USU GmbH erzielten sie 2024 noch 156,6 Millionen Euro Erträge – in der Bilanz stehen die 18,6 Prozent an der Zug UK HoldCo Ltd. nun aber nur noch mit 5,106 Millionen Euro, da die USU Ventures AG sich direkt bei der Gründung an der Limited beteiligt hat und die Fonds von Thoma Bravo entsprecht ein Agio gezahlt haben.
Was ist diese Beteiligung nun wert? Hier gibt es mehrere Wege sich zu nähern. Einen Anhaltspunkt liefert Dr. Benjamin Strehl. Er ist der Sohn des Firmengründers und Aufsichtsratschefs Udo Strehl und nun Geschäftsführer der USU GmbH. Auf LinkedIn feierte er vor einigen Monaten die USU GmbH nach der Übernahme des französischen Wettbewerbers Mayday als „Unicorn“, also als Firma mit einem Unternehmenswert von mehr als einer Milliarde Euro. Da zur Übernahme von Mayday 100 Millionen Euro Schulden aufgenommen wurden, ergibt das einen Wert des Eigenkapitals von 900 Millionen Euro. 18,6 Prozent davon wären 167,4 Millionen Euro oder 16,74 Euro je Aktie.
Laut Aussage der Verwaltung ging ein großer Teil der Prüfungszeit auf die Bewertung der Anteile an der USU GmbH. Hierfür wurden zehn verschiedene Exit-Szenarien mit Exit-Preisen von 150 bis 600 Millionen Euro durchgespielt, ein Diskontierungssatz von 9,78 Prozent gewählt und ein Exit-Zeitraum von vier Jahren. Zudem waren wohl die 2024er-Abschlüsse Basis dafür (die 2025er lagen noch nicht vor und auch sonst stelle man sich sehr „informationsdumm“). Am Ende hat die Verwaltung den Abschlussprüfer offensichtlich zufriedengestellt, so dass die USU GmbH wie oben bilanziert wird und im Geschäftsbericht kaum erwähnt wird. Im Geschäftsbericht 2026 schwenkt man dann in der Konzernbilanzierung vorsichtshalber auf HGB um, wo Zuschreibungen nicht erlaubt sind. Immer schön die Werte verstecken. Offen kommuniziert wird der Wert wohl das nächste Mal erst, wenn die USU GmbH weiterverkauft ist und der Liquidationserlös der USU Ventures AG zufließt.
Im Vorfeld der Hauptversammlung gab es zwei Gegenanträge, einer von mir mit der Forderung nach Mindestdividende von 4 Cent je Aktie (was dem Gesetz nach den Aktionären zusteht, wenn ein Bilanzgewinn vorhanden ist und die Gesellschaft durch die Ausschüttung nicht in Bedrängnis kommt) sowie einer von der Susvent GmbH der das Aktienrückkaufprogramm weiter (Begrenzung auf 6,50 Euro je Aktie ist ein Witz und soll nur einen Preisanker für den Kurs setzen) fasst.
Beide Anträge wurden erwartungsgemäß mit den mehr als acht Millionen Stimmen des Großaktionärs abgelehnt. Aber mit 457.283 Stimmen votierte nahezu der gesamte auf der Hauptversammlung vertretene Streubesitz gegen den Vorschlag des Vorstands, keine Dividende zu zahlen. Merklich angesäuert war Aufsichtsrats-Chef Strehl dann, als er das Ergebnis der Entlastung des Aufsichtsrates bekanntgeben musste. Hier durften seine Beteiligungsgesellschaften sowie sein Aufsichtsratskollege Erwin Staudt nicht mit abstimmen – und prompt wurde mit 53,81 Prozent die Entlastung verweigert.
Bei USU Ventures ist weiterhin Geduld gefragt. Bis die Werte durch einen Weiterverkauf der USU GmbH (und PE-Firmen halten solche Gesellschaften im Schnitt drei bis fünf Jahre, zwei davon sind nun um) gehoben werden, dürfte die Verwaltung versuchen weiter die Werte vor uns Aktionäre zu verstecken. Aber wer recherchiert, auf der Hauptversammlung Fakten jenseits des Geschäftsberichts erfragt und die Ergebnisse addiert, erkennt, dass der Wert deutlich höher als der aktuelle Börsenkurs ist. Aber es wird Zeit und Geduld brauchen, bis dieser gehoben werden kann.
Aktionäre helfen danke #Dirk als Aktionär @Lindt hat er uns wir in den beiden letzten Jahren das #Bhaltis mitgebracht zum versteigern für das Kinderhospiz in Düsseldorf der Hammer fällt am 03.07.2026 um 19:00 und das erste Gebot sind 25 Euro von @Dynamopower1
April: Rückschläge verdaut, Depots wieder im Plus. Mai: Dividendenstark & mit Rückenwind ins Börsenjahr. Warum ich trotz Risiken optimistisch bleibe – und was jetzt wichtig wird. #Börse#Aktien#Dividenden#Finanzen https://t.co/JagbR1uCxV
Still und heimlich zur ersten Dividende der Unternehmensgeschichte: Die #DFV liefert 2025 ein starkes Ergebnis, steigert den Cashflow und überrascht manche mit 0,34 € Dividende. Spannend wird’s jetzt bei Strukturplänen und möglichem Squeeze‑Out. https://t.co/ZKRo6FmGr2
@burningbyte Meine Prognose aus August 2025 lag bei 0,35 € Dividende. Sie haben aber auch noch schön etwas thesauriert. Luca Pesarini hat seinen Anteil auch noch weiter erhöht. https://t.co/CP5MD4WGNR
Der März hat mich „ganz schön durchgeschüttelt“. Unsicherheit, Irankrieg, fallende Kurse – und trotzdem: ruhig bleiben, Cashquote erhöhen, Fokus halten. Ostern tut gut. Sitzfleisch bleibt das beste Rezept. https://t.co/4ZCSa6CyCA
Novartis: jahrelang stabil, zuletzt stark gestiegen – und 2026 trotzdem vor großen Herausforderungen. Was hinter Kurs, Dividende & Patentrisiken steckt, im neuen Depot-Check.
#Novartis#Aktien#Dividenden#Pharma#Börse#Investing#Finanzen https://t.co/ZDmq2AfIJz
Börse im Kriegsmodus. Angst statt Gier. Gaspreise steigen, der DAX fällt, der Fear-and-Greed-Index zeigt auf „Fear“. Was tun als Anleger? 📉 Gedanken zur Lage, Psychologie & Strategie. https://t.co/mEWm1qM38m
+60 % in 9 Monaten! $JNJ vom Seitwärtsläufer zum Highflyer - aber wie lange hält der Run? Warum ich trotz Allzeithoch entspannt bleibe und wo Risiken & Chancen liegen. https://t.co/aINwePySRv
„Waffen töten – also sind sie unethisch.“ Aber was, wenn Sicherheit die Voraussetzung für Nachhaltigkeit ist? Meine ESG-Ausschlussliste wackelt. 💬 Diskussionsbeitrag zur Zeitenwende & nachhaltigem Investieren: https://t.co/thrhcNyzia
Februar 2026: starke Dividenden, sattes Plus im Depot, aber hohe Unsicherheit. Geopolitik, „Peak AI“, Rekord‑DAX und meine Käufe/Verkäufe – plus Ausblick auf den März. 📈 #Aktien#Dividenden#Finanzen#Börse#März2026 https://t.co/R8ftom86ZB