Otro activista venezolano contratado por Gobierno de Kast: Registro del Poder Judicial revela que Santiago Acosta no estaría habilitado para ejercer como abogado en Chile
https://t.co/csiBMnPgCa
NUNCA ANTES UN PARO HABÍA ESTADO MÁS JUSTIFICADO COMO EL QUE HAREMOS ÉSTE OCTUBRE.
SUBE EL TAG
SUBE EL COMBUSTIBLE
PERDIDAS DE BILLONES AFP
SUBE LA CESANTÍA
SUBE LA CANASTA FAMILIAR
RECORTES EN SALUD,EDUCACIÓN
GOBIERNO AUSENTE EN CATASTROFES
SUBEN LOS DELITOS,LA INSEGURIDAD.
El sistema de AFP es un casino, y la casa nunca pierde 🎰
Apostaron a las tasas de interés de Estados Unidos y hoy esas apuestas están en rojo por US$7.700 millones. El Fondo E, el "seguro", el de quienes están por jubilarse, ya cayó 10,4% este año.
Ganen o pierdan, las AFP cobran su comisión. Tú pones las fichas, ellos cobran la entrada
Las noticias sobre el fiasco de los fondos de pensiones chilenos se vuelven cada vez más extrañas. Según Bloomberg, algunos ejecutivos de las propias Administradoras de Fondos de Pensiones chilenas (AFP) pidieron al regulador que les pusiera límites, más de un año antes de que llegaran las pérdidas.
Para contexto, las siete AFP chilenas, que administran los ahorros de jubilación de la mayoría de los chilenos, usaron contratos llamados swaps que les daban ganancias si las tasas de interés de EE.UU. bajaban, y pérdidas si subían. La apuesta salió mal, y las tasas subieron. Según Bloomberg, el valor de esas posiciones pasó de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones, y el Fondo E, el más conservador, cayó 10.4% entre enero y septiembre. Los detalles están en mi publicación original, abajo.
La petición fue en privado, y su argumento era que reducir sus posiciones por cuenta propia significaba renunciar a una rentabilidad que sus competidores seguirían obteniendo. Querían que el freno fuera para todos.
Mi primera reacción fue pensar que era una excusa bastante pobre. Si administras ahorros para la jubilación y una posición te parece demasiado riesgosa, tu responsabilidad es actuar con prudencia, aunque el competidor siga ganando. Pero al revisar las reglas aparece un problema más preocupante, y es que había incentivos para mantenerse cerca de los demás, aunque eso no significara mantener un riesgo apropiado para los afiliados.
La ley chilena exige que la rentabilidad de cada fondo, medida cada mes sobre los últimos 36 meses, no quede por debajo de un umbral ligado al promedio de los fondos del mismo tipo. Si queda por debajo, la AFP debe poner la diferencia de su propio bolsillo en el fondo de los afiliados, en un plazo de cinco días.
No cualquier rezago activa la obligación, porque hay un margen. En la práctica, esto significa que una AFP puede tener que poner dinero en el fondo aunque este haya ganado, si ganó claramente menos que el promedio de las otras AFPs. En cambio, si todas pierden por igual, ninguna queda por debajo del promedio y la garantía no se activa. Es decir, el incentivo de las AFPs es copiar la estrategia de los demás.
Por ejemplo, si un fondo de pensiones considera excesiva su exposición a las tasas y decide reducirla, pero las tasas siguen bajando, sus homólogos ganarán más y el fondo se acercará al mínimo exigido. Si en cambio conserva una exposición parecida a la de los demás, reduce el riesgo de quedarse atrás, aunque todos est��n más vulnerables a una subida de tasas.
Esa lógica también aparece en la política de inversión pública de al menos una AFP, que da seguimiento al desempeño relativo y a la rentabilidad mínima. Eso no significa que solo miraran a sus homólogos, porque también miden riesgo absoluto, pero sí que la comparación con los demás formaba parte de sus criterios de gestión.
Pero no nos confundamos. El riesgo de perder dinero y el riesgo de rendir menos que tus competidores son cosas distintas. Puedes reducir el segundo copiando sus posiciones mientras aumentas el primero.
Igual, esto no explica toda la historia. Una regla que incentiva a parecerse al promedio también podría mantener a todos cerca de una cartera prudente. Para entender por qué terminaron con tanta exposición, hay que mirar qué hacían exactamente las AFP con los swaps de tasas.
El Banco Central describe posiciones en las que los fondos recibían tasa fija a largo plazo en dólares y mantenían posiciones contrarias a plazos más cortos, y advirtió que esa combinación los exponía a subidas de las tasas a largo plazo. Recordemos que un contrato a diez años es mucho más volátil a los cambios en las tasas de interés que uno a un año.
La hipótesis que me parece más plausible combina tres cosas. La expectativa, que resultó errónea, de que las tasas de interés de EE.UU. iban a bajar; la posibilidad de añadir exposición con derivados sin comprar bonos equivalentes; y la presión de competir contra AFP homólogas que estaban siendo más rentables. No hay una cronología comprobada de quién inició la estrategia, con qué análisis, ni cuánto pesó la rentabilidad mínima en cada decisión. Varias AFP pudieron llegar a la misma conclusión al mismo tiempo, y que sus resultados se parezcan no demuestra que se copiaran.
Tampoco aceptaría sin más el argumento de que no podían reducir sus posiciones. Para evaluarlo, habría que responder tres preguntas sencillas. Primero, qué tan cerca estaba cada AFP del mínimo legal en ese momento, es decir, cuánto rezago podía soportar. Segundo, qué habría pasado con su rentabilidad frente a la de sus homólogos si hubiera reducido el riesgo y las tasas hubieran seguido bajando. Y tercero, qué escenarios negativos evaluó antes de decidir, por ejemplo, qué le pasaba al fondo si las tasas subían en lugar de bajar. Con esas respuestas se sabría si no podían reducir o si no quisieron.
El regulador también tiene preguntas que responder. En abril incorporó límites de pérdida estimada bajo estrés y exigencias de liquidez. Las AFP, por su parte, deben explicar cómo funcionaron sus propios límites y comités mientras la exposición crecía.
Lo que todavía no logro explicar, ni entender, es qué hicieron con sus propias posiciones las AFP que pedían al regulador que frenara la estrategia. ¿Las redujeron, las mantuvieron o siguieron aumentándolas mientras esperaban?
Mi tesis es que un sistema puede incentivar a cada administrador a protegerse del riesgo de quedar rezagado sin proteger a los afiliados del riesgo que todos toman juntos. Habría que revisar las reglas, pero también las decisiones de quienes administran el dinero.
Perder en compañía no devuelve el dinero. Para quien está cerca de jubilarse, da igual que todas las AFP hayan perdido lo mismo, porque es su ahorro el que se redujo.
Y ver un riesgo no sirve de nada si nadie actúa mientras todavía se gana. La Administración de Riesgos se prueba justo ahí, cuando frenar significa ganar menos que los demás.
Quiroz va a eliminar la norma de Ley de Fraude por Estafa Bancaria, significa que si te estafan (como lo hicieron ellos con su campaña) el banco no te devolverá el monto de lo defraudado. Este 18 de Octubre organizaciones cuidadanas hacen llamado a salir a las calles.
Lo peor del caso de pérdidas del fondo E está por venir….
Llegará el 5 de noviembre, cuando las AFP deban “vender” las posiciones basura que compraron para ajustarse al nuevo marco que les exigió la superintendencia
Ese día, la pérdida dejará de ser “contable”
Ese día, se pierde la opción de la “estrategia a largo plazo” para esperar q suba el valor
Ese día, se materializa la tremenda pérdida que nos ocasionó la loca corrida de apuestas en la que se metieron las AFP con el dinero del fondo “seguro”
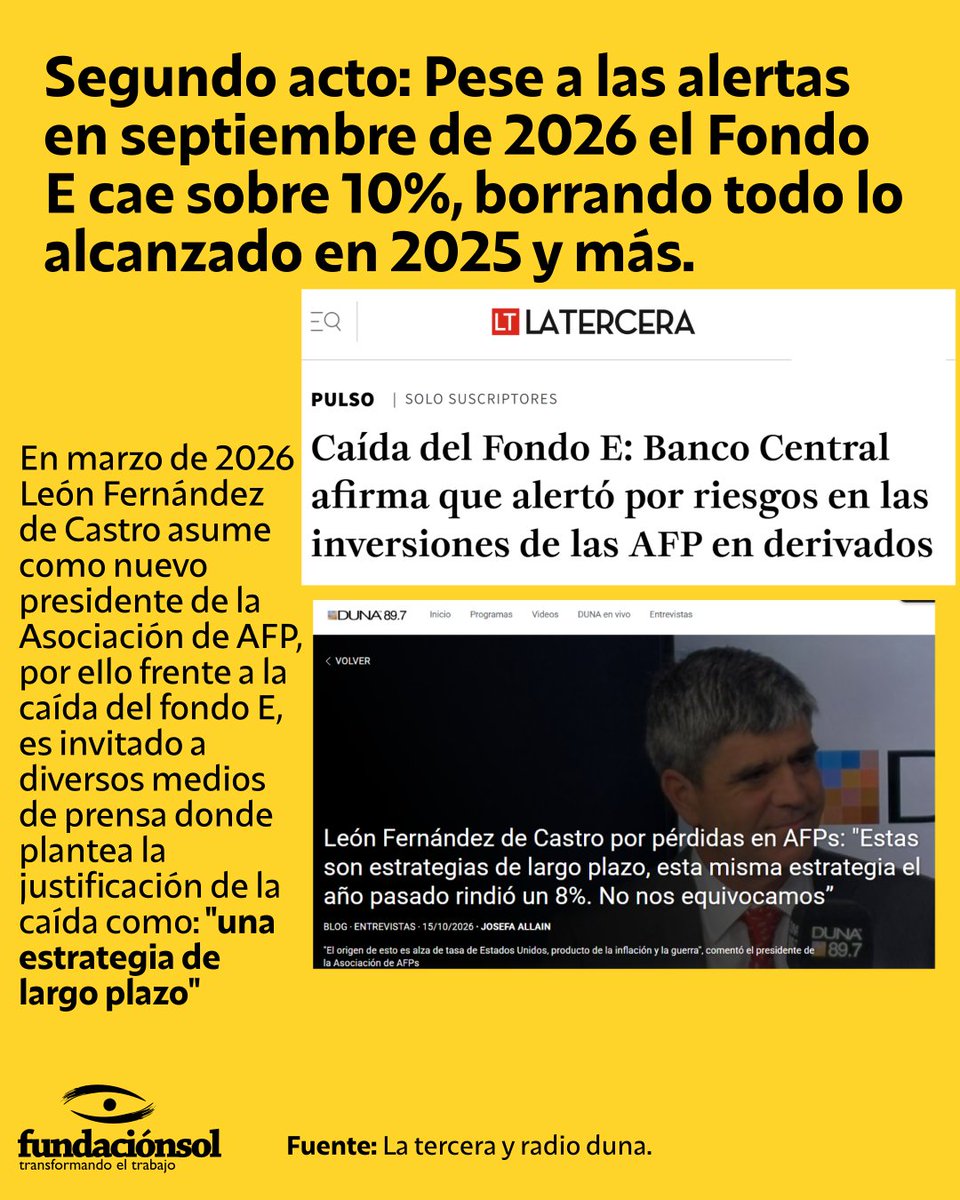
Entonces, ¿por qué las AFP tomaron medidas de "largo plazo" como argumenta su vocero? Exponiendo a una caída histórica al Fondo Menos Riesgoso. Lo más curioso es que el propio León Fernández de Castro fue ejecutivo en AFP Hábitat.
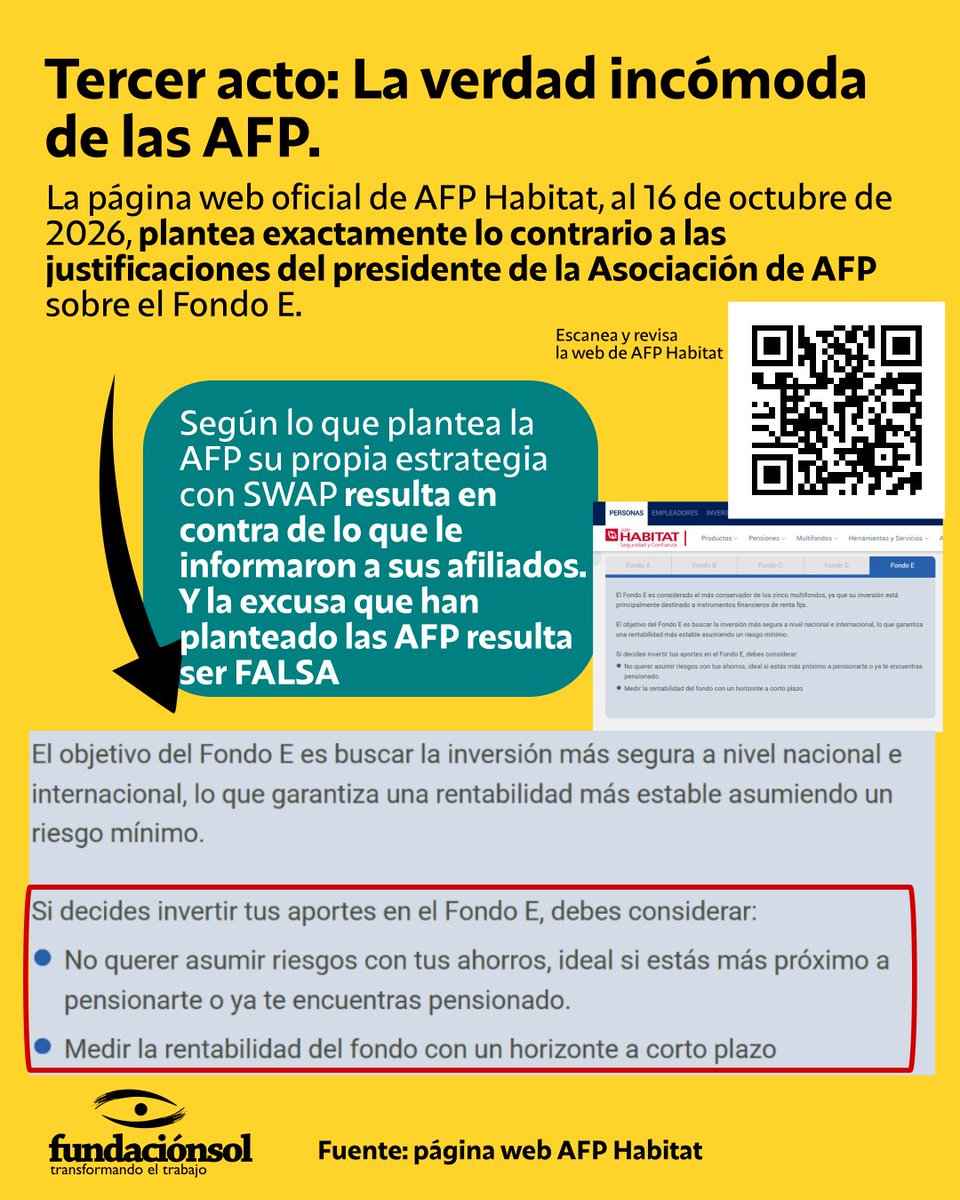
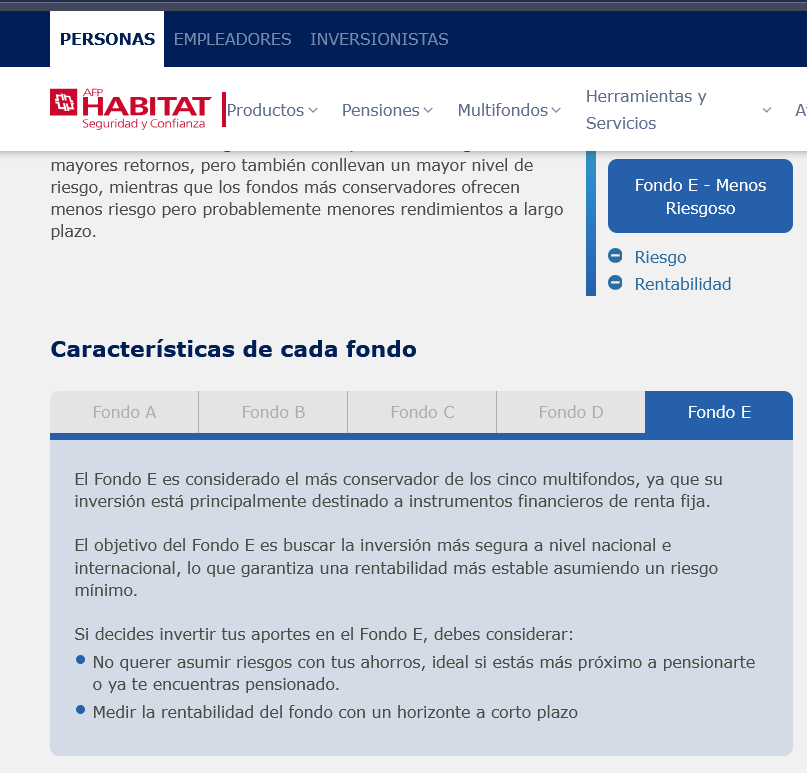
La verdad incómoda del Fondo E. Contradiciendo todas las excusas que León Fernández de Castro (presidente de las Asociación de AFP ) ha expuesto en medios de prensa, la AFP HABITAT en su página web informa a sus afiliados que si quieren invertir sus aportes en el Fondo E deben considerar: "1) No querer asumir riesgos con tus ahorros, ideal si estás más próximo a pensionarte o ya te encuentras pensionado y 2) Medir la rentabilidad del fondo con un horizonte a corto plazo".
🔴 Vecinos de la zona denuncian que en el Delta del río Trancura en Pucón se instaló una toma vip. Se trata de una zona de difícil acceso que cuenta con construcciones ilegales al borde del lago, poniendo en riesgo la biodiversidad del sector.
😏 Santiago Acosta, es otro activista venezolano q asesora al gob de Kastigo. Trabaja en cancillería como abogado "experto" en relaciones internacionales. Pero, igual q Romer Rubio, no tiene validado el título en nuestro país. Al parecer está todo el Tren de Aragua en La Moneda.
Web AFP Habitat sobre el Fondo E
"el menos riesgoso"
"si no quieres asumir riesgos"
"ideal si estás próximo a jubilarte"
"para medir la rentabilidad con horizonte de corto plazo"
Mientras el idiota de Asociación AFP diciendo en TV q esto es normal y q hay q mirar el largo plazo.
Desplome del Fondo E: Las advertencias del Banco Central y la Superintendencia de Pensiones a las AFP por su alta exposición a instrumentos de riesgo
https://t.co/RVnYg6Ypbb
#URGENTE DEMOLEDOR, SI HUBO FRAUDE EN COLOMBIA!!!!
Reventó el MEGAFraude que se cometió en Colombia, ya lo habiamos denunciado desde antes de los comicios cómo lo estamos denunciando en Brasil estan siguiendo los mismos pasos.
#UrgenteCOMPARTAN#RTMasivo👇👇👇👇
770 mil personas tienen sus ahorros en el fondo E que pierde 13% durante 2026
Muchas están a punto de jubilar y no tienen tiempo para recuperar lo perdido
Y el que ya jubiló con retiro programado lo va a ver en su pensión en el próximo recálculo
El fondo E se pensó para posiciones de bajo riesgo en bonos y fondos, pero durante 2 años jugaron a comprar "Swaps" "derivados" y otros
Quién va a responder????
“Have some empathy for your fellow human beings.”
Pink Floyd’s @rogerwaters calls Metallica frontman James Hetfield a “complete prick” as resurfaced quotes show he wasn’t so apolitical when he approved of his music being used to torture Iraqis.