📌 Visita domiciliaria: esquema actualizado 2026
Comparto este diagrama sobre el desarrollo de la visita domiciliaria prevista en el art. 42, fr. III, del CFF, con sus principales etapas, plazos y puntos de defensa. (1/5)
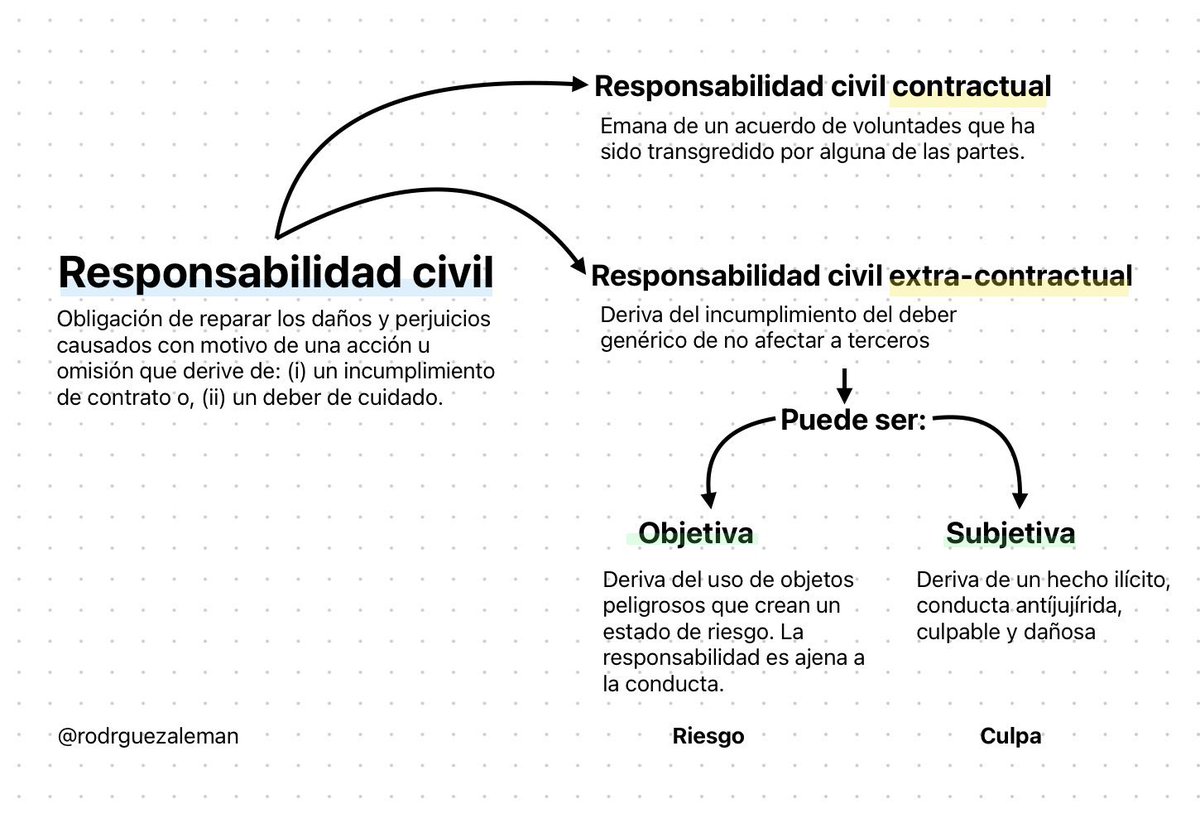
Conforme a la jurisprudencia vigente de la SCJN, la responsabilidad civil puede ser de dos tipos: contractual y extra-contractual, la que a su vez se clasifica en objetiva y subjetiva.
¿Cuáles son las notas distintivas de cada una de las clasificaciones? 👇
🚨 Te negaron tu devolución y el SAT te marcó inconsistencia en tu CLABE.
PRODECON aclara: no pierdes el saldo a favor del ISR 2025. La devolución automática es una facilidad, si falla, puedes pedirla con el FED.
Actualiza tu CLABE en el portal del SAT (Devoluciones y Compensaciones → Actualiza tu CLABE) y adjunta un estado de cuenta de no más de 3 meses a tu nombre.
🧑⚖️ Al reclamar el bloqueo de cuentas bancarias por la UIF, la suspensión definitiva no debe negarse automáticamente. La persona juzgadora debe analizar simultáneamente la apariencia del buen derecho y el orden público.
#DerechoFiscal#SCJN#CFF#TFJA
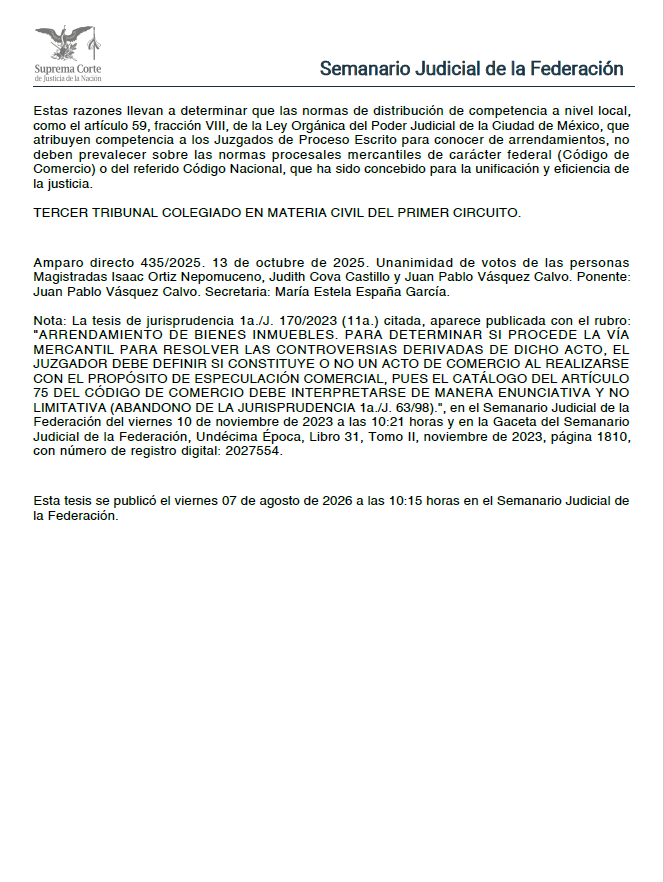
La naturaleza jurídica de un contrato no depende únicamente del bien sobre el que recae.
Una misma relación arrendaticia puede cambiar de vía cuando su función económica revela un auténtico propósito de especulación comercial.
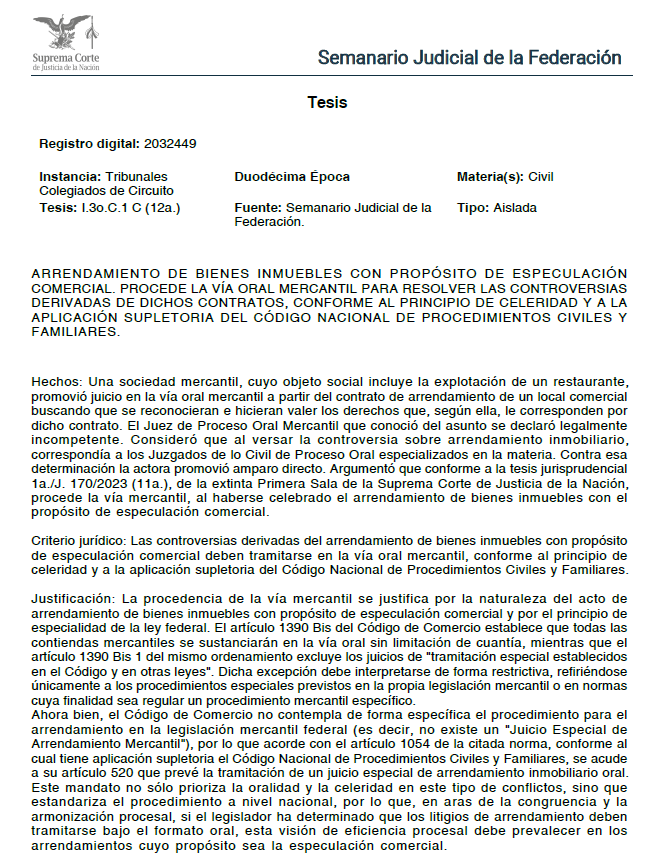
Órgano emisor: Tercer Tribunal Colegiado en Materia Civil del Primer Circuito | Época: Duodécima | Materia: Civil | Fuerza obligatoria: Tesis aislada; criterio orientador, no jurisprudencia obligatoria.
SÍNTESIS NORMATIVA La tesis I.3o.C.1 C (12a.), registro 2032449, determina que las controversias derivadas del arrendamiento de inmuebles celebrado con propósito de especulación comercial deben tramitarse en la vía oral mercantil.
Su punto de partida es la jurisprudencia 1a./J. 170/2023 (11a.): el arrendamiento inmobiliario puede constituir acto de comercio cuando el propósito especulativo deriva del propio negocio jurídico, pues el catálogo del artículo 75 del Código de Comercio no es taxativo.
La ratio añade un elemento procesal: el artículo 1054 permite la aplicación supletoria del Código Nacional de Procedimientos Civiles y Familiares y su artículo 520 regula oralmente el arrendamiento inmobiliario.
CRÍTICA JURÍDICA CENTRAL El criterio fortalece la especialidad mercantil y evita que reglas orgánicas locales desplacen el régimen procesal federal aplicable a actos de comercio.
Pero introduce una operación interpretativa discutible: utiliza la supletoriedad del CNPCyF no sólo para llenar una laguna procedimental, sino también como argumento para confirmar qué vía debe prevalecer.
DEBILIDADES ARGUMENTATIVAS La supletoriedad tiene límites: complementa una regulación incompleta, pero no debería modificar la naturaleza ni la estructura del procedimiento principal.
Por ello, habría sido conveniente distinguir con mayor precisión dos preguntas:
1.¿Por qué el contrato es mercantil?
2.¿Por qué, una vez definida esa naturaleza, corresponde exactamente la vía oral mercantil?
La primera deriva del propósito de especulación comercial; la segunda debe descansar primordialmente en el Código de Comercio, no en la sola lógica de eficiencia del CNPCyF.
CONTRADICCIONES SISTEMÁTICAS No se advierte contradicción constitucional directa. El criterio es compatible con la jurisprudencia 1a./J. 170/2023 y con el artículo 1390 Bis del Código de Comercio, que establece la oralidad como regla para las contiendas mercantiles.
La tensión aparece entre especialidad mercantil, supletoriedad procesal y distribución competencial local.
RIESGOS E IMPLICACIONES Para litigantes, ya no basta identificar un inmueble: deberá probarse la finalidad económica del arrendamiento.
Para juzgadores, clasificar incorrectamente el acto puede conducir a una vía procesal equivocada.
Para la seguridad jurídica, el concepto “propósito de especulación comercial” será decisivo y exige motivación concreta, no presunciones derivadas del giro comercial del arrendatario.
La verdadera cuestión no es si el inmueble se utiliza para comerciar, sino si el arrendamiento mismo fue concebido jurídicamente como operación de especulación comercial.
#ArrendamientoMercantil #VíaOralMercantil #ActosDeComercio #SupletoriedadProcesal #DerechoMercantil
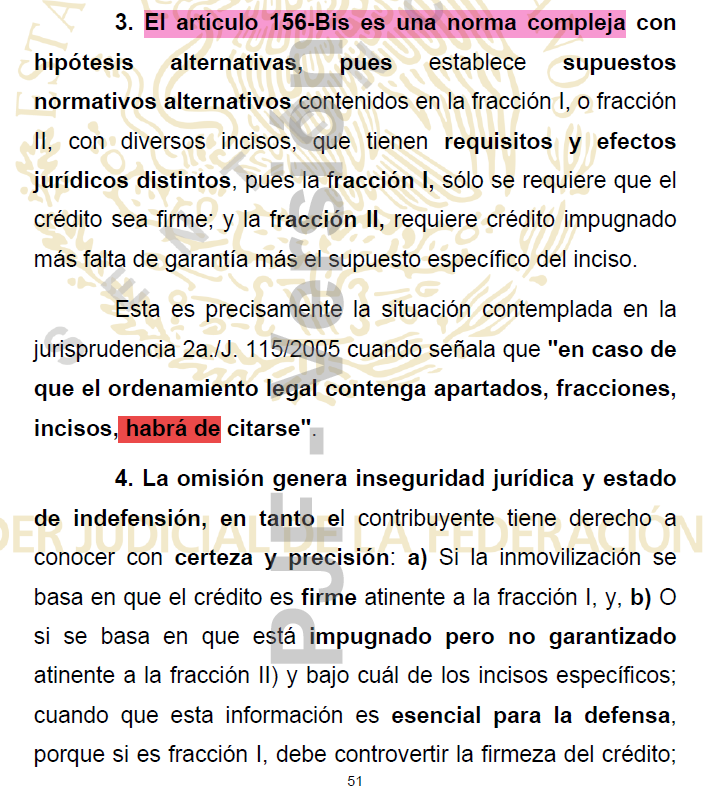
INMOVILIZACIÓN DE CUENTAS BANCARIAS. LA AUTORIDAD FISCAL VULNERA EL DERECHO A LA DEBIDA FUNDAMENTACIÓN CUANDO CITA EL ARTÍCULO 156-BIS DEL CÓDIGO FISCAL DE LA FEDERACIÓN, PERO NO PRECISA LA FRACCIÓN QUE SUSTENTA LA MEDIDA, PUES SE TRATA DE UNA NORMA COMPLEJA QUE REGULA DOS SUPUESTOS DISTINTOS: CRÉDITOS FISCALES FIRMES Y CRÉDITOS IMPUGNADOS QUE NO ESTÁN DEBIDAMENTE GARANTIZADOS; OMISIÓN QUE IMPIDE AL CONTRIBUYENTE CONOCER LA CAUSA LEGAL EXACTA DE LA INMOVILIZACIÓN Y DEFENDERSE ADECUADAMENTE, SIN QUE PUEDA SUBSANARSE CON LA CONSULTA DE OTROS OFICIOS.
1/5
Por el placer de compartir. Para que el actor pruebe los hechos constitutivos de su acción y en consecuencia...
¿Puede una notificación por buzón tributario acreditar el cumplimiento oportuno de una resolución si el folio con el que identifica el acto no corresponde al consignado en la resolución que pretende notificar?
Esto es lo que vamos a descubrir en la sentencia dictada en el expediente 754/26-06-03-2 por la Tercera Sala Regional del Noreste del Tribunal Federal de Justicia Administrativa.
Por el placer de compartir. Para que la Sala declare: el actor probó los hechos constitutivos de su acción y en consecuencia...
Extinción de la presunción preliminar de inexistencia de operaciones por notificación extemporánea — CFF 69-B, cuarto párrafo
EXPEDIENTE: 4652/25-03-01-1
Primera Sala Regional en Sinaloa del Tribunal Federal de Justicia Administrativa
El cuarto concepto de impugnación resultó fundado y produjo la nulidad lisa y llana porque la autoridad no notificó dentro del plazo perentorio de cincuenta días la resolución definitiva del procedimiento previsto en el artículo 69-B del CFF.
La última notificación inicial del procedimiento ocurrió mediante publicación en el Diario Oficial de la Federación el 25 de abril de 2025; el plazo ordinario de quince días para desvirtuar la presunción concluyó el 20 de mayo y, como la autoridad había negado expresamente la prórroga solicitada, los cincuenta días comenzaron el 21 de mayo. El plazo se suspendió a partir del 18 de junio por un requerimiento de información adicional y se reanudó el 3 de julio; aun considerando esa suspensión, la autoridad debía emitir y notificar la resolución dentro del límite legal.
Aunque el oficio definitivo fue emitido el 12 de agosto de 2025, se notificó hasta el 18 de agosto, cuando el término ya había vencido.
Conforme al propio artículo 69-B, el transcurso del límite temporal sin notificación provoca que quede sin efectos la presunción preliminar respecto de los comprobantes observados;
por ello, una resolución posterior que pretenda confirmarla decide sobre una presunción que jurídicamente ya había cesado y constituye un vicio de fondo. Se actualizó la causal del artículo 51, fracción IV, de la LFPCA y procedió la nulidad lisa y llana conforme al artículo 52, fracción II."
2a./J. 93/2019 (10a.) — Registro 2020265
PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES. PLAZO PARA DECIDIR EN DEFINITIVA SOBRE LA SITUACIÓN JURÍDICA DE LOS CONTRIBUYENTES QUE SE UBICAN EN EL SUPUESTO DEL PRIMER PÁRRAFO DEL ARTÍCULO 69-B DEL CÓDIGO FISCAL DE LA FEDERACIÓN (SISTEMA NORMATIVO VIGENTE EN 2016 Y 2017)
PRESUNCIÓN PREELIMINAR DE INEXISTENCIA DE OPERACIONES. QUEDA SIN EFECTOS CUANDO DENTRO DEL PLAZO PREVISTO PARA ELLO NO SE NOTIFICA LA RESOLUCIÓN QUE LA CONFIRMA Y DECIDE EN DEFINITIVA SOBRE LA SITUACIÓN JURÍDICA DE LOS CONTRIBUYENTES QUE SE UBICAN EN EL SUPUESTO DEL PRIMER PÁRRAFO DEL ARTÍCULO 69-B DEL CÓDIGO FISCAL DE LA FEDERACIÓN (SISTEMA NORMATIVO VIGENTE EN 2016 Y 2017)
A darle con todo, que se declare la nulidad de las resolución que impugnes.
NULIDAD LISA Y LLANA. LFPIORPI. FALTA DE FUNDAMENTACIÓN DE FACULTADES PARA INICIAR PROCEDIMIENTO SANCIONADOR.
EXPEDIENTE: 4411/25-06-04-6
Cuarta Sala Regional en Nuevo León del Tribunal Federal de Justicia Administrativa
Falta de fundamentación de competencia material — RISAT 49, fracciones IX y XI, y 50, fracción IV, inciso a), para iniciar procedimiento sancionador en materia de LFPIORPI (MULTA: incumplimiento de diversas obligaciones previstas en la LFPIORPI respecto de actividades vulnerables)
"El sexto concepto de impugnación resultó fundado y produjo la nulidad lisa y llana porque el oficio 500-41-00-02-01-2025-2115 de 22 de mayo de 2025, mediante el cual se inició el procedimiento sancionador que culminó con la imposición de diversas multas por $1,846,172.00, no citó una disposición que atribuyera materialmente a la autoridad la facultad concreta de INICIAR dicho procedimiento sancionador en materia de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita.
Los artículos 49, fracciones IX y XI, y 50, fracción IV, inciso a), del Reglamento Interior del SAT invocados por la autoridad le permiten dar a conocer hechos u omisiones derivados de la verificación, recibir y valorar pruebas e imponer sanciones por incumplimientos a la LFPIORPI, pero la Sala determinó que de ellos no se desprende la atribución específica ejercida consistente en iniciar el procedimiento administrativo sancionador.
Esa insuficiente fundamentación de competencia material contravino los artículos 16 constitucional y 38, fracción IV, del CFF y viciaba desde su origen todo el procedimiento y la resolución sancionadora derivada.
Al actualizarse la causal del artículo 51, fracción I, de la LFPCA, procedió la nulidad lisa y llana conforme al artículo 52, fracción II, sin vincular a la autoridad a emitir un nuevo acto."
2a./J. 218/2007 — Registro 170827
COMPETENCIA. SU ESTUDIO OFICIOSO RESPECTO DE LA AUTORIDAD DEMANDADA EN EL JUICIO CONTENCIOSO ADMINISTRATIVO, DEBE SER ANALIZADA POR LAS SALAS DEL TRIBUNAL FEDERAL DE JUSTICIA FISCAL Y ADMINISTRATIVA
2a./J. 174/2011 (9a.) — Registro digital 160327
COMPETENCIA DE LAS AUTORIDADES ADMINISTRATIVAS. INAPLICABILIDAD DE LOS SUPUESTOS PREVISTOS EN EL ARTÍCULO 51, SEGUNDO PÁRRAFO, INCISO D), DE LA LEY FEDERAL DE PROCEDIMIENTO CONTENCIOSO ADMINISTRATIVO
2a./J. 53/2007 — Registro digital 172647
TRIBUNAL FEDERAL DE JUSTICIA FISCAL Y ADMINISTRATIVA. NO ESTÁ OBLIGADO A SEÑALAR EL FUNDAMENTO LEGAL EN QUE DEBIÓ SUSTENTARSE EL ACTO ADMINISTRATIVO DECLARADO NULO
2a./J. 52/2001 — Registro digital 188431
COMPETENCIA DE LAS AUTORIDADES ADMINISTRATIVAS. LA NULIDAD DECRETADA POR NO HABERLA FUNDADO NO PUEDE SER PARA EFECTOS, EXCEPTO EN LOS CASOS EN QUE LA RESOLUCIÓN IMPUGNADA RECAIGA A UNA PETICIÓN, INSTANCIA O RECURSO
2a./J. 99/2007 — Registro digital 172182
NULIDAD. LA DECRETADA POR INSUFICIENCIA EN LA FUNDAMENTACIÓN DE LA COMPETENCIA DE LA AUTORIDAD ADMINISTRATIVA, DEBE SER LISA Y LLANA
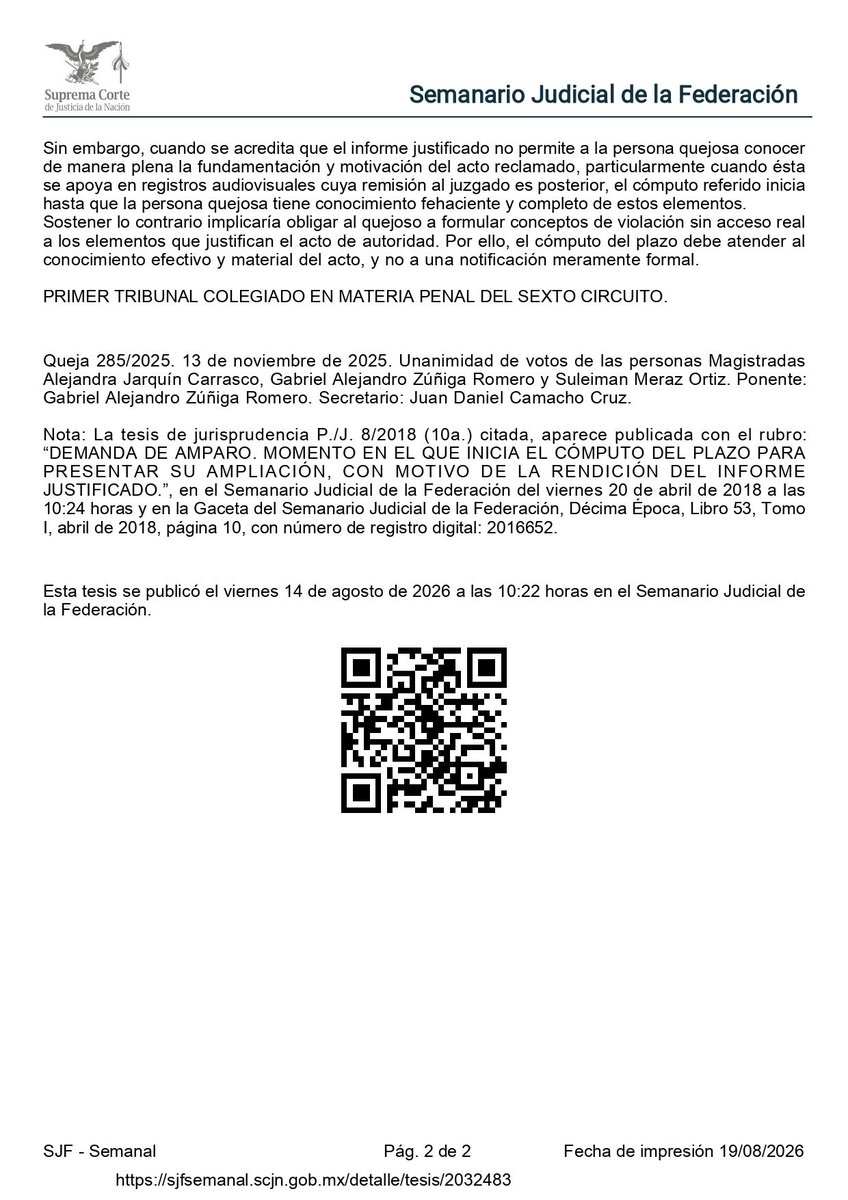
⚖️ El Primer Tribunal Colegiado en Materia Penal del Sexto Circuito determinó que el plazo para ampliar la demanda de amparo debe computarse desde el conocimiento fehaciente y completo de los elementos que sustentan el acto reclamado.
#Derecho#SCJN#TFJA#Tesis
Los defensores que van a fondo, revisan los procesos de creación de normas. En el caso que les comparto, se basa en una NOM que previamente fue declarada ilegal por su proceso de creación. (Si lo hubiera resuelto la Corte del Acordeón, todo lo que haga el gobierno es constitucional).
EXPEDIENTE: 19339/25-17-04-1
Cuarta Sala Regional en la Ciudad de México del Tribunal Federal de Justicia Administrativa
Aplicación sancionadora de una NOM inválida — NOM-005-SCFI-2017 (MULTA: incumplimiento del punto 10.2.2.4.14 por no superar satisfactoriamente la prueba de retención de información en pantallas y configuración ante una falla del suministro de energía)
"La multa de $158,396.00 se sustentó en el incumplimiento del punto 10.2.2.4.14 de la NOM-005-SCFI-2017.
El Pleno Regional en Materia Administrativa de la Región Centro-Norte había establecido jurisprudencia obligatoria conforme a la cual las irregularidades formales ocurridas en las sesiones de aprobación del proyecto y de publicación definitiva de esa Norma Oficial Mexicana —relativas a la debida integración del comité, quórum y votación— provocaban su invalidez.
En consecuencia, al sancionarse a la actora con fundamento en una norma inválida, la resolución quedó viciada de origen y se actualizó la causal del artículo 51, fracción IV, de la Ley Federal de Procedimiento Contencioso Administrativo, lo que produjo su nulidad lisa y llana."
Aplican las siguientes tesis:
https://t.co/tffGXHf8AO. J/42 A (11a.). Registro digital 2027869
NORMAS OFICIALES MEXICANAS. LAS IRREGULARIDADES FORMALES EN LAS SESIONES DE APROBACIÓN DEL PROYECTO Y DE PUBLICACIÓN DE LA NORMA DEFINITIVA, CONSTITUYEN VICIOS QUE PROVOCAN SU INVALIDEZ.
TESIS: Registro digital 252103
ACTOS VICIADOS, FRUTOS DE.
El artículo 22, fracción XXIII, del Reglamento Interior del SAT:
1. No señala la facultad para efectuar una revisión de gabinete.
2. No señala la facultad para que los contribuyentes exhiban su contabilidad en las oficinas de las propias autoridades, mediante escrito original firmado y dos tantos en copias simples.
UNA PERLA NEGRA. NULIDAD LISA Y LLANA POR NO CIRCUNSTANCIAR DEBIDAMENTE EL ACTA PARCIAL DE INICIO, AL OMITIR EXPRESAR EN SU CONTENIDO, EL ARTÍCULO 43 FRACCIÓN III DEL REGLAMENTO DEL CÓDIGO FISCAL DE LA FEDERACIÓN.
EXPEDIENTE: 989/25-19-01-8-OT
Sala Regional en Chiapas del Tribunal Federal de Justicia Administrativa
El argumento central fue que los visitadores omitieron señalar en al Acta Parcial de Inicio que eran personal autorizado para practicar visitas domiciliarias al momento de identificarse, incumpliendo así con el artículo 49, fracción III del Reglamento de dicho Código.
En la sentencia se hace mención a un precedente de 2018 que finalmente se resolvió en amparo en favor contribuyente.
Los visitadores omitieron señalar en el acta el fundamento jurídico específico que los acreditaba como personal autorizado para practicar visitas domiciliarias, lo cual es una obligación establecida en el artículo 49, fracción III del Reglamento del Código Fiscal de la Federación.
Aunque la autoridad argumentó que bastaba con que dicha facultad estuviera en la orden de visita, el Tribunal aclaró que la ley exige que los visitadores se identifiquen y asienten el fundamento de su autorización en el acta misma al momento de iniciar la diligencia. Específicamente, omitieron citar el artículo 43, fracción II del Código Fiscal de la Federación en el cuerpo del acta.
Tema debatible, pero ahí se las dejo. Lo de menos es invocarlo y señalar los precedentes. Interpretación garantista.