https://t.co/AQxLT4zGqC
Türkiye’yi dünyanın gözünden izlemek isteyenler için: Watchtower of Turkey. 11 yıl sonra bile büyüleyiciliğini koruyan, ülkenin ritmini, renklerini ve ruhunu sinematik bir dille anlatan eşsiz bir kısa film.
#Turkey#Travel#WatchtowerOfTurkey
Son dönemde piyasanın ana hikâyesi “enflasyon düşüyor, faizler yakında inecek” üzerine kuruluydu. Bu beklentiyle birlikte özellikle riskli varlıklarda yukarı yönlü hareketler gördük. Ancak savaş ile birlikte bu hikâye şimdilik rafa kalktı.
Öncelikle petrol fiyatlarındaki yükseliş kritik. Çünkü bu artış henüz tam anlamıyla enflasyona yansımış değil. Enerji maliyetleri gecikmeli olarak üretim ve tüketim fiyatlarına yansır. Yani bugün gördüğümüz enflasyon verisi geçmişin, önümüzdeki veriler ise bugünün petrol fiyatlarının etkisini içerecek. Bu da dezenflasyon sürecinin düşündüğümüz kadar hızlı olmayabileceğini gösteriyor.
İkinci önemli başlık para politikası. TCMB faiz indirim sürecine devam ede(bilecek)cek mi sorusu artık net değil. Son toplantıda pas geçilmesi, veri odaklı bir yaklaşımın benimsendiğini gösteriyor. Ancak petrol kaynaklı yeni bir enflasyon dalgası gelirse, sadece faiz indiriminin ötelenmesi değil, yeniden sıkılaşma ihtimali bile masaya gelebilir.
Üçüncü olarak likidite tarafı zayıf. Piyasada güçlü ve kalıcı bir para girişi yok. Bu da hareketlerin sağlıksız ve kırılgan olmasına neden oluyor. Likiditenin olmadığı yerde trendler sürdürülebilir olmaz, fiyatlar daha kolay yön değiştirir.
Dördüncü risk cari açık tarafında. Enerji fiyatlarının yükselmesi Türkiye gibi enerji ithalatçısı ülkelerde cari dengeyi bozar. Bu da kur ve risk primi üzerinden tekrar enflasyon baskısı yaratabilir. Yani petrol sadece maliyet değil, makro dengeyi de etkileyen bir unsur.
Tüm bu faktörleri bir araya koyduğumuzda piyasa artık net bir trend içinde değil. Daha çok beklenti ile gerçekler arasında gidip gelen, sert yön değişimlerinin olduğu bir “geçiş dönemi” yaşıyoruz. Bu tür dönemlerde en sık yapılan hata, piyasayı hâlâ trend varmış gibi okumaktır.
Oysa mevcut ortamda doğru yaklaşım; büyük yön tahmini yapmak yerine, veri akışını yakından takip etmek, esnek olmak ve risk yönetimini ön planda tutmaktır. Çünkü artık kazandıran şey hikâyeye inanmak değil, değişen koşullara hızlı adapte olabilmektir.
Petrol ve makro riskler piyasada belirsizlik oluşturdu, bu yüzden şu an en sağlıklı strateji, agresif yön almak değil, kontrollü ve temkinli ilerlemektir.
#Borsa #Enflasyon #Faiz
Sorun tespiti doğru, çözüm seti sorunlu
Enerji bağımlılığı, gıda riski, lojistik fırsatlar ve kurumsal güven ihtiyacı doğru okunmuş. Ancak çözüm tarafında vergi indirimleri, sübvansiyonlar, faizsiz krediler ve maaş artışlarının aynı anda önerilmesi bütçe açığı ve enflasyonu besler. Bu yaklaşım kısa vadede rahatlatır ama orta vadede maliyet olarak geri döner. Kalıcı çözüm üretim, verimlilik ve finansal disiplinle gelir; dağıtım politikalarıyla değil.
Savaş Ortamında Altın Neden Düşüyor?
Jeopolitik risklerin arttığı, savaşın gündemde olduğu dönemlerde altının yükselmesi beklenir. Ancak mevcut piyasa koşullarında altının zaman zaman düşüş göstermesi, klasik “güvenli liman” algısının ötesinde dinamiklerin devrede olduğunu göstermektedir. Bu durumun temelinde likidite ihtiyacı ve finansal sistemdeki baskı yatmaktadır.
Kriz anlarında büyük yatırımcılar ve fonlar, portföylerinde oluşan zararları dengelemek ve teminat gereksinimlerini karşılamak zorunda kalır. Bu süreçte en hızlı nakde çevrilebilen varlıklar satılır. Altın da yüksek likiditesi nedeniyle bu satışların ilk hedeflerinden biri haline gelir. Bu nedenle savaş gibi risklerin arttığı bir ortamda dahi altın fiyatı kısa vadede baskı altında kalabilir.
Bununla birlikte güçlü dolar ve yüksek faiz ortamı da altın üzerinde önemli bir baskı unsurudur. Küresel belirsizlik arttığında yatırımcıların önemli bir kısmı dolara yönelir. Aynı zamanda faiz oranlarının yüksek olması, getiri sağlamayan altının cazibesini azaltır ve alternatif maliyetini artırır. Bu iki faktör birlikte çalışarak altının yukarı yönlü hareketini sınırlamaktadır.
Enerji fiyatlarındaki artış ve enflasyon beklentilerinin yükselmesi, teorik olarak altını destekleyen unsurlar olsa da bu etkinin fiyatlara yansıması zaman alır. Kısa vadede piyasa davranışı daha çok nakit ihtiyacı, dolar talebi ve faiz beklentileri tarafından belirlenir.
Sonuç olarak altının savaş ortamında düşmesi, altının değer kaybettiği anlamına değil, piyasanın içinde bulunduğu likidite sıkışıklığını ve finansal stres seviyesini yansıtır. Bu tür dönemlerde altın, kısa vadede baskı altında kalsa da orta ve uzun vadede yeniden enflasyon ve risk teması üzerinden değer kazanma potansiyelini korur.
#Altın #Piyasalar #Finans
Pandemide Gayrimenkul Neden Uçtu, Bugün Neden Bekliyor? Aynı Piyasa, Farklı Gerçekler
Pandemi döneminde gayrimenkul piyasasının yükselişi temel olarak üç ana faktörle açıklanabilir. Birincisi, merkez bankalarının uyguladığı genişleyici para politikaları sonucunda sistemde ciddi bir likidite oluştu. İkincisi, faiz oranlarının tarihi düşük seviyelere inmesiyle birlikte konut kredilerine erişim kolaylaştı. Üçüncüsü ise enflasyon beklentilerinin artmasıyla yatırımcıların nakitten çıkıp reel varlıklara yönelmesiydi. Bu üçlü kombinasyon, talebi hızla artırarak gayrimenkul fiyatlarında güçlü bir yükseliş yarattı.
Bugün içinde bulunduğumuz savaş ve yüksek enflasyon ortamında ise tablo belirgin şekilde farklıdır. Faiz oranları yüksek seviyelerde seyretmekte, krediye erişim zorlaşmakta ve finansman maliyetleri ciddi şekilde artmaktadır. Bu durum, potansiyel alıcıların piyasaya girişini sınırlandırmakta ve talebi baskılamaktadır. Likiditenin daraldığı bir ortamda gayrimenkul piyasası, pandemi dönemindeki gibi hızlı bir fiyat artışı üretecek koşullara sahip değildir.
Pandemi ile bugünkü dönem arasındaki en kritik fark, paraya erişim koşullarıdır. Pandemi sürecinde ucuz ve bol finansman varken, bugün finansmana erişim maliyetli ve sınırlıdır. Bu değişim, gayrimenkul piyasasının dinamiklerini doğrudan tersine çevirmiştir. Talep tarafındaki bu zayıflama, fiyatların yukarı yönlü ivmesini önemli ölçüde azaltmaktadır.
Buna rağmen fiyatların sert şekilde düşmemesinin temel nedeni, yüksek enflasyon ve artan inşaat maliyetleridir. Arsa maliyetleri, işçilik giderleri ve malzeme fiyatları yüksek kalmaya devam ettiği için satıcılar fiyat indirmekte isteksiz davranmaktadır. Bu nedenle piyasada çoğu zaman nominal fiyatların yatay seyrettiği, ancak enflasyon etkisiyle reel anlamda değer kaybının yaşandığı bir dönem görülmektedir.
Sonuç olarak, pandemi döneminde gayrimenkul piyasasında kazanç sağlayanlar hızlı hareket eden ve erken pozisyon alan yatırımcılardı. Mevcut dönemde ise kazanç potansiyeli, doğru zamanlamayı bekleyen ve likiditenin yeniden sisteme girdiği aşamada harekete geçen yatırımcılarda oluşacaktır. Bu nedenle içinde bulunduğumuz süreç, yükselişten ziyade izleme ve hazırlık dönemi olarak değerlendirilmelidir.
#Gayrimenkul #Ekonomi #Yatırım
🇹🇷 “Çanakkale Geçilmez” bir söz değil, bir milletin imkânsız denileni inancıyla nasıl mümkün kıldığının adıdır.
18 Mart, sadece bir zafer değil; fedakârlığın, direnişin ve bağımsızlığın destanıdır. Aziz şehitlerimizi rahmetle anıyoruz.
Kadir Gecesi, Kur’an’ın indirilmeye başlandığı ve Kur’an’da “bin aydan daha hayırlı” olduğu bildirilen müstesna bir gecedir. Bu gece; affın, rahmetin ve duaların kabulünün umut edildiği en kıymetli zamanlardan biridir. Rabbim yapılan ibadetleri kabul, edilen duaları makbul eylesin. Kadir Gecemiz mübarek olsun. 🌙✨
Hürmüz Boğazı denince akla petrol tankerleri gelir.
Fakat Hürmüz sadece petrolün değil, dünyanın tarım ve gübre sisteminin de boğazı.
Kapanması sadece enerji krizine değil gıda krizine de yol açabilir.
Hürmüz’den geçenler sadece petrol ve LNG değil
amonyak
üre
gübre hammaddeleri
petrokimya ürünleri
alüminyum
Yani burası aslında küresel üretim zincirinin dar geçidi.
Tarım açısından en kritik ürün GÜBRE
Katar, Suudi Arabistan, İran ve BAE ucuz doğal gaz sayesinde dünyanın en büyük amonyak ve üre üreticileri arasında.
Bu ürünler küresel tarım için hayati.
Bu gübrelerin ana alıcıları
Hindistan
Pakistan
Afrika
Güneydoğu Asya
Yani dünya nüfusunun büyük kısmını besleyen ülkeler Körfez gübresine bağımlı.
Bu yüzden Hürmüz’de bir kriz zincirleme etki yaratır
Gübre fiyatı artar
Çiftçinin maliyeti yükselir
Ekim azalır
Gıda fiyatları yükselir
Enerji şoku geçici olabilir, gıda şoku kalıcı olabilir.
Tarımın başka bir bağımlılığı da petrokimya
pestisitler
tarım kimyasalları
sulama sistemleri
sera plastikleri
Bu ürünlerin önemli kısmı Körfez’de üretilir.
Sanayi tarafında ise özellikle alüminyum
BAE ve Bahreyn dünyanın en büyük alüminyum üretim merkezlerinden.
Bu metal enerji, savunma ve otomotiv için kritik.
İlginç bir ters akış da var
Körfez ülkeleri gıda üretmez, ithal eder.
buğday
mısır
arpa
soya
Bu gıda akışının önemli bölümü de yine Hürmüz’den geçer.
Bu yüzden Hürmüz sadece bir enerji boğazı değil aynı zamanda gıda için stratejik bir dar geçit.
#HürmüzBoğazı #Oil #FoodSecurity #Geopolitics
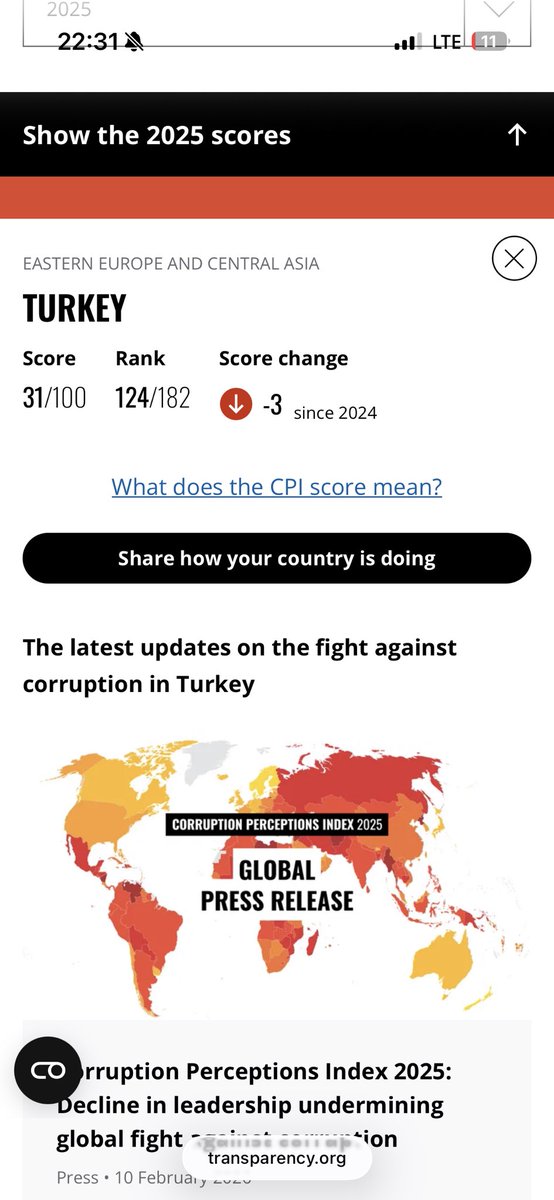
2025 Yolsuzluk Algı Endeksi (CPI) açıklandı: Türkiye 31/100 puanla 182 ülke içinde 124. sırada, üstelik geçen yıla göre 3 puan daha geride.
Bu tablo sadece bir sıralama değil; kurumlara güvenin, hukuk devletinin ve ekonomik potansiyelin aşınması demek. Üzücü ama gerçeklerle yüzleşmeden ilerlemek mümkün değil.
Kaynak: Transparency International
#CPI2025 #HukukunÜstünlüğü #Güven
Alphabet’in 100 yıllık GBP tahvil ihracı ilk bakışta “neden sterlin, neden 100 yıl?” sorusunu sorduruyor. Rakamlar ise işin arkasında çok daha net bir mesaj olduğunu gösteriyor.
Talep: £9,5 milyar
Karşılanan: £1 milyar
Bu, klasik bir borçlanma değil; bu, uzun vadeli yatırımcıların geleceği satın alma isteği.
Faiz neden düşük?
Getiri: UK Gilt + %1,20
Yani Alphabet, devletten yalnızca 120 bp fazla ödeyerek 100 yıl boyunca sabit ve ucuz fonlama kilitledi.
“Paraya mı sıkıştı?” Hayır.
Alphabet’in nakdi var. Ama AI yatırımları bir çeyrek hikâyesi değil, 10–20 yıl sürecek bir altyapı yarışı.
Bu yarış kısa vadeli kaynakla koşulmaz.
Peki neden GBP?
Çünkü sterlin piyasası, özellikle emeklilik ve sigorta fonlarının doğal alanı.
Bu fonlar uzun vadeli yükümlülük taşır → ultra uzun tahvil sever.
100 yılı kim alır?
• Pension fonları
• Sigorta şirketleri
• Uzun vadeli sabit getiriciler
Spekülatör değil, “taşı ve unut” yatırımcısı.
Bu ihraç aslında şunu söylüyor:
“Ben 100 yıl buradayım, nakit akışım olacak ve borcumu çevireceğim.”
Teknoloji şirketi için olağanüstü bir özgüven beyanı.
Bir de piyasa tarafı var:
Uzun vadeli güven artıyorsa
• Risk primi düşer
• Sabit getirili varlıklara giriş olur
• Hisse değerlemeleri baskı görmez
Özetle bu tahvil:
Ne bir zayıflık,
Ne bir çaresizlik,
Ama AI çağını borcu ucuza kilitleyerek finanse etme hamlesi.
Piyasa “kısa vadede faiz” tartışırken, Alphabet 100 yıllık oyunu oynuyor.
Asıl fark burada.
#Tahvil #KüreselPiyasalar #YapayZeka
Herkes aynı soruya kilitlendi:
Merkez Bankası enflasyon tahminini yükseltmeli mi, yoksa sabit mi bırakmalı?
Cevap, sandığımızdan biraz daha nüanslı.
Teknik olarak bakarsak:
Gerçekleşmeler patikanın üzerine çıkmışsa, varsayımlar değişmişse,
tahmin güncellemek “vazgeçmek” değil, modeli gerçeğe yaklaştırmaktır.
Aksi senaryoda ne olur?
Gerçekleşmelerle uyumsuz bir patikada ısrar,
beklentiler kanalında sessiz ama kalıcı bir güven aşınması üretir.
Peki Merkez Bankası ne yapar?
Büyük ihtimalle sınırlı bir yukarı revizyon.
Ne sert bir itiraf, ne de tamamen görmezden gelen bir duruş.
Asıl denge noktası burada:
Revizyonun kendisinden çok,
“sıkı duruş korunuyor, gerekirse ilave adım atılır” mesajının netliği.
Borsa açısından bakınca:
Korkulacak olan revizyon değil, belirsizliktir.
Öngörülebilir ve tutarlı bir çerçeve, kısa vadede dalgalanma yaratsa bile
orta vadede fiyatlamayı destekler.
Tahmini yükseltmek piyasaya kötü haber olmak zorunda değil.
Kötü olan, piyasanın zaten gördüğünü resmî çerçevenin görmezden gelmesi olur.
Hikâyenin sonu sayıda değil, iletişimde yazılacak.
Ve piyasa, rakamdan çok bu dili fiyatlayacak.
#TCMB
#Enflasyon
#Borsaİstanbul
Fed’de yeni bir dönem geliyor.
Donald Trump’ın Fed başkanlığı için seçtiği isim Kevin Warsh, hem finans çevrelerinde hem de politika kulislerinde bugünlerde en çok konuşulan ekonomi figürü.
Warsh’ın tonu…
Geçmişte enflasyon karşıtı “şahin” olarak bilinen Warsh, son dönemdeki konuşmalarında daha düşük faizlere destek verdiğini ve ekonomik büyüme önceliğini vurguladığını söyledi.
Fed’in sürpriz eleştirmeni
Warsh, mevcut Fed yaklaşımını eleştiriyor; “Fed artık eski tariflerle çalışıyor” dediği açıklamalar yaptı ve kurumun politika yapma tarzının güncellenmesi gerektiğini savundu.
Faizlerde değişim sinyali?
Warsh, faiz oranlarının ekonomik büyümeyi destekleyecek şekilde düşürülmesi gerektiğini belirtiyor — bu, Trump yönetiminin düşük faiz talepleriyle örtüşüyor.
Ama…
Piyasalar ve analistler, Warsh’ın sadece popüler bir söylem değil, aynı zamanda merkez bankası bağımsızlığını koruyacak bir başkan olmasını bekliyor.
Bilanço küçültme vurgusu
Warsh, Fed’in devasa bilanço genişlemesini eleştiriyor. Ona göre, pandemi sonrası ve kriz döneminde yapılan büyük tahvil alımları normların ötesine geçti ve ekonomide sapmalara yol açtı.
Bilanço daraltılırsa…
Bu küçültme, uzun vadeli faizlerin artmasına ve özellikle mortgage (konut kredisi) maliyetlerinin yükselmesine neden olabilir — Trump’ın düşük faiz talepleriyle doğrudan çelişen bir sonuç.
Fed & Hazine ilişkisine yeni bakış
Warsh, Fed ile ABD Hazine’si arasındaki ilişkide yeni bir denge kurulması gerektiğini savunuyor; Fed’in kamu borçlanmasının doğrudan finansmanıyla bağlantılı rollerini yeniden tanımlamaktan söz ediyor.
AI ve üretkenlik teması
Warsh, yapay zekâ (AI) kaynaklı üretkenlik artışının uzun dönemde enflasyonu düşürebileceğini düşünüyor — bu görüşüyle Greenspan dönemi benzetmesi yapıyor.
Greenspan çizgisi mi?
Warsh, 1990’larda Greenspan’ın üretkenlik beklentileri üzerinden izlediği politika tarzını referans gösteriyor ve benzer şekilde “AI ekonomisinin enflasyon üzerinde olumlu etkisi olacak” diyor.
Ancak…
Eleştiriler var: AI’nin üretkenliği gerçekten artırıp artırmayacağı ve bunun enflasyon üzerinde yeterince etkili olup olmayacağı ekonomik verilerle halen tartışılıyor.
Bağımsızlık tartışması
Fed’in bağımsızlığı konusu yeniden gündemde. Warsh’ın hem Trump ile uyumlu söylemleri hem de politika bağımsızlığı mesajları piyasalar tarafından dikkatle izleniyor.
Piyasalar ne diyor?
Piyasalar ilk etapta sakin karşıladı; ancak gerçek politika değişimi başladığında volatilite artabilir. Fed’in önce veri, sonra politika diye ilerleme ihtimali yüksek görünüyor.
Warsh dönemi, klasik Fed tarzının modern teknolojik ve siyasi baskılarla yeniden şekillendiği karmaşık bir geçiş dönemi olacak.
Hem ekonomik büyümeyi destekleyecek adımlar hem de enflasyon kontrolü arasında sıkı bir denge arayışı bekleniyor.
#Fed #Piyasalar #Faiz
Yapı Kredi Yatırım 2026 Görünüm raporundan,
“Sis kalkıyor ama yol hâlâ dar.”
Yani riskler azalmıyor, sadece daha görünür hale geliyor.
•Küresel piyasalar 2026’ya çok güçlü başladı.
Ama bu güç sağlamlıktan değil, geç döngü rallisinden geliyor.
1997 ve 2007 başını hatırlatan bir tablo.
Baz senaryo şu:
• 1Ç26’da küresel hisse piyasaları zirve
• Ardından %10–20 arası bir düzeltme
Bu bir kriz değil, alım fırsatı olarak görülüyor.
Ama sonrasında “düz bir boğa piyasası” yok.
2026;
• geniş bantta
• yüksek volatiliteyle
• sık rotasyonların olduğu
taktik bir yıl olacak.
Bu yüzden rapor net konuşuyor:
2026 bir beta yılı değil,
zamanlama + hisse seçimi yılı.
Küresel tercihlerde:
• Gelişen piyasalar > Gelişmişler
• Çin ve Avrupa > ABD
ABD’de çarpanlar çok şişkin, yukarı alan sınırlı.
•Altın ve bakır için görüş değişmiyor.
Yapısal olarak hâlâ pozitifler.
Volatilite korkulacak değil, doğru yerden fırsat.
•Türkiye tarafına gelince:
2026’ya daha sağlam bir makro zeminle giriyoruz.
Ama raporun altını çizdiği şey şu:
rehavete kesinlikle yer yok.
Dezenflasyon var ama yavaş.
Hizmet enflasyonu yapışkan.
Gıda oynak.
Beklentiler hâlâ yüksek.
Bu nedenle TCMB’den:
• agresif değil
• kademeli
• veri odaklı
bir faiz indirim süreci bekleniyor.
Yapı Kredi Yatırım’ın tahminleri:
• 2026 yıl sonu TÜFE: %23,6
• 2026 yıl sonu politika faizi: %28,5
Reel faiz, yılın büyük bölümünde pozitif.
Bu çok kritik:
Faizler düşse bile,
likidite patlaması beklenmiyor.
Yani “faiz indi = borsa uçar” denkliği çalışmayabilir.
BIST için raporun dili sert:
“Hata payı yok.”
Evet, BIST yıllardır MSCI GOÜ’nün ciddi şekilde gerisinde.
Evet, teorik olarak bir yeniden fiyatlama alanı var.
Ama…
Şu olmadan olmaz diyor rapor:
• Enflasyon beklentilerinde net kırılma
• Güçlü ve kalıcı yabancı girişi
• Şirket kârlılıklarında görünür iyileşme
Aksi halde:
geniş tabanlı, kalıcı bir ralli zor.
Yüksek reel TL faizleri hâlâ çok güçlü bir alternatif.
Bu gerçek göz ardı edilince,
“Borsa ucuz” argümanı olduğundan daha cazip görünüyor.
Enflasyon muhasebesi de tabloyu bozuyor:
• Reel kârlar daralıyor
• Finansman giderleri net kârı eziyor
• Manşet çarpanlar yanıltıcı hale geliyor
Bu yüzden rapor diyor ki:
2026 bir endeks yılı değil,
ayrışma yılı.
Öne çıkacak olanlar:
• Nakit üreten
• Borcu yönetilebilir
• Marjını koruyabilen
• Fiyatlama gücü olan şirketler
YKY’nin öne çıkardığı hisseler:
AKBNK, AKSEN, ANHYT, BIMAS, CCOLA, MAVI, MGROS, OTKAR, TABGD, ÜLKER
Tema kovalamak yerine,
her hissenin bilançosuna ayrı ayrı bakılan bir yıl geliyor.
Rapordaki en kritik ama az konuşulan kısım:
Vergi ve muhasebe değişiklikleri.
VUK enflasyon düzeltmesi askıya alındı.
4. geçici vergi geri geldi.
Bu ne demek?
• Vergi ödemeleri öne çekiliyor
• Nakit çıkışı hızlanıyor
• Temettü beklentileri baskı altında
• 4Ç bilançolarında sürprizler mümkün
Yani kâğıt üstündeki kârla,
kasaya giren para arasındaki fark
2026’da daha da önemli olacak.
Yabancı için kapı açık ama zaman belirsiz.
Gelirse:
• seçici
• likit
• şeffaf
• bilançosu güçlü hisselere gelir.
Son cümle şu:
2026 “bekle-yukarı gitsin” yılı değil.
Yanlış hissede olmak,
hiç pozisyon taşımamaktan daha riskli.
Volatilite düşman değil.
Ama hazırlıksız yakalanan yatırımcı için
fazlasıyla acımasız olabilir.
2026 sabır, disiplin ve seçicilik yılı.
Endeks değil, hikâye kazanacak.
#BIST100 #YatırımStratejisi #2026Görünüm #MakroEkonomi #HisseSeçimi
En 1525, l'équilibre des pouvoirs en Europe s'effondra.
Un roi chrétien était prisonnier et un empereur régnait seul sur le continent.
Ce ne fut pas l'Europe, mais l'Empire ottoman qui rétablit cet équilibre.
Le roi François Ier de France, capturé à Pavie, était aux mains de son rival, Charles Quint.
Aucun secours ne vint d'Europe.
La solution se trouvait à l'extérieur.
François fit appel à Soliman le Magnifique.
Cet appel n'était pas un signe de faiblesse, mais le reflet de la réalité de l'époque :
L'équilibre des pouvoirs en Europe se lisait désormais depuis Istanbul.
La réponse de Soliman fut claire :
« Il n'est pas rare qu'un souverain soit fait prisonnier. »
Cette phrase n'était pas une consolation, mais un message adressé au système :
Les trônes tombent, mais l'équilibre demeure.
L'offensive ottomane ne visait pas la France, mais le système des Habsbourg.
La cible n'était pas l'Espagne, mais la ligne centre-européenne-hongroise. Car une superpuissance s'attaque à l'ordre établi, non à l'individu.
En 1526, l'armée ottomane marcha sur Mohács.
À Mohács, ce n'est pas seulement un roi, mais aussi l'architecture politique de l'Europe qui s'effondra. Les Habsbourg passèrent d'une domination unilatérale à une défense multiforme.
Cette pression contraignit Charles Quint à garder le prisonnier en France,
ou à perdre l'Europe centrale.
Le choix était clair.
François fut libéré.
Le traité de Madrid,
mais en réalité, la puissance militaire ottomane, fut à l'origine de ce résultat.
Les Ottomans sauvèrent la France sans tirer un seul coup de feu.
Telle est la doctrine ottomane d'une « superpuissance équilibriste » :
• Elle ne prend pas parti, elle établit l'équilibre
• Elle n'occupe pas, elle dirige
• Elle ne sauve pas les rois, elle corrige les systèmes
La leçon du XVIe siècle est claire :
La paix et la guerre en Europe,
ne pouvaient être établies durablement sans résoudre l'équation ottomane.
#Ottoman #Histoire #Géopolitique
Grönland’ın tarihi ve ABD
•Grönland, binlerce yıl önce Arktik koşullara uyum sağlayan Inuit ataları tarafından iskân edildi. Avcılık, balıkçılık ve doğayla uyum bu coğrafyanın temel yaşam biçimiydi.
•Vikingler dönemi
10. yüzyılda Norveçli denizci Erik the Red, adaya ulaştı ve onu cazip göstermek için “yeşil toprak” anlamına gelen Grönland adını verdi. Vikingler birkaç yüzyıl kaldı, sonra iklim sertleşti ve izleri kayboldu.
•Danimarka hâkimiyeti
18. yüzyıldan itibaren Grönland, Danimarka yönetimine girdi. 20. yüzyıla gelindiğinde ada, hukuken Danimarka toprağıydı ancak stratejik değeri yeni yeni fark ediliyordu.
•ABD neden devreye girdi?
Grönland, Amerika Birleşik Devletleri – Avrupa – Sovyetler arasındaki en kısa hava ve füze hattı üzerindeydi. Kuzey Kutbu, artık askeri bir meseleydi.
•1945’de ABD satın almak istedi
Savaş biter bitmez ABD, Danimarka’ya Grönland’ı satın alma teklifinde bulundu.
Teklif: 100 milyon dolar (altın olarak).
Cevap: Amerika’ya çok şey borçluyuz ama Grönland kadar değil.
•Satın alınamadı, yerleşildi
ABD, 1940’lardan itibaren Grönland’da kalıcı askeri varlık kurdu.
Bugünkü Pituffik Uzay Üssü (eski Thule Üssü), Soğuk Savaş boyunca Sovyet füzelerini erken tespit için kritik rol oynadı.
•Soğuk Savaş boyunca ABD için Grönland:
Nükleer erken uyarı hattı
Radar ve savunma kalkanı
Kuzey’den gelecek saldırılara karşı “ilk alarm noktası”
Yani fiilen satılmadı ama stratejik olarak vazgeçilmezdi.
•Peki bugün ABD neden yeniden istiyor?
Sebep tek değil, üçlü bir denklem var.
1. Rusya faktörü
Rusya Arktik’te askeri üslerini genişletiyor. Kuzey Kutbu artık enerji yolları ve askeri koridor demek. Grönland bu hattın merkezinde.
2. Çin faktörü
Çin, Grönland’daki limanlar ve nadir toprak elementleri ile ilgileniyor. ABD açısından bu, doğrudan ulusal güvenlik riski anlamına geliyor.
3. Kaynaklar ve iklim değişikliği
Buzlar eridikçe:
• Nadir elementler
• Uranyum
• Petrol ve gaz
ulaşılabilir hâle geliyor.
Bu, Grönland’ı “sessiz bir buz adasından” stratejik hazineye dönüştürüyor.
•Grönland bir ada değil; Kuzey Yarımküre’nin kilidi.
#Grönland #Jeopolitik #ABD
1845–1852 yılları arasında İrlanda’da yaşanan Büyük Kıtlık, modern Avrupa tarihinin en ağır insani felaketlerinden biridir.
19. yüzyılda İrlanda, İngiltere’nin fiilî sömürgesiydi.
Toprakların büyük bölümü İngiliz toprak sahiplerine aitti;
İrlandalı köylüler, kendi ülkelerinde kiracı konumundaydı.
1845’te patates tarlalarını vuran Phytophthora infestans hastalığı, İrlanda’nın ana gıda kaynağını çökertti.
Nüfusun yaklaşık üçte biri neredeyse sadece patatesle besleniyordu.
Kıtlık boyunca İngiltere,
İrlanda’dan tahıl ve hayvancılık ihracatını sürdürdü
Gıda depolarını halka açmadı
Yardımları “piyasa bozulmasın” gerekçesiyle sınırladı
Bu tercihler felaketi insan eliyle büyüttü.
1845–1852 arasında
Yaklaşık 1 milyon kişi açlık ve hastalıktan öldü
2 milyondan fazla insan göç etmek zorunda kaldı
İrlanda nüfusu %20’den fazla azaldı.
O dönemde Osmanlı tahtında 24 yaşındaki Sultan Abdülmecid vardı.
Kıtlığı öğrenince İrlanda halkı için yardım gönderme kararı aldı.
İlk düşünülen yardım miktarı 10.000 sterlindi.
Diplomatik Baskı ve Gerçek Yardım
İngiltere Kraliçesi Victoria, Osmanlı yardımının kendi bağışını geçmemesi için baskı yaptı.
Resmî kayıtlara 1.000 sterlin geçti.
Ancak Osmanlı, 3 gemi dolusu gıdayı İngiliz engellemelerine rağmen Drogheda Limanı’na ulaştırdı.
Bu yardım İrlanda’da unutulmadı.
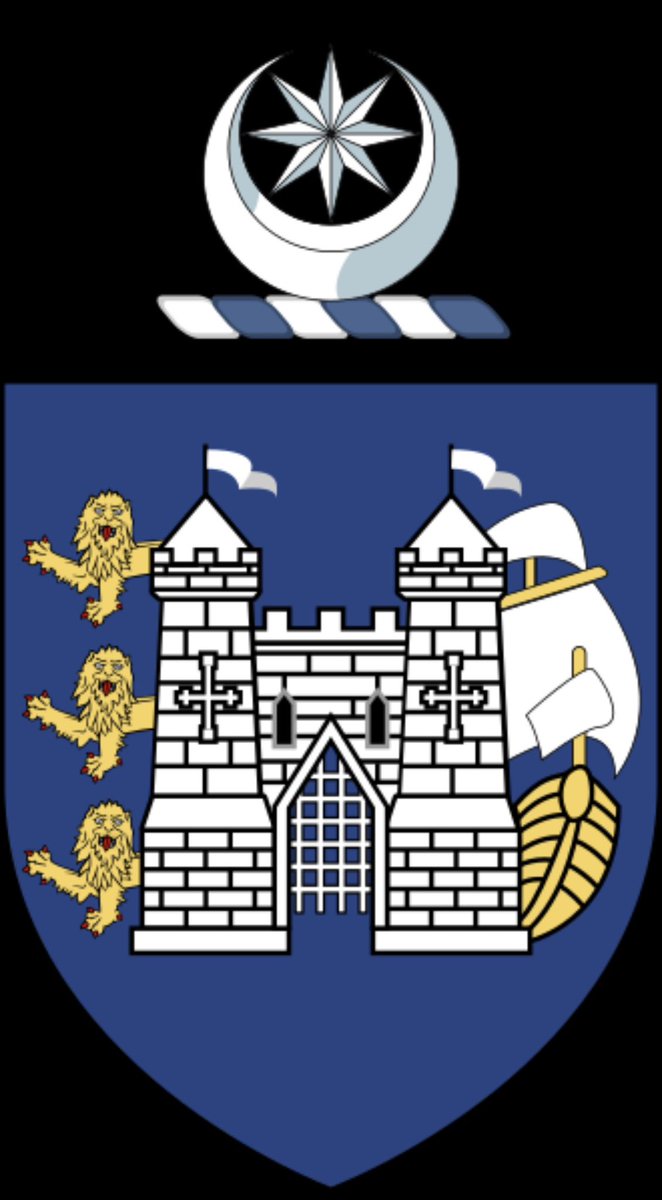
Bugün Drogheda kentinin armasında hâlâ Osmanlı hilali yer alır.
Bu, Büyük Kıtlık döneminde yapılan yardımın tarihsel bir hatırasıdır.
#İrlandaKıtlığı
#OsmanlıTarihi
#19Yüzyıl
Petrol bizde yok ya…
O yüzden kimse özgürlüğümüzle, demokrasimizle fazla ilgilenmiyor.
Bazen yokluk, nimettir.
•Dünyada petrol rezervi en yüksek ilk 10 ülke
1.Venezuela – 303 mb
2.Saudi Arabia – 267 mb
3.Iran – 208 mb
4.Iraq – 145 mb
5.United Arab Emirates – 113 mb
6.Kuwait – 101 mb
7.Russia – 80 mb
8.Libya – 48 mb
9.United States – 47 mb
10.Nigeria – 37 mb
#petrol #Venezuela #VenezuelaLibre
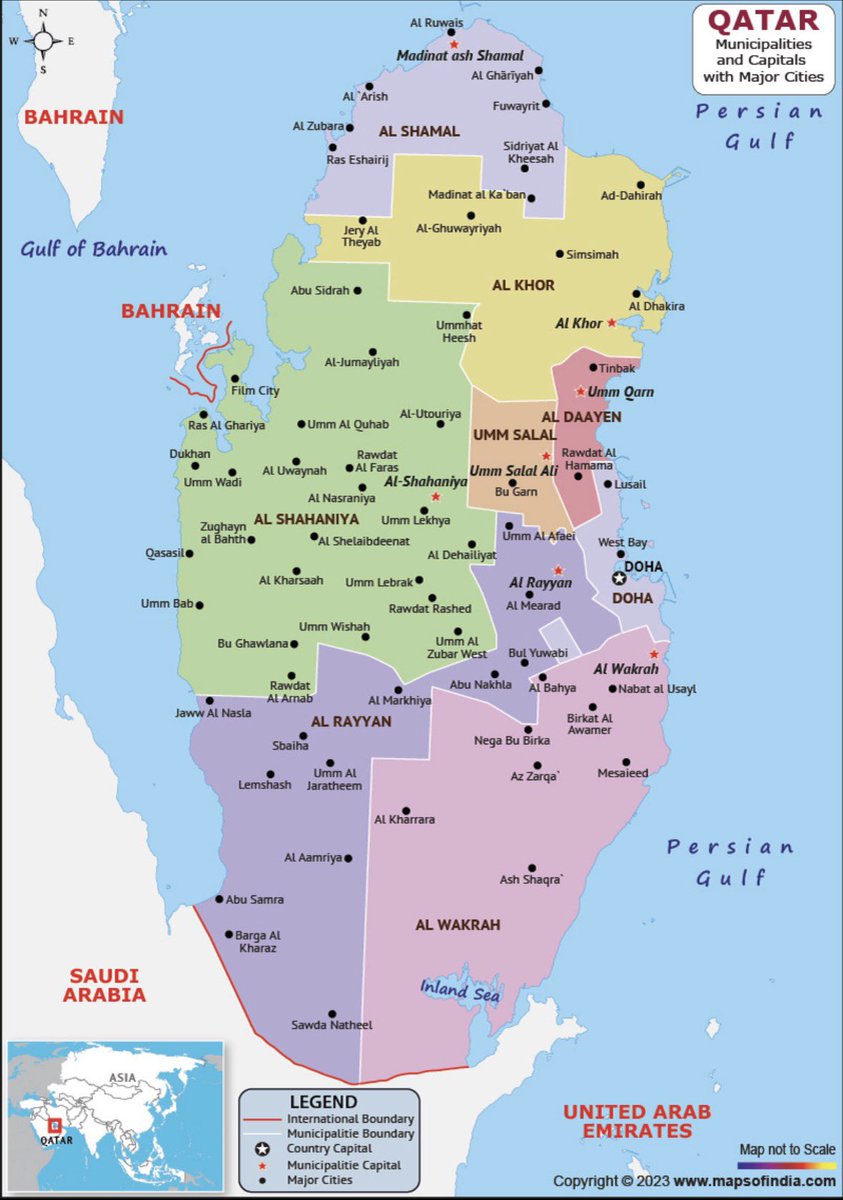
Katar, haritada küçük ama etkisi büyük bir Körfez ülkesidir.
Nüfusu az, toprakları sınırlı; buna karşılık gelir ve diplomatik ağırlığı çok yüksektir. Başkenti Doha’dır.
Tarihsel olarak nereden geliyor?
Katar uzun süre kabileler ve küçük şeyhlikler halinde yaşadı.
19. yüzyılda İngiltere’nin himayesine girdi.
1971’de İngiltere çekilince BAE’ye katılmayı reddetti ve tek başına bağımsız bir devlet olmayı seçti.
O günden beri ülkeyi Al Thani ailesi yönetiyor.
Katar’ı güçlü yapan asıl şey ne?
Petrolden çok doğal gaz.
Katar, dünyanın en büyük doğal gaz sahalarından biri olan North Field’a sahip.
Bu sayede:
•Dünyanın en büyük LNG ihracatçılarından biri oldu
•Geliri sürekli ve uzun vadeli hale geldi
•Krizlere rağmen ekonomik olarak ayakta kalabildi
Yönetim biçimi nasıl?
Katar bir mutlak monarşi.
Seçimler çok sınırlı, gerçek güç Emirdedir.
Şu an ülkeyi Tamim bin Hamad Al Thani yönetiyor.
Siyasi özgürlükler sınırlı ama refah yüksek.
Katar neden Körfez’den farklı davranıyor?
Katar hiçbir zaman “tam hizalanmış” bir Körfez ülkesi olmak istemedi.
•Kendi dış politikasını kurdu
•Herkesle konuşabilen bir çizgi izledi
•Al Jazeera ile güçlü bir medya etkisi oluşturdu
Bu da özellikle Suudi Arabistan ve BAE ile gerilim yarattı.
2017 ambargosu Katar’ı yıktı mı?
Hayır.
Suudi Arabistan ve müttefikleri Katar’a ambargo uyguladı ama:
•Doğal gaz satışı durmadı
•Türkiye ve İran’dan destek alındı
•Katar geri adım atmadı
2021’de ambargo bitti, Katar pozisyonunu korudu.
ABD ile ilişkisi neden ilginç?
Katar, ABD ile zaman zaman ters düşse bile:
•Orta Doğu’daki en büyük ABD hava üssüne ev sahipliği yapıyor
•Güvenliğini garanti altına alıyor
•Aynı anda bağımsız hareket alanı bırakıyor
Yani Katar, ABD’ye yaslanan ama ABD’ye tam teslim olmayan bir denge kurdu.
Katar; devasa doğal gaz gelirleri sayesinde Körfez’de kimseye tam bağımlı olmadan hareket edebilen, küçük ama stratejik bir güçtür. Sessiz değil, hesaplı oynar.
#Katar
#Ortadoğu
#Jeopolitika