@belisarioAT como medís el stock de pesos para decir que es bajo? no se contradice con una caución en 20% (tasa real negativa)?
(pregunto con la intención de aprender, no de confrontar)
Hay algo que me parece importante entender cuando se habla del bienestar que muchos argentinos recuerdan de los años del kirchnerismo y de las dificultades que hoy enfrentan tantas familias para llegar a fin de mes.
Es algo sobre lo que me han preguntado mucho los periodistas en estas últimas semanas, y creo que vale la pena explicar con un espíritu pedagógico, no confrontativo.
La realidad es que una parte importante de aquel bienestar era, sencillamente, insostenible.
Los subsidios a los servicios públicos, las jubilaciones y pensiones otorgadas sin contribuciones suficientes y otras transferencias del Estado permitían sostener un nivel de consumo superior al que la economía podía financiar de manera permanente.
¿Cómo se pagaba la diferencia? Con déficits fiscales financiados con deuda (es decir, comprometiendo ingresos de las generaciones futuras), con emisión monetaria (y su contrapartida, la inflación, uno de los impuestos más regresivos) y con consumo de activos: reservas internacionales que se evaporaban, infraestructura que se deterioraba y bienes de capital que no se reponían por falta de inversión.
Pensemos por un momento en una familia. ¿Qué diríamos de alguien que, durante años, mantiene un nivel de vida superior al que permiten sus ingresos, endeudándose, gastando sus ahorros y vendiendo los activos familiares acumulados durante décadas?
Seguramente, que está viviendo una ficción. Y que, tarde o temprano, esa ficción se termina.
Bueno, eso es, en buena medida, lo que ocurrió en la Argentina.
Cuando hoy muchas familias sienten que no llegan a fin de mes porque tienen que pagar una proporción mayor del costo de los servicios públicos, o porque el Estado ya no puede seguir financiando determinados beneficios, están experimentando, al menos en parte, las consecuencias de haber vivido durante años con un nivel de consumo que no era sostenible.
Y acá está el punto central: no es que antes éramos más ricos y ahora somos más pobres. Es que una buena parte de aquella prosperidad se financiaba consumiendo ingresos futuros y patrimonio acumulado.
Por supuesto, el ajuste tiene costos, y esos costos no siempre se distribuyen de manera uniforme. Pero tampoco podemos confundir la eliminación de un desequilibrio con la causa del desequilibrio.
El verdadero desafío no es volver a un nivel de vida financiado con deuda y consumo de activos, sino construir uno que podamos sostener con nuestros propios ingresos.
Y eso requiere inversión, productividad y crecimiento.
No hay atajos.
Como estudiante de posgrado en la UCEMA sinceramente no puedo entender como permiten que en el cuerpo docente haya gente que no entiende cómo funcionan los derivados
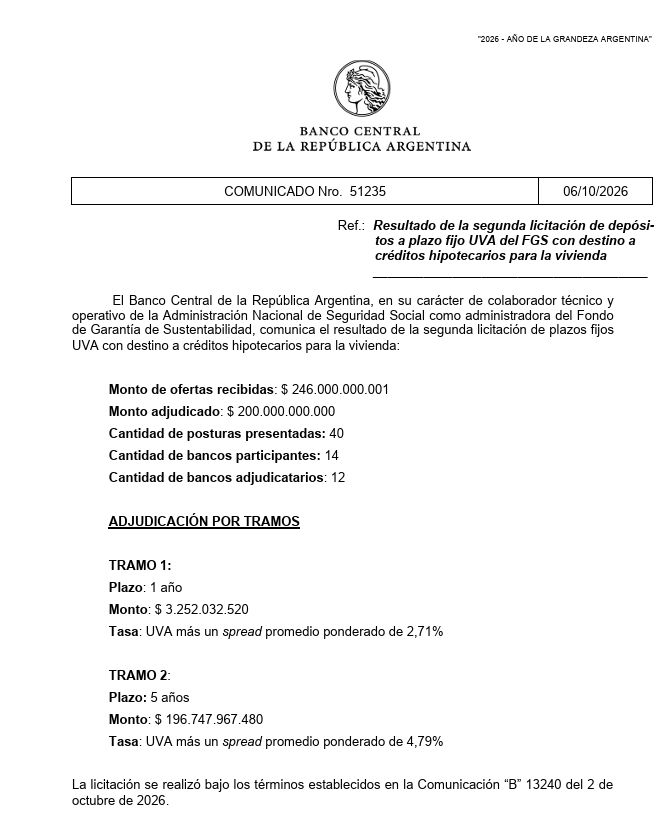
🚨🚨🚨 CRÉDITOS HIPOTECARIOS UVA: ADJUDICAN OTROS $200.000 MILLONES A 12 BANCOS
El FGS de ANSES concretó la segunda licitación para fondear nuevos créditos hipotecarios UVA.
🔹 Los bancos ofertaron $246.000 millones
🔹 Se adjudicaron $200.000 millones
🔹 Participaron 12 entidades, entre ellas Banco Nación y Banco Ciudad
🔹 Tasa máxima al tomador: UVA + 7,5%
🔹 Plazo mínimo: 15 años
🔹 Monto máximo: 150.000 UVA, unos $321 millones / u$s208.000
🔹 Casi todo fue adjudicado a 5 años
🔹 La tasa del tramo largo bajó apenas a 4,7% (desde el 4,95%)
🔹El programa prevé movilizar hasta $2 billones del FGS en 10 licitaciones de $200.000 millones.
🔹Dato clave: ya no será solo para primera vivienda. También podrán acceder personas que tengan un inmueble pero no puedan usarlo, por ejemplo por herencia, usufructo o nuda propiedad.
Researchers proved AI has deleted every reason universities exist.
Harvard University ran a controlled experiment pitting a custom AI against their own top-tier classrooms.
And the results are going to collapse the higher education bubble.
They took 194 undergraduates and split them up.
One group learned physics in one of Harvard’s best hands-on, active-learning physical classrooms. Group work. Instructor support. The premium university experience.
The other group went home and learned the exact same material with an AI tutor.
The AI didn't just win. It embarrassed the institution.
Students using the AI learned more than twice as much as the students in the elite Harvard classroom.
They scored 30% higher on the final assessment.
And they did it in less time.
Let that sink in.
A piece of software sitting on a laptop outperformed a world-class faculty in one of the most elite learning environments on Earth.
Universities have always justified their exorbitant tuition with two things: access to elite knowledge and the physical classroom experience.
This study just proved both of those moats are gone.
When software can teach you complex physics twice as well as a $60,000-a-year institution, the math of higher education breaks permanently.
The AI didn't just give the students answers. It used strict pedagogical guardrails. It guided. It questioned. It forced the students to do the cognitive work.
It offered perfect, one-to-one tutoring, personalized to the exact moment a student misunderstood a concept.
That level of attention is mathematically impossible to scale in a physical lecture hall.
For a thousand years, the university was the only place to get a premium education.
Now, it’s the bottleneck.
If AI can double your learning speed for a fraction of the cost, what exactly are students taking on decades of debt to pay for?
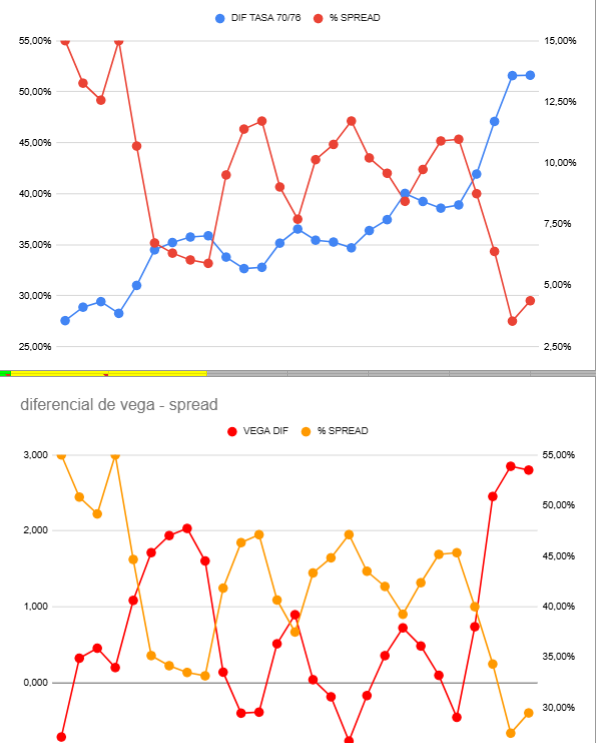
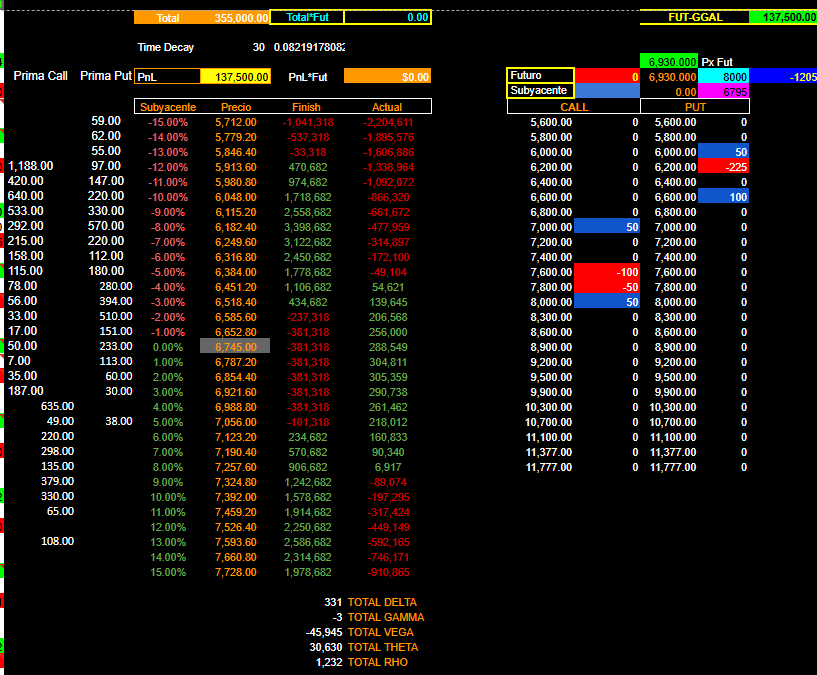
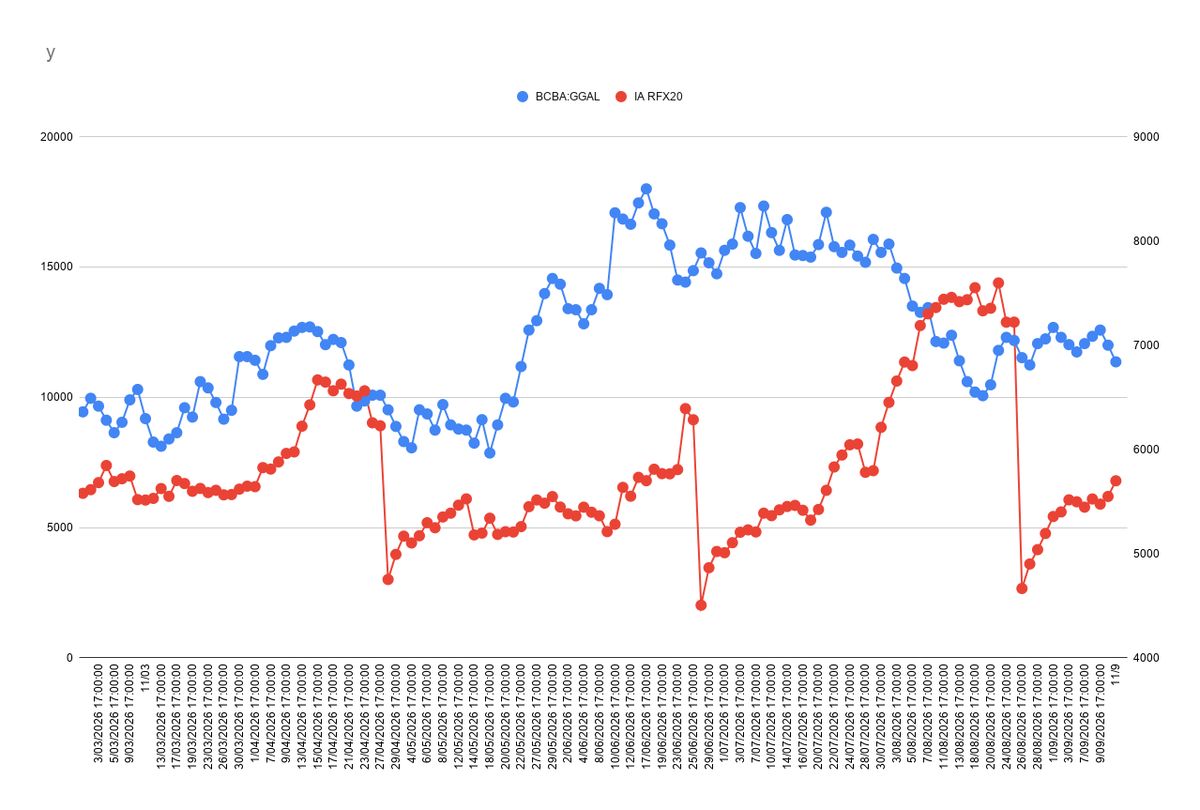
$GGAL #PlanillerosArgy#Merval@a3mercados
Galicia quiere más de lo que merece. Me armé eso que ven allí.
Buscando la compresión de tasas que ven en el graf.
Al MULC le pusieron piso hoy, y se corrió todo el offer. Parece querer apretar el fx como todo fin de mes por el fix de la D30S6.
Al último, IA de RFX20 vs Galicia en pesos. Fuera abajo??
📢Meto sorteo, de la Capacitacion de opciones, y de Sistemas cuantitativos para DLR y bonos, y un cupo para @OptionsDeskAR por el día del estudiante.
Dale laik y retuit para participar!!!
ABRAZO!
La liviandad con la que piden una devaluación de 15%/20% es espectacular
Además con superávit de cuenta corriente y el BCRA comprando reservas. El BCRA tiene que comprar para arriba? Es una locura
Yo creo que el boom positivo viene por ingreso de cuenta corriente y RIGIs, tipo de cambio estable, compra de reservas y baja de tasas. No hay que inventar la pólvora
Que habito recomendable el journaling. Dejando de lado que después de pasarlo por escrito cualquier problema es menos complejo de lo que uno imagina, es muy impactante leer lo que te ocupaba lugar en la cabeza hace meses (o semanas) y ver como lo superaste.
Y sí, Corea del Sur. No podés recibir ayuda de EE.UU. por 75 años y que peleen por vos en la guerra porque sos muy débil, y negar colaboración cuando te la piden.
🇦🇺 Australia no es un modelo para copiar, sino para estudiar: convirtió sus recursos naturales en productividad, tecnología, proveedores y exportaciones. https://t.co/6TViWQv9Pi