De la máquina de vapor a la inteligencia artificial: el verdadero ciclo que empieza ahora
La comparación entre la Revolución Industrial y la inteligencia artificial no es retórica. Es la forma más clara de entender qué está pasando en la economía, en la política y en los mercados.
Ambas revoluciones comparten el mismo shock: productividad exponencial, desplazamiento de trabajo humano y concentración de ganancias en pocos actores. En el siglo XIX, las máquinas reemplazaron la fuerza física. Hoy, los algoritmos reemplazan tareas cognitivas. En ambos casos, el resultado inmediato no es equilibrio, sino desorden.
La Revolución Industrial no fue una línea recta de progreso. Primero vinieron el entusiasmo, la inversión masiva y la construcción de infraestructura. Después llegaron las burbujas —como la famosa “Railway Mania”—, las crisis, el conflicto social y las reformas. Solo más tarde aparecieron los grandes ganadores estructurales.
Con la IA estamos recorriendo ese mismo camino, pero a mayor velocidad.
Hoy estamos en la fase de infraestructura, concentración y narrativa dominante. El capital se está volcando a los “constructores del sistema”: semiconductores, energía, redes, data centers, automatización. No es casualidad. Ninguna revolución tecnológica se despliega sin una base física gigantesca.
Pero esta fase tiene un costo: la economía real todavía no se adaptó. La productividad prometida no se distribuyó. Y ahí aparece el verdadero riesgo: no tecnológico, sino político y social.
La historia muestra que toda revolución genera tensiones antes de generar equilibrio. En el siglo XIX fueron sindicatos, protestas y legislación laboral. Hoy serán regulación de IA, presión sobre las grandes tecnológicas, fragmentación geopolítica y conflictos distributivos.
Esto tiene una implicancia clave para los mercados:
el proceso no va a ser lineal.
El escenario más probable no es un bull market limpio ni un bear estructural, sino algo más complejo: tendencia de largo plazo positiva con episodios violentos de volatilidad, rotaciones y correcciones.
Y acá está el punto importante: en estas fases, no gana el que “tiene razón sobre la tecnología”. Gana el que entiende cómo se redistribuye el capital durante la transición.
Eso implica mirar distinto:
- No invertir en “la IA” como concepto, sino en su infraestructura: energía, automatización, redes, activos reales.
- Mantener liquidez: no como refugio, sino como opción para capturar oportunidades cuando el mercado confunde cambio con crisis.
- Ser selectivo en emergentes: algunos serán ganadores estratégicos; otros quedarán atrapados en modelos débiles.
- Y entender que la política va a ser tan importante como la tecnología en los próximos años.
La Revolución Industrial terminó creando una prosperidad gigantesca. Pero entre la primera máquina y ese resultado hubo caos, burbujas, conflictos y consolidación.
Con la inteligencia artificial va a pasar lo mismo.
La diferencia es que esta vez ocurre en tiempo real, frente a nosotros.
Y como siempre, el mercado no va a premiar la narrativa. Va a premiar a quienes sepan atravesar la transición.
La tecnología cambia el mundo.
Pero el capital se asigna en el desorden que deja ese cambio.
A riesgo de estar equivocado, creo que los instrumentos CER deberían reconfigurarse.
Hace unos días medito la idea de que deberían emitirse a VN 1 CER, para despojarse así del CER de emisión y por ende cotizar en base al Coeficiente de Estabilización de Referencia spot.
En términos de indexación es indistinto, sino lo que cambia drásticamente sería la manera de cotizar de estos activos, generando como posibles beneficios:
- facilidad de interpretación
- aumento de volumen (al retail le sería más sencillo saber cuando cotizan sobre la par y bajo la par, por ej)
- evitaría cálculos "engorrosos"
- facilidad para calcular inflación breakeven
- la curva no debería verse afectada
- y sobre todo hacerle más fácil la vida al inversor
Sería similar a lo que sucede con los dólar linked, aplicado a los títulos CER.
El que piensa que en Argentina en 4 años se puede consolidar el equilibrio fiscal, llevar la inflación a 1 dígito, crecer al 5% anual de manera sostenida, llevar el riesgo país a 400 puntos, tener superávit externo, llevar la inversión al 35% del PBI y que ingresen miles de millones de USD de inversión extranjera directa, una de dos, o cree que el país estaba fantástico y solo necesitaba pequeños ajustes o es de los que invierte en ZOE o en el Telar de la Abundancia ...
Yo creo que es lo segundo y que no hubo más gente invirtiendo en ZOE y el Telar de la Abundancia, no porque no hayan querido sino porque no tenían un mango ...
Con ironía: que Argentina se esté comiendo la piña que se está comiendo, mientras el mundo es una fiesta, confirma su cualidad de activo diversificador. Correlación negativa con todo.
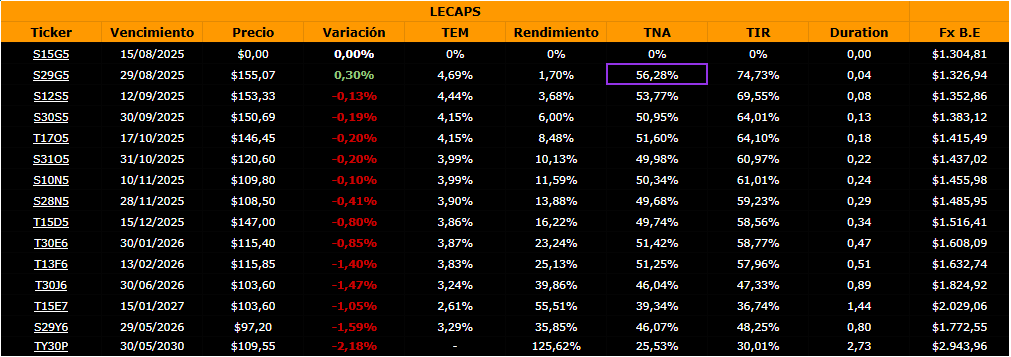
🚨REPERCUSIONES DE LA LICITACION
👉LECAPS-BONCAPS y DUALES reaccionan a la baja
👉El gobierno libero pesos por 5,83B mientras que los bancos necesitan encajar 19,5B con 13 días para compensar los pesos de la S15G5 quedando con una necesidad de encajes de 20,5B
[SIGUE]