Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
会計士とよむ決算
@ficberty
会社のコメントより、数字のほうが少しおしゃべりだったりします。 その「数字と言葉のズレ」を、こっそり読んでます。 ・その利益、一時的なやつ? それとも続く? ・現金ちゃんと増えてる? 中計とのキョリは? 読めるようになると、決算ニュースの見え方が変わります。
Tokyo
Joined October 2023
37
Following
126
Followers
399
Posts
会計士とよむ決算
@ficberty
4 months ago
確かにあなたの言う通り、批判的なブラジル人に対して「日本になんて負けるわけないよ」というのは当たり前だと思います。 一方でそれが日本語に翻訳されて出てくるものだから、日本人は「ブラジル人は傲慢だ」などの捉え方をしてしまう。 なかなかXを使うのは難しくなってきましたね、こういうことを火種に両国の仲が悪くならないことを祈るばかりです。
会計士とよむ決算
@ficberty
4 months ago
深夜でも煌々と灯る、ラーメン山岡家。 最新の四半期決算は、売上も利益も過去最高でした。しかも既存店の売上は、なんと49か月連続で前年超え。 値上げをしているのに、お客さんが増え続けている。この"ちょっと不思議な強さ"が、数字にもくっきり出ています。 まず第1四半期(2026年2月〜4月)の成績から。 ・売上 約111億円(前年比 +14.2%) ・本業の儲けである営業利益 約12億円(+11.6%) ・経常利益 約12億円(+11.6%) ・最終的な純利益 約8.5億円(+17.2%) 第1四半期として、売上も利益も過去最高です。 ひとつだけ、読み方の注意を。 最終利益の伸び(+17.2%)が、本業の営業利益(+11.6%)より大きくなっていますよね。これは「受取補償金」約5,700万円という、今回かぎりの臨時収入が乗っているからです。だから会社の地力を測るなら、臨時の風が入る前の営業利益(+11.6%)で見るのが素直です。 それにしても、なぜこんなに強いのか。 山岡家は値上げ(客単価アップ)を続けているのに、既存店の売上は49か月=4年以上ずっと前年を上回っています。24時間営業、店内で炊き出す濃厚スープ、全店が直営。深夜のトラックドライバーや夜勤明け、小腹のすいた学生まで、「あの一杯」を求めて通うファンの中毒性が、値上げの逆風を打ち消しているんですね。公式アプリの会員は約202万人まで増えました。 出店も、ただ数を増やすだけではありません。 この四半期には香川県へ初出店し、ついに四国へ上陸。さらに、ある店舗は移転したうえで、旧店舗を改装して新しい業態「味噌ラーメン山岡家」へ転換しました。エリアを広げつつ、当たっているブランドを別の形でも展開する――"数"だけでなく"質"でも攻めている動きです。 ここで、決算書ならではのちょっとした発見を。 ラーメンは、実は原価率が低い商売です。山岡家の原価率(売上に対する食材費の割合)は約31%。お寿司や焼肉に比べるとぐっと低く、その分もうけの幅(粗利)は厚い。一方で、24時間×店内調理ぶんの人件費が重くのしかかります。つまり「食材は軽く、人で稼ぐ」構造。だから値上げが利益に効きやすく、外食のなかでは営業利益率10.7%とやや高めなんです。 さて、���こまで���調なのに、ひとつ引っかかる点があります。 会社は通期(今期1年)の見通しを、強気にしていません。売上+12.5%・営業利益+10.8%・経常利益+9.4%としっかり増益を見込む一方で、最終利益だけは△1.6%の"微減"予想のまま据え置いています。 営業も経常も増えるのに、最後の利益だけ減る。 これは、前の期にあった一時的な利益の反動や税負担など、本業の外側の事情が影響しているとみられます(会社は細かい理由を示していません)。 しかも会社は、2四半期目以降の伸びをぐっと控えめに置いています。 第1四半期は営業利益+11.6%と好スタートを切ったのに、上半期累計の営業利益予想は前年比+1.9%。つまり2四半期目はほぼ横ばい〜やや減という、かなり慎重な見立てです。1四半期の勢いを通期計画にそのまま上乗せせず、コスト増を見込んで予���を据え置く――この手堅さの裏返しで、会社の控えめな計画を実績がどこまで上回れるかが、次の決算の見どころになります。 財務と株主還元も見ておきます。 手元現金は約55億円で、借金より現金が多い実質ネットキャッシュ。自己資本比率も約60%と分厚い財務です。そのうえで配当は23円→30円(予想)への増配。さらに5月末には、上限5億円の自社株買いも決議しました。「300店舗・全国47都道府県」を目指してお店を増やす成長投資を続けながら、株主への還元もきちんと厚くしている形です。 次の決算で私が見たいのは、この3つ。 ・既存店の連続プラスがどこまで伸びるか(値上げの後も客足が続くか) ・2四半期目以降、会社の控えめな計画を実績が上回れるか ・出店ペースと、人件費・エネルギーなどのコスト増のバランス 第1四半期は文句なしの過去最高。 それでも会社は通期を強気にせず、最終利益は控えめ着地を見込んでいます。値上げしてもお客が離れない強さを持ちながら、足元の計画は手堅く置く――"良い1四半期"の中身と、慎重な通期計画の両方を読むと、山岡家の堅実さが見えてきます。
See More
会計士とよむ決算
@ficberty
4 months ago
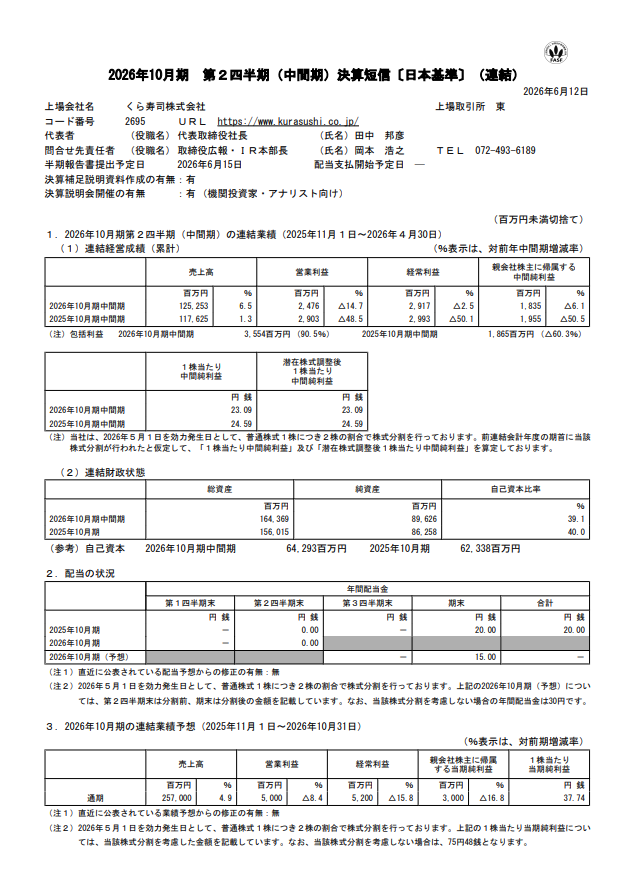
回転寿司のくら寿司。 上半期の決算は、売上が過去最高を更新しました(6年連続)。 なのに、利益は減りました。 「お米が高いから?」と思いますよね。でも資料をちゃんと読むと、利益を削った犯人は、ちょっと違うところにいました。 まず上半期(2025年11月〜2026年4月)の数字から。 ・売上 約1,252億円(前年比 +6.5%・過去最高) ・本業の儲けである営業利益 約25億円(△14.7%) ・経常利益 約29億円(△2.5%) ・最終的な純利益 ���18億円(△6.1%) 売上は伸びたのに利益は減る。いわゆる「増収減益」です。 ここで多くの人が「お米が3倍くらいに高くなったから、原価が膨らんで減益したんでしょ」と考えます。でも、ここが面白いところ。 くら寿司の原価率(売上に対する食材費の割合)は約41%で、ほぼ横ばいに抑えられています。 高いネタと安いネタを組み合わせて一皿あたりの中身を調整する"商品���計"がうまく、お米や食材の高騰を、値段だけに頼らずに吸収しているんですね。実際、過度な値下げをせず、お客さん一人あたりの単価(客単価)を上げることで既存店の売上を伸ばしています。 では、何が利益を削ったのか。 答えは販管費――人件費や、新しいお店を出すための費用、水道光熱費などです。売上が+6.5%伸びたのに対し、これらの費用は+7.1%。売上の伸びより、コストの伸びがわずかに上回った。つまり減益の主役は「食材」ではなく「人と出店」のコストでした。 そして、もうひとつ大事な構造があります。 くら寿司の利益は、地域ごとに見ると姿がまるで違います。 ・日本:経常利益 約32億円(前年比△7.8%)。全体を支える稼ぎ頭 ・米国:経常 約7億円の"赤字"。売上は+20.3%、既存店も前年の108.6%と絶好調なのに、赤字 ��台湾:経常 約4億円(前年比+97.5%)。黒字が倍増 米国が好調なのに赤字なのは、いま猛烈な勢いでお店を増やしているからです。2026年末までに100店、店舗数を年20%超のペースで広げる計画で、その���店の先行費用が利益を先に食べている状態。連結の利益は、ざっくり言えば「日本の黒字 - 米国の投資赤字 + 台湾の黒字」の足し算なんですね。日本で稼いだお金を、米国の店舗網づくりに先回りで投じている局面です。 ここまで読むと、ひとつ不思議に思うかもしれません。 利益が減るのに、配当は増やしているんです。通期予想は純利益△16.8%なのに、配当は株式分割の影響をならすと前期20円→今期30円(予想)への増配。 なぜ無理がないのか。 くら寿司の営業利益率は約2%とかなり薄いのですが、お店の設備の「減価償却費」が大きい(半年で約56億円)。これは帳簿上は費用でも、実際にお金が出ていくわけではありません。だから利益の数字が薄くても、手元に入る営業キャッシュは約73億円(前年比+63%)としっかり出ます。出店の投資も配当も、このキャッシュでまわせる。利益の見た目と、お金の出方は別物――店舗をたくさん持つ装置産業の典型です。 ちなみに話題に事欠かない会社でもあります。 回転寿司の店舗数で世界一としてギネス世界記録に認定。AIを使った養殖で、ノルウェー産が3倍以上に高騰するサバを安定調達。米国では、トランプ大統領がくら寿司USAの株を取得していたと報じられて話題になりました。鮮度くん、ビッくらポン、カービィや呪術廻戦とのコラボ――集客の仕掛けはあいかわらず元気です。 次の決算で私が見たいのは、この3つ。 ・日本で、客単価と原価率のコントロールが続くか(食材高に負けないか) ・米国の赤字が、出店の一巡とともに黒字へ向かうか ・利益が細る中で、増配を続けられるか(配当性向の伸び具合) 売上は過去最高、でも利益は減少。 その原因は、お米の高さよりも、出店と人件費という"伸びるためのコスト"でした。日本で稼いだ利益を米国の成長に先行投資している――そう読むと、この「増収減益」の意味が、少し違って見えてきます。
See More
会計士とよむ決算
@ficberty
4 months ago
物価高の味方、業務スーパーの神戸物産。 上半期の決算は、経常利益が前年比+16.8%の二桁増益でした。 なのに会社は、通期は"減益"予想のまま、数字を一切動かしませんでした。 好調なのに弱気。一見ちぐはぐなこの決算、中身を分けて読むと、ちゃんと腑に落ちます。 まず上半期(2025年11月〜2026年4月)の成績から。 ・売上 約2,861億円(前年比 +5.1%) ・本業の儲けである営業利益 約210億円(+10.2%) ・経常利益 約244億円(+16.8%) ・最終的な純利益 約165億円(+15.7%) 数字だけ見れば、文句なしの好決算です。 ただ、ここでひとつ気づいてほしいことがあります。 本業の営業利益は+10.2%なのに、その下の経常利益は+16.8%と、伸びがぐっと大きくなっていますよね。この差を生んだのが「為替差益」、約25億円です。 神戸物産��、世界中から食品を直輸入してPB(自社企画の商品)を作っています。だから円安・円高で、輸入の代金や為替予約の評価が動き、利益が上下します。これは商品を売る力=本業とは別の、いわば為替の風による損益です。 しかも前年の同じ時期は、逆に為替差"損"が出ていました。 今年はそれが差"益"に振れたので、前年と比べると経常利益がよけいに大きく伸びて見えるわけです。だから会社の地力を測るなら、為替の風が乗る前の営業利益(+10.2%)で見るのが素直です。 ここまで分かると、さっきの「好調なのに弱気」の理由が見えてきます。 会社は、この為替の追い風を実力に数えていません。 だから上半期がよくても、通期予想(経常△9.1%・純利益△7.5%の減益)を上方修正せず据え置いた。前期に大きかった利益の反動や、後述する大型M&Aの先行費用も見込んでいるためと読めます。中間時点の進捗率は高いのですが、それでも慎重、という姿勢です。 そして、神戸物産を読むうえで一番面白いのがここ。 業務スーパーは「小売チェーン」に見えて、実は中身が違います。 全国1,137店のうち、直営はわずか4店。残りはすべてフランチャイズ(FC=加盟店)で���。神戸物産の正体は、加盟店に商品を卸す"問屋"であり、自社グループ28工場で作る"メーカー"でもある。お店に立って消費者へ直接売る会社ではないんですね。 これは利益率にそのまま出ています。 業務スーパー事業の売上総利益率(粗利率)は約12%。普通のスーパーが20〜30%あるのに対して、ずいぶん低く見えます。でもこれは、消費者向けの小売ではなく"卸+製造"だから当たり前。薄い利幅でも、大量に回せば稼げるビジネスです。 しかも店舗を出す費用は加盟店オーナーが負担するので、本部の設備は驚くほど軽い。だから現金がどんどん貯まります。手元の現金は約1,389億円、自己資本比率は62%。借金に頼らない、かなり分厚い財務です。 本業そのものも堅調でした。 既存店への商品出荷は前年超えを維持し、PB比率は約35%まで上昇。店舗数も半年で純増15店です。1kgのブラジル産鶏もも肉、胡椒餅、黒糖わらび餅――物価高のなか「安くて量がある」が刺さり続けています。 そのうえで会社は、業務スーパーに続く「第2の柱」を仕込んでいます。 グルメ杵屋と組んで作った新会社(MEAL HUB)を通じて、海外の機内食会社15社を約550億円で買収する計画を進行中(年内完了をめざす)。飛行機で出てくる、あの機内食の会社です。狙いは機内食という成長領域に加えて、世界の食材調達網���手に入れること。さらにFCオーナーのマキヤと資本業務提携し、酒造会社も子会社化して自社工場は28に増えました。製造・調達・販路を、M&Aで段階的に取り込んでいる最中です。 ただし、この大型M&Aの準備費用が販管費を押し上げ(+14.9%)、通期を慎重に見る一因にもなっています。攻めには先行コストがつきもの、ということですね。 株主還元も着実です。配当は26円→30円→32円(予想)と増配が続き、保有株数に応じた優待(Gyomucaカード)もあります。 ただ、利益のうち配当に回す割合(配当性向)はまだ24%ほど。現金1,389億円という分厚い財布からすると、還元はかなり余力を残している――この体力ならもっと出せる、という見方もできるところです。 次の決算で私が見たいのは、この3つ。 ・下期の為替前提(円相場)と、それが経常利益にどう効くか ・本業=既存店の出荷とPB比率が伸び続けるか ・550億円の機内食M&Aが、いつ・どんな費用と利益で連結に乗ってくるか 上半期の二桁増益は、本業の堅調さに為替の追い風が乗った結果でした。 会社が通期をあえて慎重に据え置いたのは、その追い風を実力に数えていないから。"良い中間決算"���本業と為替に分けて読むと、この会社の慎重さの意味まで見えてきます。
See More
会計士とよむ決算
@ficberty
4 months ago
スキマバイトの「タイミー」の決算書、パッと開くと売上も利益も前期の"半分くらい"に見えて、一瞬ドキッとします。 でも、業績が悪くなったわけではありません。 理由はシンプルで、今回だけ「6か月分の決算」だからです。 タイミーは決算の〆日を10月末から4月末に変えました。その移行期にあたる今回は、2025年11月〜2026年4月の6か月だけを集計しています。前期は12か月。期間の長さがそもそも違うので、並べて「半分になった」と読むのは間違いなんですね。 同じ6か月どうし(前年の11月〜4月)で比べると、こうなります。 ・売上 約210億円(前年比 +27.6%) ・本業の儲けである営業利益 約38億円(+16.8%) ・最終的な純利益 約24億円(前年比 −4.9%) 売上も本業の利益もしっかり伸びています。ちゃんと成長している決算です。 ひとつだけ、純利益が前年割れで会社の計画にも届きませんでした。 犯人は本業ではありません。去年お金を出して支援していた韓国のスタートアップ(Needer社)の価値が下がり、その分を「減損」として約3.5億円の損失に計上したためです。 減損というのは、持っている資産の価値が見込みより下がったときに、その目減り分を損失として一度に落とす会計処理のこと。新しく現金が出ていくわけではないのですが、その期の利益はその分だけ削られます。今回かぎりの一時的な要因で、本業の営業利益・経常利益はどちらも会社の計画どおりに着地しています。 ここでタイミーの稼ぎ方を一度整理しておきます。 「今日だけ働きたい人」と「今日だけ人手が足りないお店や倉庫」を、その日単位でつなぐ。働き手に渡るお給料の総額に対して、タイミーはお店から2割弱を手数料として受け取ります。この給料総額は6か月で約695億円まで積み上が��ました。物流と小売が全体を引っ張り、介護はまだ規模は小さいものの高い伸び、飲食はマイナスから回復の途中、という顔ぶれです。 しかも、募集された仕事のうち約86%にちゃんと人が埋まっています(稼働率85.9%)。 カギは、月に8回以上働く"常連"の存在。一度使って気に入った働き手をつなぎ留めることで、この高い成立率を保っているわけです。登録ワーカーは1,420万人、人手を募るお店や倉庫は46.5万拠点。もはや人手不足の現場を支える社会インフラに近づいています。 そして、ここが決算書を読むときの面白いところ。 タイミーは、働き手へのお給料をいったん自分で立て替えて払い、あとからお店に請求して回収しています。だから事業が伸びるほど「立替金」が膨らみます。実際このタイミングでも約126億円。その立替の資金を、短期の借入金(約135億円。半年で23億円増えました)でまわしています。 つまり、売上や利益が伸びても、手元の現金は利益ほどスッとは増えません。立替えに先にお金が出ていくか��です。 ただ、この借入は危ない借金ではありません。 これまで積み上げてきた利益(利益剰余金)は約96億円、自己資本比率も42%と、土台はしっかりしています。借入で立替をまわしながら、自分の体力もちゃんと厚い。だから今の借入は、成長に見合った範囲の運転資金と読めます。���と人をつなぐプラットフォーム企業によくある、伸びるほど運転資金が要る体質ですね。 利益率が前年より少し下がった(営業利益率18.1%、−1.6pt)のも、わざとです。 会社は今を「次の成長に向けた仕込みの時期」と位置づけて、物流の現場サポートや介護分野に先行してお金を使っています。その先行投資の塊である新規事業(人材紹介や物流請負)はまだ赤字で、本業のスキマバイトが稼ぐ約43億円の営業利益でそれを吸収している構図です。 ちなみに配当はまだ出していません。 そのかわり約10.5億円の自社株買いは実施しています。稼いだお金は、まず成長投資に回すという姿勢ですね。 次の一手も置いてあります。 ドコモと住信SBIネット銀行と組み、7月に金融サービスの子会社を作る予定。1,420万人を超える働き手の「お給料の受け取���口」を入口に、金融へ広げる狙いです。ただしまだ基本合意の段階で、これから形になるところ。 次の決算で私が見たいのは、この3つです。 ・あえて下げた利益率が、会社の言うとおり来期に戻っていくか ・先行投資中の新規事業の赤字が、ちゃんと縮んでいくか ・立替金の膨らみと、手元に残る現金(営業CF)のバランス 来期は初めての「まるまる12か月」の予想が出ていて、売上は約476〜488億円(+22.6〜25.7%)のレンジ。中東情勢などで人手の動きが鈍れば下振れもある、と会社自身が幅を持たせています。 数字が半分に見えても、慌てない。 〆日を変えただけで、中身は増収増益。今は次の成長に向けて、あえて足元を仕込んでいる――そういう読み方ができる決算でした。
See More
会計士とよむ決算
@ficberty
4 months ago
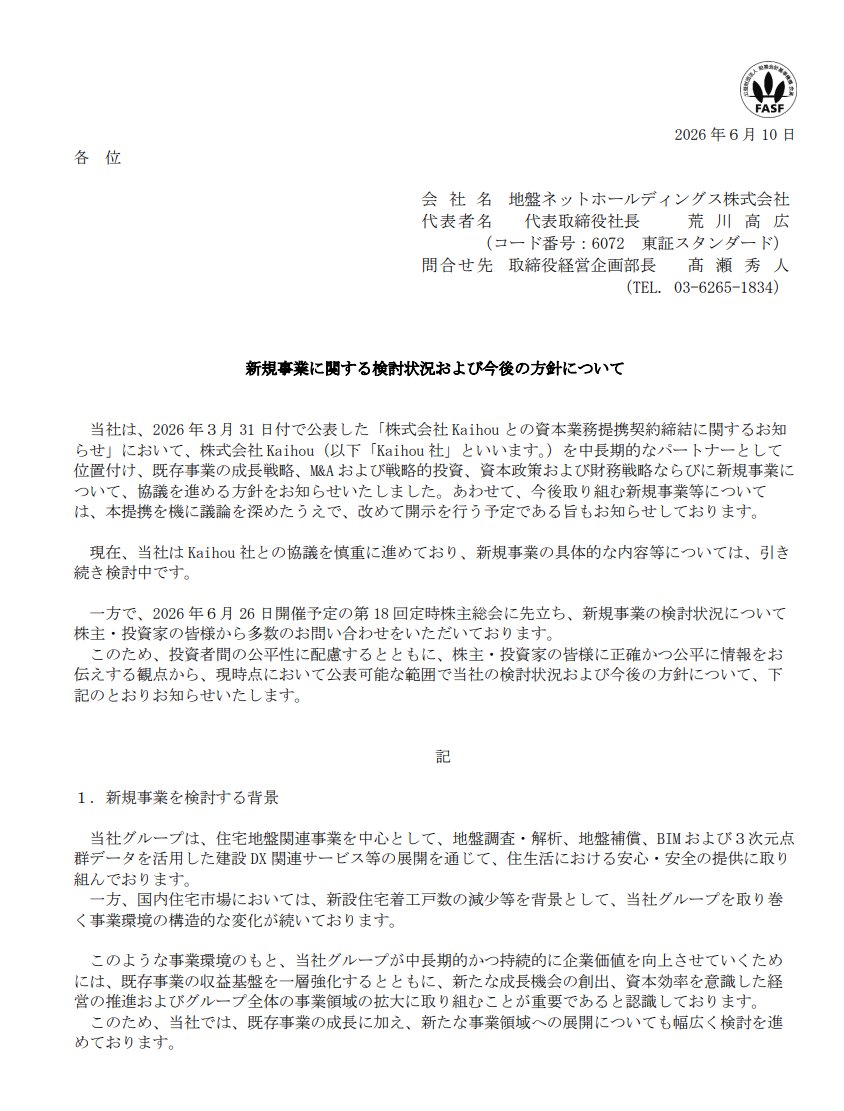
住宅の地盤調査をする会社が、今年2月に株価8倍になりました。 地盤ネットホールディングス(6072)の話です。きっかけは著名個人投資家・井村俊哉氏が率いる投資会社「Kaihou」が筆頭株主(議決権31%)に入ったこと。 Kaihouはそのとき「和製バークシャーハサウェイを目指す」と宣言��ています。 (バークシャーハサウェイ=バフェット氏が率いる米投資持株会社。有望企業を買い続けて長期で資産を積み上げるモデルです。) 「井村氏が入った小型株」というだけで個人投資家の間では注目銘柄になります。加えて「地盤調査会社が投資会社に変貌するかも」という期待が重なって、株価は198円→ピーク1,580円。8倍近く跳ね上がっています。 その後3月31日、地盤ネットはKaihouと資本業務提携を締結し、「投資に関する新規事業を検討する」と発表。ただし具体的な内容は「後日改めて開示」のまま。 そして今日、その「後日」が来ました。 6月26日の株主総会前に問い合わせが殺到したため、会社がIRを出しています。その中身がこれ。 「現時点において、投資対象、投資規模、投資手法、実施時期、収益計画、資金調達の有無・���容を含め、具体的に決定した事実はございません。」 3月の発表から2ヶ月半。結論は「何も決まっていない」。 会社はIRの中でこうも書いています。「検討段階の情報について過度な説明は、投資家に誤解を与え、適切な投資判断を妨げる可能性がある。」 丁寧な言い方ですが、読み替えると「8倍になった株価に見合う具体的な計画はまだない」という開示です。 地盤ネットの本業は地盤調査・地盤補償。住宅着工件数の減少という逆風の中にある会社で、Kaihouが主導する投資事業への転換はその答えになり得る。だからこそ期待が膨らんでいる。 ただ今日の開示が示す現実は、投資対象も規模も時期も収益計画も、まだ白紙だということです。 次に何かが動くとすれば、6月26日の株主総会か、「具体的な意思決定がなされた段階での次の開示」のタイミングです。
See More
会計士とよむ決算
@ficberty
4 months ago
ゲームセンターの「GiGO」に行ったことはありますか? あのGiGOを運営するGENDA(9166)の第1四半期決算が本日出ました。 「2040年、世界一のエンタテインメント企業へ」と宣言している会社です。 数字を先に並べます。 ・売上高: 497億円(前年同期比+45%) ・調整後EBITDA: 46.1億円(予算44億を4%超過達成) ・GAAP営業利益: 2.9億円(前年13.9億円から▲79%) ・GAAP経常損失: ▲3.1億円 ・親会社帰属純損失: ▲7.5億円 売上は45%増えた。なのに最終損失。 ここに、GENDAの会計構造があります。 GENDAはこの決算で自らこう書いています。 「調整後指標(M&A関連費用・のれん償却を除いた実力値)を当社KPIとして集約。今期から業績予想もこの指標のみで示す。」 これはGAAP(通常の財務諸表)を脇に置く宣言です。 GENDAはここ数年で十数社をM&Aしてきた会社��す。 M&Aで払ったお金の「期待分」はのれんとしてBSに積み上がり、現在505億円。 これが毎期費用として削れていきます(のれん償却)。 加えて買収資金の利息——有利子負債1,169億円、支払利息は前年同期の約2倍(2.8億→5.6億円)、融資手数料2.2億円も新たに発生。 これをすべて費用に乗せると、GAAP上は損失になります。 国内のGiGO事業は手堅い。 GiGO限定景品で都市型店舗の集客を増やし、郊外・SCではクレーンゲーム専門店への業態転換で成長加速。 直近2026年4月の既存店売上は前年比107%で、この1年ずっと105〜113%の水準を維持しています。 問題は北米です。 英国・欧州のホリデーパーク事業は売上が下半期に集中する季節性の強いビジネスで、1Qはそもそも「稼げない時期」なのに統合一時費用が重なりました。 この北米の遅れが全体の計画比で約10.9億円の下振れになっています。 そして今期の注目点が一つ。 GENDAは上場以来ずっと無配でしたが、今期から��めて配当を予定しています(年間8円)。 GAAP上の純損失が続いていても配当はできます。 過去に積み上げた利益剰余金(現在約203億円)が残っている限り、会社法上の分配可能額はあるからです。 ただし持続性は別の話で、配当の実質的な原資は通期で目指す調整後純利益106億円——北米の2Q以降の立て直しが織り込まれた数字です。 GENDAを読む問いは一つです。 「のれん505億円を積み上げて買ってきた事業群は、本当に期待した利益を生むか。」 1QのEBITDA46億円は予算超過、国内GiGOには地力がある。 北米が2Q以降に立ち直るなら通期EBITDA300億円は現実的です。 ただしNet Debt/EBITDAが2.8倍の借入依存型の構造で、M&Aを続けるほどのれん償却と支払利息が増える点は、調整後指標だけを見ていると気づきにくい。 そこを含めて見るのが、この会社の決算の読み方だと思います。
See More
会計士とよむ決算
@ficberty
4 months ago
深夜のラーメン屋が、4ヶ月連続で+14%以上の売上を作り続けています。 丸千代山岡家(3399)の5月度月次速報が出ました。 ・5月 全店売上: +14.9%(客数+13.8%、客単価+1.0%) ・5月 既存店売上: +8.9%(客数+8.0%、客単価+0.8%) ・上期計(2〜5月)全店: +14.4%、既存店: +8.2% ・5月末店舗数: 198店舗(前期同月191店舗) まず「全店」と「既存店」の読み方を整理します。 「全店」は新しく開いた店も含む数字。「既存店」は15ヶ月以上稼働している店だけで測った、会社の"地力"です。 5月の全店+14.9%のうち、既存店は+8.9%。差の約6%が新規出店の上乗せ分です。外食チェーンの月次で既存店+8%台は、かなり力強い部類に入ります。 次に客数と客単価を分けます。 上期計(2〜5月)の全店客単価は+2.3%の伸びがありましたが、5月単月は+1.0%まで縮小しています。値上げ効果が少しずつ薄れてきている。 それでも売上が+14.9%を維持できているの��、客数が+13.8%まで加速しているからです。 (値上げ効果が剥落しても客が増え続けている。値段より「また来たい」が勝っている状態です。) 既存店でも同じ構造です。5月の既存店客単価+0.8%はほぼ横ばいですが、客数+8.0%で既存店売上+8.9%を作っています。 山岡家は24時間営業の豚骨醤油ラーメンチェーンです。 (深夜でも早朝でも開いているあのラーメン屋——北海道発祥で、高速インターそばや地方の幹線沿いに多く立地しています。) 今期5月末の店舗数は198店舗。あと2店で大台の200店舗です。 5月26日には東京・瑞穂に新店が開きました。旧瑞穂店が新青梅街道の道路拡張工事で閉店を余儀なくされ、近くの場所に移転してリニューアルオープンしたものです。工事に巻き込まれても場所を変えて戻ってくる——出店継続の意志が見えます。 5月28日からは期間限定「豚バラなんこつラーメン」を全店で開始しています。月末3日間のみで今月の数字への影響は軽微ですが、「また来る理由」を定期的に作り続けるこの施策が、リピーターの客数を支える構造になっています。 一点だけ留保します。 前年(2026年同���)の水準が弱かった反動増の可能性は、この月次速報だけでは確認できません。昨年2〜5月が低調だったなら、今年の高い伸びは一部「戻��」の性質を含む可能性があります。継続性の判断は通期決算での確認が必要です。 整理すると—— 5月の全店+14.9%は「新規出店6%+既存店9%」の組み合わせで、どちらも力強い。客単価の値上げ効果は剥落しつつありますが、客数増で補う構造が続いています。大台200店舗までのカウントダウンも始まっています。 6月以降も既存店の客数が+7〜8%水準を維持できるかどうか。それがこの会社の地力の判断材料です。
See More
会計士とよむ決算
@ficberty
4 months ago
にじさんじは、YouTubeで配信しているだけの会社ではありません。 売上の約7割が、グッズや物販(コマース)です。 2026年4月期の数字を並べます。 ・売上高 557億円(前期比+30%) ・営業利益 202億円(同+24%) ・純利益 141億円(同+22%) ・ANYCOLOR ID 203万アカウント(同+21%) ・自社株買い 50億円実施 ・期末現金 220億円 ・自己資本比率 73.9% ファンのエコシステムが順調に広��った1年です。 でも来期の予想はこうなっています。 ・来期売上 560〜600億円(微増) ・来期営業利益 180〜200億円(最大▲11%) ・来期配当 62円(今期75円から▲17%の減配) そして好決算の翌日、会社はこんな言葉を開示しています。 「VTuberの起用頻度などの面でこれまで以上に規律をもった運用を行う方針」 好業績の直後に、自分でブレーキを踏む宣言です。なぜか。 まずビジネスの構造を確認します。 売上557億円のうち約68%(380億円)はコマース——グッズ・Blu-ray・ファンクラブのデジタルコンテンツ販売です。ライブ配信のスーパーチャットやメンバーシップは10%ほど(54億円)。 (「にじさんじ=投げ銭で稼ぐ会社」というイメージは、実際の数字には合いません。) 次に今期Q4(2026年2〜4月)の中身を見ます。 前年同期の営業利益率は38%でした。今期Q4は24%に急落しています。 要因は2つです。 1点目。グッズの棚卸資産評価損 約18億円。 会社は今期Q4から「在庫の滞留日数に応じて評価損を計上する会計基準」を新たに導入しました。売れ残ったグッズを帳簿上で正直に損失として処理した、ということです。この基準は今後も続きます。 2点目。決算賞与 約28億円。 期末の従業員数は677人(前年532人から145人増、+27%)。業績好調を受けた賞与をQ4に積んでいます。 この2点で合計46億円。Q4の利益率急落の大部分はここにあります。 では来期の減益は、この続きなのか。それとも別の話なのか。 会社が挙げる来期の減益理由は「従業員数の増加に伴う人件費」です。677人がさらに増える計画で、固定コストが先行します。加えて「起用頻度に規律を持つ」という方針は、コンテンツの打ち手をある程度絞ることを意味します。来期の成長策として候補生を育成するVTA(バーチャル・タレント・アカデミー)も継続しますが、デビューまでの打率は未知数���す。 財務体力は充分です。期末現金220億円。借入に頼らず投資できる余力があります。 ただし配当は、純利益の減少に連動して今期75円→来期62円の予想。 (「今期は増配だったから来期も上がると思っていた方」へ:来期の配当原資は薄くなる見込みです。) 整理すると―― 今期の好決算は本物でした。Q4の利益率急落は棚卸評価損(新基準)と賞与という要因が大きい。来期は人件費の構造的増加と、会社が自ら絞り込む「起用頻度の規律」によって減益・減配の予想。 VTuber179人を抱えてグッズを作り、人を増やし続ける。 「ファンコミュニティの盛り上がり次第」——そう会社自身が書いたこの一言が、来期を読む上での正直な答えかもしれません。
See More
会計士とよむ決算
@ficberty
4 months ago
21兆円。日立(6501)の"これから稼ぐ仕事の予約"の量です。前年比+24%。 今日のInvestor Day 2026の中身を読み解きます。 まず「受注残(バックログ)」を整理します��� 受注済みだけれど、まだ売上に計上していない仕事の積み上がりのことです。 (住宅会社で言えば「着工前の受注工事の山」。これが増えるほど、これから稼ぐ仕事が確保されている) 21兆円は、日立の年間売上約10兆円のおよそ2年分にあたります。 なぜここまで積み上がったのか。 鉄道インフラの更新需要、電力グリッドの老朽化更新、データセンターの急拡大、国内IT需要の拡大——4つの事業セクターすべてが押し上げています。 (あなたが毎日使う電車・電力インフラ・工場の制御システム。こうした社会インフラのデジタル化と保守が、日立の主力ビジネスです) FY2025の業績は、利益・コアFCF・ROICの3つが過去最高を記録しました。 コアFCFとは、特別要因を除いた実力ベースのキャッシュフロー(本業から生み出した現金)のことです。 株主還元は5,572億円(前年比+1,678億円増)と、これも過去最大でした。 ここまでをまとめると―― 受注残21兆円・本業の現金創出力過去最高・還元過去最大。FY2025の数字は揃っています。 では、次の成長をどう稼ぐのか。 日立が描くのは、110年かけて築いた社会インフラの現場にAIを直��「実装」していく戦略です。 注目したいのがFDE(Forward Deployed Engineer)という専門職の存在です。 顧客の現場に入り込み、課題の定義から実装・運用まで一気通貫で担うエンジニアのことです。 (ソフトウェアを売って終わりではなく、人を現場に送り込んで「動かし続ける」ことで稼ぐ構造。保守・改善の継続サービスに近いビジネスです) もう一つの強みが、すでに動いている15,000の顧客システムという既存基盤です。 これは「これから営業して取りにいく市場」ではなく、すでに日立が内部に入っている現場の数。 このインストールベースに対してAI化を提案できるのが、新規参入者には真似できない参入障壁です。 ただ、主張と実証は分けて読んでおきます。 ひとつ。「Lumada売上比率が前年比+11pts改善」とありますが、現在の比率が何%かはこの資料には出ていません。 日立の長期目標「Lumada 80-20」——売上の80%をLumadaに、利益率20%へ——の現在地は、今日のCFO Sessionの開示で確かめることになります。 ふたつ。「パワーグリッド保守市場15兆円(2035年)」「フロントラインワーカー支援市場10兆円(2030年)」は、資料に「社内分析ベース」と明記された数字です。外部機関のデータではありません。 整理すると―― 日立FY2025は、受注残21兆円・還元過去最大という確認できる数字が出そろいました。 「社会インフラにAIを実装する」戦略の方向性は一貫しており、15,000システムという既存基盤はその裏付けになります。 Lumadaの現在地・利益の中身・市場規模の実現確度は、CFO SessionとセクターごとのIRで追います。
See More
会計士とよむ決算
@ficberty
4 months ago
配当30倍、でも普通株主には届きません。 今回メタプラネット(3350)が決めた配当の相手は、 「B種優先株式」という特別な株式の持ち主だけです。 証券���座で普通に買える普通株とは全く別物で、 1株あたり12円25銭を年3回・3回合計で約8.7億円。 前の期は0円40銭・計944万円でしたから、数字だけ見れば約30倍。 でもこの8.7億円は、普通株の口座には1円も入りません。 —— まず「優先株式とは何か」から整理します。 優先株式というのは、普通株とは別に発行した特別な株式で、 普通株より先に決まった金額の配当を受け取る権利がある株式です。 会社側から見ると「払い続けなければならない義務に近い契約」です。 発行要項に書いてある金額を、普通株への配当より前に払う必要があります。 今回の「配当30倍」は、このB種優先株式の株数が大きく増えたか、 発行要項どおりの支払いサイクルが本格的に始まったか、そのどちらかです。 —— 次に「なぜ利益から払わないのか」。���こが会計的に面白い部分です。 配当は普通、これまで稼いで積み上げてきたお金から払います。 これを利益剰余金といいます。ざっくり言うと「会社の利益の貯金」です。 でも今回メタプラネットは、稼いだお金ではなく 「株主から最初に出してもらった元手の一部」から払うと言っています。 理由を会社が正直に書いています。 「ビットコインの評価損益を毎四半期記録するので、 BTC価格が動くたびに純利益が大きく上下する」 つまり、BTCが上がれば利益の貯金が膨らみ、下がれば縮む。 その波で配当が揺れないよう、より安定した財布を使う設計にした、ということです。 元手から払うこと自体は問題ありません。 ただ「本業で稼いだお金を株主に還元している」とは、少し性質が違います。 —— 「払い続けられるの?」という疑問は自然に出てきます。 会社は2025年通期89億円・2026年4〜6月31億円の売上を示し、 「現金もしっかり稼げている」と言っています。 ただ、このIRに「実際に手元に残った現金の金額」は出ていません。 売上があっても費用が大きければ現金は手元に残りません。 「稼げている」の中身を確��めるには、 次の決算でキャッシュフロー計算書(現金の実際の増減を示す表)を見ることになります。 —— 「配当30倍」の正体は、普通株主への増配ではなく、 稼いだ利益ではない財布から払われる、特別な株式への義務的な支払いでした。 次の決算で現金の数字を確かめます。
See More
会計士とよむ決算
@ficberty
4 months ago
コメント、すごく嬉しいです。 いまどうすれば有用な情報をお届けできるか試行錯誤している最中なので、こうして反応をいただけると「どんな情報を発信すればいいか」が見えてきて、本当にありがたいです。 おっしゃる通り、不動産業は引き渡しのタイミングで売上が大きく上下するので、売上そのものより次の引き渡し源"=受注残を見たほうが実態をつかめる業種なんですよね。いい視点だと思います。
会計士とよむ決算
@ficberty
4 months ago
積水ハウス、1Qで過去最高益。 なのに会社は「今年は減益」予想を、動かさない。 最高益なのに、なぜ強気にならないんでしょう? まず数字をざっと(これだけ読めば全体OK)。 ・売上 9,088億円(+1.7%) ・営業利益 761億円(+26.2%) ・純利益 584億円(+75.2%) ぜんぶ過去最高。でも通期予想は、純利益△6.1%の"減益"のまま据え置き。 カギは「引き渡しのタイミング」です。 住宅・不動産は、物件を"引き渡した瞬間"に売上と利益をまとめて計上します。 だから決算は、引き渡しの「ヤマ」と「タニ」で大きく揺れる。 今回は、そのヤマとタニが両方くっきり出た決算でした。 <ヤマ=今期の爆益、ただし"前借り"> ・マンション:売上2.3倍、営業益+528%。グラングリーン大阪など大型物件の引き渡しが1Qに集中。 ・都市再開発:利益2.3倍。ただし自社グループのREIT(積水ハウス・リート)への売却を含む=身内で、毎期は続かない。 → これは実力が倍になったのではなく、通期の利益を前で出した"前借り"。 会社の補足資料でも、通期計画ではマンション・都市再開発はむしろ減益見込み。 最高益でも通期予想を上げないのは、そのため��す。 <タニ=足元は不調、ただし"仕込み"あり> ・戸建(本業):営業益△33%。金利上昇と建築費高で、「家を建てようか」を迷う人が増えた空気が数字に。 ・米国:営業赤字に転落。金利高で引き渡し戸数が約2,770→2,180戸に減少。 ただし受注残は逆に、約1,300→2,200戸へ大きく積み上がり。 今は"引き渡しのタニ"で、来期以降の仕込みはむしろ増えています。 <足元の安心材料> ・配当は年145円へ増配(+1円)。 ・自己資本比率43.6%で財務は健全。今すぐどうこう、という会社ではありません。 だから読み方は、「今の最高益に一喜一憂しない」。 良い数字(マンション)は"前借りで剥落する分"、 悪い数字(米国)は"谷で、仕込みが効いてくる分"。 どちらも、引き渡しのタイミングで揺れているだけなんです。 もし自分で続きを追うなら、見るのはこの3つ。 ・戸建の利益が下げ止まるか ・マンションの「契約済み・未引き渡し」残高(次のヤマのタネ) ・米国の受注残(��2,200戸)が引き渡しに変わって、黒字に戻るか 1Qの最高益より、この3つの向きが、本当のチェックポイントです。 住宅・不動産は、いつ引き渡したかで一四半期が大きく動く業種。 数字の大きさより、ヤマかタニか。そこから読むと、この決算はしっくりきます。
See More
会計士とよむ決算
@ficberty
4 months ago
三菱UFJ(8306)の��期決算。純利益は2兆4,272億円、前年比+30%の過去最高益です。 日本のメガバンク最大手が、ついに“この金額”を出した。その意味を読み解きます。 最高益の主役は、ひとつ。「金利のある世界」が来たことです。 日銀が利上げを進め、銀行は預金に払う金利より高い金利で貸せるようになった。 この“利ざや”(貸し借りの金利差)が広がり、本業が一気に稼ぎ始めました。 (あなたの住宅ローン金利が上がっているのは、その裏返し。銀行の本業が復活しているサインです) 長年のゼロ金利で、メガバンクは“貸して稼ぐ”本来の商売ができませんでした。 それが、ようやく「普通に貸して儲かる銀行」に戻りつつある。これが過去最高益の構造的な源です。 会社は来期、さらに+11%の増益(2兆7,000億円)・ROE12%を見込みます。金利の追い風は続く前提です。 もう一つの稼ぎ頭が、モルガン・スタンレー。 MUFGはこの米国の名門投資銀行の株を約2割持っていて、その好業績の取り分が+2,100億円。本業以外の、大きな柱です。 さらに決算後、成長するインドにも布石を打ちました。インド大手ノンバンク「Shriram Finance」の株20%を7,069億円で取得し、持分法の関連会社に。国内の金利だけでなく、海外の成長も取りにいっています。 ただし、“質”の面で見ておきたい点も。 ・与信費用(貸し倒れに備える費用)は、前年より約2,000億円悪化。景気が崩れれば、利益を削ります。 ・最高益���一部には、債券の入れ替えなど一回限りの要素も含みます。 (なお、短信で「営業CFが△23兆円」に驚くかもしれませんが、��れは貸出金を約11兆円増やした結果で、銀行ではむしろ正常。心配な数字ではありません) そして、手厚い還元の裏に、一つ注意信号があります。 配当は96円へ増配、自社株買いも実施。還元総額は1兆4,760億円と過去最高。 でも、銀行の体力を示す「CET1比率」(自己資本の厚み)は、10.8%→9.2%へ低下し、会社が自分で決めた“安全圏(9.5〜10.5%)”の下限を割りました。 還元を増やし、海外にも大きく投資した分、資本のクッションは薄くなっている。会社も「ここから先は資本を貯め直すフェーズ」としています。 整理すると―― MUFGの過去最高益は、「金利のある世界」で利ざやが復活した、構造的で本物の追い風。 ただ中身には、モルガン・スタンレー頼みの部分や、与信費用・一過性も混じる。 そして手厚い還元と海外投資の裏で、資本��余裕(CET1)は安全圏の下限を割った。 見るべきは“過去最高益”ではなく、金利でどこまで利ざやが伸びるか、与信費用がどう動くか、そして薄くなった資本が戻るか。そこに、この銀行の本当の体力が表れます。
See More
会計士とよむ決算
@ficberty
4 months ago
東京海上HD(8766)の通期決算。 会計上の純利益は、前年比△7.1%の“減益”。 ニュースだけ見ると「国内の災害で凹んだ」と読みたくなりますが――これ、原因が逆です。 損保が「減益」というと災害を思い浮かべがちですが、今期はむしろ自然災害は前年より少なめ。 減益の理由は、別のところにあります。 それは「政策保有株(持ち合い株)の売却益が、前年より約1,100億円減ったこと」。 東京海上は昔から持つ取引先の株を何年もかけて売り続けていて、その“売却益”が減ったぶん、���計上の利益が下がって見えるだけです。 東京海上は、昔から持つ取引先の株を何年もかけて売り続けていて、その“売却益”が前年より約1,100億円減った。これが会計利益を押し下げただけです。 本業はどうか。 東京海上が経営の物差しにする「修正純利益」(本業の実力を測る独自指標)で、政策株の売却益を除いて見ると―― 本業は前年より+17%の増益。むしろ絶好調です。 ・海外:米国フィラデルフィア(PHLY)が過去最高益、デルファイ(DFG)も大幅増益。 ・国内:自動車・火災保険の“値上げ”(料率引き上げ)が効いて、保険の儲けが拡大。 つまり「会計上は減益」「本業は+17%増益」。短信の純利益だけ読むと、真逆に誤読します。 そして、株を売って得たお金は――株主へ。 配当は年245円へ(15年連続の増配・+12%)。さらに自社株買い4,000億円。 加えて、あの投資の神様バフェット率いる“バークシャー・ハサウェイ”が、東京海上の株を引き受けます(第三者割当)。 その分の株の希薄化(1株の価値が薄まること)は、自社株買いで打ち消す。還元の規律は崩していません。 最後に来期の注意点。 2026年度から、会計基準が日本基準(JGAAP)から国際基準(IFRS)に変わります。 来期の利益が一見“下がって見える”のは、ここが大きい。た���「基準を変えただけ」では片付きません。 IFRSでは、保険の利益の出方やROE(資本効率)の見え方そのものが変わります。 会社は来期、本業(修正純利益)で+8%の増益(9,500億円)を見込んでいます。 整理すると―― 会計上の「減益」は、政策株の売却益が減った“見かけ”。自然災害はむしろ追い風でした。 本業(修正純利益)は+17%増益で、海外・国内とも好調。 持ち合い株を売って、15年連続増配+4,000億の自社株買いで還元。バフェットも資本で参加。 見るべきは“会計上の純利益”ではなく、本業の実力(修正純利益)・政策株の売却と還元・そしてバフェットとの関係です。
See More
会計士とよむ決算
@ficberty
4 months ago
LINEヤフー(4689)の子会社PayPayが、生命保険会社を買収します。 T&Dフィナンシャル生命を約1,343億円で70.2%取得し、子会社にする発表です。 あなたが毎日使うPayPay(7,400万人)が、決済→銀行→証券に続いて、ついに“生命保険”まで���つ。 お金の入口(決済)から、万一の保障まで――人生のお金まわりをPayPayが丸ごと抱える、その最後のピースが生保です。 戦略の狙いはシンプル。対面の代理店中心だった生保を、PayPayの巨大ユーザーとデジタル基盤に載せて、保険をスマホで売る。 ただ、“買い物”としての中身には、押さえておきたい点が4つあります。 ①値段は、安くはない。 買う相手のT&Dフィナンシャル生命は、純資産 約853億円・純利益 年82億円の生保。 これを100%に換算すると約1,880億円の評価=純資産の約2倍(PBR約2倍)。 「これからデジタルで伸ばす」成長を、すでに値段に織り込んだ、強気の買値です。 ②売上は膨らむが、利益はそれほど乗らない。 生命保険は“保険料収入”で売上が大きく見える会社(T&D生命の経常収益は約9,100億円)。 連結すればLINEヤフーの売上は一気に膨らみますが、生保の利益率は1%以下。 売上の派手さと、利益の貢献は別物です。しかもLINEヤフーへの影響額は「現在精査中」=まだ開示されていません。 ③相棒が意外で、PayPayは“支配を固める気満々”。 14.9%を一緒に取るのはアブダビの投資会社OneIM。CEOは元ソフトバンク・ビジョンファンドのRajeev Misra氏(PayPayはSBG系、古巣の重鎮と組む構図)。 さらにPayPayは、将来この残り株も買い取れる権利(コールオプション)まで確保。最終的に支配を固める本気度がうかがえます。 ④まだ実行していない。 株式の譲渡実行は2027年10月の予定。許認可などの条件付きで、1年以上先です。 今すぐ業績が変わる話ではありません。 整理すると―― PayPayの「金融スーパーアプリ化」は方向として強力で、生保は最後のピース。 でも中身は、(1)純資産の約2倍という強気の買値 (2)売上は膨らむが利益貢献は薄い (3)実行は2027年10月で条件付き (4)業績影響は精査中。 見るべきは“買収のインパクト”ではなく、1年後に本当に実行されるか、そしてPayPayの中で保険が“収益”として回り出すか。そこが本当の試金石です。
See More
会計士とよむ決算
@ficberty
4 months ago
SBIホールディングス(8473)が、米Anthropic(生成AI「Claude」の開発元)と提携。 日本の金融グループとして初めて、グループ全社にAIを全面導入すると発表しました。 あなたが使うSBI証券やネット銀行に、いずれAIが資産運用アドバイスや家計分析をしてくれる――その布石です。 ニュースだけ見ると「金融×AIの大型提携キタ」ですが、開示を最後まで読むと、見え方が少し変わります。 何が決まったか(要約): ・グループ全役職員にClaudeを導入し、社内業務を効率化(コスト削減) ・最新のAIセキュリティを、日本の金融機関として初めて共同検証 ・日本の金融市場データ×Anthropicの技術で、金融AIエージェントを共同開発「を検討」 ・顧客向けサービス(資産運用・家計・保険)へのAI組み込み「を検討」 ここで立ち止まって見ておきたいのは、2つ。 ①今すぐの数字より、“段階”を見る。 この発表、確定して動くのは「社内へのClaude導入」と「セキュリティ検証」まで。 顧客向けの金融AIエージェントは、まだ「共同開発を検討」「共同実験」の段階です。 そして本開示には、投資額も、業績への影響額も、一切書かれていません。 つまり「テーマは大きいが、“これから作る”話」。今すぐ利益が増えるニュースではありません。 ②“誰に効くか”は、SBIよりも別の会社かもしれない。 SBIは、最終利益が年4,275億円(2026年3月期・過去最高)の巨大金融グループ。 この提携が社内効率化や将来のAIで効くとしても、その規模に対しては小さな一歩です。 むしろ大きいのは、実装を中核で担う「Ridge-i」(東証グロース・売上約26億円のAI企業)。 小さな会社にとって、日本有数の金融グループの全社AX(AI変革)を担うのは、規模が違います。 しかもRidge-iは、SBIの“持分法適用会��”=SBIが出資している身内。 SBIは自社の出資先に開発を回し、その会社が育てば、持分法で利益の一部がSBIにも戻る――そういう構造です。 整理すると―― 「金融グループ初のAI全面導入」は、方向としては正しく、テーマも大きい。 でも中身は、(1)確定は社内導入まで・顧客向けは検討段階 (2)業績影響の数字は無し (3)規模で効くなら、巨大なSBIより実装役で出資先のRidge-iかもしれない。 見るべきは“発表のインパクト”ではなく、検討段階のAIエージェントが「いつ・どの会社の収益として」表に出てくるか。そこが本当の試金石です。
See More
会計士とよむ決算
@ficberty
4 months ago
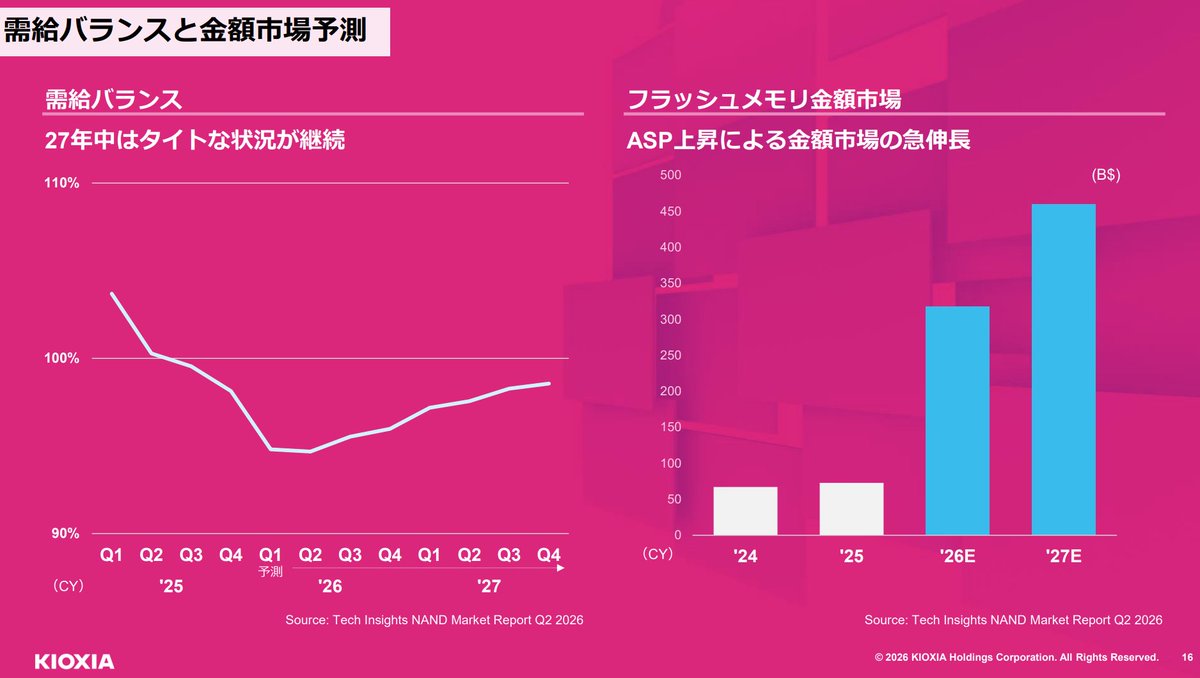
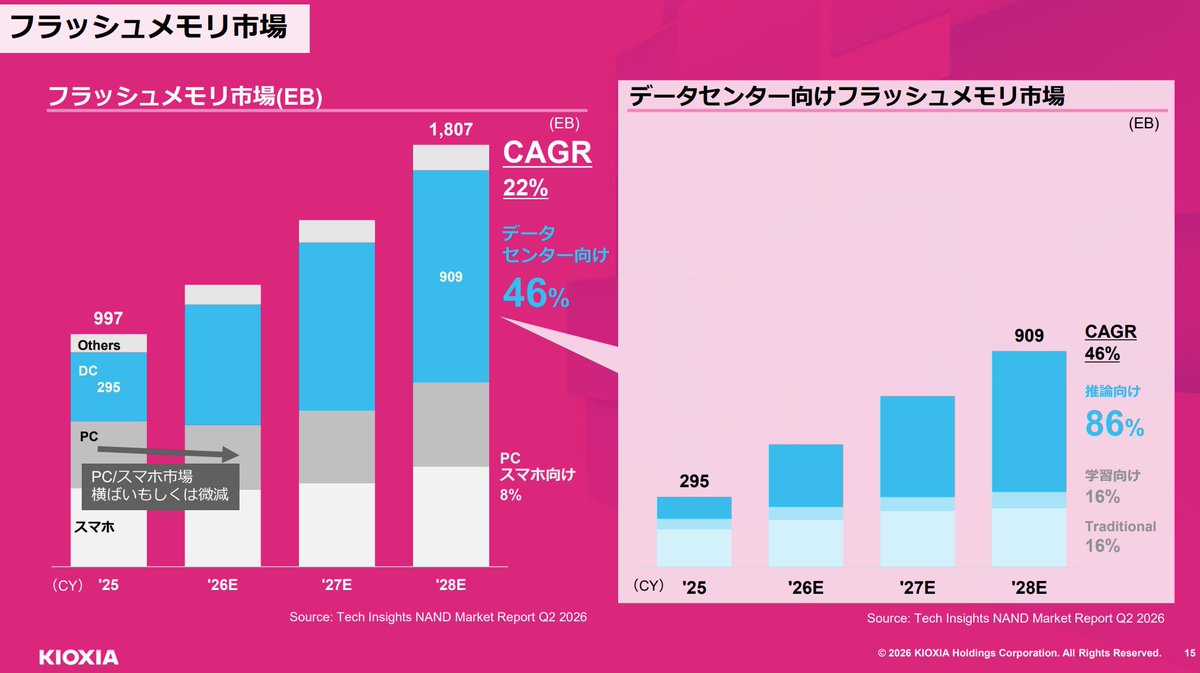
キオクシア(285A)が投資家向け説明会(Investor Day)を開催。 この1年で企業価値が30倍超、営業利益率は74%、ROICは60%超―���AIメモリ需要に乗って、絶好調そのものです。 ただ、資料を最後まで読むと、会社が一番力を入れて訴えていたのは「すごい数字」ではありませんでした。 それは――「もう、昔のような“乱高下するメモリ会社”ではな��」という主張です。 まず前提を一つ。 キオクシアが作るNANDフラッシュメモリは、スマホ・SSD・AIデータセンターの「記憶」を担う部品。 そしてメモリは、米や原油に近い“市況品”です。需給で価格が大きく上下し、各社の利益は好況(山)と不況(谷)を激しく繰り返してきました。 実際、会社の資料のグラフでも、利益率は2021年に山→2023年に谷(赤字圏)→直近で急回復、と派手に波打っています。 今回の説明会の中身を要約すると: ・AI推論(AIがAIを使う時代)でメモリ需要が急拡大。データセンター向けNANDは年率46%成長、うち推論向けは86%成長の見込み ・SSDをGPUの「拡張メモリ」として売り込む新戦略(NVIDIAと連携) ・データセンター向けの売上比率を60%以上へ。複数年の長期契約(LTA)で売上を安定させる ・財務は急改善し、手��現金が借入を上回る「ネットキャッシュ」を達成。減らさない配当(累進配当)を開始 ・設備投資は年4,700億円規模へ(前年比+66%) 会社のメッセージはこうです。 「AIインフラの中核として、利益の波が小さくなり、構造的に安定・高収益な会社になる」。 ここからが、読みどころ。この“脱サイクル”宣言、うなずける部分と、まだ怪しい部分があります。 【うなずける点=コスト競争力】 キオクシアは、メモリ1GBあたりの製造コストが業界平均より低い。 (次世代でも、各社が400層超を競う中、あえて332層を選び、コストと電力のバランスで勝つ“逆張り”です) 低コストの会社は、価格が下がる“谷”でも黒字を保ちやすい。だから「谷が浅くなる」という主張には、一定の裏付けがあります。 【でも、まだ怪しい点(会社自身の言葉から)】 ・需給がタイト(品薄=高値)なのは「27年まで」と明言。その先は多くを語っていません��� ・売上を安定させる長期契約(LTA)でカバーするのは、出荷量の「半分程度」。残り半分は相場に晒されたままです。 ・成長の確度について「明確な先���指標を示すのは難しい」と会社自身が認めています。 ・そもそも「スルー・ザ・サイクル」という言葉を使う=サイクル産業であること自体は認めています。 ・しかも今、各社がいっせいに増産(自社もCapex+66%)。好況→増産→供給過剰→価格下落、はメモリの定石。次の谷の種を、今まいているとも読めます。 整理すると―― コスト競争力は本物で、「谷が浅くなる」は一部うなずける。でも「サイクルそのものを脱した」は、まだ見通しで未実証です。 企業価値30倍は、この好況とAIストーリーを相当織り込んだ株価。サイクルが転換すれば、下押しも大きくなりえます。 見るべきは「30倍」や「過去最高」ではなく――“谷が、どこまで浅くなるのか”。 その答えは、28年以降の需給と、半分しか固めていない長期契約に表れます。
See More
会計士とよむ決算
@ficberty
4 months ago
データセクション(3905)が、NVIDIA最新GPU「B200」4,696個(サーバー587台)を約411億円で取得。 タイに作るAIデータセンター用――生成AIの“計算エンジン”の仕入れです。 そもそも、なぜタイ? 理由はコスト・電力・立地です。 タイは政府(BOI)がデータセンターを国策で誘致していて、法人税の免除や設備の輸入関税免除といった優遇がある。 AIサーバーは大量の電力を食うので、電力を安く・安定して確保できることも大きい。 さらにASEANの中心という立地で、顧客(米国の大手テック)のアジア需要にも近い。 日本でこの規模の電力と土地を確保するより、現実的なわけです。 さて、この411億円。会社の体格に対して桁が違います。 ・年間売上:約336億円(2026年3月期) ・自己資本(会社の元手):約194億円 1回の買い物が、年商を上回り(約1.2倍)、自己資本の2倍を超える。 “設備投資”というより、会社の規模を超えた賭けです。 では、その411億円をどう払うのか。開示を読むと―― ・借入金 約288億円 ・顧客からの前受金(未定) ・新株予約権(ワラント)(未定) この3つで賄う予定です。 見るべき点が3つ。 ①借金だけで、自己資本を超える。 288億円の借入は、自己資本194億円の約1.5倍。 借りて買って、返すのはGPUが将来生む収益。財務はかなり攻めた形です。 ②残り約123億円は、まだ「未定」。しかも一部は“ワラント”。 ワラント(新株予約権)は、ふつうの増資(今すぐ新株を出してお金を集める)とは少し違います。 『将来、決まった値段で新株を買える“権利”』を相手に渡す仕組みで、 その相手が権利を“実際に使った”ときに初めて、新株が出てお金が入ります。 だから、いつ・いくら入るかは確定ではありません(株価が上がれば使われ、下がれ��使われないことも)。 ただ、使われれば株数が増え、今の株主の取り分は薄まります(=希薄化。同じピザを多人数で分けるイメージ)。 「残り123億円の内訳が未定」なのも、この“行使されるか読めない”性質が一因です。 ③肝心の“借りてくれる客”は、まだ契約していない。 GPUの購入契約は6月3日に締結済み。 でも、それを使う顧客との利用契約は「6〜7月に締結予定」。相手の社名も非開示です。 411億円分の箱を先に確定させ、客は“これから”という順番。 (取得するのは資本金100ポンド・約2万円の新設ロンドン子会社。金額も“見込み”で、円安が進めばさらに膨らみます。) 整理すると―― データセクションは、AIインフラに会社の規模を超える賭けをしています。 タイを選んだのは合理的(コスト・電力・立地)。でも中身は、借金で自己資本を超え、株の希薄化の可能性を抱え、客はまだ未契約。 “勝ち確”ではなく、「出口(顧客)が固まる前に、規模を超える買い物を、借金と株の希薄化で確定させた」攻めの投資です。 見るべきは台数や夢ではなく、顧客契約��本当に締結されるか。そこが全ての分かれ目です。
See More
Last Seen Users on Sotwe
Deniz
Seen from
Turkey
علي محمد
Seen from
Spain
𝗦𝗽𝗮𝗱𝗲 ♤ 𝗢𝗿𝗱𝗲𝗿
Seen from
Germany
Bruno Aiub
Seen from
Italy
Yusuf | Urfa | Kadın & Evli Çift
Seen from
Turkey
kucing putih
Seen from
Indonesia
Çiftler Mekanı
Seen from
Germany
Selim GÜRAY
Seen from
Turkey
jşjlşo
Seen from
United Kingdom
ولد البدوية 💕🐽
Seen from
Germany
Trends for you
1
Roma
Under 10K tweets
2
Endrick
Under 10K tweets
3
Starlink
Under 10K tweets
4
Vini
Under 10K tweets
5
Donnarumma
Under 10K tweets
6
Semenyo
Under 10K tweets
7
Wide Deceiver
Under 10K tweets
8
Bouaddi
Under 10K tweets
9
Mbappe
Under 10K tweets
10
Aikman
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.5M followers
2
Barack Obama
@barackobama
118.9M followers
3
Cristiano Ronaldo
@cristiano
114.6M followers
4
Donald J. Trump
@realdonaldtrump
111.8M followers
5
Narendra Modi
@narendramodi
107.1M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.3M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90.1M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.5M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.6M followers
16
Bill Gates
@billgates
65.3M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.2M followers
19
CNN
@cnn
61.7M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫