Kamu görevlilerinin mali haklarında denge sağlanması amacıyla 2 Kasım 2011 tarihinde yayımlanan 666 sayılı Kanun Hükmünde Kararname'nin üzerinden bugün tam on beş yıl geçmiştir.
Ne var ki bu düzenleme, Gelir Uzmanları açısından yeni bir ücret farklılığının başlangıcı olmuş; aynı Başkanlık bünyesinde görev yapan Devlet Gelir Uzmanları ile Gelir Uzmanları arasındaki mali hak farklılığı aradan geçen on beş yıla rağmen giderilememiştir.
Bugün Gelir Uzmanları, kamu gelirlerinin tarh, tahakkuk ve tahsil süreçlerinde, vergi mevzuatının uygulanmasında ve kayıt dışılıkla mücadelede önemli görevler üstlenmektedir. 3 Ocak 2026 tarihli Vergi Daireleri Kuruluş ve Görev Yönetmeliği'nin 19'uncu maddesinde, bu işlemlerden doğabilecek kamu zararlarına ilişkin sorumlulukları da düzenlenmiştir.
Devletin gelirlerinin korunmasında sorumluluk üstlenen Gelir Uzmanlarının mali hakları, mesleğin niteliği ve taşıdığı sorumluluklarla uyumlu olmalıdır.
27 Ekim 2026 tarihinde yayımlanan 2027 Yılı Cumhurbaşkanlığı Yıllık Programı'nın 961.2 numaralı tedbirinde, kamu personeli ücret sisteminin iş güçlüğü, yetki ve sorumluluk esas alınarak yeniden düzenlenmesi öngörülmüştür. Bu çalışmaların, Gelir Uzmanlarının on beş yıldır çözüm bekleyen mali hak sorununu da kapsamasını bekliyoruz.
Gelir Uzmanları ile Devlet Gelir Uzmanlarının mali hakları eşitlenmeli ve bu eşitlik kalıcı bir kanuni düzenlemeyle güvence altına alınmalıdır.
Talebimiz, mevcut ücret farkının kısmen azaltılması değil, on beş yıldır devam eden bu sorunun köklü biçimde çözülmesidir.
Başta Cumhurbaşkanlığı Genel Sekreterliği, Hazine ve Maliye Bakanlığı, Çalışma ve Sosyal Güvenlik Bakanlığı ile Strateji ve Bütçe Başkanlığı olmak üzere ilgili makamlardan gerekli adımların atılmasını; Gelir İdaresi Başkanlığımızdan da çözüm sürecinde etkin rol üstlenmesini bekliyoruz.
On beş yıl, bir mesleğin mali haklarda eşitlik beklemesi için yeterince uzun bir süredir.
Bu haklı talebimizin çalışma barışı, hakkaniyet ve kamu hizmetinin gerekleri gözetilerek karşılanmasını kamuoyuna ve yetkili makamlara saygıyla duyuruyoruz.
@tcbestepe@HMBakanligi@csgbakanligi@cbsbb@hasandogan@_cevdetyilmaz@gibsosyalmedya@avabdullahguler@mehmedmus@memurlarnet
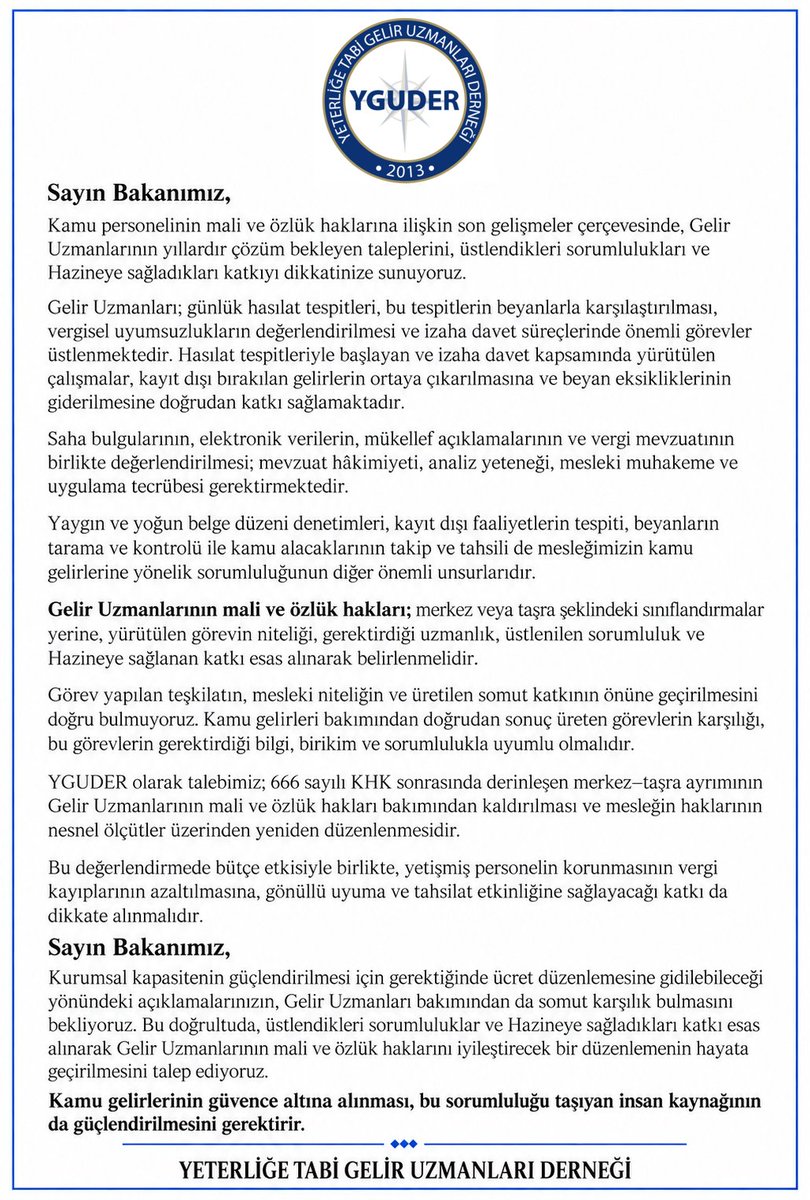
Sayın Bakanımız,
@memetsimsek
Kamu personelinin mali ve özlük haklarına ilişkin son gelişmeler çerçevesinde, Gelir Uzmanlarının yıllardır çözüm bekleyen taleplerini, üstlendikleri sorumlulukları ve Hazineye sağladıkları katkıyı dikkatinize sunuyoruz.
Gelir Uzmanları; günlük hasılat tespitleri, bu tespitlerin beyanlarla karşılaştırılması, vergisel uyumsuzlukların değerlendirilmesi ve izaha davet süreçlerinde önemli görevler üstlenmektedir. Hasılat tespitleriyle başlayan ve izaha davet kapsamında yürütülen çalışmalar, kayıt dışı bırakılan gelirlerin ortaya çıkarılmasına ve beyan eksikliklerinin giderilmesine doğrudan katkı sağlamaktadır.
Saha bulgularının, elektronik verilerin, mükellef açıklamalarının ve vergi mevzuatının birlikte değerlendirilmesi; mevzuat hâkimiyeti, analiz yeteneği, mesleki muhakeme ve uygulama tecrübesi gerektirmektedir.
Yaygın ve yoğun belge düzeni denetimleri, kayıt dışı faaliyetlerin tespiti, beyanların tarama ve kontrolü ile kamu alacaklarının takip ve tahsili de mesleğimizin kamu gelirlerine yönelik sorumluluğunun diğer önemli unsurlarıdır.
Gelir Uzmanlarının mali ve özlük hakları; merkez veya taşra şeklindeki sınıflandırmalar yerine, yürütülen görevin niteliği, gerektirdiği uzmanlık, üstlenilen sorumluluk ve Hazineye sağlanan katkı esas alınarak belirlenmelidir.
Görev yapılan teşkilatın, mesleki niteliğin ve üretilen somut katkının önüne geçirilmesini doğru bulmuyoruz. Kamu gelirleri bakımından doğrudan sonuç üreten görevlerin karşılığı, bu görevlerin gerektirdiği bilgi, birikim ve sorumlulukla uyumlu olmalıdır.
YGUDER olarak talebimiz; 666 sayılı KHK sonrasında derinleşen merkez–taşra ayrımının Gelir Uzmanlarının mali ve özlük hakları bakımından kaldırılması ve mesleğin haklarının nesnel ölçütler üzerinden yeniden düzenlenmesidir.
Bu değerlendirmede bütçe etkisiyle birlikte, yetişmiş personelin korunmasının vergi kayıplarının azaltılmasına, gönüllü uyuma ve tahsilat etkinliğine sağlayacağı katkı da dikkate alınmalıdır.
Sayın Bakanımız,
Kurumsal kapasitenin güçlendirilmesi için gerektiğinde ücret düzenlemesine gidilebileceği yönündeki açıklamalarınızın, Gelir Uzmanları bakımından da somut karşılık bulmasını bekliyoruz. Bu doğrultuda, üstlendikleri sorumluluklar ve Hazineye sağladıkları katkı esas alınarak Gelir Uzmanlarının mali ve özlük haklarını iyileştirecek bir düzenlemenin hayata geçirilmesini talep ediyoruz.
Kamu gelirlerinin güvence altına alınması, bu sorumluluğu taşıyan insan kaynağının da güçlendirilmesini gerektirir.
YGUDER
@RTErdogan@_cevdetyilmaz@gibsosyalmedya@avabdullahguler@mehmedmus@memurlarnet@aa_finans@EkonomimCom@BloombergHT@cnnturk@CNN@ntv@NTVPara@trthaber@trt1@anadoluajansi@ahaber@Haberturk@sabah@Hurriyet@milliyet@sabah@dunyagazetesii@farukerdem@dilekgungor_@nedimsener2010@samiltayyar27@ahmetunluysafak
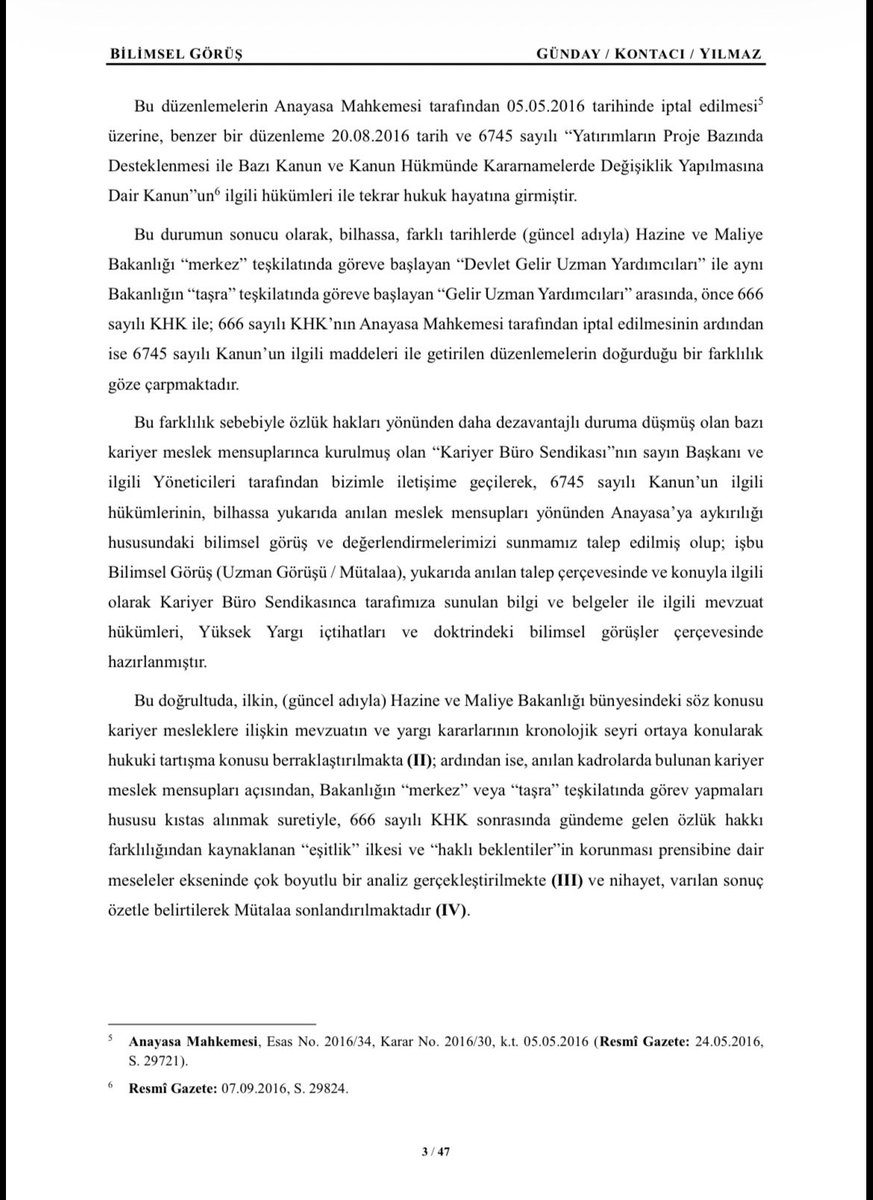
Özlük hakları bakımından Merkez-Taşra ayrımının oluşturduğu hakkaniyetsiz durum için, nihayet büyük hazırlık tamamlandı ve ilk dava açıldı.
Üye kazanmak için değil, algı oluşturmak için değil, sonuç elde edilebilecek bir adım atabilmek için elimizden gelenin en iyisini yapmak adına çok emek harcadık.
Sadece 2011 ve öncesinde göreve başlayanlar için mücadele ediliyor diyenlere gereken cevap görselde mevcuttur.
Bu mütalaa anlatım kolaylığı için ve taşra teşkilatında görev yapan kariyer mesleklerimiz için aynı sonucu doğuracağından, gelir uzmanları ile devlet gelir uzmanları kıyası üzerinden daraltılmıştır.
@KariyerBuroSEN bir sendikadan daha fazlasıdır.
Kariyer Büro Sendikası’nın yaklaşımı ve öncelikleri
Kariyer Büro Sendikası Genel Başkanımız Tolga AKGÜL; üyelerimizin ve kamuoyunun gündeminde yer alan başlıkları, yöneltilen soruları ve sendikamızın bu konulara ilişkin yaklaşımını kapsamlı şekilde değerlendirmiştir.
Açıklamada; hak ve adalet temelinde yürütülen sendikal mücadelemizin dayanakları, kariyer meslek mensuplarının mesleki ve özlük haklarına ilişkin önceliklerimiz ile önümüzdeki dönemde izleyeceğimiz sendikal politikalar ele alınmıştır.
Kariyer Büro Sendikası olarak; kariyer meslek mensuplarının hak ve menfaatlerini esas alan, çözüm odaklı ve kararlı sendikacılık anlayışımızı sürdürüyoruz.
Genel Başkanımız Tolga AKGÜL’ün açıklamalarını kamuoyunun bilgisine sunarız.
#KariyerBüroSendikası
#KariyerBüroSen
@aktulgalibey Grup Müdürlüğü makamı, doğası gereği vergi dairelerinin iş ve işlemlerine hakimiyet gerektirir. Yıllarca bu tecrübeyi sahada kazanan Gelir Uzmanlarının da bu sınavlara girebilmesi hem kurumsal liyakati güçlendirecek hemde başarıyı arttıracaktır.
Devlet Gelir Uzmanları ile Avukatların girebildiği her sınava Gelir Uzmanlarının da girebilmesi kadar doğal bir talep olamaz.
Muhasebe Uzmanlarının daha önce Defterdar Yardımcılığı sınavına girebildiği gibi şimdi de Grup Müdürlüğü sınavına girebilmesi kadar doğal bir talep olamaz.
Kaldı ki bu kadrolar, grup müdürlüğü görevini yerine getirebilmek açısından çalıştıkları birimler de göz önünde bulundurulduğunda bu imkanın sağlandığı bu kadrolardan daha tecrübelidir.
Danıştay’ın ortaya koyduğu hukuki statü açık: Gelir Uzmanı A grubu kariyer kadrosu, Hazine Avukatı ise B grubu kadrodur. Buna rağmen Hazine Avukatının Grup Müdürülüğü sınavına başvurusu kabul edilirken, Gelir Uzmanının başvurusunun engellenmesi kariyer ilkeleri açısından ciddi bir çelişkidir.
@KariyerBuroSEN bu eşitsizliğin giderilmesi ve Gelir Uzmanlarının sınav hakkının tanınması için yargıya başvurdu.
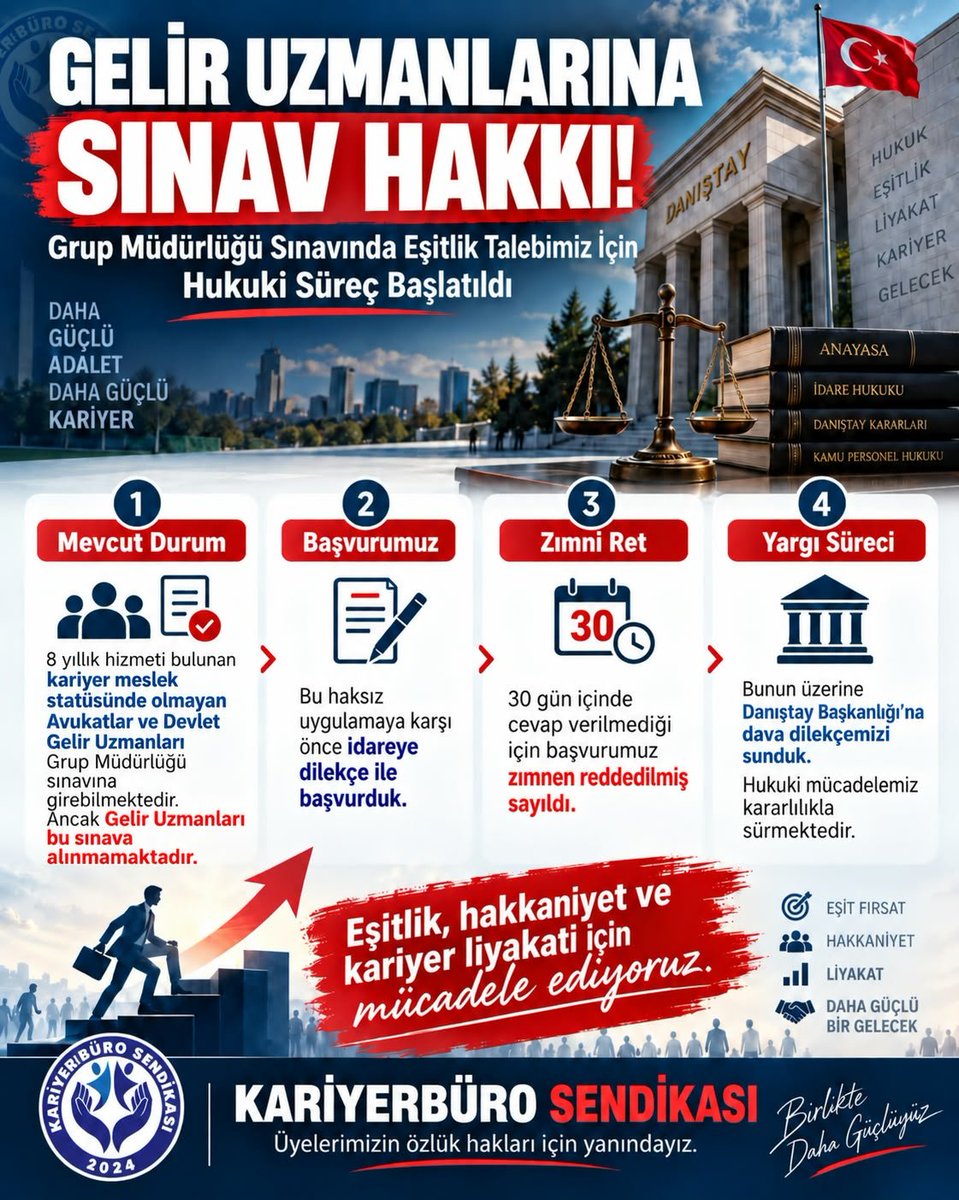
GRUP MÜDÜRLÜĞÜ SINAVINDA EŞİTLİK VE LİYAKAT İÇİN HUKUKİ MÜCADELEMİZİ BAŞLATTIK
Gelir İdaresi Başkanlığı tarafından 21 Kasım 2026 tarihinde Gelir İdaresi Grup Müdürlüğü Sınavı yapılacaktır.
Ancak sınav duyurusunda yer alan başvuru şartları, kariyer, liyakat ve eşitlik ilkeleri bakımından önemli bir değerlendirmeyi gerekli kılmıştır.
Sınav ilanında; müdür veya vergi dairesi müdürü kadrosunda en az 3 yıl, Devlet Gelir Uzmanı veya avukat kadrosunda ise en az 8 yıl fiilen çalışma şartı aranmıştır.
Buna karşılık, Gelir Uzmanlarına Grup Müdürlüğü Sınavına başvuru hakkı tanınmamıştır.
Oysa Gelir Uzmanlığı; 657 sayılı Devlet Memurları Kanunu'nun 36/A-11 maddesi ile Ek 44. maddesi kapsamında düzenlenen kariyer uzmanlık kadroları içerisinde yer almaktadır.
Kariyer meslek mensupları arasında görev, yetki, sorumluluk ve mesleki yeterlilik esas alınarak adil bir kariyer sistemi oluşturulması gerekirken, Gelir Uzmanlarının yönetici kadrolarına geçiş imkânından dışlanması kariyer, liyakat ve eşitlik ilkeleri yönünden ciddi bir sorun teşkil etmektedir.
Bu nedenle Kariyer Büro Sendikası olarak;
🔹 Kariyer, liyakat ve eşitlik ilkeleri doğrultusunda,
🔹 Gelir Uzmanlarına da Grup Müdürlüğü Sınavına başvuru hakkı tanınması gerektiği,
🔹 Sınav ilanında yer alan mevcut düzenlemenin hukuka ve hakkaniyete aykırı olduğu
yönündeki değerlendirmelerimiz doğrultusunda, Grup Müdürlüğü Sınavı ilanının yürütmesinin durdurulması ve akabinde iptali istemiyle dava açmış bulunuyoruz.
Sendikamız, kariyer meslek mensuplarının mesleki birikimlerinin ve liyakatlerinin esas alındığı, adil ve eşit bir kariyer sisteminin oluşturulması yönündeki mücadelesini hukuki ve meşru zeminde kararlılıkla sürdürecektir.
#KariyerBüroSendikası
#KariyerBüroSen
Kamu Personel Sisteminde Gelir Uzmanlığı Yeniden Ele Alınmalıdır
8 Ekim 2026 tarihinde “Kamu Personel Sistemine İlişkin Düzenleme İhtiyacı Bulunan Hususlar” gündemiyle gerçekleştirilecek Kamu Personeli Danışma Kurulu toplantısını, kamu personel sisteminde uzun süredir çözüm bekleyen yapısal meselelerin ele alınması bakımından önemli bir fırsat olarak değerlendiriyoruz.
Bu süreçte, Gelir İdaresi Başkanlığının asli insan kaynağını oluşturan Gelir Uzmanlarının; üstlendikleri görevler, taşıdıkları sorumluluk, iş yükleri ve kurumsal işleyiş içerisindeki rolleri dikkate alınarak mesleki ve mali statülerinin yeniden değerlendirilmesi gerektiğine inanıyoruz.
Gelir Uzmanları; tarh, tahakkuk ve tahsilat işlemlerinden mükellefiyet hizmetlerine, kayıt dışılıkla mücadeleden saha denetimlerine kadar vergi idaresinin geniş bir görev alanında fiilen sorumluluk üstlenmektedir. Gelir İdaresinin artan işlem hacmi, vergi gelirlerinin ulaştığı büyüklük ve denetim faaliyetlerinin kapsamı, bu sorumluluğun her geçen yıl daha da arttığını göstermektedir.
Bu çerçevede, aynı kamu idaresinde görev yapan kariyer meslek mensupları arasında yalnızca görev yerinin merkez veya taşra olmasına bağlı olarak ortaya çıkan mali ve mesleki farklılıkların yeniden değerlendirilmesi gerektiğini düşünüyoruz. Görev yeri farklılıkları elbette dikkate alınmalıdır; ancak personel sisteminin esasını, fiilen yürütülen görev, kullanılan yetki, taşınan sorumluluk ve kuruma sağlanan katkı oluşturmalıdır.
Gelir Uzmanlığı bakımından mesele yalnızca mali haklardan ibaret değildir. Meslek mensuplarının yıllar içerisinde edindikleri vergi uygulaması ve saha tecrübesinin, daha ileri görev ve yetkilerle kamu hizmetine kazandırılması da önem taşımaktadır
Bu kapsamda Yeterliğe Tabi Gelir Uzmanları Derneği olarak;
•Gelir Uzmanlarının görev, sorumluluk ve kurumsal ağırlığının mali ve özlük haklarına daha güçlü biçimde yansıtılmasını,
•Merkez ve taşra ayrımından kaynaklanan mali farklılıkların görev, yetki, sorumluluk ve iş yükü esas alınarak yeniden değerlendirilmesini,
•Belirli hizmet süresi ve objektif mesleki kriterleri sağlayan Gelir Uzmanları için Baş Gelir Uzmanlığı statüsü oluşturulmasını,
•Gerekli kanuni düzenlemeler yapılarak, belirli hizmet süresini tamamlayan ve yetki sınavında başarılı olan Gelir Uzmanlarına 213 sayılı Vergi Usul Kanununun 135 inci maddesi kapsamında vergi inceleme yetkisi verilmesini,
talep ediyoruz.
Gelir Uzmanlarından beklenen sorumluluk ile mesleğe tanınan yetki ve sağlanan mali haklar arasında daha güçlü ve dengeli bir yapı kurulması gerektiği kanaatindeyiz.
Vergi mevzuatını uygulayan, mükellefle doğrudan temas eden, kayıt dışılıkla mücadelede sahada görev alan ve vergi gelirlerinin tarh, tahakkuk ve tahsil süreçlerinde sorumluluk taşıyan gelir uzmanlarının bilgi ve tecrübesinin daha etkin biçimde değerlendirilmesi, yalnızca meslek mensupları açısından değil, vergi idaresinin kurumsal kapasitesi bakımından da önem taşımaktadır.
8 Ekim 2026 tarihli Kamu Personeli Danışma Kurulu toplantısının, gelir uzmanlarının kamu personel sistemi içerisindeki konumunun görev, sorumluluk, yetki ve mali haklar ekseninde yeniden ele alınacağı kapsamlı çalışmaların başlangıcı olmasını temenni ediyoruz.
@tcbestepe@HMBakanligi@csgbakanligi@gibsosyalmedya
Memur kelimesi incineceğimiz bir kelime değildir. Üst düzey yöneticilere kadar pek çok kamu görevlisi devlet memurudur.
“Masa memuru” diye bir tanımlama yoktur. Kafamıza göre alçaltıcı görünsün diye bu tabirleri kullanırsak, memur, VHKİ ve denk statüdeki kamu personellerine, yardımcı hizmetler sınıfında görev yapan kamu görevlilerine çok ayıp etmiş oluruz.
Devlete hizmet, görevi ve kadrosu ne olursa olsun kutsaldır.
Önemli olan kamu kaynaklarının düzgün kullanılması için herkesin bilgi beceri ve niteliklerine göre çalıştırılmasıdır. Masada ya da sahada çalışılması ne övünülecek ne de utanılacak bir durumdur.
Gelir Uzmanlığı da diğer kariyer mesleklerimiz gibi 657 sayılı Devlet Memurları kanununda sayılan, masa başında verginin her aşamasında emeği olan, sahada da denetim fonksiyonuna güç katan kariyer bir meslektir. Mesleki tanımını bireyler değil, kanun yapmıştır. A Kadro bir memuriyettir.
İşin niteliğine göre, mesleğin giriş koşullarına göre statülerin belirlenmesi esas olmalıdır. Eksik bilgilerle yapılan tanımlamalara itibar edilmez.
Gelir Uzmanlığı mesleğinde ihtilaflı hiyerarşik tablo ve görevledirmeler @KariyerBuroSEN ‘in çabalarıyla pek çok kez yargıya taşınmıştır. Gelir Uzmanlarımızın mesleki hukuki güvencesi için çabalarımız artarak devam etmektedir.
516 ve 543 sayılı KHK’lar ile 1993 yılında yayımlanan yönetmelikler mesleğin ihdasını açıklamaktadır.
Arkadaşlarımızın gönlü ferah olsun, birileri yanlış konuştu diye mesleğimiz alçalmaz, @KariyerBuroSEN oldukça hiçbir haksızlık mücadelesiz kalmaz.
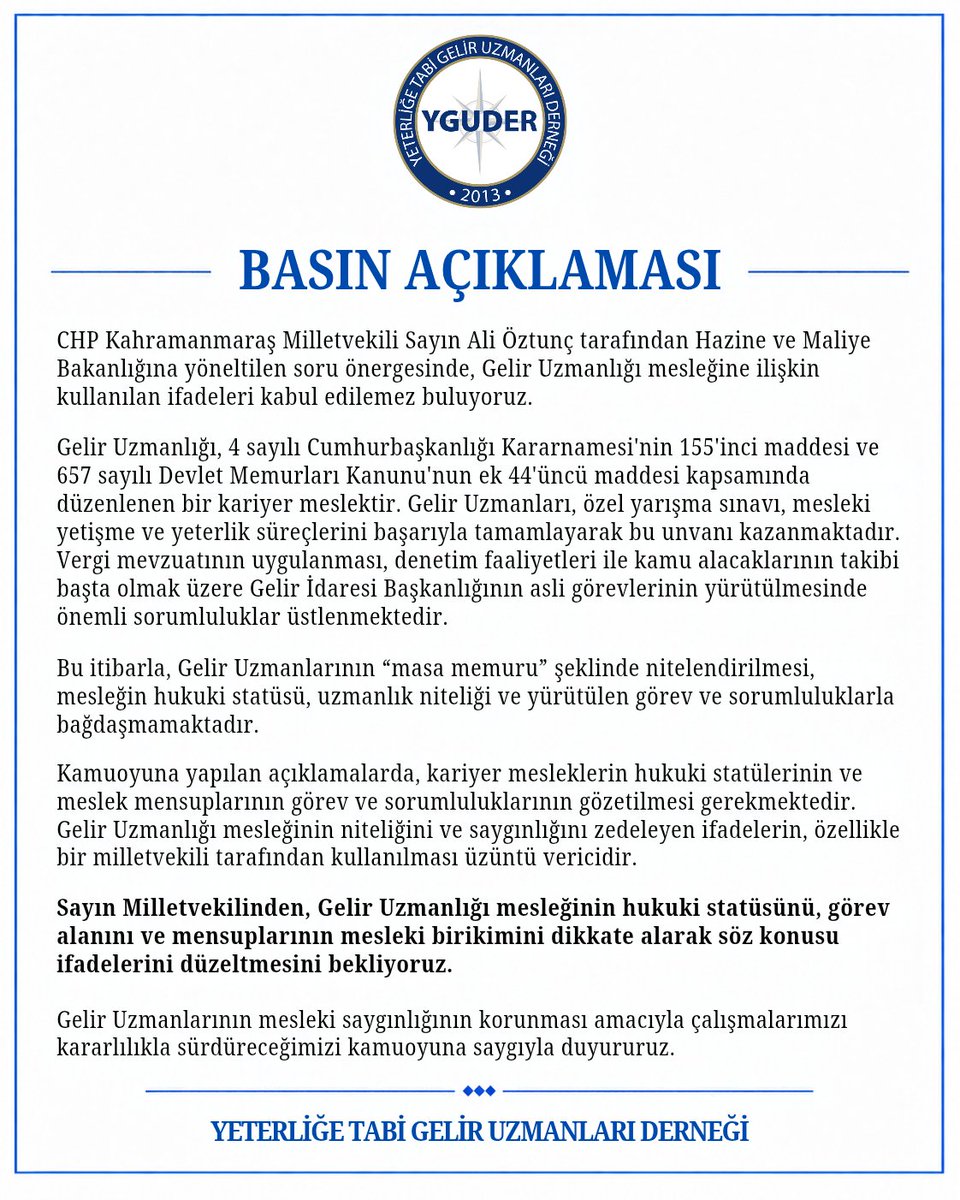
Gelir Uzmanlığı, 4 sayılı Cumhurbaşkanlığı Kararnamesi ve 657 sayılı Kanun ile hukuki çerçevesi çizilmiş, yarışma sınavları ve yeterlik süreçleriyle kazanılan köklü bir kariyer meslektir. Kamu gelirlerinin elde edilmesinde ve kayıt dışı ekonomiyle mücadele de etkin olan bu fedakâr meslek mensuplarını "masa memuru" sığlığına indirgemek; mesleki emeğe ve hukuki statüye yapılan açık bir haksızlıktır.
Göz ardı edilemez bir gerekçeyle ifade etmek isterim ki; Gazi Meclis’in çatısı altında görev yapan bir milletvekilinin, ülke ekonomisine katkı sağlayan bir meslek grubunun saygınlığını zedeleyici, küçük düşürücü ve mesleki birikimini yok sayan açıklamalar yapması asla kabul edilemez.
Sayın Milletvekilini, gerçeklerle bağdaşmayan bu asılsız ve meslek onurunu zedeleyici ifadelerini düzeltmeye davet ediyorum.
Mesleğimizin itibarını ve mensuplarımızın haklarını her platformda kararlılıkla koruyacağımızı kamuoyuna, saygıyla bildiriyorum.
CHP Kahramanmaraş Milletvekili Sayın Ali Öztunç’un Gelir Uzmanlığı mesleğine ilişkin açıklamalarına karşı Derneğimiz tarafından basın açıklaması yapılmıştır.
Mesleğimizin hukuki statüsüne ve saygınlığına yönelik söz konusu ifadelere ilişkin açıklamamızı kamuoyunun bilgisine sunarız.
@Ali_Oztunc