MISE À JOUR DE NOTRE ÉTUDE D’IMPACT DU PLFSS 2027 : LA REVALORISATION AGIRC-ARRCO NE CHANGE PAS LE DIAGNOSTIC
Les partenaires sociaux ont fixé la revalorisation des pensions Agirc-Arrco à +1,4 % au 1er novembre.
L’Institut Santé a mis à jour son étude d’impact du PLFSS 2027 sur le pouvoir d’achat et l’accès à la santé des retraités.
Les chiffres actualisés pour un retraité à 1 600 € par mois :
👉 489 € de pouvoir d’achat en moins sur l’année 2027 (41 € par mois), dont 302 € directement dus au PLFSS
👉 +129 € de cotisation santé (+8,3 %)
👉 près de 13 % de son « reste pour vivre » une fois les dépenses contraintes payées
Au total, plus de 5 milliards d’euros sont prélevés sur les retraités par le gel des pensions et les transferts vers les complémentaires santé.Cette étude montre l’ineptie de la méthode retenue pour ramener le déficit de la Sécurité sociale de 22 à 13 milliards d’euros : des coupes aveugles dans les prestations.
C’est une protection sociale qui renonce à son objectif même, protéger face aux grands risques de la vie que sont la maladie et la vieillesse.
Il existe une autre voie : rétablir l’équilibre budgétaire tout en sauvant la protection sociale. Elle passe par des réformes structurelles en santé, en retraites et pour l’autonomie. Nous avons perdu dix ans à les repousser, et nous le payons aujourd’hui très cher.
📄 L’étude complète : https://t.co/84RyNIJPET
#PLFSS2027 #Retraites #Santé #ProtectionSociale #PouvoirDAchat
PLFSS 2027 : la Cour des comptes est diplomatiquement consternée par l'impuissance politique !
Les messages clés de la Cour des comptes dans son dernier rapport sont les suivants; ils confirment à 100% l'étude d'impact de l'Institut Santé.
1️⃣ Le « redressement par les recettes » est un trompe-l’œil.
6,6 Md€ de recettes nouvelles sont affichées, mais 5,4 Md€ repartent aussitôt à l’État via la TVA.
Le gain net pour la Sécu est de 1,2 Md€.
L’effort 2027 repose donc presque entièrement sur la dépense, c’est-à-dire sur les assurés.
2️⃣ Le transfert de charges devient la principale variable d’ajustement.
Hausses de tickets modérateurs par décret (dentaire, transports, dispositifs, médicaments) : 1,2 Md€, discrètement logés dans le « tendanciel ».
Nouveaux transferts vers les complémentaires : 0,7 Md€.
Taxe sur les complémentaires reconduite : 1,1 Md€, qui finira dans les cotisations.
À quoi s’ajoutent des franchises portées à 140 € par an et par patient
Près de 3 Md€ basculent ainsi vers les patients et les complémentaires.
Les premiers touchés sont les retraités de la classe moyenne, qui cumulent le gel de leur pension et la hausse de leur mutuelle.
3️⃣ La Cour pose elle-même le diagnostic.
Elle décrit des mesures « essentiellement paramétriques », qui laissent peu de place à la qualité de la dépense.
Elle juge leur acceptabilité « de moins en moins garantie ». Elle note aussi que plusieurs économies ne sont pas assurées ou pas provisionnées.
4️⃣ Le répit ne dure pas.Sans réforme, le déficit remonte à 17 Md€ en 2030.
La dette portée par l’ACOSS pourrait monter jusqu’à 130 Md€.
Réduire le déficit en 2027 est indispensable.
Mais déplacer la dépense d’un payeur à l’autre n’est pas une réforme : c’est un transfert de facture.
La question de fond reste entière : qui finance quoi ?
https://t.co/H9pRzwWqvq
#PLFSS2027 #SécuritéSociale #AssuranceMaladie #Complémentaires #CourDesComptes
MISE À JOUR DE NOTRE ÉTUDE D’IMPACT DU PLFSS 2027 : LA REVALORISATION AGIRC-ARRCO NE CHANGE PAS LE DIAGNOSTIC
Les partenaires sociaux ont fixé la revalorisation des pensions Agirc-Arrco à +1,4 % au 1er novembre.
L’Institut Santé a mis à jour son étude d’impact du PLFSS 2027 sur le pouvoir d’achat et l’accès à la santé des retraités.
Les chiffres actualisés pour un retraité à 1 600 € par mois :
👉 489 € de pouvoir d’achat en moins sur l’année 2027 (41 € par mois), dont 302 € directement dus au PLFSS
👉 +129 € de cotisation santé (+8,3 %)
👉 près de 13 % de son « reste pour vivre » une fois les dépenses contraintes payées
Au total, plus de 5 milliards d’euros sont prélevés sur les retraités par le gel des pensions et les transferts vers les complémentaires santé.Cette étude montre l’ineptie de la méthode retenue pour ramener le déficit de la Sécurité sociale de 22 à 13 milliards d’euros : des coupes aveugles dans les prestations.
C’est une protection sociale qui renonce à son objectif même, protéger face aux grands risques de la vie que sont la maladie et la vieillesse.
Il existe une autre voie : rétablir l’équilibre budgétaire tout en sauvant la protection sociale. Elle passe par des réformes structurelles en santé, en retraites et pour l’autonomie. Nous avons perdu dix ans à les repousser, et nous le payons aujourd’hui très cher.
📄 L’étude complète : https://t.co/84RyNIJPET
#PLFSS2027 #Retraites #Santé #ProtectionSociale #PouvoirDAchat
250 M€ d’économies sur l’APA : l’exemple parfait d’une économie contre-productive
Le PLFSS 2027 prévoit un « recentrage du barème » de l’allocation personnalisée d’autonomie (APA). L’objectif est de réduire de 250 M€ dès 2027 ce que les départements dépensent pour cette prestation. Le concours de la CNSA aux départements baisse en conséquence de 100 M€.
Concrètement, la plupart des bénéficiaires paieront plus. Selon le Conseil de l’âge, le reste à charge augmentera pour 70 à 80 % d’entre eux. La mesure revient à ne plus financer près de 12 millions d’heures d’aide à domicile par an, soit l’équivalent de 7 000 emplois.
C’est un contresens complet.
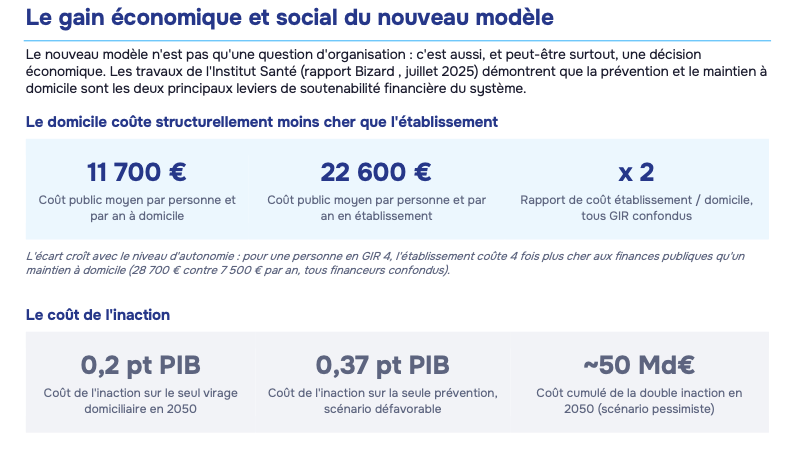
Il est largement démontré que, pour améliorer la prise en charge des seniors fragiles, il faut développer les services à domicile et investir dans la prévention. C’est ainsi qu’on fait baisser le besoin d’hébergement en établissement, qui coûte en moyenne deux fois plus cher que l’accompagnement à domicile.
Rendre l’aide à domicile plus chère aura des effets prévisibles. Des plans d’aide seront réduits ou abandonnés, une partie du travail basculera vers l’emploi non déclaré, les aidants familiaux s’épuiseront, et des personnes entreront plus tôt en EHPAD.
Ce sont ces mêmes coûts, en plus élevés, qui reviendront plus tard dans les comptes publics. Le crédit d’impôt remboursera par ailleurs à l’État une partie de la hausse des restes à charge, ce qui réduira encore l’économie attendue.Le coût de l’inaction sur le virage domiciliaire et préventif est estimé à 50 Md€ d’ici à 2050 (Rapport Institut Santé, 2025).
L’enjeu ne se limite pas à la maîtrise des dépenses.
C’est la qualité de vie des seniors fragiles et de leurs proches que cette économie de court terme dégraderait durablement si elle était adoptée.
Il existe une autre voie.
La Coalition 2027 pour l’autonomie des personnes âgées a conçu, avec les principaux acteurs du secteur, la réforme systémique à proposer aux candidats à l’élection présidentielle de 2027 : prévention et repérage, gouvernance rénovée, financement pérenne, virage domiciliaire.
👉 Le modèle complet est ici : https://t.co/rLQeTrL8D3
#Autonomie #PLFSS2027 #APA #AideÀDomicile #Grandâge #Coalition2027
« Quand il est urgent, il est déjà trop tard. »
Faire de la réforme profonde de l'État la priorité de 2027 serait le premier grand pas vers le redressement national. https://t.co/Nt2XoLhB5U
Juge, partie et lobbyiste : l’affaire Ucanss, symptôme d’un système à réformer d'urgence !
En dix ans, de l’ANI de 2013 à l’ordonnance de 2021, le secteur des complémentaires santé a réussi un lobbying remarquable.Résultat : tout employeur, privé comme public, doit désormais faire souscrire à chaque salarié un contrat collectif https://t.co/gS5eui3li0 Sécurité sociale n’y échappe pas.
Via l’Ucanss, sa DRH commune, elle doit couvrir ses 150 000 agents. Un contrat de 3 milliards d’euros.Ce système repose sur deux aberrations https://t.co/pFSXl2hLTR première : la séparation stricte de deux populations.
Les actifs en contrat collectif, les retraités renvoyés vers des contrats individuels. Il faudrait au contraire mutualiser une seule population, par l’affiliation https://t.co/WUA7RUbjLu seconde : le mode d’attribution des contrats collectifs.
C’est elle qui explose aujourd’hui à l’Ucanss.Le groupement #Alan-Allianz arrive en tête de l’appel d’offres. La commission des marchés, où siègent les partenaires sociaux, refuse de trancher. Puis les cinq confédérations syndicales écrivent à Matignon pour demander le report de la procédure.
Sauf que ces mêmes confédérations occupent trois positions à la fois :
– partie prenante du régime, comme représentantes des salariés de l’Ucanss ;
– co-gestionnaires de candidats au marché, via les conseils paritaires d’AG2R La Mondiale et de Malakoff Humanis, entre autres ;
– contestataires de l’attribution auprès du Premier ministre.Juge, partie et lobbyiste.
Alan est un épouvantail pour le système.
Innovant par la technologie, #ALAN a un positionnement stratégique en phase avec la santé du XXIe siècle : personnalisation, santé globale, numérique, IA intégrée, gestion rigoureuse des coûts fixes.
Dans une sélection ouverte et transparente, son avantage concurrentiel est considérable.
Le rapport VYV de septembre visait d'ailleurs largement à sauver la mise des grands acteurs historiques : éviter toute transformation, figer les parts de marché...
Le modèle actuel transforme chaque appel d’offres en guerre de tranchées judiciaires. Ceux qui sont en place défendent leurs rentes, sans se soucier de la confusion des rôles entre acheteur et vendeur.
La solution d’avenir : l’affiliation individuelle pour tous, dans un marché ouvert. Une vraie concurrence ferait émerger les opérateurs les plus innovants et compétitifs, ceux qui délivrent le plus de valeur à l’assuré. Ces derniers existent déjà.
Il suffit de réformer dans l’intérêt général.
C'est ce que propose l’Institut Santé
https://t.co/bTlRzTdBqN
L’Institut Santé publie une étude d’impact du PLFSS 2027 sur le pouvoir d’achat et l’accès à la santé des retraités.
Elle cherche à savoir si une approche essentiellement comptable, qui réduit les prestations de la Sécurité sociale, est soutenable socialement et efficace économiquement.
Le désaccord ne porte pas sur la nécessité de rétablir l’équilibre de la Sécurité sociale en trois ans : l’Institut Santé la défend. Il porte sur la méthode. Le Gouvernement fait le choix de redresser les comptes sans réformer, l’Institut Santé celui de réformer.
À vous de vous faire votre idée.
https://t.co/UxIr0u3wEz
@Nvidia investit dans @Doctolib et trois pépites françaises : une étape positive pour la santé, l’innovation et l’économie françaises.
Les investissements de Nvidia dans #Doctolib, #Pigment, #GenesisAI et #Entalpic lui rapportent des bénéfices évidents. Ses clients deviennent un peu plus captifs. Il accompagne sur son infrastructure l’entraînement en Europe de modèles d’IA en santé. Il massifie l’usage de l’IA, donc de ses puces.
Ce deal est tout aussi favorable à Doctolib. L’entreprise gagne un allié technologique de premier plan pour accélérer ses développements en IA, dont son assistant pour les patients et les soignants. Elle s’assure d’être à l’avant-garde de l’infrastructure IA, obtient un apport financier sans céder de contrôle et bénéficie d’un impact d’image majeur.
Les gains se jouent aussi à un niveau plus macro.
Notre système de santé est menacé de déclassement sur plusieurs plans, dont le retard technologique, dans un contexte de révolution permanente.
Un partenariat avec le leader mondial des puces et de l’innovation en IA ne peut que servir une nécessité absolue : accélérer le déploiement de l’IA chez les soignants, les usagers, dans l’administration et dans la gestion financière du système. Il renforce aussi l’attractivité du modèle français.
Le soutien du premier groupe mondial de l’IA valide l’excellence scientifique et technologique de la France et renforce la crédibilité de la French Tech à l’international. Il produit enfin un effet d’entraînement industriel.
En investissant dans la santé avec Doctolib, la robotique avec Genesis AI et les matériaux avec Entalpic, Nvidia apporte des compétences clés qui accélèrent l’adoption de l’IA dans des secteurs stratégiques.
Cela n’empêche pas la vigilance sur la souveraineté des données de santé, en particulier face au Cloud Act et à l’extraterritorialité du droit américain.
Mais ce n’est certainement pas en restant à l’âge de pierre que nous protégerons notre pays et nos concitoyens de la domination américaine et chinoise sur les données et les nouvelles technologies.
Le paradoxe de l’IA souveraine est qu’il faut accéder aux meilleures infrastructures et aux meilleurs modèles pour construire ses propres modèles et son indépendance.
Sinon, on finit simple esclave des modèles existants.
L’IA en santé ne se jouera pas entre ouverture et protection, mais entre stratégie et improvisation.
Nvidia a une stratégie. Doctolib a une stratégie.
La puissance publique n’en a pas encore.
C’est à elle de garantir que les données de santé personnelles soient protégées contre toute dérive commerciale.
C’est aussi à elle d’opposer au Cloud Act une réponse à l’échelle européenne, avec un État stratège qui fixe les règles du jeu au lieu de les subir.
L'étude d'Impact du PLFSS 2027 sur le pouvoir d’achat et l’accès à la santé des retraités de la classe moyenne vient d'être publiée !
Elle permet de se faire une idée précise si le PLFSS est soutenable économiquement et socialement et si on peut faire l'impasse de réformes structurelles dans le modèle social .
A vous de juger !
https://t.co/UxIr0u3wEz
Redresser la Sécu sans la réformer :
est-ce soutenable ?
Le PLFSS 2027 gèle les pensions de base de 9 millions de retraités et transfère 1,9 Md€ de dépenses de l’Assurance maladie vers les complémentaires santé, que les retraités financent seuls, sans employeur.
Pour un retraité à 1 600 € par mois, cela représente 501 € de pouvoir d’achat en moins en 2027, dont 302 € directement imputables au PLFSS, et une cotisation santé en hausse de 129 €.
L’Institut Santé publie son étude d’impact, qui montre que le pouvoir d'achat et l’accès aux soins de la classe moyenne retraitée deviennent les principales variables d’ajustement budgétaire !
https://t.co/UxIr0u3wEz
L’ONDAM 2027 est-il crédible ?
Même si vous ne suivez pas la politique de santé, vous avez certainement entendu parler du « double virage » : préventif et ambulatoire. Développer la prévention et les soins primaires est le principal défi de tous les pays développés face au vieillissement de la population et aux révolutions technologiques.
C’est la condition d’un système de santé à la fois performant (un état de santé de la population optimisé) et soutenable (des comptes à l’équilibre).
L’analyse de l’ONDAM entre 2019 (avant Covid) et 2027 le démontre sans ambiguïté : la France n’a amorcé ni l’un ni l’autre de ces virages.
Et elle n’a manifestement pas l’intention de le faire en 2027.
📊 Le tableau ci-joint est sans appel.
→ De 2019 à 2027, les dépenses de soins de ville, qui regroupent l’essentiel des dépenses ambulatoires et de prévention, progressent de 29 %.
Sur la même période, l’hôpital et l’ONDAM total progressent de 40 %.→ Leur part dans l’ONDAM recule de plus de 3 points, de 45,6 % à 42,4 %.
→ En 2027, la croissance prévue des soins de ville est de +0,8 %. C’est presque un cinquième de leur rythme moyen depuis 2019, et une progression 2,5 fois inférieure à celle de l’ONDAM (+2 %). Le virage ambulatoire s’écrit donc… à l’envers.
UN ONDAM INTENABLE
Ramener les comptes sociaux à l’équilibre d’ici trois ans me paraît indiscutable. Le PLFSS 2027 ne le fait pas : le déficit de la Sécurité sociale repartirait à la hausse dès 2028.
La vraie question est celle de la méthode.
Soit la réforme structurelle, pour faire mieux avec moins de dépenses nouvelles et une meilleure répartition du stock existant. Soit le rabot aveugle comptable.
Après avoir massivement injecté de la dépense nouvelle sans aucune réforme (Ségur 2020), nous voici dans une rigueur aveugle : baisser la dépense sans se soucier de ses impacts sanitaires et sociaux.
Cette solution de facilité a un coût, et il a des visages. L’Institut Santé publiera en milieu de semaine une étude d’impact du PLFSS 2027, s’il était voté en l’état, sur la santé et le pouvoir d’achat des seniors et des malades.
Vous y verrez l’ampleur des dégâts... et la crédibilité de l'ONDAM 2027.
#ONDAM #PLFSS2027 #SystèmeDeSanté #Prévention #SoinsPrimaires #InstitutSanté
@Olivier3105 Pas de débat sur la nécessité de rétablir l’équilibre des comptes
La question est le fait on en flinguant le système par l’approche comptable où en le réformant
L’institut santé a fait le travail de la conception de la réforme
https://t.co/1ewGMcGsmM
Cures thermales : un choix arbitraire, pris sans méthode
Le gouvernement veut transférer 200 M€ de remboursement des cures thermales de l’Assurance maladie vers les complémentaires santé en 2027. C’est la deuxième tentative en un an.
1/ La mesure tombera probablement, comme l’an dernier. Mais pour une mauvaise https://t.co/7unM8ro7VF mobilisation portera sur la survie économique de quelque 80 petites communes thermales.
C’est un vrai enjeu d’aménagement du territoire, mais ce n’est pas l’objet de la Sécurité sociale. L’Assurance maladie finance des soins, pas l’économie locale.
2/ Une décision prise sans méthode, voire à contresens.
Le gouvernement a lui-même saisi la HAS pour évaluer le service médical rendu des cures, et l’avis complet est attendu fin 2027. Il tranche pourtant sans attendre la réponse.
La bonne méthode consiste à évaluer scientifiquement le service médical rendu de cette prestation, comme de toutes celles qui posent question, puis à décider.
74 % des 468 000 curistes ont plus de 65 ans. Des dizaines de milliers de seniors de la classe moyenne, déjà touchés par la désindexation des pensions, n’auront plus accès aux cures.
Est-ce un risque de santé publique ?
Quels coûts indirects faut-il attendre : antalgiques, anti-inflammatoires, kinésithérapie, perte d’autonomie ?
Personne ne l’a évalué.
3/ Une aubaine pour les complémentaires santé.
Les cures ne font pas partie du panier obligatoire du contrat responsable (art. R. 871-2 CSS). Les complémentaires n’ont donc aucune obligation de prendre en charge ces 200 M€. Tout laisse pourtant penser qu’elles les intégreront dans leurs cotisations. Le senior risque alors de payer deux fois : dans sa prime, puis dans son reste à charge.
Rappelons que les complémentaires paient déjà plus de 15 Mds€ de tickets modérateurs (reste à charge) de l’Assurance maladie. Ces tickets modérateurs leur sont imposés par ce contrat « responsable », qui n’a pas grand-chose de responsable. Ce financement gonfle inutilement les primes et pèse lourdement sur le pouvoir d’achat des retraités.
4/ Le symptôme d’un PLFSS comptable sans véritable stratégie de santé.
Ce sont des mesures prises payeur par payeur, sans réflexion scientifique ni économique. On ne fait pas d’économies, on déplace la facture vers les ménages.
La semaine prochaine, l’Institut Santé publiera une étude d’impact économique du PLFSS 2027 sur le pouvoir d’achat des retraités.
#PLFSS2027 #Santé #CuresThermales #AssuranceMaladie #Retraités
Soutenir l’emploi à domicile, c’est investir dans l’enfance ! Aux côtés du Syndicat des particuliers employeurs, je porte une conviction : des professionnels reconnus et formés, c’est un accueil de qualité pour nos #enfants et des familles mieux accompagnées.
L'enquête de Micode le démontre : la fraude à l'Assurance maladie est devenue industrielle, portée par des centres de santé pseudo-associatifs qu'un cadre réglementaire assoupli a laissé prospérer.
Factuel et très bien expliqué.
À voir.
https://t.co/3YvCDiJmra via @YouTube
Comment frauder la Sécu ?
L'enquête de #Micode met en effet en lumière un engrenage classique : la superposition de réformes axées sur l'accès aux soins sans anticiper les failles de contrôle qu'elles ouvraient.
Le « trio » de tête des mesures illustrant la vulnérabilité du système :
- La dérégulation des centres de santé (2009) : en assouplissant la création de structures privées à but non lucratif, la loi a ouvert la porte à un modèle d'affaires prédateur (centres dentaires ou ophtalmiques surfacturant des actes inutiles ou fictifs).
- Le tiers payant (2016 à 2019) et le 100 % Santé (2018) : si ces mesures visent à supprimer le frein financier pour les patients, elles suppriment aussi le rôle de vérificateur passif qu'était le patient. Dès lors que le patient n'avance plus de frais et ne contrôle plus la facture, les fraudes à la carte Vitale et les fausses déclarations deviennent invisibles pour l'assuré.
L'industrialisation de la fraude s'explique par un décalage de moyens et d'organisation :
La fragmentation des contrôles : l'imbrication entre la CNAM (qui paye), les ARS (qui autorisent et régulent les structures) et le Ministère crée des zones d'ombre administratives dont profitent les réseaux organisés.
Des contrôles a posteriori : le système paye d'abord et vérifie (parfois des mois ou années plus tard), ce qui permet à des coquilles vides d'encaisser des millions avant d'être démantelées.
L'arrivée de l'IA est un couteau à double tranchant.
Côté fraudeurs, elle permet d'automatiser la génération de devis, de fausses ordonnances ou de profils de patients crédibles à grande échelle. Côté régulateur, l'IA et le data mining ciblé représentent la seule possibilité d'analyser les flux financiers en temps réel et de détecter les anomalies comportementales avant le déboursement des fonds.
Sans un décloisonnement strict des bases de données entre les ARS, la CNAM et la DGFiP, sans suppression des causes légales qui génèrent la fraude, sans réforme structurelle de la gouvernance, les fraudeurs ont de beaux jours devant eux !
https://t.co/Lp2KJemRP0 via @YouTube
QUELQUE CHOSE DE RASSURANT SE PASSE EN FRANCE
nous devons tous être conscients que dans l’incompétence publique générale surnagent, parfois en retrait encore, des gens qui repensent LES STRUCTURES de notre santé, de notre sécurité, de notre justice, de notre droit, etc.
Il y a la mousse de l’actu faite par les politiques qui proposent d’ajuster quelques paramètres.
Et il y a une armée de gens qui, comme @fredericbizard repensent LES STRUCTURES pour les assainir.
La puissance référendaire que nous allons imposer aux candidats servira aussi à cela : imposer par Référendums des changements de structures que les politiques n’osent pas faire.
Le Citoyen est plus courageux car c’est sa vie qui en dépend.