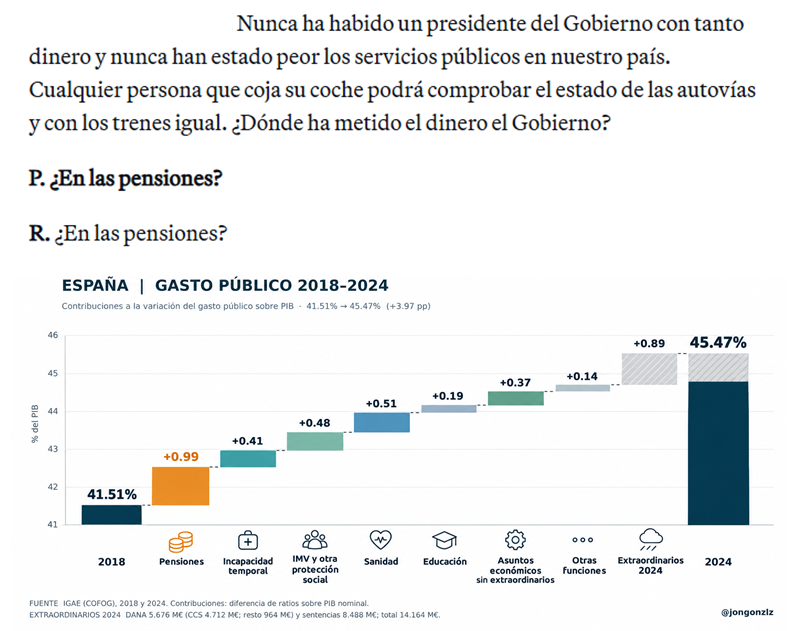
⚠️Sobre las pensiones en España:
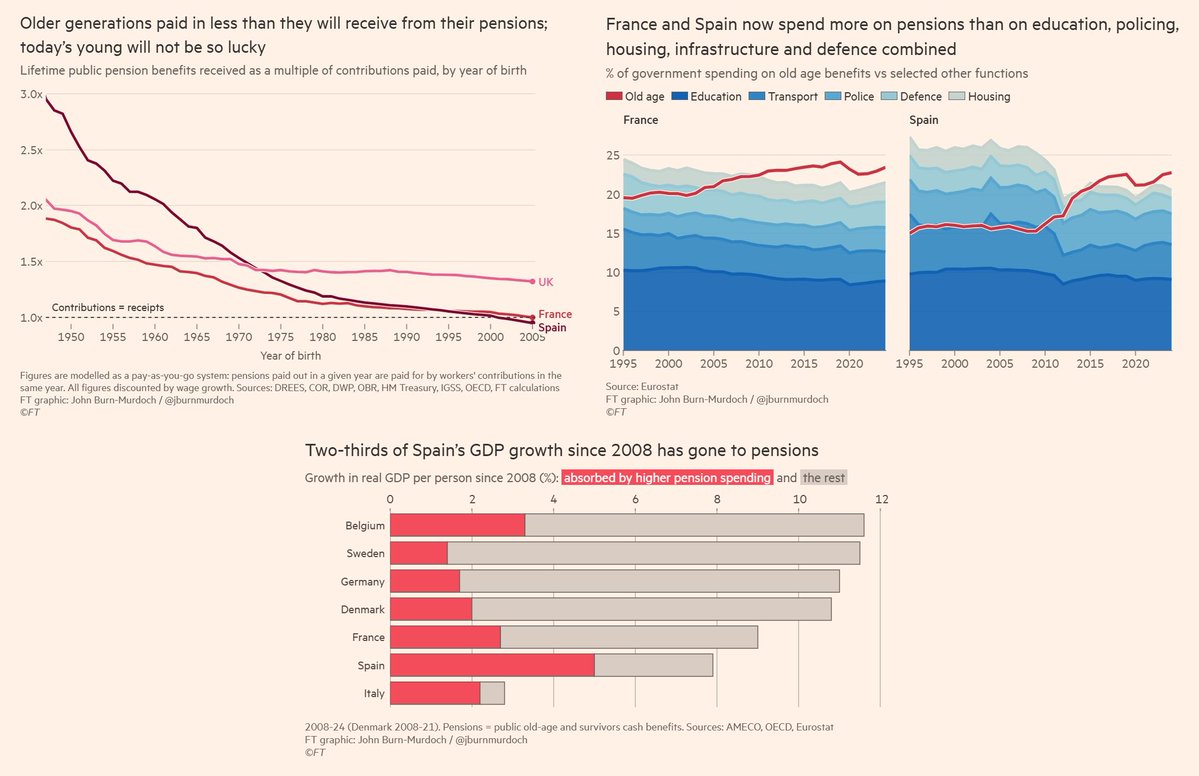
❌Quienes nacieron en los 50, reciben 3 veces lo cotizado. Quienes nacen tras el 2000, MENOS de lo cotizado.
❌66% crecimiento PIB de España desde 2008 se destinó a pagar pensiones.
❌Gasto pensiones> educación+infraestructuras+defensa+vivienda.
Vamos a explicarlo paso a paso:
¿Cómo se calcula la caída del 3,71 % del salario neto medio real entre 1T2018 y 2T2026?
1. Partimos de los salarios observados (INE). Utilizamos el coste salarial bruto medio de la Encuesta Trimestral de Coste Laboral (ETCL), anualizando los promedios mensuales corregidos de estacionalidad y calendario (×12).
- 1T2018: 22.915,92 € brutos anuales.
- 2T2026: 29.573,40 € brutos anuales.
El salario bruto nominal aumenta un 29,05 %. Este es el dato que presenta el tuit citado.
2. Calculamos el salario neto. Aplicamos las reglas de IRPF y cotizaciones sociales correspondientes a cada año.
En 1T2018:
- Salario bruto: 22.915,92 €.
- Cotizaciones trabajador: 1.455,16 €.
- IRPF: 2.993,58 €.
- Salario neto: 18.467,18 €.
En 2T2026:
- Salario bruto: 29.573,40 €.
- Cotizaciones trabajador: 1.922,27 €.
- IRPF: 4.806,34 €.
- Salario neto: 22.844,79 €.
3. Descontamos la inflación (INE). El IPC medio trimestral aumentó un 28,47 % entre ambos periodos. Expresamos los salarios en euros constantes de septiembre 2026:
- 2018: 18.467,18 € × 1,30708 = 24.138 €.
- 2026: 22.844,79 € × 1,01743 = 23.243 €.
4. Comparamos el poder adquisitivo. El salario neto medio anual estimado pasa de 24.138 € a 23.243 €, en euros constantes.
Esto supone una pérdida de 895 € anuales de poder adquisitivo, equivalente al 3,71 %.
Espero haber sido claro.
Dios mío, ¿No había nadie en el PP que pudiera imprimirle un par de gráficos al gallego para que le pusiera en la cara la progresividad en frio a Sánchez? ¿Ni a eso llegamos?
Tenía algunas gráficas pendientes de actualizar durante mi ausencia.
Esta es de cómo ha evolucionado el coste laboral, salario bruto y salario neto en los últimos 8 años.
Las conclusiones son vuestras.
Es literalmente a lo que nos ha abocado a los madrileños. A tener que pagar un extra para no tardar 20 horas en urgencias de un hospital público.
Es lo que tiene que en 20 años haya 1 millón de personas más y solo 3 hospitales nuevos.
Habéis destinado más dinero a pagar a Quirón que en construir hospitales públicos.
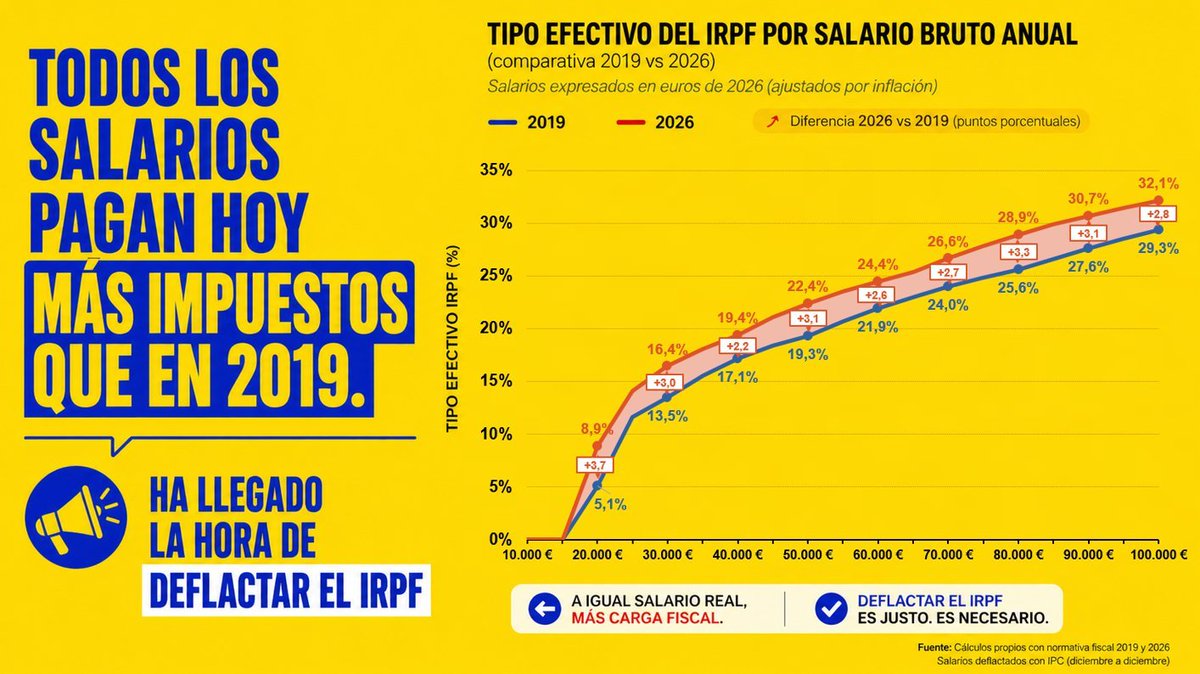
Comprobado. Con la última actualización de los parámetros del IRPF y un año más sin deflactar, TODOS los salarios por encima del SMI seguirán pagando más IRPF en 2027 que en 2019.
Y todos los que están por debajo del SMI pagarán más (por el MEI).
¿Por qué tenemos que soportar que por señalar a los que cometen estás atrocidades te llamen racistas, te hagan perder tu trabajo y te empapelen por delitos de odio?
Que salvajada macho.
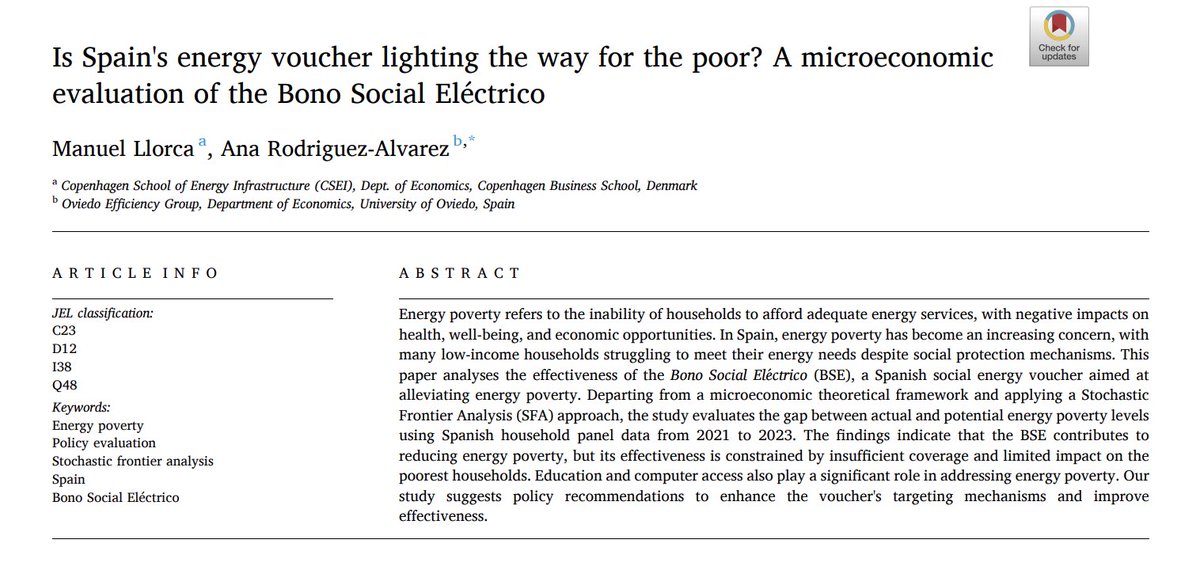
❌El Bono Social eléctrico no funciona para quien lo necesita. Sólo lo cobra el 12% de las rentas más bajas y, a quien le llega, apenas le sirve. Y en las familias numerosas lo cobran más las acomodadas (55%) que las de renta baja (30%).
https://t.co/8wuuA2qeLN
Es interesante este comentario de Marcel, y cierto. Complemento:
El problema de sostenibilidad de las pensiones en España es, fundamentalmente, de generosidad actuarial, no de revalorización.
Actualizar las pensiones conforme al IPC es razonable, porque preserva su poder adquisitivo. El problema de fondo es el elevado nivel de las pensiones en relación con lo cotizado durante la vida laboral y con la capacidad de la economía para financiarlas.
Desde una perspectiva actuarial, existe un desequilibrio cuando el valor de las pensiones esperadas durante la jubilación supera significativamente el de las cotizaciones realizadas, capitalizadas a una tasa compatible con el crecimiento de la masa salarial. Según estimaciones del Instituto de Actuarios Españoles, por cada euro cotizado se generan aproximadamente 1,62 euros de prestaciones, en valor actuarial, para un trabajador tipo que se jubila en 2025.
Este desequilibrio se refleja directamente en una tasa bruta de sustitución del 80,4% en España, frente a aproximadamente el 52% de media en la OCDE (Pensions at a Glance 2025), y se agrava con el envejecimiento demográfico. Las proyecciones europeas apuntan a una creciente presión sobre el gasto en pensiones durante las próximas décadas.
Por tanto, el problema es de nivel, no simplemente del mecanismo de actualización. Revalorizar con el IPC protege frente a la inflación, pero también perpetúa un nivel de generosidad que puede resultar difícil de sostener.
Una forma de corregir gradualmente este desequilibrio, sin recortes nominales y protegiendo a los pensionistas más vulnerables, sería aplicar revalorizaciones diferenciadas: mantener el IPC para las pensiones mínimas y no contributivas, y establecer incrementos progresivamente inferiores al IPC para las pensiones más elevadas. Esta medida debería complementarse con ajustes actuariales en las nuevas jubilaciones.
A lo que voy: la crítica a la revalorización generalizada de las pensiones con el IPC no es porque no deban protegerse frente a la inflación, sino porque cambiarla es una de las pocas vías para corregir gradualmente el desequilibrio actuarial, repartiendo el coste del ajuste entre los pensionistas actuales y las generaciones futuras, en lugar de trasladarlo íntegramente a estas últimas.
Una vez se haya corregido, no debería haber problemas para mantener la revalorización.
Tenemos nuevo SMI, nueva deducción en el IRPF y llega uno de los ejercicios que más me gusta hacer: ¿cuánto dinero neto recibe un trabajador que gana 1.000 € brutos anuales por encima del SMI?
2026: de esos 1.000 €, conserva 246,5€ netos.
2027: de esos 1.000 €, conservará 204,2€ netos.
La presión marginal efectiva, incluyendo IRPF y cotizaciones sociales, pasa del 75,4% al 79,6%.
Evidentemente, ganar 1.000 € por encima del SMI en 2027 supone un salario nominal superior al de 2026, tanto en términos brutos como netos.
Pero el objetivo del ejercicio es visualizar la presión fiscal marginal sobre los salarios bajos y uno de los mecanismos que pueden contribuir a la denominada trampa de la pobreza.
Veremos con qué IPC acaba el año, pero no deflactar este año los tramos (y resto de componentes) del IRPF puede ser devastador para muchos salarios bajos cercanos al SMI (los más afectados, como ya explicamos antes de que pasaran... cosas)
Ha bastado con que al inicio de la precampaña el portavoz económico de un partido propusiera tímidamente un sistema mixto de pensiones, al estilo sueco y en línea con las recomendaciones de la OCDE de complementar el sistema de reparto con un pilar de capitalización de gestión pública, para que se le echaran al cuello partidos, medios... y hasta potenciales votantes.
El resultado es que ya nadie se atreve a plantear reformas en su programa electoral y las pocas que había ¡fus! han desaparecido. Mejor no tocar nada.
"Las pensiones son sagradas" "Se van a pagar, como sea" "Se blindará la revalorización con el IPC en la Constitución".
Por suerte, la sostenibilidad del sistema está garantizada: bastará con que la productividad empiece a crecer milagrosamente a tasas muy superiores a las que hemos conocido durante décadas, justo ahora que vamos a sufrir un proceso traumático de envejecimiento de la población con implicaciones en empleo y crecimiento. Sin reformas, sin cambios estructurales y sin hacer nada especialmente distinto. La productividad caerá del cielo y las cuentas cuadrarán solas, ¡sin costes!
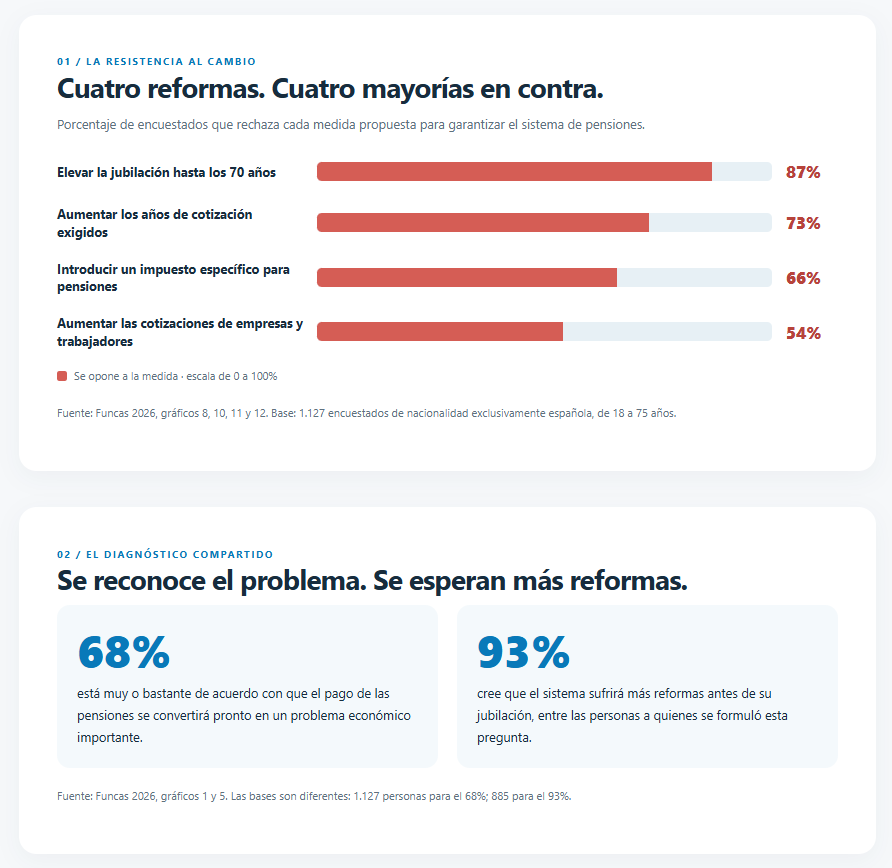
Y no nos engañemos, los políticos nos dan lo que queremos. Lo que queremos todos, eh, aquí no culpemos a los pensionistas. Queremos pensiones sostenibles, pero no queremos afrontar ninguna de las reformas necesarias para conseguirlo.
Esto por ejemplo de la última encuesta de Funcas sobre pensiones. No quiero pensar qué habría salido si hubieran osado preguntar por reformas de mayor calado o tocar el incremento generalizado con el IPC.
Votes a quien votes, es nuestra responsabilidad como ciudadanos exigir a nuestros representantes un mínimo de educación y de decoro en el ejercicio de la política.
Se puede defender cualquier idea sin caer en lo soez, en lo zafio o en lo chabacano.
Lamentable hoy lo de Ayuso.
A ver, sin ser yo verdaderamente "fluent", he trabajado en inglés, he cerrado contratos en inglés, he atendido varias veces un stand en una conferencia en EEUU donde te venía gente con todos los acentos posibles, y he negociado con un polaco borracho una noche muy larga en Las Vegas.
Hablar inglés no te hace más inteligente. Ni hay ideas brillantes a las que solo puedes acceder solamente si hablas inglés. Y la gente suele ser maja y entender que no eres Shakespeare, hacen un esfuerzo por entenderte. No te deja en peor posición por sí mismo.
Pero para hablar inglés lo único que necesitas es dedicarle algo de tiempo y constancia. Es decir, ponerlo más arriba en la lista de en qué priorizas tu tiempo, y procurarte situaciones donde practicarlo.
Y que viendo que puedes ser presidente del Gobierno no seas capaz de encontrar ese tiempo y ponerte en situaciones incómodas donde practicar lo suficiente, sí me parece un mal indicador de falta de disciplina o interés.
Lo que queda claro, sin duda, es que tenemos la peor clase política de nuestra historia. Gente sin escrúpulos, sin honor y sin palabra. Políticos que jamás estarán a la altura de este gran país que es (o que un día fue) España.