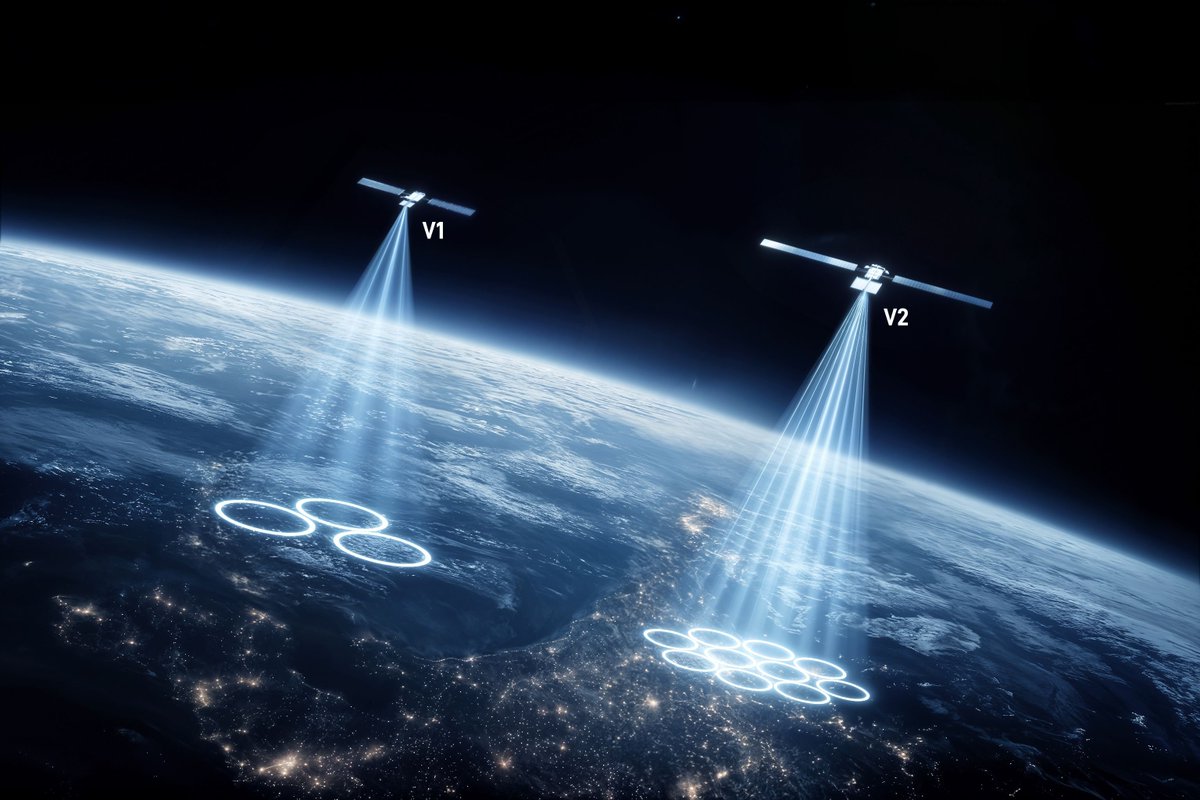
SpaceX $SPCX acaba de conseguir el espectro de 800 MHz por el que también se había interesado AST SpaceMobile $ASTS. Esto es una de las noticias competitivas más importantes este año para la tesis de $ASTS .
Hoy SpaceX ha anunciado un acuerdo para adquirir hasta 14 MHz de espectro pareado en la banda de 800 MHz, con cobertura nacional en Estados Unidos. Elon Musk ha calificado esta operación como la última pieza que necesitaban para proporcionar cobertura telefónica completa en el país.
He estado revisando el comunicado y, sobre todo, la documentación que SpaceX ha presentado ante la FCC. Hay información bastante relevante que no aparece en los titulares y que creo que merece analizarse con detenimiento.
Lo primero es que ya sabemos quién vende el espectro. Se trata de Grain Management, precisamente la firma que en agosto adquirió a T-Mobile una cartera nacional de frecuencias de 800 MHz. Recordemos que Bloomberg informó el 21 de agosto que tanto SpaceX como AST SpaceMobile estaban entre las compañías interesadas en adquirir estas licencias, cuya valoración indicativa rondaba los 6.000 millones de dólares.
Ahora tenemos la confirmación documental: Grain, a través de NewLevel IV y sus sociedades titulares de las licencias, ha firmado un acuerdo de compraventa con SpaceX el 8 de octubre. El precio definitivo de la operación todavía no se ha publicado, por lo que no podemos afirmar que SpaceX haya pagado los 6.000 millones que se mencionaban en agosto.
Pero el activo está identificado y es exactamente la cartera por la que ambas compañías habían mostrado interés, según Bloomberg.
¿Y por qué es tan importante?
Porque hablamos de espectro de banda baja, uno de los recursos más valiosos para desarrollar redes de telecomunicaciones móviles. La cartera incluye frecuencias de 817-824 MHz para transmisión ascendente y 862-869 MHz para transmisión descendente, es decir, hasta 7 MHz en cada sentido. Este espectro ofrece mejores condiciones de propagación que las bandas de frecuencias superiores, especialmente cuando hay obstáculos.
A igualdad de distancia, una señal de 2 GHz presenta aproximadamente 8 dB más de pérdida en espacio libre que una de 800 MHz. Esto no quiere decir que una señal satelital de 800 MHz vaya a atravesar cualquier edificio ni que automáticamente permita ofrecer banda ancha de alta velocidad. El presupuesto de enlace depende también de la potencia, las antenas, la interferencia y las características del terminal.
Pero disponer de estas frecuencias es una ventaja técnica importante.
Y aquí hay un detalle que me parece especialmente significativo para ASTS: la compañía ya había obtenido una autorización temporal de la FCC para probar precisamente estas frecuencias durante agosto y septiembre en Midland y Maryland. Es decir, ASTS no solamente había mostrado interés financiero en el activo. También estaba evaluando técnicamente su utilización para ofrecer conectividad directa a teléfonos convencionales.
Ahora es SpaceX quien ha firmado el acuerdo para adquirirlo, pendiente de la autorización definitiva de la FCC. Esto no deja a ASTS sin espectro de banda baja, porque continúa teniendo acceso a las frecuencias de sus socios AT&T y Verizon. Pero sí significa que pierde, al menos bajo la estructura de propiedad anunciada, una oportunidad de controlar directamente otro recurso estratégico nacional.
Y hay otro asunto todavía más importante.
SpaceX está dejando bastante claro que su objetivo ya no consiste únicamente en proporcionar conectividad satelital en zonas sin cobertura. Quiere convertirse en un operador móvil integrado. Esto no es una interpretación mía basada solamente en las declaraciones de Musk. El propio documento presentado ante la FCC explica que Starlink Mobile utilizará una arquitectura híbrida capaz de combinar conectividad terrestre y satelital para proporcionar servicio a teléfonos convencionales.
SpaceX incluso detalla cómo pretende desplegar la parte terrestre: equipos de radio conectados a antenas sectoriales instaladas en torres, azoteas y otras estructuras. Por tanto, no estamos hablando de que los satélites Starlink vayan a resolver por sí solos toda la cobertura interior de Estados Unidos. La estrategia consiste en combinar las ventajas de la red terrestre con las de una constelación satelital.
Las frecuencias de 2 GHz adquiridas previamente a EchoStar aportarían capacidad, mientras que los nuevos 800 MHz reforzarían la cobertura, especialmente en entornos donde las señales de mayor frecuencia tienen más dificultades de propagación.
Esta distinción es fundamental.
SpaceX no está intentando únicamente mejorar su servicio directo al móvil. Está construyendo una alternativa de telecomunicaciones con espectro propio, infraestructura terrestre y cobertura satelital.
Y desde el punto de vista competitivo eso es mucho más ambicioso.
Recordemos que SpaceX ya había acordado adquirir aproximadamente 65 MHz de espectro a EchoStar mediante operaciones valoradas conjuntamente en cerca de 20.000 millones de dólares. Ahora añade esta nueva cartera nacional de 800 MHz.
La estrategia empieza a tomar forma: acumular espectro, desarrollar satélites de nueva generación, aprovechar su infraestructura terrestre y controlar directamente la distribución del servicio.
Mientras tanto, esta misma semana la FCC también ha autorizado una constelación Starlink Mobile de hasta 15.000 satélites, optimizados para operar en frecuencias próximas a 2 GHz. SpaceX asegura que su nueva generación permitirá multiplicar por más de 100 la capacidad total del sistema respecto a la generación actual. Los nuevos satélites incorporarán procesadores propios, antenas de matriz en fase y miles de haces de cobertura.
Son objetivos técnicos que todavía necesitan validarse comercialmente, pero la dirección de la compañía es bastante evidente. Además, el documento presentado ante la FCC incluye otro dato interesante: SpaceX afirma haber desplegado más de 3.100 satélites durante el último año, considerando su actividad de constelación.
Esa capacidad industrial es precisamente una de las ventajas que más me preocupan cuando comparo su situación con ASTS. Pero antes de entrar en ese asunto quiero destacar algo que puede pasar desapercibido.
La adquisición todavía necesita autorización definitiva de la FCC. Además, SpaceX debe solicitar una modificación de su autorización satelital para incorporar las nuevas frecuencias de 800 MHz. Por tanto, que la FCC haya aprobado esta semana la constelación de 15.000 satélites no significa que ya haya autorizado automáticamente el uso de todas las nuevas bandas adquiridas. Y el regulador también ha impuesto condiciones de despliegue para las licencias de 800 MHz.
En el escenario terrestre, se exige alcanzar al menos el 33% de la población o el 25% de la superficie de cada área de licencia en julio de 2029, aumentando al 66% o 50%, respectivamente, en julio de 2034.
Existe una alternativa regulatoria para cumplir mediante conectividad satelital, con requisitos específicos de disponibilidad y calidad. Esto es importante porque Musk puede hablar de cobertura completa, pero las obligaciones regulatorias y las capacidades comerciales efectivas son cuestiones distintas.
Una cosa es disponer del espectro y otra desplegar una red capaz de competir en cobertura, capacidad, calidad y precio con las grandes operadoras estadounidenses.
Ahora bien, ¿cómo afecta todo esto a AST SpaceMobile?
Creo que tenemos que diferenciar dos aspectos.
El primero es el tecnológico. ASTS continúa teniendo una arquitectura muy interesante, basada en grandes antenas BlueBird capaces de establecer conexiones de banda ancha con teléfonos convencionales sin modificaciones. La compañía ya ha demostrado velocidades próximas a 100 Mbps con sus satélites Block 1 y espera alcanzar velocidades máximas cercanas a 200 Mbps con los Block 2. También cuenta con una estrategia de espectro que combina las frecuencias de sus operadoras asociadas con derechos propios en bandas satelitales.
En Estados Unidos, la empresa apunta a disponer de acceso combinado a aproximadamente 100 MHz de espectro, aunque hay que recordar que no todas esas frecuencias son propias ni están disponibles de forma incondicional. A esto se suman acuerdos con más de 60 operadoras móviles que representan conjuntamente más de 3.000 millones de abonados.
Por tanto, no considero que SpaceX haya demostrado hoy una superioridad tecnológica sobre ASTS ni que esta adquisición invalide sus avances.
Pero el segundo aspecto es el comercial y competitivo, y aquí sí veo un cambio importante.
El principal argumento estratégico de ASTS es proporcionar conectividad mayorista a las grandes operadoras, permitiéndoles ofrecer cobertura donde sus redes terrestres no llegan. SpaceX, por el contrario, está avanzando hacia una estructura donde podría tener una relación comercial directa con el usuario final.
Eso crea una diferencia de incentivos.
Si SpaceX termina compitiendo directamente con AT&T, Verizon y T-Mobile, estas compañías podrían tener razones adicionales para apoyar a ASTS como proveedor independiente de infraestructura satelital.
El problema es que esta posible ventaja comercial no garantiza la exclusividad.
Las operadoras tienen incentivos para mantener varias alternativas tecnológicas y negociar las mejores condiciones económicas. Por eso los más de 3.000 millones de abonados de las operadoras asociadas a ASTS no deben confundirse con una base de clientes monetizados. El verdadero negocio comenzará cuando esos usuarios utilicen el servicio y ASTS capture ingresos recurrentes.
Y aquí llegamos al asunto que llevo meses señalando como una de mis principales preocupaciones en esta inversión.
La cadencia de lanzamientos de ASTS sigue siendo una variable competitiva cada vez más importante. A octubre de 2026, la compañía mantiene 13 satélites en órbita, ha confirmado el despliegue de los BlueBird 11, 12 y 13, y el 30 de septiembre envió los BlueBird 14, 15 y 16 hacia Cabo Cañaveral. Además, la fabricación ya avanza hasta el BlueBird 50, mientras mantiene el objetivo de alcanzar aproximadamente 45 satélites en órbita a principios de 2027, tras haberlo retrasado desde finales de 2026. Eso supone un esfuerzo de despliegue enorme en un periodo cada vez más reducido.
La compañ��a ha avanzado considerablemente en fabricación y dispone de un balance financiero mucho más sólido, pero sigue pendiente demostrar que puede sostener una cadencia de lanzamientos suficiente. De hecho, los BlueBird 14-16 se enviaron aproximadamente un mes después de lo previsto inicialmente, y todavía no tienen una fecha oficial de lanzamiento. El cuello de botella ya no parece estar tanto en la capacidad industrial como en conseguir trasladar esa producción a órbita al ritmo necesario.
Y no basta con lanzar los satélites. Hay que desplegar las antenas, completar la puesta en servicio, verificar su rendimiento, integrar las estaciones terrestres y comenzar a monetizar la capacidad.
Todo eso requiere tiempo.
SpaceX, mientras tanto, controla sus vehículos de lanzamiento y puede coordinar internamente el desarrollo, la fabricación y el despliegue de sus satélites. ASTS continúa dependiendo de proveedores externos, incluyendo a la propia SpaceX.
No hay evidencia de que SpaceX esté bloqueando deliberadamente los lanzamientos de ASTS, pero la relación competitiva existe y el acceso a órbita sigue siendo una dependencia estratégica.
Y cuando vemos que SpaceX está invirtiendo miles de millones en espectro y preparando una nueva constelación móvil, los retrasos de ASTS empiezan a tener un coste de oportunidad mayor. El tiempo que ASTS tarda en llegar a escala comercial es tiempo que SpaceX está utilizando para cerrar sus brechas tecnológicas, regulatorias y comerciales.
Esto no significa que SpaceX vaya a conseguir ejecutar todos sus planes dentro de los plazos anunciados. También afronta retos técnicos, inversiones terrestres importantes y nuevas autorizaciones. Pero cuenta con una capacidad de despliegue espacial demostrada que ASTS todavía necesita alcanzar en su propio programa.
Y desde el punto de vista de la inversión esto importa mucho.
Una parte considerable de la valoración de ASTS depende de su capacidad futura para monetizar millones de usuarios, capturar ingresos mayoristas y generar rentabilidad sobre una infraestructura muy intensiva en capital. Si Starlink termina ofreciendo una alternativa competitiva, podría presionar tanto la cuota de mercado como el ingreso medio que ASTS consiga capturar por usuario.
Para ilustrarlo, con 20 millones de usuarios activos, una reducción de apenas un dólar mensual en el ingreso mayorista por usuario supondría 240 millones de dólares menos de ingresos anualizados. Es un ejercicio hipotético, no una previsión, pero muestra por qué la competencia puede terminar siendo económicamente material incluso aunque la demanda total de conectividad satelital continúe creciendo.
Mi conclusión después de revisar el comunicado y el documento regulatorio es que esta operación representa un deterioro de la posición competitiva relativa de ASTS en Estados Unidos.
No porque SpaceX haya demostrado que sus futuros satélites son mejores, sino porque acaba de firmar la adquisición de un activo estratégico por el que ASTS también había mostrado interés y porque está construyendo una red móvil mucho más integrada de lo que algunos inversores parecen descontar. Eso no altera automáticamente mis proyecciones de ingresos ni justifica por sí solo reducir un precio objetivo sin analizar los efectos sobre precios, adopción y participación de mercado.
Pero sí aumenta la exigencia de ejecución de ASTS.
Llevo tiempo pensando que AST SpaceMobile tiene una oportunidad tecnológica y comercial muy importante, pero también que el mercado no va a esperar indefinidamente a que consiga desplegar su constelación. La noticia de hoy refuerza esa preocupación.
Para mí, el debate ya no debería centrarse únicamente en quién ha conseguido realizar la llamada más rápida o qué satélite tiene la antena más grande. Lo importante será quién logra desplegar una red fiable, captar usuarios, ofrecer una experiencia competitiva y convertir esa infraestructura en ingresos y flujo de caja.
ASTS tiene tecnología, socios y financiación para competir. Pero SpaceX tiene espectro, lanzadores propios, escala industrial y una estrategia cada vez más clara para entrar directamente en el mercado móvil. Y esa combinación merece tomarse muy en serio.
Sigo viendo potencial en ASTS, pero cada vez considero más importante vigilar su ejecución frente al avance de Starlink. La adquisición de Grain no destruye la tesis de inversión, pero sí reduce el margen para seguir acumulando retrasos.
$ASTS $SPCX $T $VZ $TMUS
He estando analizando algunas de las variables que afectan al precio de la vivienda para los próximos 20 años a las 3:03 de la madrugada.
Algunos datos contundentes:
→ 2.709€/m² de media (récord histórico)
→ Faltan 700.000 viviendas
→ +626K inmigrantes netos en 2024
Abro hilo con gráficos 🧵👇
Llevamos días viendo cómo una caterva de manipuladores políticos difunde mapas diarios del precio mayorista de la electricidad en Europa en los que España aparece con precios muy bajos, utilizándolos para atribuir ese resultado al supuesto éxito de las renovables. Es un mensaje simplista y construido para engañar.
Para empezar, el precio mayorista en España es bajo en algunos momentos gracias a la aportación de las renovables, pero también a la energía nuclear, que representa en torno al 20% del mix y aporta generación firme, estable y también baja en emisiones.
Además, tomar precios mayoristas en días concretos es una forma burda de construir un relato. Cuando se analizan medias anuales, España no destaca como especialmente barata en el contexto europeo, e incluso se sitúa por encima de países como Francia, cuyo sistema eléctrico está fuertemente respaldado por energía nuclear.
https://t.co/D05Ne4FlRK
Y hay un punto clave que ocultan las publicaciones engañosas: el precio mayorista no es lo que realmente pagamos en nuestros hogares. La factura eléctrica incorpora impuestos, cargos regulatorios, costes históricos del sistema y las primas a las renovables, además de un mayor uso de restricciones técnicas desde el apagón para garantizar la seguridad del suministro, muchas veces con tecnologías marginales como el gas, lo que eleva el coste final.
El resultado es un sistema de precios más caro y más complejo que el mayorista, donde el relato político va por un lado y los datos reales por otro. Que no os engañen.
https://t.co/Fkze9Tf82f
Por favor, citad esta publicación en respuesta a cada publicación falaz con el mapa de precios mayoristas de un día concreto para que no engañen a más personas.
🚨 Escasez crítica de talento aeroespacial: ingenieros, TMA y especialistas en propulsión escasean ante el boom de aviación sostenible y exploración espacial. Más del 40% de empresas luchan por encontrar perfiles cualificados. https://t.co/9NpQKFw0Pb
🟢¡¡ATENCIÓN!!🟢
Te REGALO 2 PDF sobre estas 2 empresas $MSFT Y $GOOGL para que las compares , con todas sus métricas y gráficos nuevos que he incorporado. Para recibirlos👇(👁️solo en las 48h próximas)
✅Solo tienes que dar ❤️, dar RT y seguir a esta cuenta.
✅Escribir INFORMES
🔴 $TSLA publicó su informe anual de impacto 2023.
Desacreditan cualquier bulo (ridículo) sobre el coche eléctrico con DATOS.
¡Son 160 PÁGINAS de informe! 😢
Te RESUMO lo más importante en solo 2 MINUTOS.
Hilo 🧵
🧵TESIS DE INVERSIÓN 🧵
Ya sabéis que lo que más me gusta de Fintuit, a parte de conocer gente, es leer tesis de inversión.
Toneladas de conocimientos compartidos, tras muchas horas de trabajo.
Aquí va una lista de los mejores, sin orden.
Con esta gente me iba yo a la guerra.
A menudo me preguntáis cuál es la herramienta que utilizo para crear mis ilustraciones.
Veo que es una de las fricciones principales que podéis encontraros a la hora de empezar.
Así que os dejo 5 herramientas GRATUITAS y muy FÁCILES de aprender.
👇
Existen miles de libros, artículos y videos sobre cómo analizar empresas y cómo invertir en ellas.
Sobre cómo y cuándo vender no tantos.
Aun así no me atrevería a decir que saber comprar es más importante que saber vender (o mantener).
En 2021, pasé por una etapa de bajo ánimo y gran desmotivación.
Fue entonces cuando descubrí un recurso brutal para salir de esa espiral.
Las conocidas TED TALKS.
Te muestro 7 vídeos que te ayudarán a mejorar tu mentalidad: