Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
Guccy Lan
@Guccylan
Joined February 2024
120
Following
148
Followers
2.4K
Posts
Guccy Lan
@Guccylan
about 5 hours ago
@168MrZ
@fi56622380
太期待了哦!
Guccylan
retweeted
fin
@fi56622380
about 1 month ago
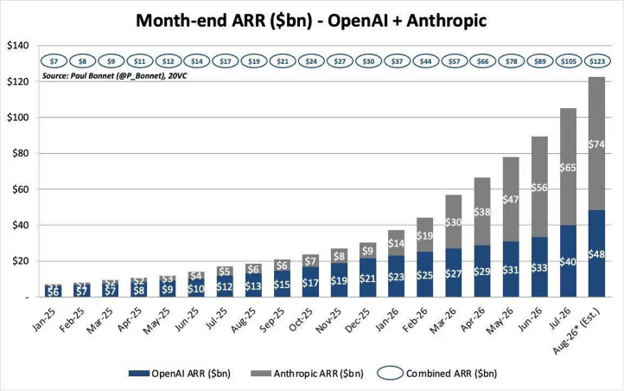
AI半导体终局推演2026(III) AI半导体基建期为什么比互联网基建期更长? Coding场景之后的下一个模型ARR营收增长点在哪里? AI基建会不会过度建设?Capex是不是泡沫?经济账能算的过来吗? 开源模型和闭源的格局如何?对闭源模型的冲击会如何演进? 本文尝试推演这几个问题背后的逻辑 —-------------------------------- 为什么AI的基建期比互联网基建期要长? 互联网革命时期的硬件/基建收入增长,只有一个渗透维度的指数型增长,就是用户量 因为每个人都是订阅制,50块钱一个月的网费,没办法再升了。属于平价服务,看十倍网页也不会付十倍的钱,平价服务是没有第二个维度的指数增长的,饱和了就饱和了 移动互联网的基建,也就是端侧设备智能手机,是同样的逻辑,端侧设备很难做到ASP售价很高,因为摊薄成本需要大规模生产,而要做到大规模,ASP就一定不能高,也很难涨价。所以注定了端侧设备在渗透率达到一定程度之后,很难再继续指数增长,因为上限只有一个维度决定。 这也是为什么,互联网革命的硬件需求拐点大概在渗透率到了sigmoid中点之后减缓,2000年3月互联网泡沫破灭的时候,美国互联网渗透率大概在50%左右。科技革命增速最快的时候就是采用率10%迈向50%的阶段。 —-------- 而AI硬件需求来源于token的指数型增长,这一轮AI之所以对硬件需求大,本质上是因为上限是由两个维度决定的:用户数量/渗透率的指数增长,和每个人的用量的指数增长 这两个维度的指数增长相乘,都能转换成统一的度量衡:token,把基建上限提高了太多太多了 我们这个时代,两个维度各自走到哪里了? 第一个维度用户渗透率,几个月前已经达到50%,也就是sigmoid导数要拐点了 第二个维度,也就是人均token用量,2026年仍然在早期。全美企业内部的AI spending中位数,现在是每人每月12美元。远期来看,这个数字有希望至少达到白领工资的10%,也就是每个月1000美元左右,中间还有接近两个数量级。 现在的增长,主要是第二个维度的渗透率,也就是每个人token平均用量的指数级增长,两个sigmoid曲线接力上了 这应该是历史上罕见的,两个维度sigmoid曲线接力带来的算力/基建需求,也带来了半导体的超级周期 但一切的指数增长,都是上限达到之前的幻象,这一轮AI基建也不例外,只不过幻象时间要长的多,因为多了一个维度的指数型增长接力 —-------------------------------- 另外一个AI的基建期比互联网需求高的原因,在去年写的半导体年终总结里提过:提到这两个渗透维度的指数成长,都能转换成统一的度量衡:token。跟互联网时代不同的是,互联网时代,每次请求的网络和算力成本,边际成本极低,scaling的效果极好,软件复制分发的边际成本几乎为零,且几乎不消耗额外的硬件资源。 而token时代因为高额的推理成本,用户访问消耗的边际成本比互联网要高一个数量级。商业模型从“流量 × 转化率”部分转向“每 token 毛利”了,所以AI时期基建的需求比互联网时代要高的多 —-------------------------------- 第一个渗透率维度扩散太快,已经到拐点,所以现在大家在讨论AI的前景的时候,已经不那么注重渗透率的讨论,而更多的是讨论在各行各业中,人均的token使用量会如何增长。 ----- Coding agent场景ARR迅速上升证明价值之后,6-7月开始增速放缓,市场开始担忧,coding agent在程序员群体内广泛渗透之后,什么场景能够接力token/ARR增长 ?是不是AI for science?还是RSI? 我认为仍然是Coding,广义的coding,而且还有很大空间 Coding是这个世界数字化的不可阻挡的趋势,万物皆可coding,而且不一定是显式的coding。实际上太多任务在后台被默默转化成了Coding,最后在记录功能的时候,仍然会被看作是Coding。 目前广义Coding任务占所有的ARR收入比例大概是60%到70%之间。如果只算程序员的狭义Coding的话可能只有40%左右,另有20~30%可能是其他行业的任务转化而来的Coding agent执行结构。 比如最常见的文件的编辑Excel和PowerPoint,最后都是通过后台开linux sandbox用Coding的方式去完成的。财务、CRM 操作、法律文档整理也一样,区别只在于所调用的工具和 verifier 不同,都被转换成了可观察->可执行->验证的coding闭环任务。 半导体的架构探索会转换成SystemC model simulation问题,生物制药的分子结构解析和仿真中的很多环节也可以用coding完成,投行研报里的模型建模也能转换为coding问题。 狭义的程序员coding任务只是第一个跑通了高频运行 观察/分析->执行->验证循环的大类任务,这也是coding为什么消耗了比chat高一个数量级的token。以后有太多的任务都是同一个逻辑下的承接者,甚至包括deep research这样的开放性任务。 形式上,下一个比较切实际的增长来源就是Co-work/computer use 接力程序员Coding的,并不是另一个孤立的大场景。当前增长最快的,正是“非程序员使用Coding基础设施完成非Coding产品任务” ,Coding仍然是默认执行内核,但不一定是用户眼中的产品分类 截至2026年6月,OpenAI企业客户中,Codex已经占Codex与ChatGPT合计输出token的64%。Codex周活用户自2月以来法律部门增长108倍,销售和招聘增长41倍,市场营销增长26倍,工程部门反而只增长5倍 从Anthropic的营收垂直占比来看,狭义的程序员/软件公司coding占比只有40%,金融服务/保险超过 20%,法律,制药/生命科学,消费/零售电商,占比都非常的可观,都有10%量级。 Software eating the world的逻辑,在coding的门槛被LLM降低一百倍之后,甚至强化成了coding eating the world,或者说,coding是agent最熟悉的方式,agent正在利用coding开始向所有知识工作去扩散使用率 而Agent Coding已经过了可行性和方向摸索阶段,剩下的主要是长时运行/跨系统/自主性/可靠性等工程问题 ,没有什么重大挑战了。 剩下的事情只是用户适应场景和改变习惯的问题,渗透率/利用率的主要瓶颈是,大家的学习曲线没有那么快,用户需要时间迁移agent/coding工作流;企业workflow高度长尾、数据分散、内部工具整合不足,也缺少自上而下的KPI推动。模型能力、组织推动和tool integration共同决定adoption速度。 另外一个瓶颈逻辑Amdahl’s law(结果取决于不能加速的环节),token只能解决其中一部分环节的加速,比如说像药物临床部分是无法加速的,如果其中一半环节无法加速,那么token就算把剩下的环节加速一千倍,整体加速也只有2倍。因此更现实的路径是并行探索更多方向,把瓶颈从决策转移到验证。 Anthropic 6~7月的营收放缓主要原因有三个:一个是算力不够,另一个是防蒸馏整治了不少账号,还有openai的codex 5.6抢占份额。并非广义agent coding需求触顶。 从广义agent coding角度看,我目前看不到大模型/agent需求的硬上限。目前仍然处于用的越多,提升效率越多的阶段,边际正收益仍然很大,主要瓶颈在于营收/利润能支撑多少budget,意愿和场景都没有问题。 -------------------------------------------- 从最重要的需求端来推演,token增长率前景是没什么问题的。 那么从基建出资方来推演,capex的上限在哪里,能不能持续?有没有泡沫?举债+FCF变负,账能不能算的过来? 从基建出资方来说,和互联网区别最大的地方在于,互联网时代的基建出资方和受益方并不一致。而在 AI 时代,这两者出现了重合。基建出资方最大的Anthropic和OpenAI也同时是这一次AI革命的最大受益方。 所以算账先从Openai和Anthropic角度来算是最直接的 1.unit economy是算的过来的 截至六月底,Anthropic大概用2GW的有效算力创造了62B的ARR。如果1GW的数据中心建设成本按50B来计算,平摊到六年,每年的成本大概是10B。那么,其实Anthropic的推理算力收入~30B/GW除以年化的算力成本大概是三倍。推理的ROIC也有差不多60% 如果只算推理,那么unit economy就更好了,1GW的算力收入是接近50B的 2. 在维持这个unit economy标准的前提下,只要ARR增速和算力增速同步,Anthropic + Openai的数据中心算力GW规划是能算的过来的 O+A 两家在七月的时候大概6~7GW,Anthropic 65B,Openai 45B O+A 两家今年年底上线加起来大概11GW,只需要ARR半年再增长60%左右即可保持ARR和上线算力的同步增长(要知道2026上半年A 7倍,O 2倍多),也就是下半年每个月增长10%即可 到2027年底,两家规划的总算力全加起来大概20~24GW,其实只需要这一年的token ARR同步增长1~1.5倍,这个算力账起码在unit economy上是算的过来的,算力跟ARR的增速同步,目前的可见度支撑2027E的capex没有大问题 没有能见度的2028只能靠猜:2028E ARR一年增长80%的话,能justify O+A 总共45GW 算力规划。2029 + 2030年两年ARR继续增长100%(CAGR仅仅40%),O + A到2030年年底总共100GW算力规划是完全合理的 至少O和A这样明确找到了结构性需求增长的赛道的ROIC是算的过来的,2027甚至2028的算力规划暂时没有泡沫 举债和FCF变负去做AI基建,是不是赌博?是的 但这样的赌博在ROIC如此好而且大概率能持续的生意面前是有合理性的,踏空错过的风险是显著大于fomo泡沫的风险。即使融资成本升到8%甚至更高,起码2027~2028,算力回报仍是可以justify借债风险的。 —------------------------ O和A的算力账是算的过来的,那么其他部分的算力呢?回报能算的过来吗? 这部分定量很难,只能大概定性的算,因为其实有很多算力是不产生直接收入,只算作研发成本。比如Meta明年规划新增5GW给MSL训模型和搜广推(搜索/广告/推荐),google的gemini 训练 + 搜广推,都不直接产生收入,但这些仍然是战略上的合理算力需求。 有一个很容易被忽略的事情:全行业来说,目前很大一部分的AI/ML算力,不是卖token的,仍然是传统的搜索/广告/推荐,最典型的比如Meta,Google大部分的算力就是如此 所以在看2027~2028年的天文数字一样的算力的时候,传统workload是一个容易被忽略的重要部分。产业链硅谷公司里,和市场的感觉是截然相反的:公司内部的算力缺的一塌糊涂,但市场还是在质疑算力账看不到收入,质疑oversupply 但把这么多不产生直接收入但仍然重要的R&D,以及传统AI/ML的大量增长算力算进来,算不过来的那部分算力是很有限的 况且O + A的算力集中度也是越来越高的:2027年全年新增算力GW,因为电力瓶颈,美国能通电大概只有20~25GW,这其中O +A可能会占10GW,也许会占到新增的接近一半。在2025年,这个比例低一些,O+A 大概只占新增算力的25%,很大一部分的算力GW不是LLM。随着时间推移,O + A的算力GW占比越来越大,也就是说总体算力账能算的过来的部分也越来越大 另外一个容易被忽略的逻辑是,因为coding agent的爆发,软件行业/ML行业的迭代速度突然加快,整个世界数字化进程的加快,带来的传统硬件基建需求也在加速 以CPU为例子 token = 决策/智能 CPU = 执行/验证 数字世界万物皆coding,随着决策能力爆发,对执行/验证的需求会是同步的数量级的增长 而且传统ML行业的迭代速度加快,也会是CPU类似的逻辑,ML的效果变好场景变多,也会带来更多GPU/ASIC硬件的需求 —------------------------ AI基建会不会产生泡沫?会,而且最后一定会overbuild Inference现在实在是太赚钱了,所以overbuild是必然会发生的结局,因为大家都想抢inference这一块的市场,每一家都在军备竞赛,无法承受失去市场份额无法跟随潮流高速增长的痛苦,没有哪一家会退缩 闭源模型推理的毛利率可以轻松达到70%~85%(甚至是在CSP抽成之后),token factory host开源模型卖token的毛利率也有60%以上(DeepSeek甚至80%以上),GPU最近不停涨价,1GW租金都在往20B走,光卖GPU集群短约都有60%以上毛利。 这个AI基建市场太赚钱诱惑力太大,只要有渠道有技术的,全都涌入这个市场做neocloud,而因为build规划和落地普遍有一两年的时间差,所以overbuild一定会发生,只不过是时间问题 时间问题的意思是,以目前的需求和算力规划,至少两年看不到overbuild,任何模型上的阶跃式进步(比如reasoning -> agent),或者应用范式上的创新,带来AI spending维持增速,都会一直把这个overbuild的时间线往后续命 什么时候这个续命跟不上基建的速度了,overbuild就会慢慢开始浮现 但这其实是更利好于头部模型厂和应用层的,因为overbuild会导致数据中心毛利下滑,更多的推理利润都流入了头部的两家 SpaceX虽然现在规模还小,但在这个卷新建算力的市场里,执行力最强,成本最低,竞争力可能是最强的,也是野心和规划最大的,以后也必然是overbuild的最重要贡献者之一。 —----------------------------------- 开源模型的兴起,对闭源模型营收ARR会有影响吗?目前的格局是什么样的? 开源模型和闭源模型的差距会减小吗 开源模型的势头能不能持续,和开源模型的能力也有关系,我的观点是开源模型和闭源模型的差距会维持在6个月(Mythos 2月就出来了,被监管了),蒸馏主要是降本 模型进步的三个壁垒:算力scale,数据scale,自迭代 Openai和anthropic今年加起来花了一百多亿美元买数据,但国内现在也是要花几十亿美元买数据了,数据scale这个壁垒差距有缩小,但仍然是有的 算力方面,海外建数据中心 + 各个国家转口,GPU的禁令很大程度都被绕开了,等国产卡产能上来,算力壁垒也会继续缩小,目前算力数量级上的差距仍然维持 目前下一代模型的进步很大程度要依赖前一代模型的迭代(自迭代RSI),上一代模型越强,下一代就越强,差距要减小不容易 —----------------------- 至于闭源模型对开源模型ARR肯定是有影响的,但影响可能会比市场预期要小,起码一年之内冲击并不大,这里尝试一下大致定量分析 至于openrouter和Vercel上的开源模型token占比,从28%增长到62%,只能反应小微型企业/多模型用户在用中转站里的形势变化,其实绝大部分闭源token是无法显示的,这个抽样并不能完全作数 截至7月底的ARR,Anthropic大概是72~75B,Openai大概是45B 截至7月,全球所有开源收入加起来是10B左右,只算北美只有4B最多5B。按ARR收入来算,北美开源模型token factory + AWS bedrock开源 + Azure开源 ARR只有~4B,闭源120B,比例大概是3% 最大的x因素就是aws bedrock和azure,目前Q2来看,bedrock大概占aws AI的55%比例,~14B ARR,其中anthropic模型占80%左右,aws bedrock和azure开源模型加起来大概在1.5~2B ARR 中国开源3.5B分解一下,大概是智普$1B, 阿里1.2B,Deepseek 500m,kimi 300m,minimax 200m,美国分解一下,fireworks 1B,together 1.2B(开源推理只有0.5B),baseten 0.5B,加上其他地区的,加起来勉强10B 北美的token factory开源模型推理,26年上半年大概只增长了3倍(比如fireworks从10T+/300M ARR增长到40T/1B ARR),总体来说,和闭源模型的推理市场增速比较并没有显著优势 至于企业自己部署私有开源模型自己用,这条路从成本角度来说是行不通的(数据安全是另外的考虑),开源模型要是优化的不太好,成本甚至比闭源还高,不如交给token factory 美国开源的算力扩张,速度还是受限于算力,所以上不去,扩张速度和闭源比并没有优势。fireworks,baseten,together,融资都是1B规模的,按现在租算力价格,一年20B/GW,一年只能租不到0.5GW,算力增速其实不比闭源更快。要扩张只能让客户到azure/aws自带算力再来 中国的开源扩张速度倒是更快,但是同样token factory受限于算力,远远满足不了中国自己的需求,暂时无法大规模出海卖给美国。中国的token factory大大小小的差不多30家,已经卷成红海了,都是严重缺算力,谁有卡谁就能有收入 中国token出海另外一个风险是信任和政策风险问题,美国企业自己可能不敢用,中国也有可能不愿意自己模型被免费用拿不到收益,不过以后随着openrouter和vercel的中转站继续发展,即便有token无法出海的禁令,token出海也是拦不住的,毕竟开源token卖给美国的利润太高了 美国开源模型token工厂的问题在于,算力暂时有限,融资规模暂时也有限,扩张速度无法满足需求。就算是政策开放了中国开源token出海,短期算力也不够无法出去,这也是为什么Nvidia非常努力的扶持开源,甚至亲自下场加速这个进程(今天收购了hugging face) —----------- 另外,闭源模型的防守策略也是很有力的,比如5.6 luna降价80%,价格就很有竞争力了 我们可以对比历史,这和移动互联网时代,高通对联发科使用多年的防守策略是完全一样的: Sol相当于Snapdragon 8系:旗舰维持技术与品牌上限,数量和比例并不那么大 Luna相当于Snapdragon 4系:主动填满低价区间,不给低成本竞争者留利润池,大部分走量来自于此 和token分不同的tier一样,其实联发科的芯片是远远超出手机“够用”的范畴的,别说日常使用了,就算是打游戏的高负载场景,联发科十年前都和高通差的并不远了 所以token也是一样,value tier不会摧毁flagship tier的需求 高通和联发科的攻防战持续了15年,高通靠着这样的策略仍然维护了自己的市场占有率,高端芯片毛利率保持的也不错,仍然是安卓阵营旗舰机第一选择 所以从历史来看,开源对闭源的冲击有影响,不会影响历史进程 —------------------- 另外一个和开源相关的问题就是,tokenmaxxing潮流的结束,对ARR的增速会有影响吗? 我认为tokenmaxxing只是短期的公司为了内部推广的目的,目前部分美国硅谷大厂确实对员工日常使用有限制额度,但这个额度非常高,大概是一个月10k~20k美元,95%以上的员工实际上根本用不完,而且中位数实际上很低,仍然有很多增长空间,目前对token的使用仍然处于边际正收益仍然很大的阶段 —-------------------------------- 总的来说 AI基建的前景之所以扑朔迷离,泡沫之争比互联网基建时代更激烈,主要是因为算力支出的可见度是确定的,而需求的可见度不高所以有巨大的不确定性,而中间还隔了一层收入和支出的时间错配带来的金融风险,这个基建金融风险还随着各方“加注”的不断加大,上升到了甚至能影响国债发行的程度 但我还是认为,即便是以保守的没有任何新范式的base case来算,起码到2027~2028的基建是没有泡沫的 算力就是智能,智能就是巨大的收入。 AI token需求两个指数增长维度的迅速接力节奏是历史上绝无仅有的,万物数字化广义coding的需求才刚走完第一段,开源对利润分配的冲击是必然会发生,但不会影响整个进程大局 产业链角度和市场宏观角度,看到的风险和景气度感受是相反的,但两边的感受到的剧变同样剧烈:近处的人看见的是不够,远处的人看见的是太多 算力变成了判断/认知token,需求如何推演,天花板如何计算,没有任何历史参照,我们真正在争论的,从来不是这个数字对不对,而是该用什么时间单位去看待它 而这一点本身,恰恰说明了它有多大:只有真正的相变,才会让所有旧的历史参照同时失效 支出的可见度制造了今天的恐惧,而需求的不可见度,恰恰隐藏着这个时代最大的机会,看不清路径,并不一定意味着看错了方向 每一条S型指数曲线终会走到尽头 但文明发展从来没有停在任何一条曲线的尽头 —-------------------------------------- 开源对半导体的影响如何? 半导体Capex内战谁会是赢家?如果内存存储吃掉了太多利润,会发生什么? 本篇已经太长,这两个话题就顺延到下一篇
See More
Guccylan
retweeted
qinbafrank
@qinbafrank
about 10 hours ago
昨晚的美股债市总结下来就是一句话:弱非农把10月加息概率进一步压低,AI高beta继续主导市场,但债市给出的信号远没有股市乐观。这里的核心还是油价和长债收益率。 1、油价方面: 1)好的层面 美军护航部分油轮集中通过海峡,沙特阿美快速恢复每日通过东西输油管道输送约600万桶原油,约有450万桶/日的管道流量可用于出口。市场有实际出口能力正在恢复的预期。 同时G7领导人同意通过IEA协调释放1亿桶柴油和其他石油储备,川普也明确表态美国不会实施柴油出口禁令,如果未来两周柴油裂解价差明显回落,会比Brent单独回落更有利于Fed通胀路径。 2)但风险依然在 如1号推文聊到“伊朗应该还保有把某一批船打停的能力”,昨晚英国海上贸易办公室(UKMTO)就报告两艘油轮在海峡被袭击,也就说明了伊朗还有干扰南部航道的能力; 美军还在往中东部署第三支航母战斗群和第三支两栖陆战队远征军部队,威胁中期选举后动武; 同时沙特明显从前几周的“防御 + 空袭”往“准备改变地面控制线”推进。看路透社报道沙特开始认真筹划曼德海峡沿岸反攻计划。 这些都让昨晚油价出现V反、先跌再涨。 油价就在“航线可能恢复”和“战争升级”之间摇摆。 2、长债方面 油价又起来,然后长期资本成本、财政供给、期限溢价这些仍很高,所以美债收益率昨晚也是先跌后涨。 在现在这个位置上、长债收益率越往上市场压力也越大。 但另一方面,经纪名义GDP增速还可以,AI产业也还在继续快速进化(引用推文里有梳理最近一段时间产业上的进展),这种情况下基本面好盈利强劲业绩预期兑现节奏快的标的是能扛住宏观逆风的,而且稍有缓和就容易往上蹦。这也是有人感到最割裂的地方、看债市觉得摇摇欲坠、看道指、标普等权、罗素2000弱的一逼、但看纳指则是稳步震荡向上、核心就在这里。 所以这也是我在引用的推文聊的“当下市场最害怕的是收益率快上往上飙; 如果能稳住、市场也会缓缓; 现在的市场并不需要收益率大幅跌,只需要稳定小幅回落、那么那些业绩没问题股票就能起来,之前被收益率压制的板块也能起来。 所以综合起来就是: 1)当下收益率水平部分强势标的能扛住,如果长债收益率还要快速往上飙升,小盘股、价值股还得继续泄,AI和大科技也会被压制; 2)如果us10Y不能稳定下来(当下位置震荡),那么AI半导体和大科技里逻辑最硬的标的还是能扛住,还能震荡向上,碰到有波动调整逢低买。 3)但如果5.2~5.3%开始成为新的均衡水平,在这个基础上如果能小幅回落,估值受到的边际压力会明显减弱,那么不仅AI科技板块继续走强,而且资金可能开始从少数半导体、AI科技龙头向银行、周期和部分中小盘扩散。 当然更重要的点是10月下旬大科技的三季度财报陆续出来,市场应该会看到AI商业化进程还是远超预期的,美股基本面还是第一位的。 本条由
@bitget_zh
赞助,「Bitget 买美股:秒级入场,丝滑交易
See More
Guccy Lan
@Guccylan
about 6 hours ago
@qinbafrank
Google 和Amazon
Guccy Lan
@Guccylan
1 day ago
@Cato_KT
失业率4.2%高于预期的4.1% 非农2.9万,低于预期的9万。资本市场庆祝美联储10月份不会加息了🤣
Guccy Lan
@Guccylan
1 day ago
@PhyrexNi
太认同了!具体到个体上的人和人的差别太大了。貌似都在做投资,都在关注宏观,都是金融行业,完全不同的世界。更甚的是,你很诚恳地尝试分享,你在海外的这些,对方觉得你P都不懂,没法和你深聊,进而推荐了一个6位代码给你,让你好好考虑。😂
Guccylan
retweeted
Cato_KT
@Cato_KT
2 days ago
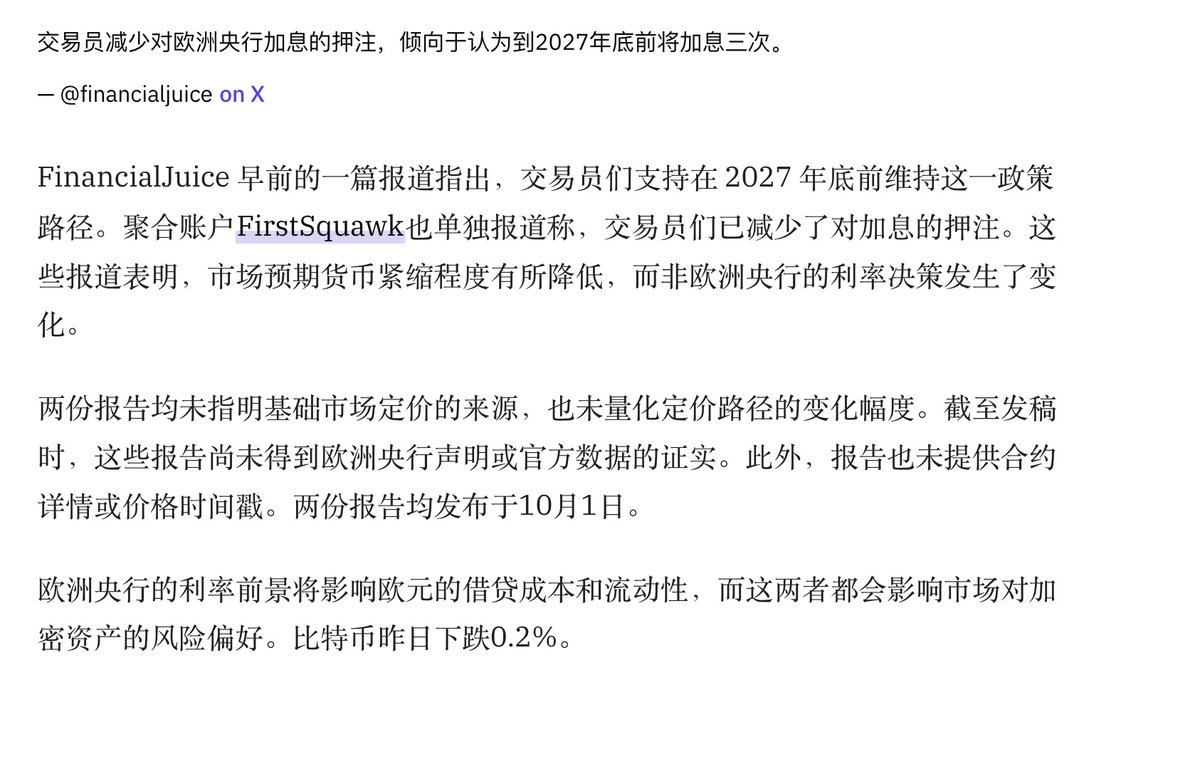
其实不只是美国不想加息,全球都是如此,目前的人工智能可以说是世界经济的核心命脉 当政府债台高筑,人工增长转为负值,没有更多的人口就无法消耗更得的债务,泡沫越吹越大,此时的全球经济都在绷着一根弦,但是全球发达国家都不想成为让这根弦崩掉 前面特朗普误判中东局势,让能源大幅涨价造成通胀冲击,全球各国央行被逼无奈只能通过加息来暂时抑制通胀,但是谁都不想让加息周期真正回归 结果同步加息之后,全球债市收益率上涨,风险资产尤其是股市承压,如果此时还是过度强硬,无疑是拉着大家集体暴雷, 所以就在美联储理事削弱10月加息后,欧洲央行、英国央行、德国央行纷纷做出调整,目前交易员已经逐渐削弱了欧洲各国2027年加息的幅度与预期 目前全球各国央行唯一能做的就是拖延加息预期,不要让加息成为连续性的政策,其次就是希望特朗普可以尽快搞定伊朗,不管是武力征服,还是寻求谈判,能源价格不能再维持太长时间的高位,否则能源带来的二次通胀将会逼着全球不得不继续加息,届时,美国可能暂时无碍,但是欧洲个别国家金融与经济体系是扛不住压力的!
See More
Guccylan
retweeted
投资TALK君
@TJ_Research
2 days ago
在美联储没加息时,我告诉大家要加息了 在美联储加息后,我告诉大家不用太担心加息 在市场定价75%10月份还要加息后,John Williams出来前,我告诉大家我不认为会加息,周三的PCE调整后更增加了不加息的概率 在半导体情绪面高的6月,我告诉大家要减仓 在半导体低迷的8月,我摁着你们的手去加仓半导体 现在债券市场非常低迷,单边走势,我仍然坚持财政部会干预,直到贝森特告诉我能接受现在的10年期。利率现在就像一个弹簧一样被压缩(单方面上涨,无买盘),也压制了很多价值股板块,一旦利率下跌,美股会全面上涨。 以上
Guccylan
retweeted
陈剑Jason
@jason_chen998
2 days ago
卧槽我刚才可能遇到朝鲜黑客了!就在今天上午,一个两年没有联系的朋友突然在TG上给我发消息,说他想和我聊聊正在做的项目,并且还“装模作样”的和我寒暄了一下,为什么说装模作样呢,因为现在回想他很明显结合之前的聊天记录硬找了几个话题,然后给我发了一个Calendar让我约他的时间,我打开之后看到这是正常的网站,于是约了下午4点的,然后时间到了后我看邮件里没有会议链接,我就TG问他说在哪开会呢,他给我发了一个链接说让我抓紧进去他们等我好久了,这时候我心头一紧,我和对方虽然很久没联系,但是也算挺熟悉的,为什么不直接TG给我打语音而搞的这么正式,其次那个会议链接的域名不是常见的谷歌和腾讯等会议软件,而是一个叫teamlive什么的我没见过的,我结合这种种疑点,大概率判定对方肯定不是本人,没准就是传说中的朝鲜黑客! 于是我给他发了一句“你说一句金正恩大傻逼”。 就在我乐呵呵的等着对方回应时,突然我和他的TG对话框全部被清空了,因为TG有单方面清除双方所有聊天记录的功能,所以对方非但不敢说这句话,直接把包含这句话的所有聊天记录全部清空了,并且还删除了我的好友。 因为一切发生的太快了,我根本来不及截图,只留下了一个对方发给我的预约邮件。 太险了,记住不论什么时候,长时间不联系的朋友见面互相打招呼第一句先对暗号“金正恩大傻逼”
See More
Guccylan
retweeted
qinbafrank
@qinbafrank
3 days ago
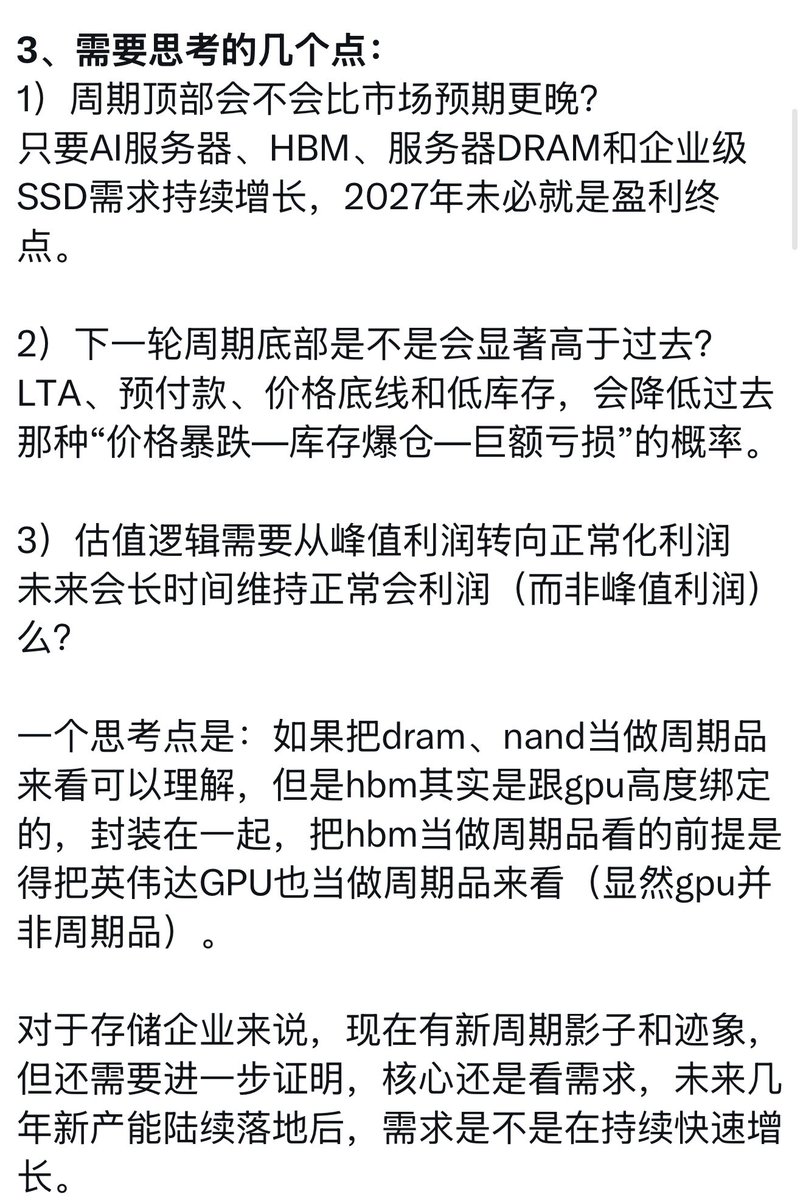
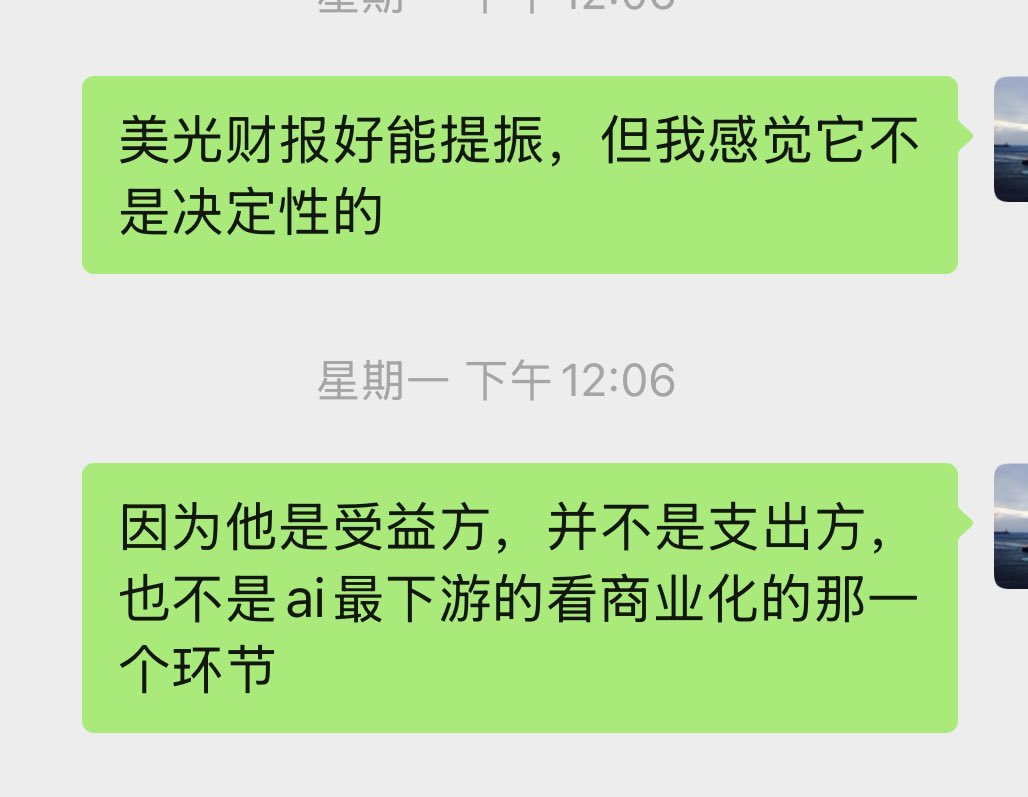
也聊聊美光的财报,为何财报很爆股价波澜不惊?1、先看下财报要点: 1)财报依然很强劲,营收和利润规模已进入全新量级,毛利率达到传统半导体难以想象的水平,SCA+押金大幅提升业绩可见度。对下一季的指引也很乐观(营收、EPS大幅超预期)。 DRAM出货量环比增长中个位数,均价(ASP)环比上涨高teen%。 NAND位元出货环比约+10%,价格环比增长约+30%。量价齐升,当然价还是远远跑过量的。 2)长期业绩确定性 未履约订单1500亿美金(上季度1000亿美金); 累计签26份SCA(长协),覆盖至2030年约35%以上收入(目标仍约50%);客户财务承诺约 320亿美元(绝大部分为现金押金),超过 75% 的2027年出货已承诺; 客户讨论已转向2028年,部分协议延长至2031年; 即使按地板价,毛利率也显著高于以往周期峰值 2、怎么看财报和市场的反应 1)回到8月中对存储的判断,当时认为“空存性价比不高,向上还有空间,但走势不会那么丝滑,更像是大科技/英伟达的走势”,现在回看过去一个半月存储基本就是这么走的、慢慢往上挪。 就是大家也都清楚存储现在还在短缺卡脖子,二季度财报AI商业化也在加速,那就意味着存储需求没有减弱。未来扩产后需求是不是能保持大家依然还有怀疑。导致了现在美光、海力士等基本上都是依托盈利驱动、估值基本没动过。 2)但为什么股价没有大动? 周一跟朋友有聊过“美光财报会很好,但对市场不是决定性的。因为他是受益方、不是支出方、不是商业化最下游”(下图一) 这里的逻辑在于 (1)美光财报很好、但是它是产业链上游,它把通过长协把这种受益做成了合同和押金,通过押金、多年协议把未来业绩的可见度进一步打开,实质上就是把波动率往下压、把利润持续性往上抬。业绩走高是当下股价的安全基石和驱动。 (2)但它验证不了商业化的强弱。最终AI商业化可需求的开关仍在云厂商和应用变现手里。所以美光财报能提振情绪和板块叙事,但决定不了AI交易的主矛盾。其实半导体产业链上的业绩扩张现在更像产业温度计,不是行情发动机。 (3)钱有没有从训练/推理花出去之后赚回来?这是市场一直在追问的问题(当然个人角度认为未来是能赚回来的) 美光再强也回答不了这个问题。所以它很难单独成为“AI交易是否成立”的决定性验证。如果明天微软或Meta砍 capex、或者推理侧商业化数据难看,美光再好的指引也会被一起杀估值。反过来,只要支出方还在加码,美光这种供给刚性标的就会继续享受定价权。 3、什么情况下、美光、海力士等会迎来估值扩张? 1)当下市场自然还是有部分担心,担心高毛利不可持续、担心需求未来会走弱、担心扩产后价格回落。核心市场的关注点已从“能高到哪”转到“能维持多久”。 当代美光股价1065美金上下, FY2026 Non-GAAP EPS 75.52 → 约14倍当年盈利 预期FY2027 EPS约 160 → 约 6.5–7倍 远期盈利 看很多投行分析师给的最新目标价中枢大约 1500 附近,隐含逻辑仍然是“盈利上修”,不是“倍数大幅打开” 2)什么情景下美光才会估值扩张? (1)下游商业化数据好到让市场愿意给存储更高倍数,商业化进展超预期而且让市场确认持续性很强,这是最有力的支撑、能支撑需求。 (2)供给比现在预期更紧 今天在财报电话会议上,美光管理层认为2027、2028年存储供需将比2026年更紧,看不到平衡时点。但貌似市场还没那么接受。 供给比预期更紧、要么是需求爆发更强、要么是扩产新厂爬坡慢于市场害怕的速度(管理层已经在说:出片后还要几个季度才有实质影响) 还是在8月初提到的3个思考(下图二): 1)周期顶部会不会比市场预期更晚? 只要AI服务器、HBM、服务器DRAM和企业级SSD需求持续增长,2027年未必就是盈利终点。 2)下一轮周期底部是不是会显著高于过去? LTA、预付款、价格底线和低库存,会降低过去那种“价格暴跌—库存爆仓—巨额亏损”的概率。 3)估值逻辑需要从峰值利润转向正常化利润 未来会长时间维持正常会利润率(而非峰值利润),那么意味着营收利润的体量能稳步向上。 这三点被确认,估值扩张也就来了。当然即使没有估值扩张,单纯盈利增长也能把股价慢慢往上推,只是说估值扩张才会带来暴力行情。8月初关于存储的思考推文: https://t.co/0T6uwtpCc2 本条由
@bitget_zh
赞助,「Bitget 买美股:秒级入场,丝滑交易
See More
Guccylan
retweeted
qinbafrank
@qinbafrank
2 days ago
经过宏观压制和基本面强劲的9月,如何看10月?之前一直聊9月宏观的核心是油价,油价走高-推动通胀预期-推动长债收益率走高,当然并不是说油价走高是长债收益率走高的唯一因素,但是长债收益率走高三个因素中唯一能有变化的,之前这里https://t.co/q1UZkAkB5V有聊过,财政赤字和AI大科技发债不可逆,能做文章的就是只有油价。整个9月油价基本上一路走高,十年美债收益率最高也摸到了5.2%多,高长端收益率压制下,之前这里https://t.co/NryaVctrRh也有聊过是AI和大型科技扛住指数,标普500等权、罗素2000小盘和道琼斯指数传统行业承受高利率压力持续走弱。 1、先复盘9月份的行情, 1)最早在8月底提到一个“秋衣渐凉”的框架核心逻辑是:十年美债收益率越往上,市场就进入了估值摩擦区,市场进入震荡,难有大行情。9月上半个月里,美股所有板块都是受到压制,AI和大科技也是受到宏观的压制陷入震荡; 2)9月15号这里https://t.co/41UUKiplmA有一个复盘聊到: “油价,是宏观的阵眼。AI基本面没有任何问题、有问题的是宏观。宏观逆风过去,会有大级别行情”; 3)一直到9月16号https://t.co/D0AzM1aO8G中国入局斡旋市场才开始认为对美伊博弈真正有影响力的力量入场AI和科技股才摆脱震荡,开始9月后半个月的强势上行; 9月17号这里https://t.co/udEHZoGAFK这里也有聊到“未来一周局势平静自然油价回落,利好资产上行”; 4)另外一个维度,AI产业 9月初,GPT astra的发布,带来的模型能力的突破而不仅仅是提升, 这里有聊到https://t.co/tJv8Bkyj5u; 9月中,Meta mus发布表现突出,用户数增真快https://t.co/hiyJMCE3Ww 到前天9月底,OpenAI又发布自己的agent dots,同时被曝出最新的年化ARR也快速飙升到了700亿美金。 这些都意味着AI的发展还在快速演进,并没有停滞。 所以也是基本面的强劲,才让AI和大科技在9月前半月宏观压制的时候能抗住只是震荡,9与后半月压制稍有放缓的时候就能快速向上弹。 2、那么十月应该怎么看? 还是回到影响市场的核心几个驱动因素上 1)油价 当下油价依然是阵眼,美伊博弈的态势影响油价的走势。但近期相比9月最大的变量是:沙特、阿联酋、卡特尔等国家用接驳油轮在美军的护航下集中时间段通过霍尔木兹海峡南部航道,到阿曼湾再转移到远洋油轮上。已经恢复了战争之前至少六成的原油运输量。 相当于说伊朗用快艇、水雷和岸基火力维持全面封闭的能力,已经被美军的护航窗口、南线改道和持续打击压下去大半了,油能够成批出来。当然伊朗应该还还保有把某一批船打停、把保险和船东吓退、让流量再掉一截的能力。 但对于市场来说,边际变化是最关键。如果护航持续进行,那么对于油价来说向上的动力就会越来越弱,而下行趋势可能会显现出来。 2)长债收益率 今天十年美债收益率已经到了5.33%,在过去二十年里这对股市绝对是致命性的,最近的一次是23年10月十年美债收益率到5.1%左右,标普和纳指都是十几个点中级别的跌幅,这次不一样的核心还是之前说的AI基本面强劲。 换一个角度,收益率大幅回升改变了债券的风险收益结构。根据彭博汇编的数据,如果以当前水平买入10年期美债,未来一年收益率需要升至约6%,价格损失才会抵消债券获得的收益。所以当前这个位置上应该会有一批债市资金开始重新逐步买入长债,因为性价比开始显现了。例如Bianco Research创始人吉姆·比安科(Jim Bianco)时隔六年重新看多美国国债。 如果之后油价能持续回落,带动长债收益率也能往下走,当然长债收益率很难大幅回落,毕竟财政赤字国债超发,AI大科技发债潮都是结构性的,但股票市场真正怕的是收益率持续加速上行: (1)快速往上飙升,小盘股、价值股还得继续泄,AI和大科技也会被压制; (2)5.3%的收益率当然高,但如果5.2~5.3%开始成为新的均衡水平,只要能小幅回落,估值受到的边际压力会明显减弱。 10年美债收益率可能进入高位稳定阶段。 3)9月非农、cpi和10月fomc 从对市场的影响权重来看, 现在非农对市场影响的重要性是低于通胀cpi的 , cpi是低于油价的(油价是先行指标)。 明晚的9月非农应该是符合预期或者略高于预期(对市场影响没那么大),9月的cpi应该也不弱。 核心还是看油价以及长债收益率的走势: cpi之前油价回落,cpi对市场的影响就没那么大了; 油价没回落,那么cpi在弱市场还是会有担心的。 4)美国经济韧性很强 消费者韧性仍在。 过去一年市场反复交易美国消费走弱,但到目前为止,还没有弱到足以打断盈利周期。 美国经济还是比市场预期更强。就业、消费和商业活动没有出现明显断裂。只要名义GDP保持较高增速,企业收入和盈利就有支撑。 5)AI基本面仍然强劲,这是一直在强调的 前面已经聊到9月AI产业层面出现的几个大的进展,这些都是AI在快速演进的证明。 十月最大的驱动力可能是中旬开始的三季度财报季,个人角度最核心最关键就是几家云厂商的财报,这是衡量AI商业化的核心指标,倾向于三季度的财报季会很爆(一是本来指引就很强,二是趋势还在加速非coding场景和个人agent又能带动一波)。 所以10月整体思路: 1)如果us10Y不能稳定下来,那还是继续蹲在AI半导体和大科技里,逻辑最硬的标的上,碰到有波动调整逢低买。 2)如果US10Y能稳定甚至小幅回落,油价回落,那么资金可能开始从少数半导体、AI科技龙头向银行、周期和部分中小盘扩散。 再叠加10月下旬大科技的三季度财报陆续出来,市场应该会看到AI商业化进程还是元超预期的。 还有一个点,经过三季度的AI、Momentum和利率敏感资产调整,市场拥挤程度在下降,四季度应该会有一个季节性改善。
See More
Guccylan
retweeted
qinbafrank
@qinbafrank
3 days ago
这一次PCE数据低于预期,不是数据变好了而是统计方法改变了,7月初有聊过美国经济分析局(BEA)会在9月30日调整PCE价格指数的统计方法,历史数据追溯调整至2021年。这次调整主要涉及三个项目:计算机软件、法律服务和投资组合管理(投资咨询服务)。当时市场预计这些调整会使核心PCE同比增速下修约0.1–0.2个百分点(例如高盛预计2026年5月核心PCE可能从3.4%下修至3.2%)。
Guccylan
retweeted
Phyrex
@PhyrexNi
3 days ago
留言区里有位
@PixelDrifter0
的小伙伴也做了一个版本,他这个版本是我之前考虑过的,直接在 YouTube 的视频上直接显示的,为什么我不这么做呢,有的原因有以下几个: 1. 多数小伙伴对于视频的需求并不高,更多的是需要知道在说什么,所以实时性的提高和翻译的准确程度高于画面,毕竟画面来说就是那么几个人。 2. 中英文全部开启其实意义不大,对于多数小伙伴来说看中文足够了,而且如果是在 YouTube 上的字幕是不能朗读的,而我这个版本接下来更新的就是朗读。 也就是说小伙伴们完全可以在做别的任何事情的情况下,不需要看美联储的直播,而是直接听中文的朗读就可以,这样节省了观看,重点内容"听"就可以。 PS:最新的版本已经更新了朗读。 3. 对于部分喜欢分享的小伙伴来说,美联储的内容是非常好的分享来源,尤其是能加上自己解释的话,所以每一段我都加了复制,可以直接将讲话的内容变成文字,然后复制粘贴,非常便于输出。 4. 延迟的问题确实是挺重要的,下个版本的时候我在看看有没有优化的方式。 5. 还有一个更重要的是,很多小伙伴在 X 上有蓝V 就意味着是 Grok 的会员,但未必有 ChatGPT 的会员,所以我的更新版本是同时兼容了 ChatGPT ,Grok 和 Google 的 Gemini,这样让小伙伴们更加方便的使用。 PS:最新的版本已经更新了三个不同AI的选项。 Github下载地址(同时支持 windows 和 mac):https://t.co/Wr78hkCzzi 简易发布:https://t.co/byHmsf58Zq 一个
@Gate
,交易更多市场
See More
Guccylan
retweeted
OmniTools
@OmniTools_AI
3 days ago
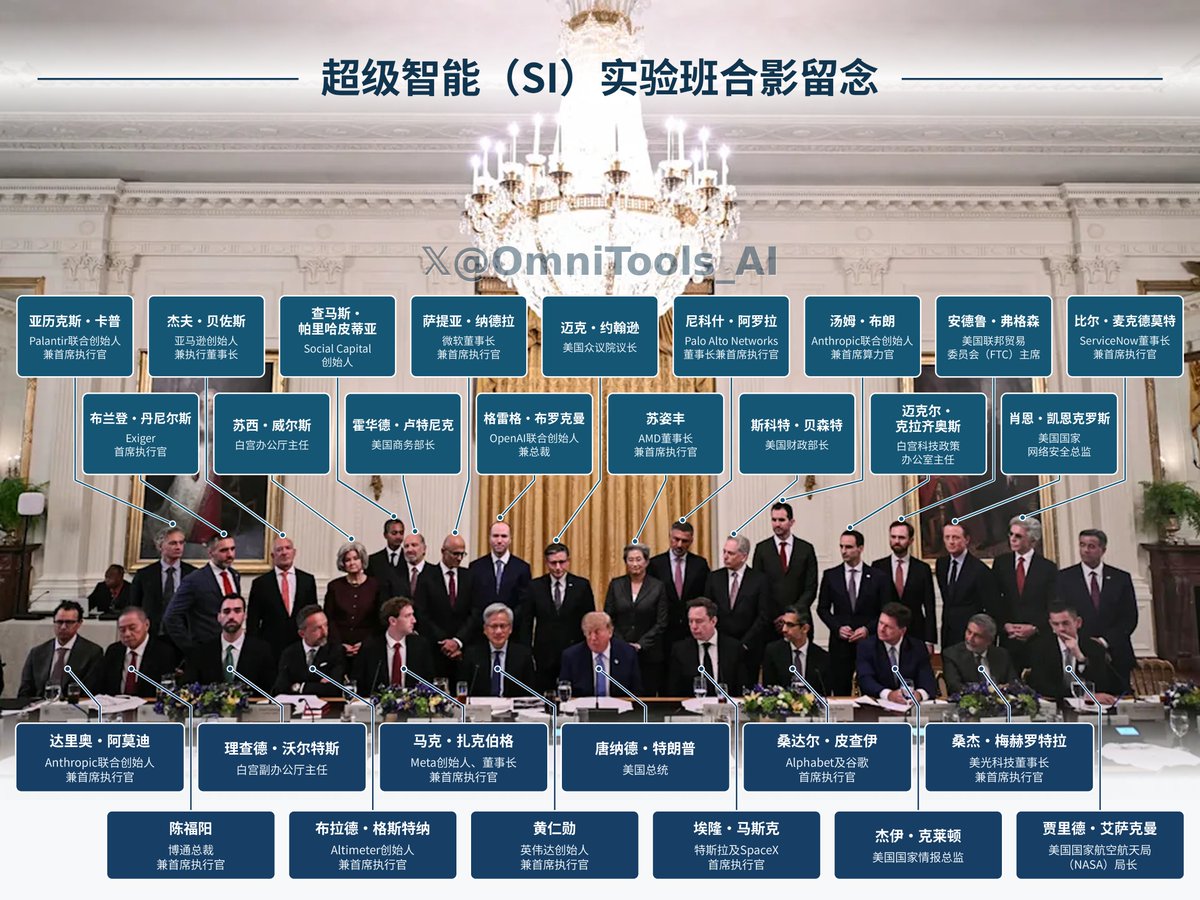
全网最全,刷爆全网的白宫 “超级智能(SI)”午宴合照,我标出来了!! 白宫首届“超级智能实验班”合影留念,存图慢慢看。不过后排最右边那位,实在没认出来是谁😂 有认识的朋评论区帮忙补一下: 前排(从左到右) 达里奥·阿莫迪|Anthropic联合创始人兼首席执行官 陈福阳|博通总裁兼首席执行官 理查德·沃尔特斯|白宫副办公厅主任 布拉德·格斯特纳|Altimeter创始人兼首席执行官 马克·扎克伯格|Meta创始人、董事长兼首席执行官 黄仁勋|英伟达联合创始人兼首席执行官 唐纳德·特朗普|美国总统 埃隆·马斯克|特斯拉及SpaceX首席执行官 桑达尔·皮查伊|Alphabet及谷歌首席执行官 杰伊·克莱顿|美国国家情报总监 桑杰·梅赫罗特拉|美光科技董事长兼首席执行官 贾里德·艾萨克曼|美国国家航空航天局(NASA)局长 后排(从左到右) 亚历克斯·卡普|Palantir联合创始人兼首席执行官 布兰登·丹尼尔斯|Exiger首席执行官 杰夫·贝佐斯|亚马逊创始人兼执行董事长 苏西·威尔斯|白宫办公厅主任 查马斯·帕里哈皮蒂亚|Social Capital创始人 霍华德·卢特尼克|美国商务部长 萨提亚·纳德拉|微软董事长兼首席执行官 格雷格·布罗克曼|OpenAI联合创始人兼总裁 迈克·约翰逊|美国众议院议长 苏姿丰|AMD董事长兼首席执行官 尼科什·阿罗拉|Palo Alto Networks董事长兼首席执行官 斯科特·贝森特|美国财政部长 汤姆·布朗|Anthropic联合创始人兼首席算力官 迈克尔·克拉齐奥斯|白宫科技政策办公室主任 安德鲁·弗格森|美国联邦贸易委员会(FTC)主席 肖恩·凯恩克罗斯|美国国家网络安全总监 比尔·麦克德莫特|ServiceNow董事长兼首席执行官
See More
Guccylan
retweeted
xilo
@xilo2991
4 days ago
https://t.co/loAKjljtVn
Guccy Lan
@Guccylan
4 days ago
@kingluffywang
我听过另外一个老罗的投资人的podcast,我感觉可能老罗确实是有些问题。
Guccylan
retweeted
Phyrex
@PhyrexNi
4 days ago
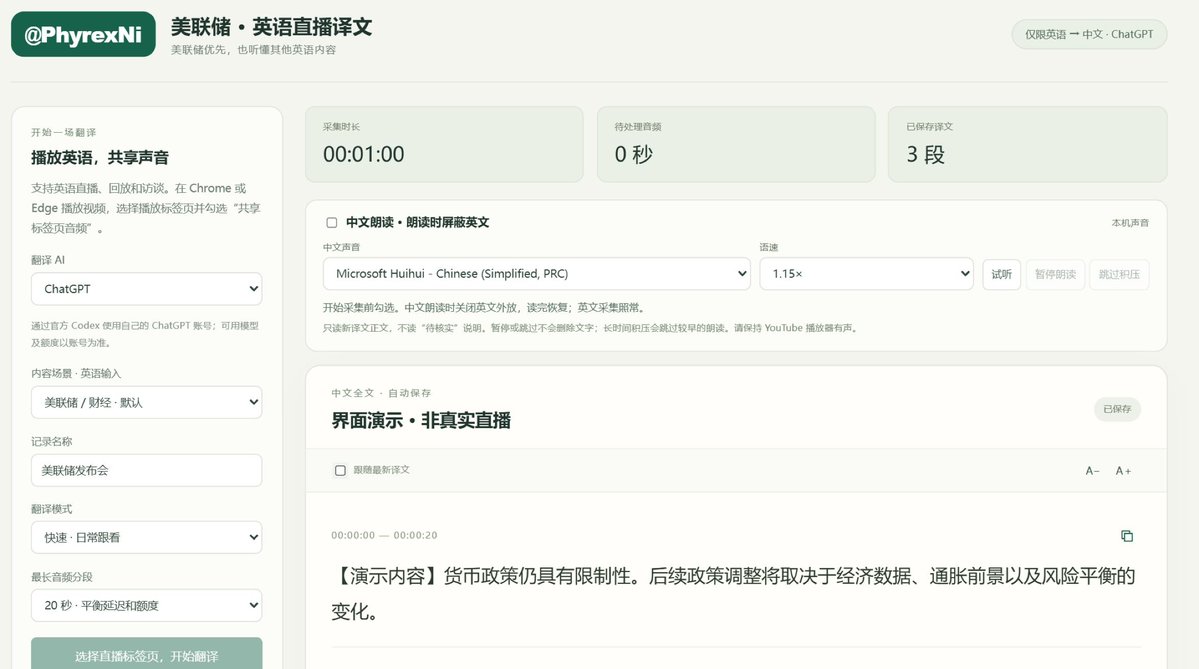
Youtube 视频直播翻译工具(尤其是美联储议息会议) 美联储议息会议的重要性想来不用我多说了,但 Youtube 的直播都是英语的,必然也没有中文字幕,即便是有部分工具能翻译,收费很贵不说,而且还很难理解美联储主席用的金融词汇,翻译的内容一半还是要靠猜。 所以我写了一个小工具,主要是用来翻译美联储议息会议的,其中加入了专门用于美联储的词汇翻译,做成了 Chrome 的插件,目前这个版本还是要使用你自己的 Chatgpt 接入,翻译效果我做了一个视频,小伙伴可以看看。 能实现的功能,首先就是翻译,其次可以设置省流版或者是精细版,然后支持按不同的时间分段,分段可以理解为延迟,每一个段落都可以复制粘贴,虽然可以用于在任何平台的分享。 当然还有完整的内容导出功能。如果还有什么需要小伙伴可以和我说,我会添加上。 对于没有 Chatgpt 的小伙伴我还在找解决方案,解决好了会更新的。最近 Token 用的飞起,我想做的东西始终都希望可以免费的服务给所有的小伙伴,是小伙伴们真实需要的。 目前这个测试版本我放在我的 Github 了,有兴趣的小伙伴可以去自取。任何测试的意见都可以反馈给我,完成测试我就会上架 Chrome 。 Github 下载地址:https://t.co/i18VyDtzNG 一个
@Gate
,交易更多市场
See More
PhyrexNi's tweet video.
Guccy Lan
@Guccylan
4 days ago
@PhyrexNi
谢谢倪大的福利!👍
Guccy Lan
@Guccylan
4 days ago
@kingluffywang
@wangwatchworld
哈哈哈,看出来了,是Rachel的粉丝
Guccylan
retweeted
qinbafrank
@qinbafrank
5 days ago
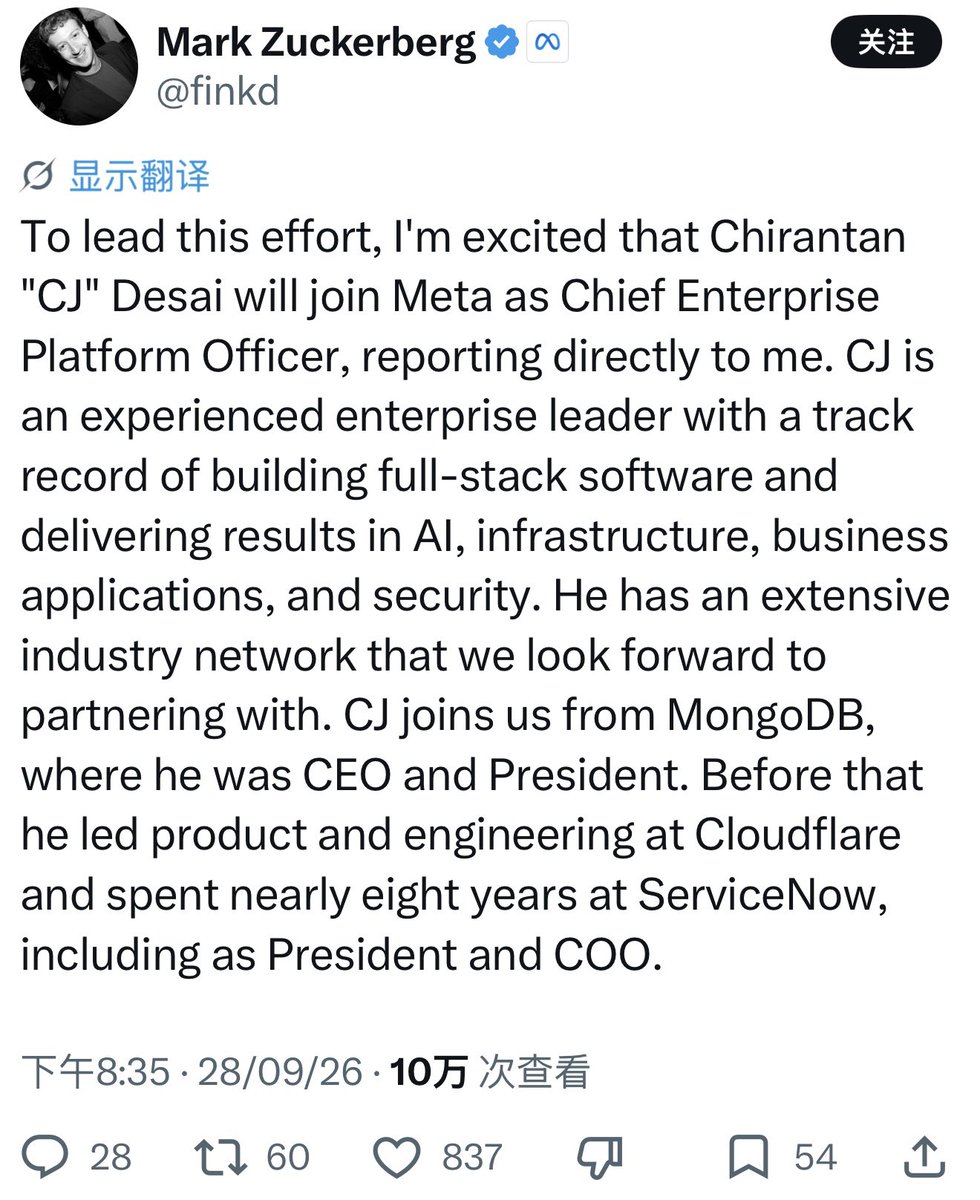
一个市值300亿美金上市公司的CEO竟然辞职跑去Meta负责新成立的企业平台业务,看来小扎是决心要进军企业级市场了。小扎宣布MongoDB的CEO Chirantan “CJ” Desai加入Meta,担任首席企业平台官,负责全新成立的Meta Enterprise Platform,直接向扎克伯格汇报。 Meta Enterprise Platform的目标是将Meta已有的AI模型、智能体、基础设施和工具打包输出给企业和开发者,初期产品包括Muse智能体、Meta Business Agent、Muse API、Muse Code等。 Desai的职业生涯贯穿企业软件、AI基础设施和云服务。在加入MongoDB之前,他曾担任Cloudflare产品与工程负责人,并在ServiceNow任职近8年,历任总裁、首席运营官,拥有深厚的企业客户关系和产品商业化经验。 看起来是Desai是被Meta Enterprise Platform具备的战略地位、企业级AI赛道的巨大想象空间所吸引,Desai自己的履历也与这一岗位需求的高度契合。 Desai的加入: 从Meta角度看是为企业AI业务引入了一位“老兵”; 从Desai个人角度看,则是获得了在消费级AI巨头内部打造企业级业务的稀缺机会。 企业级平台业务应该是之后这meta新的业务增长点,看Meta什么时候在财报里把企业级平台业务给单列出来,意味着企业级平台业务的量级就上来了。 这就延伸出另一个问题: 因为Desai的辞职,MongoDB今天大跌20个点,是不是被错杀了? 毕竟MongoDB的收入核心是Atlas托管数据库,客户切换数据库平台的迁移成本较高,因此CEO变动本身通常不足以直接触发大规模客户流失。而为MDB也很快宣布了一位老将接任CEO。
See More
Last Seen Users on Sotwe
PLEASURE IN LOVE
Seen from
Turkey
chief 🏆
Seen from
United Kingdom
รุกหุ่นหมี
Seen from
Thailand
Straight 2
ชิวๆว่างๆเทาๆ
Seen from
Thailand
EkerMert18
Seen from
Turkey
michael.btc ᛤ ⚛️ - Merlin🔮🧙🐰
Seen from
United States
Blackpink deepfake
Seen from
Germany
Anshika
Seen from
Pakistan
Weird Porn Moments
Seen from
Germany
Trends for you
1
Bama
Under 10K tweets
2
Kamario Taylor
Under 10K tweets
3
#GeneralConference
Under 10K tweets
4
Zach Bryan
Under 10K tweets
5
CJ Carr
Under 10K tweets
6
Dijon Lee
Under 10K tweets
7
Drake Lindsey
Under 10K tweets
8
Hagen Smith
Under 10K tweets
9
Daniel Hill
Under 10K tweets
10
Croatia
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.5M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.5M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.5M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫